
在這一年裏,面對商業未來的機會,併購與調整不斷湧現,創新與合作依舊盛行,誰能在羣雄逐鹿的市場中把握商機,成為這片紅海的領跑者,誰又在不斷耕耘中成為備受眾人讚許的行業標杆?
多元創新與未來,一切的未知與激動,屬於商業地產界翹首以顧的榮耀。11月2日,“表現力指數·2021年度商業地產表現”研究成果在2021觀點商業年會現場隆重發布。
以下為表現力指數·2021年度商業不動產投資管理機構表現研究成果名單:

受消費升級和商業地產回暖影響,不少資本在全球資產收益不佳的情況下將目光轉向了中國,商業資產投資競爭愈加白熱化。
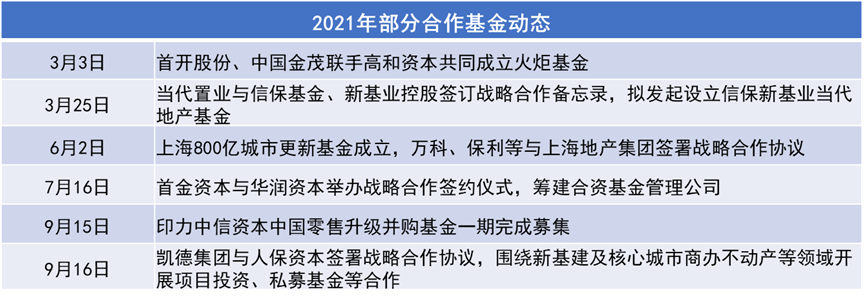
在此影響下,開發商、投資機構等紛紛尋求合作共贏,合作基金受到行業青睞。
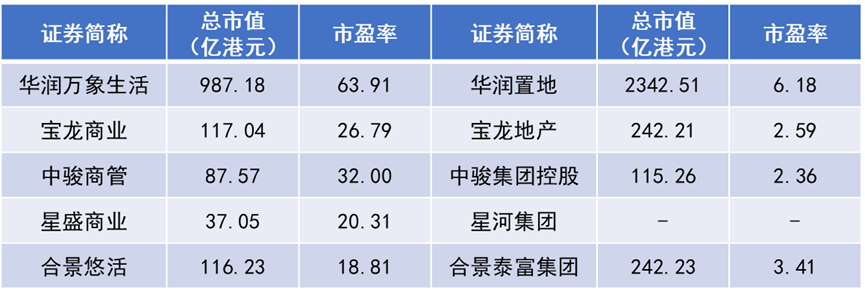
同時,在“三道紅線”等融資政策影響下,降負債成為主旋律,倒逼企業進行輕資產轉型,不少企業拆分商管部門、成立子公司,轉向輕資產賽道。
而REITs也給商業地產發展提供道路,繼越秀房托和招商房托後,寶龍房托成為內地第三家赴港REITs上市的企業。
縱觀前三季度的發展趨勢,輕資產與新經濟成為商業地產行業的主要發展方向。不過隨着市場競爭逐漸加劇,企業需要對現有資源進行優化組合,以挖掘更大的競爭優勢,得到更好的發展。
行業競爭白熱化,合作基金受青睞
前三個季度,ESR收購相關業務公司,內地不少資本也聯合設立合作基金,在中國市場進一步擴張。自外資入境後,商業地產行業競爭愈加白熱化。相比資本雄厚管理能力強大的境外投資機構,內地投資機構的壓力不小。
同時,在政策管控下,曾經亂象頻生的市場開始成熟,國內機構在努力提升競爭力的同時尋求合作,達到資源共享、互利共贏的目的。
從各家企業的合作細節來看,成立合作基金一是為了核心區域的傳統商業不動產項目,二是劍指以物流、數據中心為代表的新經濟產業。
來源:觀點指數整理
輕資產上市潮起,商管、REITs成新賽道
隨着融資的不斷收緊以及資產管理水平的提升,輕資產賽道迎來了爆發增長。
對比拆分後的商管公司與母公司數據,前者市盈率遠超後者,可見資本市場對商業管理業務和重資產持有態度差異明顯。不過輕資產並不具有普適性,相較前期需要大量資金但後期可以坐收租金和資產增值收益的重資產路線,輕資產對企業的管理和項目把控力提出更高要求。
與已經佔據商業地產半壁江山的商管公司相比,REITs開始逐漸受到中國投資者的關注。除已經上市的越秀房托和招商房托,寶龍房托成為內地赴港上市的第三支REITs。
數據來源:Wind,觀點指數整理(數據截止至2021年9月30日)
政策收緊,多種融資渠道顯現
“三道紅線”對房企債務進行了全方位監管,商業地產也是重資產高槓杆的重災區,不少企業上半年都在盡力降負債。同時,房企商票監管、供應鏈ABS發行限制,以及近期《關於推動公司信用類債券市場改革開放高質量發展的指導意見》的推出,都表明針對企業融資的補丁越來越多。
商務部發布了創建綠色商場的通知,要大力推動節能綠色發展。發行綠色債券也成為較受關注的融資渠道,不過由於要求高,目前規模仍較小。
根據氣候債券倡議組織(CBI)數據顯示,2020年全球綠色債券投向綠色建築的佔比約為30%,亞太區佔比49%,而在我國卻不到10%,遠低於國際上投向同類建築的佔比水平,空間可觀。

來源:觀點指數整理
資產證券化創新產品多發,外資關注大宗交易
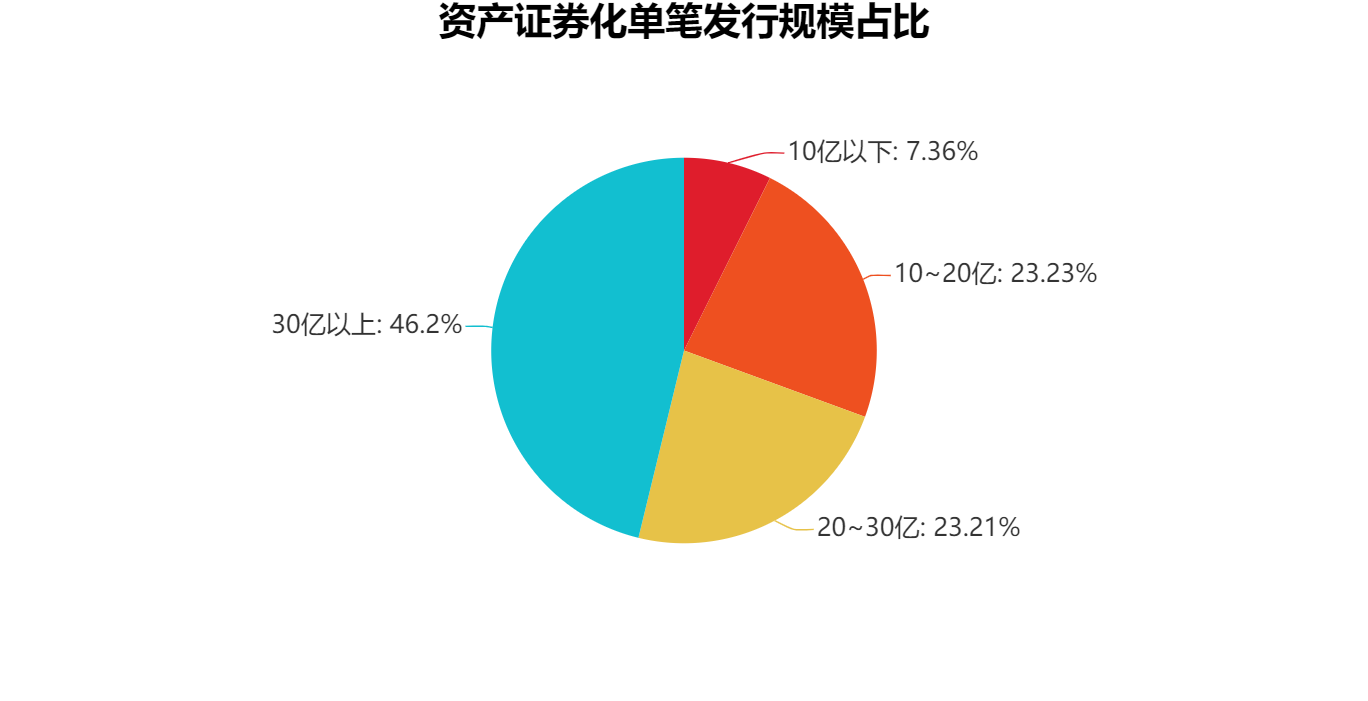
今年資產證券化創新產品層出不窮,首個長租類REITs、首單城市更新CMBS、首單碳中和CMBS、首單跨城市能級核心資產CMBS等創新產品引起關注。與往年相比,2021年前三季度房地產資產證券化市場發行質量維持較高水平,金融化創新蓬勃發展。
收併購方面,根據機構數據顯示,今年前三季度,商業地產大宗物業交易金額達到1878億元,同比上升34%,接近2019年的歷史峯值。另外,外資交易佔比在第三季度已經回升至25%,並相繼成立基金積極入市,未來外資交易佔比可能持續升高。
數據來源:觀點指數整理
商業地產金融化時代加速
總體來看,商業地產金融化已是勢不可擋。一方面,國內資本對商業地產經營越來越得心應手,重視度逐漸提升;另一方面,國外資金也越來越多進入中國,收購一二線核心資產,而市場對商業地產金融產品的接受度也越來越高。
雖然公募REITs尚未推及至商業地產,但各種創新金融產品的誕生讓商業地產逐漸釋放自己的價值。以國外成熟市場的經驗來看,REITs和資產證券化的發展將加速商業地產的擴張,也將推動輕重資產的分離。