
觀點指數 不同於房地產開發的深刻變革,年內商業地產市場呈現出穩定趨好、積極創新的局面,從業主體都在尋求突破。
隨着大量新項目入市,商業市場競爭愈發激烈。與此同時,各類商業政策的出臺有利於整體營商環境優化,消費需求升級也給購物中心帶來更多的發展機遇。
國內商業的良好態勢,吸引着越來越多資本入局。年內,優質購物中心資產的大額交易格外引人注目,收購方以投資機構為主,交易標的大多為投資者眼中的優質物業。
在此背景下,不少購物中心運營商除了維持自身的穩定發展外,也在尋求突破,如豐富產品線、強化運營能力、引入首店等,讓旗下項目更好地適應市場需求。
與此同時,隨着商業輕資產趨勢持續加強,越來越多企業選擇分拆商管業務上市,進行輕資產相關業務的擴展。企業分拆商管業務上市,是目前輕資產趨勢下的較優選擇,但未來發展還是要依靠自身的運營及管理能力。
商業針對性政策出臺,外資險資活躍度高
年內,相關商業政策陸續出臺,涉及城市商業發展、商圈改造升級、夜經濟發展等方面,給行業的穩健發展營造了健康環境。
針對當下存在的商業體過度開發問題,江蘇率先出臺了相關意見,指出嚴控大型綜合體的規模和數量,不得以商業綜合體作為房地產開發的賣點。

數據來源:公開資料,觀點指數整理
商業市場整體穩定,9月社會消費品零售總額累計錄得318057億元,同比增長16.4%,實現同比穩定增長,整體消費氛圍活躍,新興消費穩中向好。

數據來源:國家統計局,觀點指數整理
商業物業開發端,9月商業營業用房新開工面積累計為10778萬平方米,累計同比-17.5%,開發投資則錄得累計值為9423億元,累計同比-1.3%。數月來,兩項指標的累計同比呈現下滑趨勢,當下的商業地產開發較為審慎冷靜。

數據來源:國家統計局,觀點指數整理
大宗交易市場上,今年前三季度,公開市場上披露的購物中心資產交易數量不及寫字樓,但金額和體量都較大,出現了年內最大金額購物中心資產交易。
從標的城市看,北上廣等一線城市依然是投資者最為青睞的市場。與此同時,隨着經濟實力提升和商業的迅速發展,成都、杭州以及重慶等二線城市也逐步進入投資者視野,這些城市的購物中心項目同樣受投資者歡迎。

數據來源:公開資料,觀點指數不完全統計
從買方角度來看,外資企業佔比較高。過去數年,不少外資企業在國內投資了大量的商業地產物業。加之當下經濟轉型和消費升級推動商業地產快速發展,無論是國內機構,還是外資都在繼續增配中國的優質商業地產,這也是今年以來的趨勢之一。
外資機構資金實力較強,且基本配備運營團隊,持有商業物業的同時,還會對項目本身進行較好的資產管理,在資管方面擁有明顯的優勢。
不可忽視的是,國內大型險資也成為今年大宗交易市場的活躍買家,這類企業通常具有融資成本優勢。
此外,隨着國內保險行業總資產不斷增長,險資面臨較大資金配置以及增值壓力,需要開拓更加多元的投資渠道,以提高資金收益率。一線城市核心商辦資產回報率可觀,資產保值增值能力強,受到險資機構的青睞,如平安收購凱德來福士廣場資產包,當中的購物中心項目能提供穩定的租金收入。
據收購方平安相關人士透露,收購物業的出租率在90%以上,每年租金回報率接近5.5%,長期投資回報率可達7%至8%。
新入市項目雙增長,產品線成擴張關鍵要素
據觀點指數不完全統計,今年1-9月,全國範圍內共開業254個項目(體量≥2萬平方米),總體量約2314萬平方米。而2020年1-9月全國開業購物中心為157個,總體量為1322.19萬平方米。相比之下,今年實現了開業項目數量和體量的雙增長。

數據來源:觀點指數統計
回顧今年以來全國的新入市項目,中小體量依然佔據較大比重。值得注意的是,小體量是主流趨勢,但侷限也較多,還要面臨同質化競爭、特色化難題等。
運營商方面依然保持穩定的擴張速度,其中以輕資產輸出為主的企業今年以來開出不少項目。
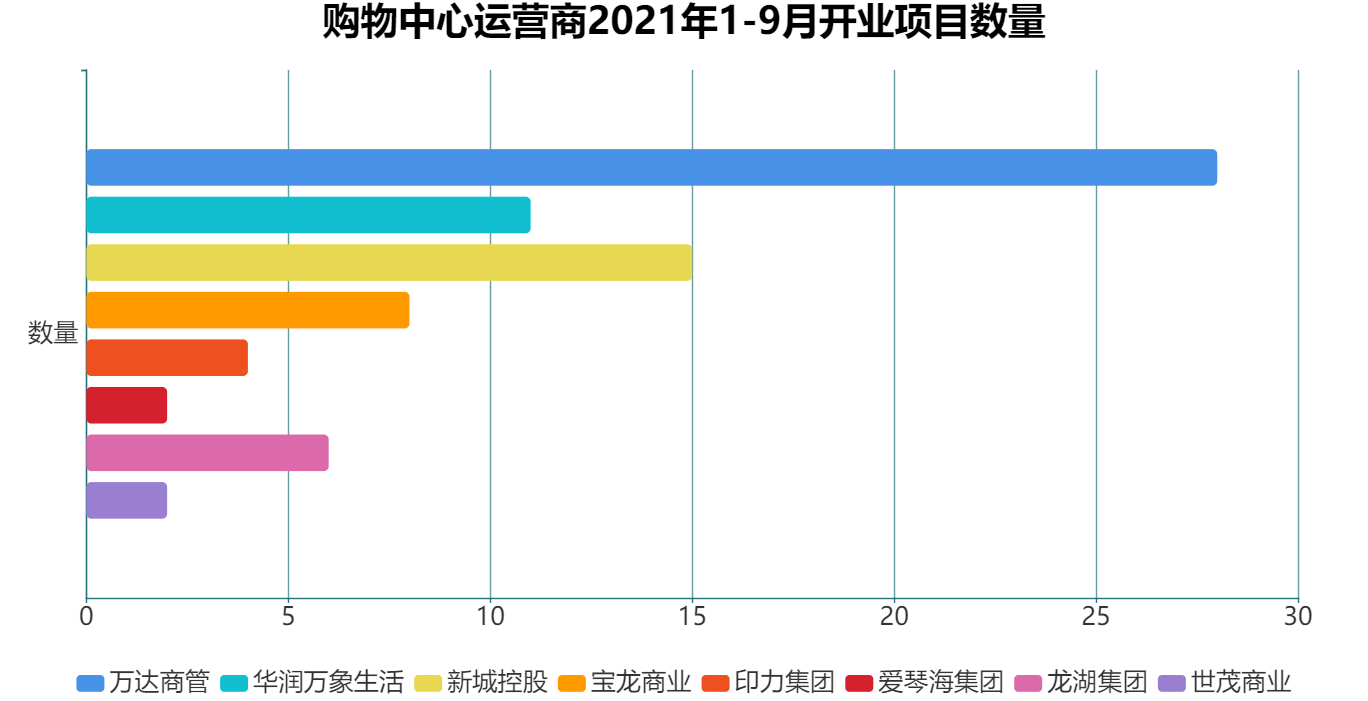
萬達商管、華潤萬象生活開業數量在一眾運營商中較多,隨着在管項目的增加,從中獲得的收益也在穩步增長。
數據來源:觀點指數統計
城市選擇上,由於產品線定位差異,企業在城市佈局選擇上也不盡相同。華潤萬象生活、龍湖集團、印力集團、世茂商業等企業普遍選擇一二線城市進行佈局,而萬達商管、新城控股、寶龍商業等則選擇深耕三四線城市。
此外,目前大多企業普遍選擇1-2條產品線打造新項目,具有較高專注度,這也有利於項目運營和複製擴張。
華潤萬象生活旗下萬象城主打高檔定位,而擔當規模擴張角色的主要是萬象匯,主打中檔消費。目前萬象匯正在加快併購和開店速度,比如已開業的深圳布吉萬象匯、揚州萬象匯,以及正在籌備的南京2個項目。
印力集團則是一方面發力超大規模標杆產品印象城MEGA,同步加大力度擴張中檔定位的印象匯,目前該產品線在全國已開業運營不少項目。
總體而言,當下商業企業擴張的重點大多在二線城市。相比高端項目,定位中端消費的產品線具有更高的適配性,也更加契合市場需求,成為不少企業快速擴張的利器。
高端消費持續創收,首店經濟打造愈加細緻
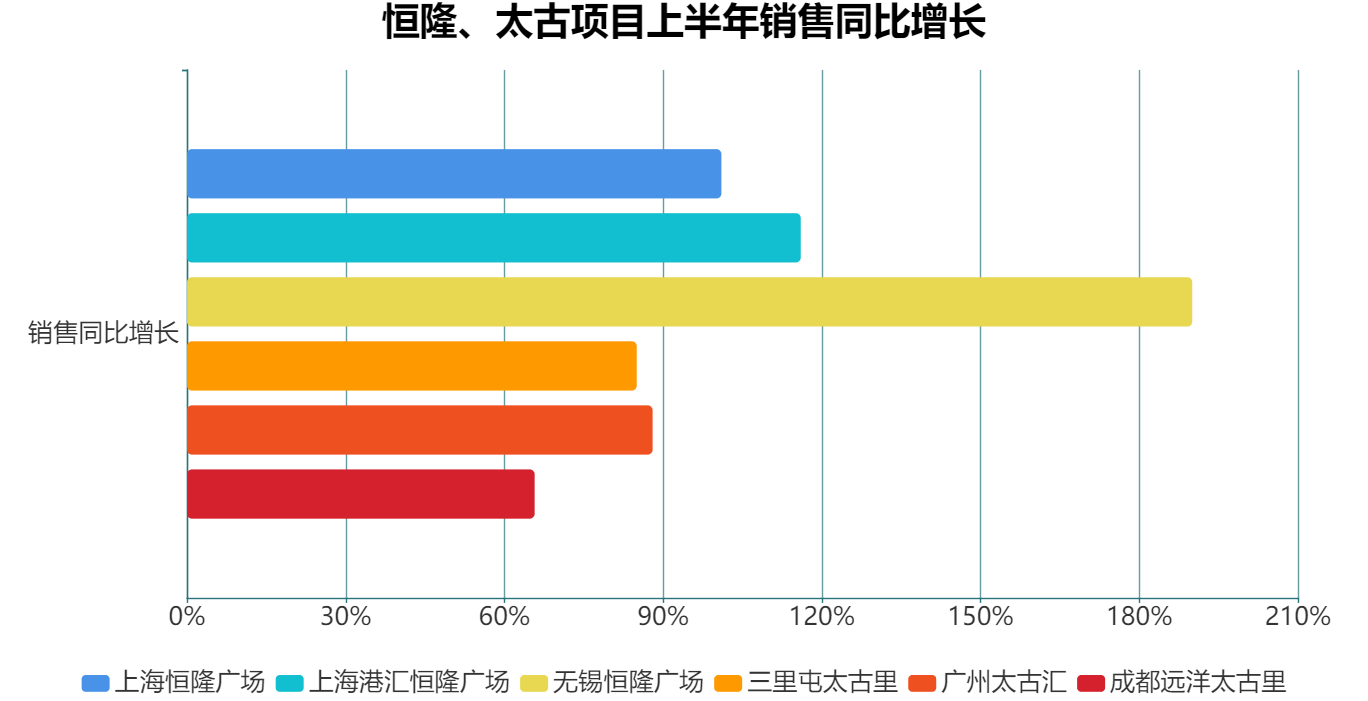
從企業披露的財報數據來看,得益於奢侈品的強勁增長,港資高端商場業績表現亮眼。如恆隆和太古旗下的高端項目上半年銷售增長幅度喜人,均超50%。
受益於營業額上揚,租金收益亦非常可觀。恆隆上半年內地商場收入22.32億元,同比增長38%,其中增長幅度較大的均為高端商場,上海恆隆廣場租金收入增幅達56%。
數據來源:企業財報,觀點指數整理
疫情之下,國內奢侈品消費逆勢增長。進入2021年,國內疫情得控制,但境外旅遊依然受限,促使國內奢侈品消費轉向線下高端商場,上海、北京、廣州、深圳是奢侈品消費的重要城市。得益於此,該類商場均錄得不錯的業績。
此外,免稅經濟帶來的影響也不可忽視。海南在開放型經濟發展的推動下,免稅購物店迅速崛起,其中三亞超越國內大多二三線城市,成為國內奢侈品消費的主要目的地之一。
奢侈品消費持續火熱外,首店經濟的熱度也沒有下降。作為國內首店首選的北京、上海、成都等城市,年內引入了不少首店品牌。
數據顯示,今年前三季度共696家首店落地北京,是去年全年的3.8倍,成都首店落戶227家。據觀點指數不完全統計,僅三季度,北京代表性的購物中心就引入不少首店。北京朝陽大悅城期內引入5個首店,數量最多;“首店收割機”的三里屯太古里則引入3個首店,包括2個全國首店及1個北京首店。

數據來源:公開資料,觀點指數不完全統計
細分業態類型來看,主要可分為餐飲、服飾、珠寶、潮牌、生活以及相關集合店。佔比方面,餐飲作為基礎業態的比例最大,其次是集合店,再則是服飾和生活類業態。可以發現,當下購物中心引入的首店中集合店越來越多。
相比傳統店鋪,集合店類業態能為消費者提供更多元的選擇,滿足一站式購物需求。目前的集合店多為潮牌、服飾類集合店。基於集合店自身特點,未來新興與傳統品牌有望藉助集合店類形式激發消費者購買活力。

數據來源:公開資料,觀點指數不完全統計
值得注意的是,目前購物中心的首店引入更加精細,會更多考慮業態創新,形成特色亮點。就目前的趨勢來看,上海、北京、成都等地項目重點關注服裝、美妝業態,同時也青睞文創、劇本殺類沉浸體驗業態。
首店經濟對於購物中心發展具有重要作用,但首店的招商落地與商業項目業態組合應該相輔相成,此外運營者還需洞悉消費者變化,注重場景空間升級、提供運營管理體系保障。
商業輕資產持續深入,分拆重組成主流選擇
對於商業地產的發展,越來越多企業專注於商管業務,進行輕資產相關業務擴展。
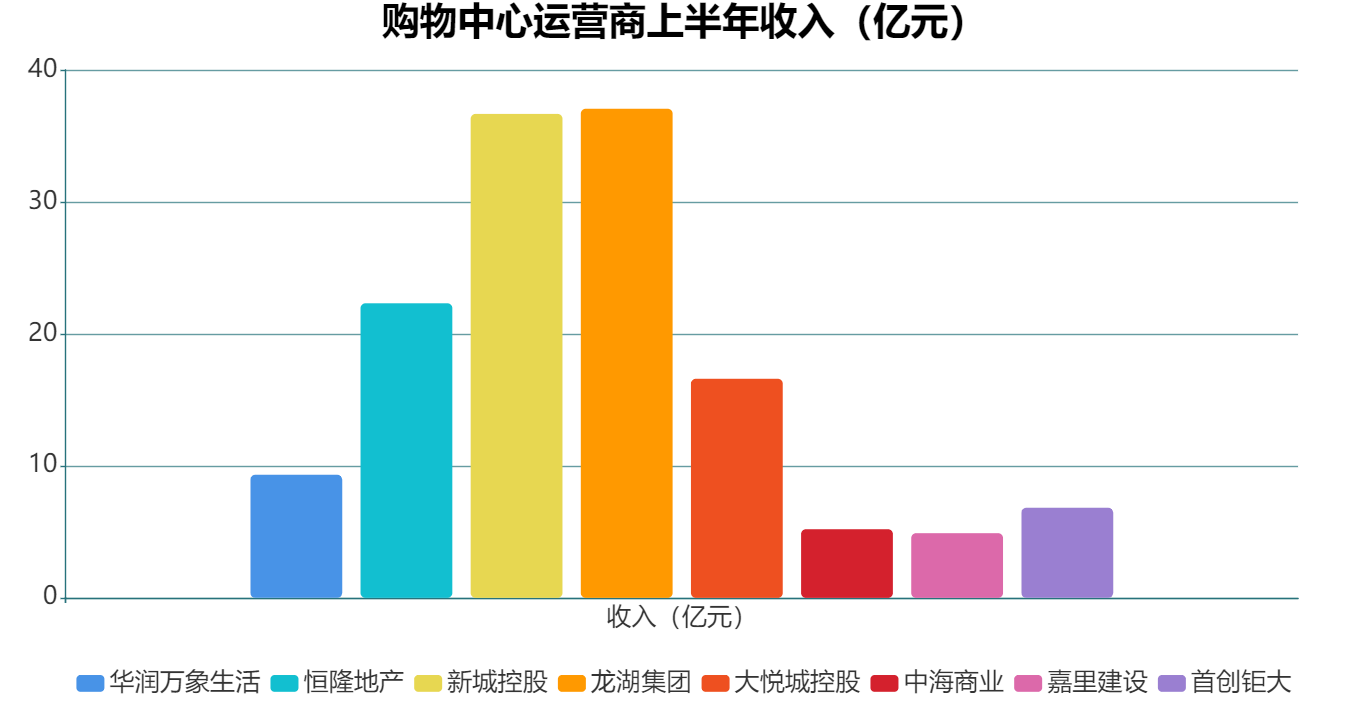
收入上可以看到,自持規模較大的企業,收入較可觀,但投入也較大,回報週期較長。商管類企業收入雖然不及前者,但投入較少,後期能收穫長期穩定的現金流。
數據來源:企業財報,觀點指數整理
目前已上市的商管企業在資本市場表現、業務發展上都有亮點,因此有不少後來者亦計劃分拆旗下商管業務獨立上市,以輕資產輸出的模式發展。
如瑞安房地產擬分拆瑞安新天地在港上市,並已於9月提交招股書。該企業擁有多個位於核心地段的優質物業,商管收入較為穩定,並嘗試管理母公司以外的第三方項目,具備一定市場競爭力。10月下旬,萬達集團旗下商業運營平臺萬達商管亦向香港聯交所遞交了招股說明書。
企業分拆商管業務上市,是目前輕資產趨勢下的較優選擇,但未來發展還是要依靠自身的運營和管理能力。
按目前已上市商管企業的運作模式來看,項目獲取方式主要由母公司輸送和第三方拓展。規模效應是目前商管企業的主要關注點,當下不少已上市企業都在加速擴張,佔據先機和市場。
但就未來增長性而言,更多獨立第三方項目更能體現企業的自身運營能力和品牌號召力,也能降低對母公司的依賴。未來,隨着母公司資源支持減少,企業的獨立拓展能力將成為競爭關鍵。要關注到的是,優質標杆項目無疑是企業進行外拓的名片,具有典型項目的企業更具有擴張優勢。
商業市場的機遇也給商管業務帶來更多的想像,目前國內購物中心市場空間較大、行業集中度較低,存在着許多結構性機會,大量項目由於開發商缺乏專業管理能力和經驗積累,成為了收益較低的低效資產。
值得注意的是,商管業務雖然利潤率高,但運營更具難度。而且,不同於住宅物業超長期合約,商業運營服務合約通常是3-5年一簽,這意味着運營能力不夠的企業將被市場淘汰,優勝劣汰將是常態。
商管業務分拆上市之外,資管也是大方向之一。
9月,由凱德集團分拆出來的凱德投資在新加坡交易所上市,成為資產管理規模亞洲第一、全球前三的房地產資管公司。截至2021年6月30日,凱德投資資產管理規模達1190億新加坡元(約人民幣5700億元)。
這是凱德集團向輕資產業務轉型的重要一步,投資管理業務資本效率更高,上市與資本密集型的開發業務分隔,能讓其保持相對獨立,獲得更大的靈活性。
此外,打包部分物業以信託形式上市也不失為選擇之一。近段時間,新城控股和寶龍地產先後宣佈分拆部分商業物業以REIT形式分別在新交所和港交所上市。這種方式的底層資產組合選取相對靈活,能夠打通資本市場渠道,促進商業地產的輕資產化運作。