
觀點指數 過去一年裏,房地產行業經歷深刻變革。立足於“房住不炒”、長效機制等基調,土地供應、金融監管、租賃市場等領域相繼釋出政策,房企加速調整發展結構及模式,以維持健康可持續發展。
隨着主業進入發展瓶頸期,商業地產成為不少房企拓展第二盈利增長點的關鍵業務。不過受累於資金上的壓力,年內商業地產開發投資稍顯謹慎,以練好內功、維持現有項目的發展為主。
同時,主業的變革亦給商業地產發展帶來新思路。輕重資產分離成為潮流,年內不少企業釋出分拆商管上市的信號, 而且從已上市的商管公司的資本市場表現來看,市盈率、漲跌情況普遍優於母公司,這也說明投資者青睞低風險、擁有穩定現金流發展模式的標的。
年內商業地產行業集中度有所提升,帶動資產間的流動。截至2021 年10 月23 日,房地產的併購數量和金額幾近超越2020 年全年,單筆併購金額提升了26.7%。預計在接下來的2 個月時間裏,併購數據有望超過去年。
實物商品網上零售增長勢頭良好,二線城市復甦強勁
年內至今,與地產開發行業遇到的“驚濤駭浪”不同,商業地產繼續保持自己的節奏,總體保持穩定向上發展。
從國家統計局發佈的數據來看,2021 年1-9 月社會消費品零售總額達到31.81 萬億元, 同比增長16.4%,增速相較2019 年同期提高8.2 個百分點。全年來看,一季度社會消費品零售總額恢復較好,同比增速超過30%。進入二季度, 受國內零星疫情影響,多地消費市場受到波及,社會消費品零售總額同比增速逐月下跌,但依舊維持兩位數增長。8 月增速首次在20% 以下,9 月則進一步回落至16.4%。

數據來源:國家統計局,觀點指數整理
其中,2021 年1-9 月實物商品網上零售額累計值為7.5萬億元, 同比增長15.2%, 佔社會消費品零售總額的23.6%,相較年初的20.67% 的比重,錄得近3 個百分點的提升。
在實物商品網上零售額中,2021 年1-9 月吃、穿、用三類的零售額分別增長20.2%、15.6% 和14.5%,前兩類的復甦勁頭明顯更足。而在城鎮居民各項消費支出中,食品菸酒對比2019 年1-9 月的佔比提升也較為明顯。
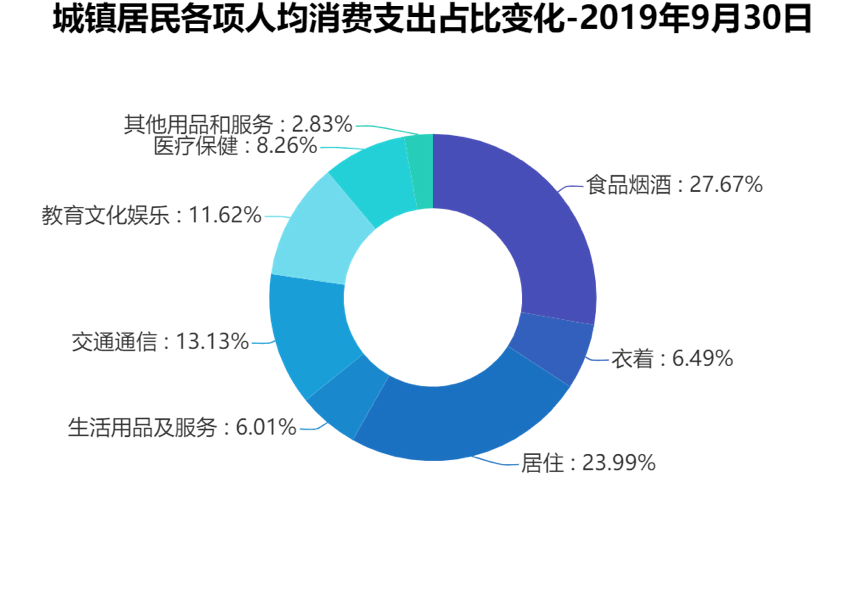
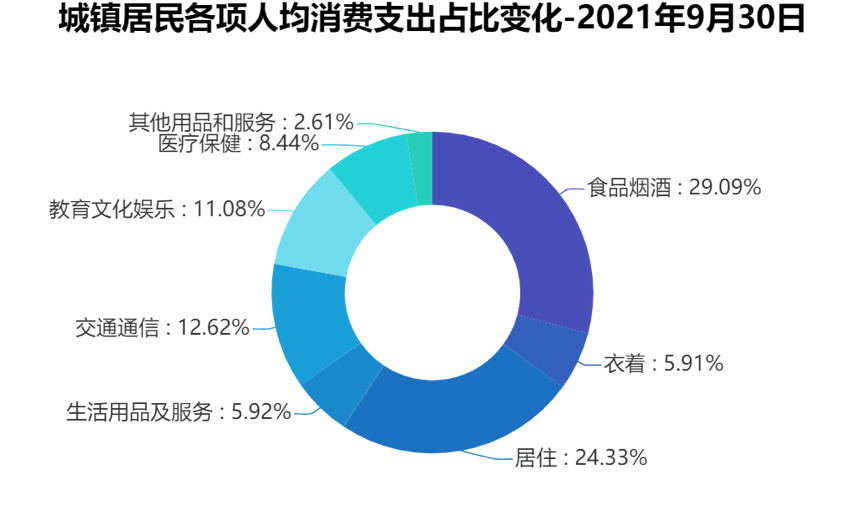
數據來源:國家統計局,觀點指數整理
可以看到,自2020 年疫情以來,社會消費品中的相當部分需求轉向依靠線上滿足,這也促動了部分購物中心、百貨等商業業態積極進行線上線下融合,實物商品網絡化銷售。同時,吃、穿上的剛性、強勁需求,也促使商業地產商有更多的相關招商及創新動作。
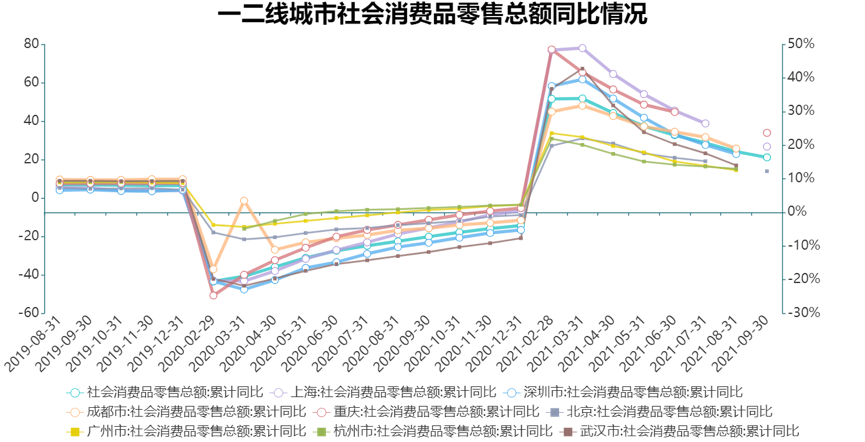
具體城市的表現上,城鎮地區的社會消費品零售總額達27.59 萬億元,同比增長16.5%,佔社會消費品零售總額的比重為86.74%,鄉村地區佔比13.26%,城鄉消費不平衡問題仍然有待緩解。
數據來源:國家統計局,觀點指數整理
一線城市的消費復甦有所分化,其中上海前9 月累計同比上升19.6%,明顯高於全國水平。而廣州、深圳及北京則稍顯遜色,這與上海整體的消費市場一向較為活躍有關。
開發投資謹慎,商業建築供應過剩有所緩解
隨着主業遭遇瓶頸,商業地產成為不少房企拓展第二盈利增長點的關鍵業務。但是受累於資金端的影響,今年以來開發投資稍顯謹慎。
國家統計局發佈的數據顯示,2021 年1-9 月全國房地產開發投資累計值為11.26 萬億元,同比增長8.8%;較2019年同期增長14.86%。回顧全年,這是該指標首次增速為個位數,年初增速最高為38.30%。

數據來源:國家統計局,觀點指數整理
開發投資增速的下滑,進一步表明房企資金端的精打細算, 開發投資的投入面臨壓力,同時這種謹慎也延續到商業地產領域。
2021 年1-9 月,商業營業用房和辦公樓的開發投資累計同比增長速度均轉為負數,在9 月之前,兩者的累計同比也已經逐月下降。
其中,1-9 月商業營業用房的開發投資累計值為9422.83 億元,同比下跌1.3%,較2 月下滑29.1%;辦公樓開發投資累計值為4446.29 億元,同比下跌0.5%,對比2 月的22.8% 的增速錄得較大下降。
兩者的開發投資轉負,反映了房企資金壓力加劇,難有較多餘力顧及新項目的開發,以鞏固舊商業項目的運營為主。
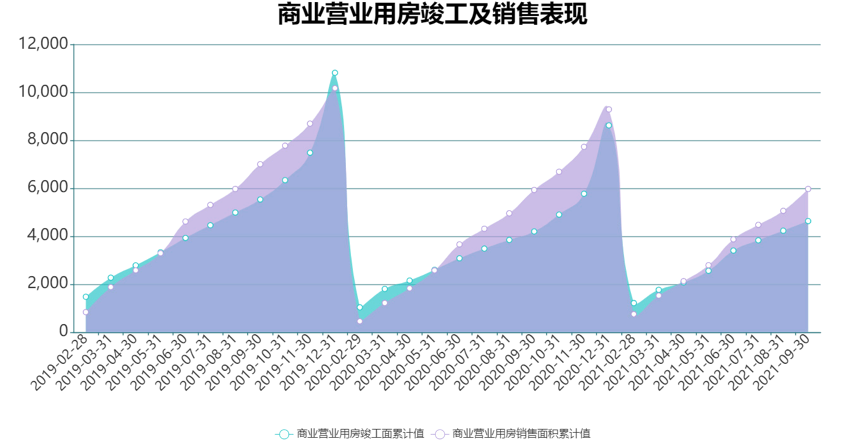
庫存方面,辦公樓和商業營業用房庫存有所消化,年內銷售和竣工面積差值逐步擴大。以竣工與銷售的面積簡單觀察,2021 年1-9 月辦公樓的竣工面積為1662.19萬平方米, 銷售面積為2256.95 萬平方米。從上圖可以看到,自4 月以來,銷售面積一直大於前者,差值由14 萬平方米擴大到9 月的595 萬平方米,辦公樓的庫存得到有效消耗。

數據來源:國家統計局,觀點指數整理
商業營業用房方面,同樣出現銷售面積完全覆蓋竣工面積的現象,差值由2 月的-460 萬平方米擴大到9 月的1340 萬平方米。
今年以來,不少城市發文明確表示要嚴控大型商業綜合體的規模和數量,避免商業過剩和同質化競爭,預計商業建築供應過剩的現象將得到進一步緩解。
輕資產成發展關鍵詞,分拆商管上市熱潮持續
過去一年,不管是購物中心、寫字樓,或是聯合辦公和長租公寓,“輕資產”均被頻繁提及。根源在於輕資產可以減少投入,規避資金風險,同時可以提高效率,最大化規模, 奠定品牌優勢。
以涉及傳統商業業態的企業來說,年內龍湖商業全面啓動輕資產模式,開啓複製之路,並簽約華東首個輕資產項目。此外,保利商業、凱德、萬達等均繼續加大發展輕資產。
今年3 月,凱德集團進行業務重組,將房地產業務私有化, 以專注於投資管理的輕資產發展。最新的10月,珠海萬達商管提交招股書,截至2021 年6 月30 日在管的380 個商業廣場中,輕資產佔比27.89%,162 個儲備項目中輕資產佔比達到82.10%。
無獨有偶,聯合辦公方面優客工場以“輕資產戰略實現規模化”,截至6 月30 日,輕資產業務已簽約154 個場地, 同比增長141%,並於10 月在墨爾本落地海外首個輕資產項目。氪空間亦在內部孵化了新的產品線Kreator Space, 以輕資產模式運營。
隨着商業地產的深入發展,術業有專攻,從業主體不在執着於所有環節的覆蓋,而是集合自身的優勢專注於少範圍業務,商業地產進入專業化時代。在此過程中,輕重逐漸分離,表現形式上以重資產的REITs 以及輕資產的商管公司為主。
輕資產是對抗風險的較優選擇。可以看到,年內輕資產屬性商管上市公司在資本市場上的表現要普遍優於母公司。2021 年1 月1 日-9 月30 日,寶龍商業、合景悠活、華潤萬象生活、中駿商管的市盈率(TTM)明顯高於母公司, 分別為26.79、18.81、63.91 和32 倍,母公司市盈率(TTM) 均為個位數。

數據來源:Wind,觀點指數整理
區間漲跌幅方面亦表現亮眼,不少商管公司前三季度漲幅優於母公司,其中華潤萬象生活區間漲幅為20.72%,跑贏恒生指數30.47 個百分點。
資產證券化方面,國內首9 個基礎設施公募REITs 正式登陸資本市場。10 月中旬,再次受理3 只公募REITs基金, 加上4 月受理的中國鐵建申報項目,合計4 只,產業園和收費公路項目各佔一半。另外要關注到的是,目前還有包含東湖高新、深圳能源等在內的6 家上市公司發佈關於開展REITs 申報發行工作的公告。
7 月公募REITs 擴容至公募REITs領域,國家發改委明確將保障性租賃住房(包括各直轄市及人口淨流入大城市的保障性租賃住房項目)納入REITs 試點項目。
雖然購物中心、寫字樓等商業業態目前暫未納入公募REITs,但是以REITs 發展成熟的國家來看,商業地產是REITs 市場不可或缺的重要組成部分,後續發展值得期待。
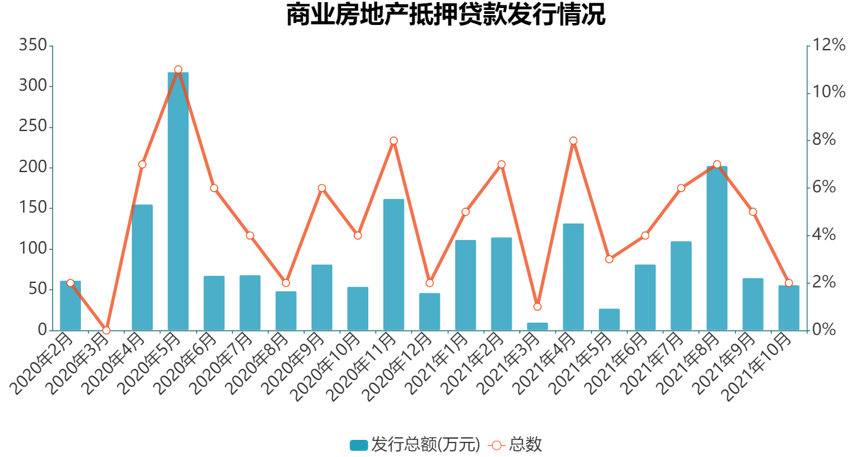
類REITs 方面,2021 年1-9 月商業房地產抵押貸款發行總數為42 支,發行總額為798.32 億元,比2020 年同期數量增加1 支,總額減少55.74億元,平均單隻發行額度減少1.83 億元。
數據來源:Wind,觀點指數整理
可以看到,年內地產行業負債指標改善壓力劇增,受此影響, 商業地產領域的融資亦有小幅下降。
商業地產集中度再提升,收併購市場火熱
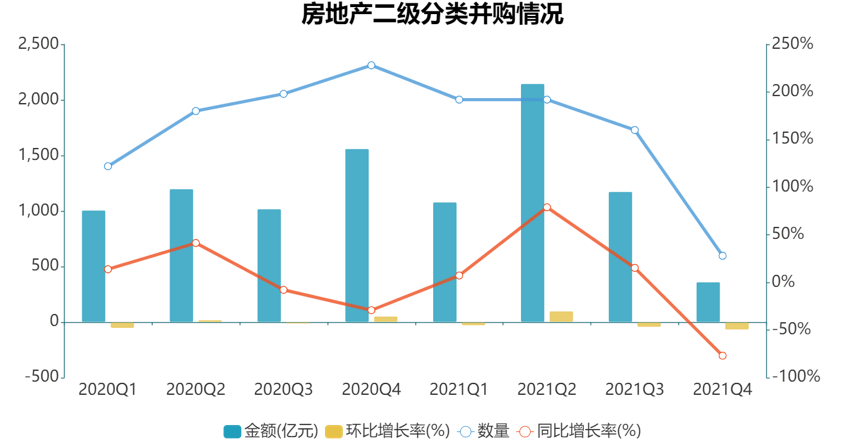
如上所述,受資金端以及財務改善的要求,不少房企或主動或被動地做減法,對現有的資產組合做調整,年內資產交易頻繁。
數據來源:Wind,觀點指數整理
數據顯示,截至2021 年10 月23 日,Wind 房地產二級分類下的併購數量合計572 起,相較去年同期減少156 起; 涉及金額合計4761.23 億元,較去年同期下降23.59 億元。通過對比可以明顯看到,今年單筆併購的金額平均為8.32 億元,比去年提升了26.7%。
要注意到的是,距離年末還有近2 個月的時間,因此今年的併購數據極有希望超過去年。換個角度來說,疫情疊加行業深度調整的陣痛在2021 年會進一步顯現。
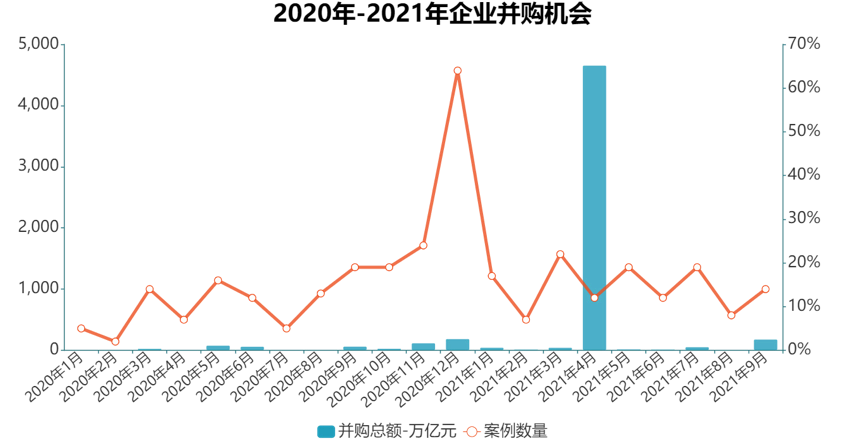
市場機構數據顯示,2021 年前三季度,全國錄得商業地產大宗交易金額超過1600 億元,同比增長超過20%。代表案例有博楓89 億元收購上海悅薈等五個購物中心、平安人壽330 億元收購凱德集團來福士資產包等。
大宗交易頻現,參與主體亦更加多元。今年以來可以看到, 除了傳統的房地產企業、投資機構,險資如平安人壽、自用買家如字節跳動等,也開始活躍在商業資產交易市場, 如7 月字節跳動買下鐵獅門上海尚浦領世19.5 萬平方米辦公項目。
1-9 月, 自用型買家促成的交易佔總交易的比例超過30%。
數據來源:Wind,觀點指數整理
潛在併購機會方面,2021 年1-9 月房地產領域合計有130宗、涉及金額5040.18 億元的併購交易有待進一步進行。
展望四季度及來年,行業中仍有少量資產包交易正在進行中,因此今年的商業地產交易數據有可能進一步上漲。