
主持嘉賓
張菲澳 CFA MRICS平安信託海外REITs業務負責人
對話嘉賓
葉劍生 燕鳥資本創始人、CEO
林述斌 財團法人日本不動產研究所大中華區董事總經理
方旭東 朗詩青杉資本副總經理兼基金管理部董事總經理
孫 波 世聯行集團資管顧問線總經理
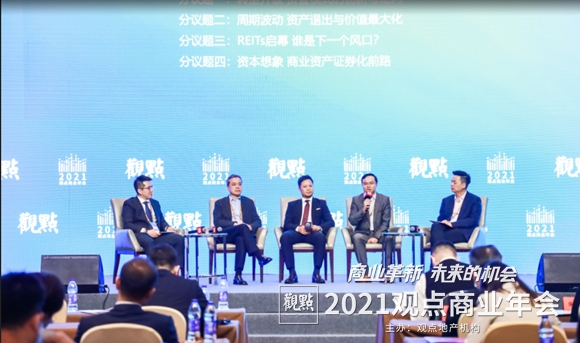
張菲澳:非常感謝各位來賓的堅持,非常高興受到主辦方的邀請,和大家進行交流,我們的主題是資管價值長路,我們在這條長路上探索資本市場的迴響。
這一場有四個議題,我們如果壓縮時間的話,可以簡單的聚合為兩個關健詞,一個關健詞,第一場和第二場講的是上個禮拜朋友圈非常熱的一篇文章,叫做進化的力量。面臨疫情,面臨地產行業的周情,我們資產能力和價值退出的選擇,我們的嘉賓會帶來關於進化上的什麼觀點。
三四個議題講的是同一個意思,就是說,討論商業證券化,我們一直講REITs,最終大家講的是終局,這個很有可能就是現在一直在探索並且已經先行先試的,國內的基礎設施REITs,包括香港和新加坡為主的這些商業房地產REITs。我從左手嘉賓開始,我們進入第一個話題。轉型升級,資管模式的創新與走向。
資管是商業永恆的主題,既代表了調性,也代表了我們資本市場最願意買單的部分,在這個議題當中,我想請葉總和孫總,兩位是資管行業的專家,我的問題是,在這一年裏面,以你們各自的賽道和觀察來看,資管模式轉型和創新,大概體現在什麼樣的方面?葉總。
葉劍生:謝謝主持人,從資管的募和投兩個方面看看新的趨勢。實際上,我們燕鳥在租賃租房上已經做了三年,在投的第一個趨勢,我們認為以前做租賃權的基金,會開始有做重資產的機會了。我們也看到,在上海和深圳有很多特殊目的用地的出現,這些其實並不僅僅是國有企業可以做,深圳的一些民營企業也可以做。
上個月深圳的一個民營企業就拿到了租賃用地。我們認為在這種經營權到重資產的轉變上,已經開始有這個窗口了。第二個投資的轉向,我們一直在探討存量市場,但其實在租賃住房裏面還有一個增量的市場,買一塊地建造、運營,做持有REITs,這個市場會更大,會更有社區的概念。比起普通的一棟樓、兩棟樓或者幾層的收購來說,這個居住的品質感會更強。我們認為這個可以理解為增量,以前是地,後來變成房子。這是投的方面的新的趨勢會發生。
私募這塊,在持有領域上,大部分的外資基金是很有優勢的,為什麼?因為他們基金的週期很長,十到二十年的基金都有,基本上在國內是沒有對手的。但是隨着REITs的發行,他們最大的對手來了,就是很多小B到大C的錢,會通過REITs進入市場。這是非常清晰的轉變,核心是以前做資管的怎麼升級成長為REITs,這樣可以省去很多拜碼頭的事情。
孫波:我是深圳世聯行的孫波,我們一直是一家房地產服務機構,我們世聯行的資管已經有十年了,從2011年左右開始做,基本是立足於服務來做,十年的資管之路,其實也做了很多的嘗試。我們在做聯合辦公、物業管理、空間運營、公寓的運營,還有酒店的運營,還包括做城市資管,包括公建設施,城市公園等等,做了很多的嘗試。
路都趟了一遍,有很多的經驗。現在我們也在進行一個變革,我們大資管業務是世聯未來整體的增長業務。包括我們的模式,從以前的重到中,到現在的輕重結合,各種業務都在逐步的推動。包括以前的紅普公寓(音譯),到運營到輕資產的運營輸出,這些是世聯在資管路上做的很多嘗試。未來有機會可以和在座的同仁們一起進行交流和分享。這裏面很多經驗是很值得探討的。
第二,我們一直在說資產管理,從資產管理來說,以前經常說的投融管退,我個人理解更應該是在項目層面上的思考。從整個投資的模式或者說企業經營、運營的角度,我們覺得可能會要換一種思考的路徑。關鍵來說是三個關鍵詞,第一是投,第二是營,第三是換。作為一個公司來說,必須要考慮到平衡型,要實現適度冒險之下實現量力而行。怎麼理解這三個詞呢?我簡單說一下我們的想法。
第一個,投。在現在的市場行情和現有的大背景下,可以看到我們更強調如何做輕,如何讓我的資產更安全。這是目前大家都面臨的同樣問題。這個輕如何解讀,對不同客戶和主體來說,他所代表的是不一樣的。比如說有獲取成本的輕,更輕的物業。我在深圳這兩年接觸了大量的公司收購物業,大家開出的條件都很低,買賣雙方和交易雙方的預期相差很大,這也是對風險的認知和控制。還有是長期的租約鎖定和保障,這也是我們可以理解的輕,特別是對一些純服務企業來說,這是需要做探索的。
第二個詞,是營,這個可以說是運營,我們之前說物業管理是最簡單的,因為更多強調空間的維護而已。在內容上的運營,現在是很頭疼的問題,大家也在進行不斷的嘗試。核心可以理解為產業的定位和產業人羣的鎖定。因為不同的運營項目,最終核心是要為城市和產業,為產業人羣進行服務,所以,他的核心能力的構建很關鍵,特別是對於客戶羣體的研究,對於這一類產業客戶羣體的研究很關鍵。
舉幾個簡單的例子,我們曾經做過一個95後人羣的調研,這個調研基於很多方面,其中對於住的方面來說,他們在一套住宅裏面,或者居住空間裏面,讓他們做一個選擇,說我最想去掉的是什麼?他們70%的人去掉了廚房,這個可能就是95後,甚至00後的選擇。對他們來說,廚房是一個奢侈品,是一個可用意義不大的空間。這是一個典型的案例。另外對於不同的產業來說,我們在深圳也遇到過一些IT企業比較聚集,比如他們只願意在南山上班,不願意到羅湖工作。
第三個是換,以前我們說是交易,把轉出去,我交易了,有其他人接手了。現在我們理解是再改造,特別是對持有人來說,因為現在交易只會越來越難,因為資產的價值在一定時間裏面會有一個天花板。這個天花板會決定了我交易的路徑和我交易的模式不一樣。所以在考慮到我們這種物業和資產的時候,我們更願意用兩個週期或者三個週期來考慮。如果一個週期是五到六年,我們更願意兩到三個週期,仍然是一個可以持續更新、運營的項目目標。要不然很可能會變成一個沉默成本(意義)。
張菲澳:我們進入第二個議題,週期波動,資產推出與價值最大化,這個有請林總和方總。
林總是專家,中國和過去的日本似乎碰到了一樣的問題,一方面要抵禦行業週期,另一方面也要應對人口老齡化的灰犀牛,這些都會影響資產的價值和退出,特別是退出,從您日本的長期工作經歷,在價值波動和資產退出上談談您的看法。
林述斌:好的,感謝主持人。我本身過去20年在地產行業裏面看的比較多的是中國和日本兩個市場,特別是現在中國相對來說房地產進入了下行通道,我在觀察這兩個市場週期的時候,其實是有很多相似點的。特別是兩個國家都是東方國家,還有老百姓對於房子的迷戀,投資的邏輯,還有跟歐美有一定的區別。
中日兩國是比較相近的,大家很清楚,過去二三十年中國房地產發展的週期,其實和日本有很多相似的地方。在九十年代之前,日本也走過了這樣的房地產非常繁榮的階段,九十年代以後,房地產一直在走下行通道。這其中有很多原因,包括中國的經濟發展模式和日本在很多時候也是很類似。
中國現在到了房地產相對比較下行的通道,過去日本也經歷過,九十年代後期日本泡沫經濟破滅,資產價值下跌,所有的產業界都在尋找新的出路,在這個出路裏面就誕生了REITs,這個話題我們等一下在第三第四個議題中會討論。要考慮資產在抵抗週期出路上,大家談比較多,公募REITs是一個非常重要的工具,我本身做REITs這麼多年,在中國一直在談REITs,在經過十年左右的準備,現在終於有REITs產品誕生了。
看看日本的市場,包括日本東京和幾個成熟的市場,在相對成熟的房地產投資市場,它的主要操盤者和管理人,主要的玩家,都是REITs。東京現在百分之七八十以上的大宗交易都是REITs買的,市場見不到個人買家,也見不到一般企業買家,都是REITs。都是一羣專業的選手在做。
談到現在房地產新的下行通道,退出工具是有的,越是這樣的時候,越是考驗資產運營管理能力的時候。過去我們已經習慣了長期的上行通道,不太注重於細節的管理,資產運營管理,服務,或者價值提升能力等等。越是這個時候越能體現出專業不動產資產管理能力的價值,或者說最起碼的保值能力。
日本長期在下行通道,並不代表資產都會變成不良資產,九十年代有很多不良資產,裝到資產包裏面,裝到REITs裏面,後來通過專業管理以後退出的很漂亮,收益非常好。從日本的經驗來看,REITs這個時候是專業的退出渠道,我們呼籲公募REITs要儘快的擴容,到全面資產的開放。第二個,培養專業的資產管理人才團隊能力,這是我們行業共同需要關注的提升。我就先分享這些。
張菲澳:謝謝,下面請教方總。方總是去年這場的主持人,我翻了去年的實錄,把他去年拋出的問題現在再提出來,您的機構有沒有新的進入和退出,您認為投資和退出主要的算帳邏輯是什麼,對未來的展望怎麼看?
方旭東:謝謝主持人,這裏面有幾個關健詞給大家做一個彙報。
第一個是週期,我們其實都非常樂觀,或者說有非常好的心願,能夠有一個正常調整的週期。這個週期是我們以前說的小週期,不管是三年還是五年,但是到今年這個時點,可能光看小週期已經不夠了。從我們這代人開始,在二三十年的大週期已經結束了,非常明確的結束了。
在未來的十年也好,十五年也好,2035年這十幾年的大週期,對地產這個行業,我們自己的判斷,不一定會像日本那麼明顯的調整,但是大的趨勢是類似的,大的增長基本沒有,是一個穩步的調整,甚至是陰跌的過程。這是我們對地產大週期的判斷。在這個大週期裏面,影響了所有人,影響了財政,影響了金融機構,影響了從業人員,更影響了老百姓。對於我們做地產基金的從業人員來說,我們在裏面應該怎麼做?
我們是這樣來做的應對。第一,調整投資方向,以前比較專注的不管是開發還是散售業務,我們正常做,不積極也不勉強,我們能做到的是不虧錢,賺多賺少的事兒。第二,相對謹慎的做,是對於持有辦公這個賽道,我們會相對謹慎的。
第三個,長租公寓這個賽道,我們會相對積極一點,這裏面也分成改造類的長租公寓,和一些租賃性用地、用房兩大類,這裏面的挑戰對地產基金來說又是不一樣的。我們更傾向於第一類,因為第二類裏面有兩個問題是目前不太敢碰的,第一是轉讓的合規性和流動性,第二個是有可能對於這一類資產的價格管控。
這是我們非常謹慎的。第四類,我們發現了一類有可能相對會大力做的物業,也是我們今年7月份剛剛收購完成的項目,是一個養老公寓,公寓+養老的概念。養老這個產業不用論述,已經是事實,中國未來的養老是鋼性的,而且是沒有很好的解決方案的。
特別是中高端的養老。我們把養老和公寓做一個結合,什麼概念呢?目前第一個項目是在無錫,把無錫一個相對核心地段裏面的閒置公寓資產,這個資產正常在市場賣是價值很低的,基本很難實現去化,但是通過我們朗詩常青藤服務和養老設施,把普通公寓打造成針對老人的養老公寓,這個公寓做完了以後,我們測算和市調,可以達到什麼水平呢?把普通賣不掉的公寓價格賣到和旁邊住宅相當的價格。這樣我的投資邏輯就成立了。
這樣類似的投資模式,我們第一個已經收購完成,第二個和第三個,在上海的,在南京的,正在儲備中。這是第四類,我們有可能會大力做的小的賽道。謝謝。
張菲澳:謝謝四位嘉賓,我聽到很多樂觀的東西,也聽到很多淡定和從容。
資管是一個永恆的主題,不管行業怎麼變化,總有新的機會出來,光有好的資管還是不夠的,我們還要退出,下面我們就聚焦一下REITs,REITs是現在最火熱的話題,中國REITs教父孟老師說,中國眼下除了REITs沒有更好的金融創新可講。在REITs,大家認為是增量進入存量以後,資產盤活的非常重要的出口,也可能是商業證券化的終局,這一部分我們四位嘉賓,每人用兩分鐘時間,談一下,對風口、終局或者破局,或者您機構最關注的話題。
葉劍生:我們團隊創業的時候,2016年我們就是期待REITs的出現,我們把REITs看作是既懂地產又懂金融的兩棲人才的不可多得的時代機遇。也迎合了中國地產從增量到存量的轉變,這是我第一個判斷,這是難得的機遇,大家可以一起做。
第二個,我們更看好的是在解決居住的租賃住房領域,乃至於為實體經濟提供物理空間的產業園區,我們認為這兩個一定是長青樹,我們還是聚焦長租公寓和產業園區這兩個賽道。
林述斌:市場需要很長時間的培育才有穩定的收益,變成好資產,一個商業可能需要三到五年的培育。但是我們現在的資金端提供的資金是短期的,短到半年一年,兩三年,這個錯配一直是我們房地產從業人員的痛點。這就造成了我們必須要短期內實現收益,儘快的拿到回報,儘快的銷售,儘快的資金回收。
這裏面就存在很多房地產從業人員很多想發揮的優勢沒發揮出來,因為沒有充分的時間發揮。REITs就解決了這個很好的問題。我們葉總也提到了,以前海外的資本,十年二十年的,國內融資是鬥不過這些資金的。REITs出現以後,我們個人得,機構的,這些長期資金進入賽道,培育這個市場,讓我們可以靜下心來做好東西,當一個人可以靜下心來做事情的時候就是精品。為什麼日本人做東西好,匠人精神,我認為他們就是慢,慢工出細活,別人一天可以做一個產品出來,他要花十天,我花十倍的時間做的話,什麼東西做不好呢?
我們進入一個慢節奏,我們要慢下來,回顧一下自己的優勢,把東西做好。只要把東西做到精,市場總會買單。REITs就是解決這個問題,給你提供一個安心安全長期的低息的融資環境,讓專業賽道做好產品。將來的房地產行業一定是分工非常明確的,資金歸資金短,資產歸資產端,運營歸運營,建設歸建設,所有的人幹好自己的事情,這樣房地產生態鏈會形成非常良性的狀態。
心態也會迴歸平衡,大家都在一個賽道里面賺自己該賺的錢,通過自己的勤苦付出,賺自己的錢,打造一個全新的房地產局面。REITs就是給整個行業帶來新的變革性的、衝擊性的理念的轉化。我們是非常支持REITs儘早在整個產業鏈裏面全面開花,是這樣的想法。
方旭東:謝謝主持人,關於REITs的話題,我一直有一個跟大家不是很一樣的觀點,REITs的推出,在我看來,對於從業人員是有利好,更有挑戰。利好在什麼地方?利好在於如果是一些主體不錯,資產位置也還可以,運營也不錯,這一類的業主,這一類的從業機構,他們是可以通過不管是REITs還是REITs的方式,實現自己現金流層面或者項目層面的退出,或者部分退出,這是一個好的事情。
但是,它的挑戰在我看來是更大,什麼挑戰呢?REITs,不管是長租的REITs,還是商辦的REITs,如果真正推出的話,對存量資產的價值會有一個非常大的價值重塑和重估。什麼原因呢?
首先推出的是最好的背景,最好的城市,最好的地段,這些地段的資產如果要想有一個不錯的發行,他需要給投資人帶來什麼樣的預計分配?起碼不能低於450,可能還要再更高,如果說這一類標杆型的物業,它的可分配的都要達到450以上,我們這些從業人員手裏面所持有的存量資產,跟這類標杆物業比,你需要達到什麼樣的分配率,才能發出去,如果達到這樣的分配率,你的價格要調整到什麼程度,就算按照持有成本發行,能不能發得出來?都是一個很大的問號。謝謝。
孫波:謝謝主持人,結合剛才幾位嘉賓說的,大家更關注是金融層面,就是REITs的推出,我們更關注是什麼樣的物業,或者未來什麼樣的機會才具備很好的做REITs和資產證券化的標的。這幾年我們一直在不斷的研究,包括我個人也在看。現在從市場的反應來說,第一個,如果是辦公的話,應該是以產業聚集的辦公,會比中心區的更具有價值,因為他具有成長空間。
比如深圳,廣州,這些一線城市的二線中心區,或者副中心區,產業聚集區,商辦市場是非常好的,出租率非常高,回報也OK。如果對商業來說,這是一個永恆的話題,因為我們現在的商業體量,不管是供應還是現在存量,都非常多。包括這幾年,通過城市更新做改造的存量商業比例已經很高了,去年是13%還是14%,今年會更高。這個過程中,我們覺得會有兩類的物業未來更具有很好的管理和運營價值。
第一是三到四萬平米的社區商業,鄰里型的商業中心,他足夠靈活,具備很好的管理條件,或者說招商運營的條件,他主要是對居住區的人服務。第二是一到兩萬平米的產辦類的配套商業,這個是跟產業園區的園區結構吻合的。
這兩類物業對於路徑來說,就是走小而美,規模不大,但是主題特色非常鮮明,而且實現本地化,跟產業的人羣和居住的人羣生活息息相關,和工作息息相關,這個是未來會真正在長跑中跑出來的資產。這是我個人最近的一些考慮。謝謝主持人。
張菲澳:謝謝各位嘉賓,時間關係,我不再過多展開,我只談一點。從投資者角度來看,現在開發的項目,拿地的項目越來越少,包括美元債,包括債券都出現各種風險,其實我們的客戶可投資的東西越來越少,這個對於REITs最有利的就是客戶能接受的回報率會不斷的走低,比如以前我買一個信託非標,我深知覺得7都不行,我要買8或者9,現在你要的是利息,別人要的是本金。
所以在這一點來看,不管是研究日本,中國香港、新加坡,我們在REITs市場開啓走向蓬勃的時候,我們發現一個宏觀環境的耦合之處,就是投資者的收益率,或者行業可以提供的安全回報率在不斷的走低。令到市場更便宜更長線的資金進來,可以緩解方總擔憂的問題。
這一場圓桌討論就到這裏,不管是資產管理能力的進化,還是商業證券化的終局,有一點是不變的,也就是好的資產、好的運營管理、好的回報才是我們資管人追求的目標,也是我們這場討論會的意義。非常感謝各位的耐心參與,感謝各位嘉賓的真知灼見,本場討論會到此結束,謝謝大家。