
觀點指數 9月3日晚間,中國物流資產與京東智能產業發展集團聯合發佈公告稱,雙方已達成收購協議。
本次交易總代價39.9億港元,交易完成後,京東產發將成為中國物流資產最大的股東。
由於京東一直對資本市場的運用保持積極的態度,包括京東集團在美股和港股的兩次上市,以及京東健康和京東物流的分拆上市。因此,觀點指數預計京東產發通過本次收併購增厚資產價值後,可能採取分拆上市的動作。
京東產發為一家擁有、開發及管理京東物流設施和其他房地產物業的子公司,近年持續發展物流地產基金業務。
觀點指數猜測,其希望通過自己的產業運營能力加入不動產資產管理領域,轉變成類似普洛斯和ESR這樣的GP模式。
關鍵一環
中國物流資產則是李士發創立的宇培集團上市平臺,2016年7月15日在港交所正式上市。當時投資人包括遠洋集團、安邦保險等知名機構,其中遠洋出資約9.5億港元,持股比例為9.9%,入股價格為每股3.25港元。
2018年4月,引入京東作為戰略投資人,出資8.99億港元,持股比例為9.9%,入股價格為每股2.8港元。

數據來源:公司公告,觀點指數整理
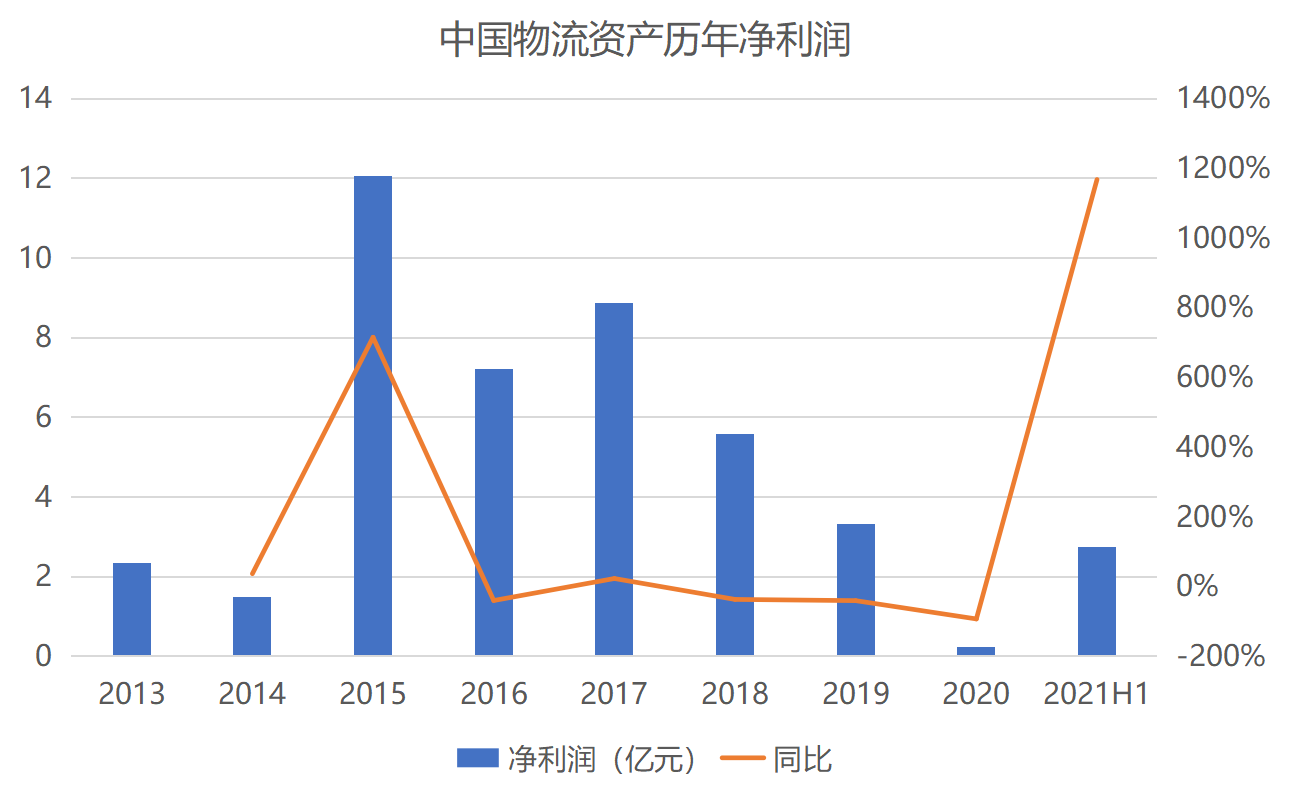
上市之後的中國物流資產,業績卻一直不算理想,ROE、淨利潤持續走低。
2021上半年重回增長,主要由於公司進行全國擴張以及在擴張過程中實現規模經濟,從而導致收入強勁增長。
數據來源:公司公告,觀點指數整理
由於一直依靠舉債進行業務擴張,自2013年起其EBITDA利息保障倍數一直低於1倍,直至2021年上半年才上升至1倍以上。
前幾年發行的美元債券成本較高,一直對中國物流資產的財務狀況有所施壓。
截至2021年9月,中國物流資產到期的高級票據規模為1438萬美元,2022年11月到期的高級票據規模為1.5億美元。此外,還有12.988億元人民幣未償還可轉換債券。
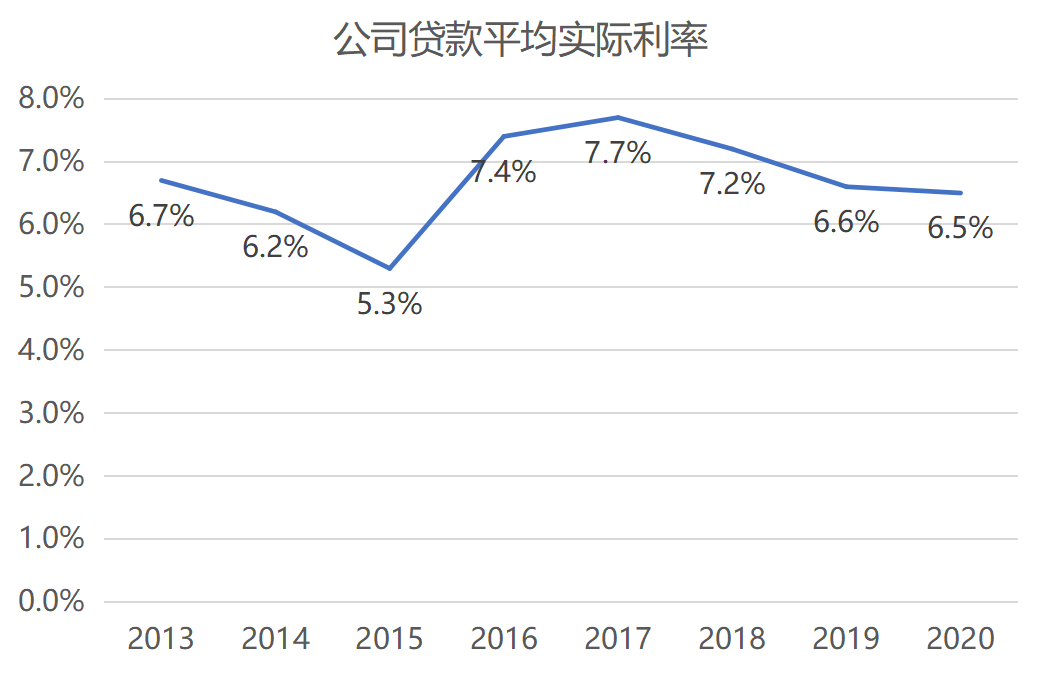
銀行借貸成本則有所下降,貸款平均實際利率已降至6.5%。
數據來源:公司公告,觀點指數整理
資產方面,截至2021年上半年,中國物流資產在19個省份或直轄市擁有38個物流園,其中穩定運營的有320萬平方米,待穩定物流園50萬平方米,在建面積40萬平方米,未開發土儲50萬平方米,穩定物流園出租率達到91.1%。
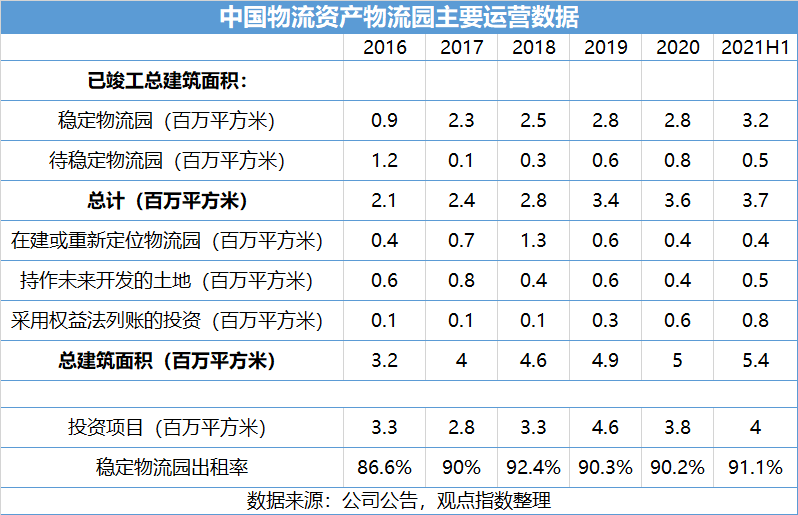
這部分物流園均處於國內一二線城市,倉儲需求穩定,這也是中國物流資產的優勢所在。而本次作為收購方的京東母公司,正是其最大客戶。
京東產發資管路
為了解決公司融資成本以及擴張速度問題,中國物流資產自2018年底起開始採取輕資產戰略,設立三隻基金,出售了九個項目的股權,直至2020年底通過這些項目回收了18億元人民幣,基金項目面積近100萬平方米,資產管理規模達50億人民幣。而中國物流資產繼續擔任上述基金的資產管理人。
儘管近年來中國物流資產有輕資產轉型的傾向,但總體依舊是一家傳統的重資產物流倉儲企業,需要持續尋找資金來源。
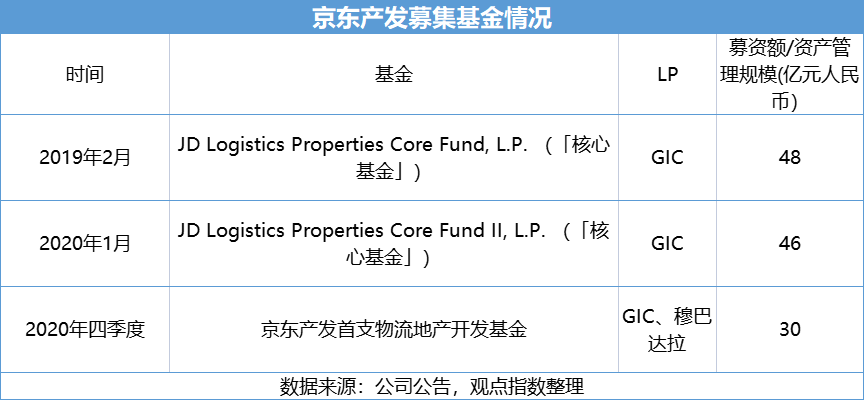
同樣希望走上輕資產之路的還有京東產發,據觀點指數了解,京東產發已在去年第四季度推出了首支物流地產開發基金,資產管理規模達人民幣30億元,核心投資者包括新加坡主權財富基金GIC和阿聯酋主權投資公司穆巴達拉。
加上此前設立的兩支核心基金,三支基金的資產管理規模目前合計達到190億元。
今年3月,京東產發宣佈與聯席領投的投資人華平投資和高瓴資本以及其他投資人,簽訂不可贖回A輪優先股融資的最終協議。交易融資總額預計約為7億美元,交易完成後,京東集團仍將是京東產發的控股股東。
而華平正是亞太區領先物流地產平臺ESR的聯合創始人。
京東產發將募集基金用於收購京東產發所持有的成熟物業,再將回籠的資金迅速開發新的項目,雖然物業的歸屬權易主,但基金會將物業返租給京東產發實現運營。
這種模式近似普洛斯和ESR,京東產發作為GP,GIC則為LP,京東產發不僅能賺取成熟物業的開發收入,還能收取基金管理費以及基金收益分成,物業也藉此實現了出表,達成京東輕量化的目的。
另外,這種模式下,管理費才是盈利的主要組成部分,因此資產管理規模大小決定了管理費的多少,驅使京東產發不斷擴大規模。是次對中國物流資產的收購亦說明了這點。
收併購未來
由於京東目前持有中國物流資產約10.64%股權,完成交易後將增至約37.02%,大概率觸發對未持有剩餘股份和可轉換債券的要約收購,這也意味着京東須提出全面收購,將該公司私有化。
中國物流資產另一大股東為此前增持至18.1%的ESR,則被京東持有7%的股份,京東更有向ESR派遣董事。
若全部可換股債券轉換,且股份要約獲悉數接納,則要約及買賣協議的最高現金代價將約為163.95億港元。資料顯示,私募基金RRJ Capital持有中國物流資產21.94%、東穎投資持股3.3%及大家保險持股4.14%。
從華平投資以往的投資經歷看,特別是參考ESR的IPO,以及對ARA的投資(ESR和ARA在此前達成收購協議),華平對京東產發的投資大概率是為推動京東產發對京東集團旗下物流資產作進一步整合,並最終上市,獲取IPO收益。
而京東一直對各項業務分拆上市保持積極的態度,包括京東集團在美股和港股的兩次上市,京東健康在去年12月上市以及京東物流在今年5月上市,均符合華平的投資理念。
通過收併購增厚資產價值則可為京東產發贏得更多資本市場的認可,為上市打好基礎。
資料顯示,京東於2018年4月入股中國物流資產,當時向京東配售約3.21億股,每股作價2.8港元,集資約8.99億港元。今年年初曾一度傳出黑石、美團、京東等競購中國物流資產控股權的消息,但因收購對價的原因一直未有達成。
8月25日,京東通過與中國物流資產訂立租賃框架協議的方式,將雙方利益綁定,藉此將其他收購的競爭對手排除在外,鎖定了本次收購。
不過,從京東產發一直試圖將自己打造成物流資產資管公司的方向看,本次收購後,其將可能成立新的物流地產基金,將中國物流資產旗下320萬平方米成熟物流園進行一次轉讓,實現資產出表。再加上此前成立的三支基金,申請IPO上市,將京東產發也打造成一家輕資產的資管公司。
原報告 | 敏於數,追本溯源,解讀地產深層次脈絡。篤於行,揭行業整體發展規律。