
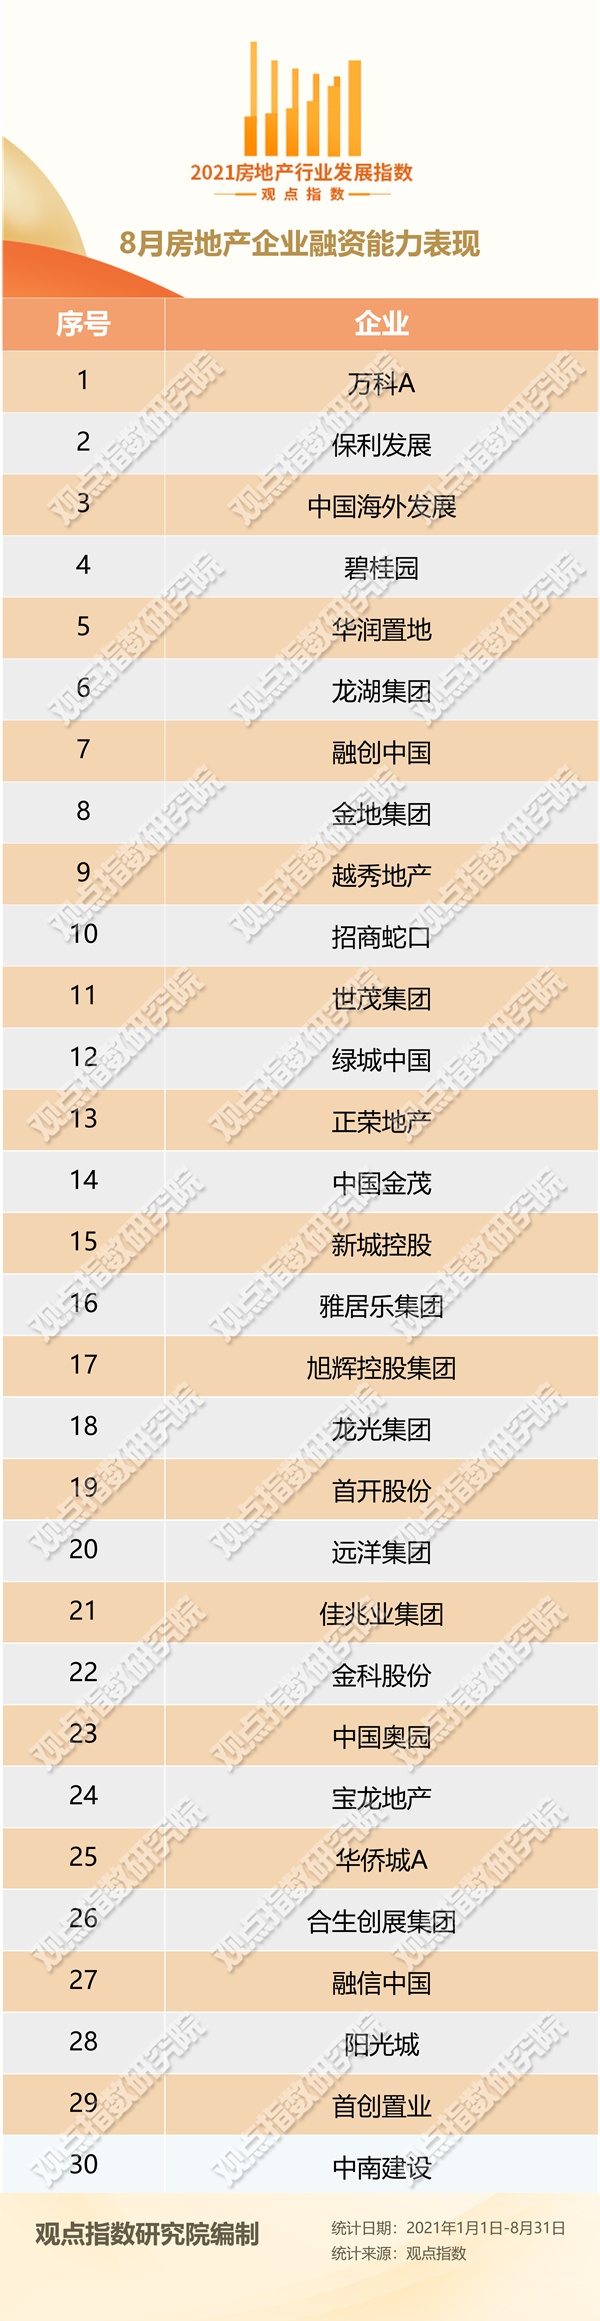
觀點指數 房企下半年的融資表現並不是十分優秀,"三道紅線"以及"拿地金額不超過銷售額40%"政策的加持下,讓整個行業冷卻下來。本月到位資金增速逐漸放緩,行業馬太效應凸顯,中小型房企的生存空間愈加狹小。
8月,房地產本年到位資金達到今年以來最低水平,定金及預收款、自籌資金佔比有所提升。
境內債券明顯銳減,且利率區間收縮。儘管境內信貸環境收緊,但觀點指數預測龍頭房企的融資渠道仍將保持順暢,財務管理較差的企業將逐漸失去再融資資源。
海外債市場同樣冷淡,規模銳減嚴重,信用質量較弱房企將面臨更嚴峻的再融資環境,甚至可能加速暴露信用風險。
信託方面,今年看來雖然規模呈現遞減態勢,但年平均收益率維持穩定。
資金端持續縮減,雙重政策抑制房企盲目擴張
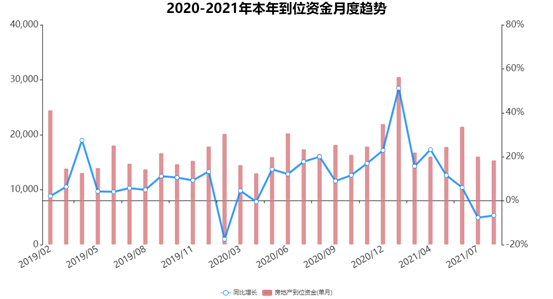
根據國家統計局最新數據,境內2021年1-8月本年到位資金累積值為134364億元,同比增長14.8%。剔除疫情低基數影響,比2019年1-8月份增長18.1%。
單月來看,今年6月同比增長6.00%,達到今年第二個高位;7月到位資金出現明顯下滑,同比下降7.69%,今年以來首個單月出現負增長;8月新增資金為15394億元,達到自年初以來最低水平。
數據來源:國家統計局,觀點指數整理
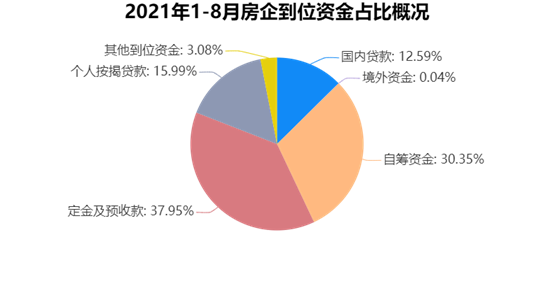
具體來看,1-8月國內貸款16918億元,下降6.1%;利用外資53億元,下降47.5%;自籌資金40773億元,增長9.3%;定金及預收款50997億元,增長31.3%;個人按揭貸款21490億元,增長13.4%。
當前,"三道紅線"以及"房企拿地金額不得超年度銷售額40%"的雙重壓力下,上半年房企的拿地策略均以穩健為主,顯著削減了資金需求。
數據來源:國家統計局,觀點指數整理
房企的馬太效應在資金方面日益凸顯,千億甚至萬億規模的房企每年花費超過500億元拿地,而中小房企可能年銷售額都不足500億元,未來中小房企和規模房企間的差距會進一步加大。
指標硬性控制了房企規模擴張的速度,即使是頭部房企、現金流充裕的國企、央企,拿地金額也受到銷售額的限制。
觀點指數認為,未來隨着規模與槓桿紅利消失,擁有充裕土儲的房企再投資能力更加靈活,因此,後發房企快速彎道超車的可能性就越來越低。但結合目前的市場環境來看,集中供地有所成交的房企分佈相對分散,減少了壟斷的可能性,有利於培養一個更有競爭性的市場。
債券發行下行明顯著,利率區間小幅收窄
觀點指數統計,8月房地產開發領域共發行55只信用債,發行總額達493.85億人民幣,同比減少29.27%。公開債券發行總額區間為0.7-34.20億元,平均值為8.78億元,較7月均值有小幅下降;中位數為8.5億元,企業間發行額度較上月明顯縮小。
票面利率區間為2.35%-8.8%,平均利率為4.35%,比7月份(平均利率為4.28%)增長0.07%個百分點,但利率區間有所縮窄;中位數為3.65%,均值與中位數仍存在較明顯的差距,不過較以往有所收窄,高債務成本的債券普遍集中在5億規模以下。
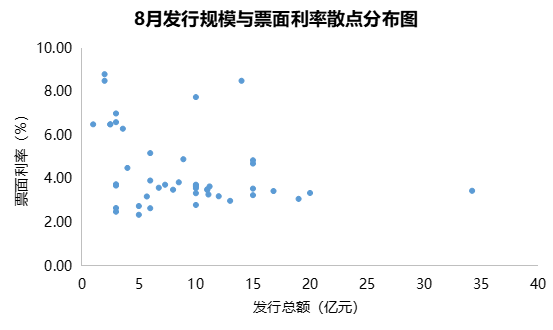
數據來源:Wind,觀點指數整理
境內信用債券市場自年初開始便持續收緊,月度發行額呈波動下降趨勢,高利率債券的比例與額度有所減小。
數據顯示,8月信用債券市場共發生16起違約事件,其中4起為房企違約。房地產開發商違約日債券餘額合計為42.1億元,環比減少64%,逾期本金合計為34.89億元,逾期利息合計3.40億元,環比上漲31.8%。從違約債券類型來看,8月私募債違約比例較高,且均為實質違約。
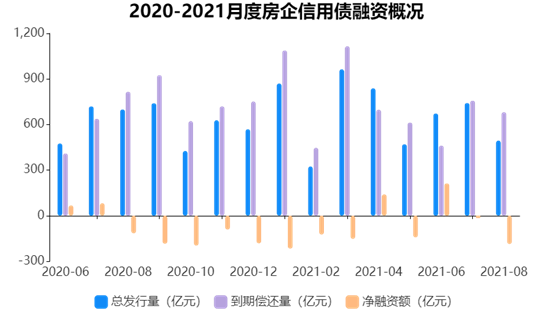
2021年房企中期業績顯示,絕大多數房企實現了營收增長,疫情對開發商的影響逐漸減小,但政府及央行對發債融資的實際監管力度全面升級,房企債券淨融資額持續且明顯下降。
"三道紅線"限制了企業的盲目舉債,輔助"拿地銷售比不超40%"的限制,則更強調房企迴歸實業,收窄資金需求。
一系列政策的推行,已然倒逼房企加速降負債、提升去化率,增大回款效率。以往規模為王的土地紅利時代漸漸消退,如今房企更強調戰略規劃與佈局的競爭。
8月信用債淨融資規模持續走低,達到-187.03億元,相較於2020年同期,減少70.28億元,總髮行量與同期相比減少204.35億元,總償還量減少134.07億。
整體而言,發行端收縮更為明顯,2021年1-8月房企信用債淨融資仍處於收緊態勢,房企信用債淨融資總額為-486.2億元。
數據來源:Wind,觀點指數整理
從債券類別來看,8月公司債依舊是發行總額佔比最高的債券種類,總額為224.55億元,環比減少30.3%,加權債務成本為4.17%,較上月減小0.20%(7月公司債加權利率4.37%)。
中期票據是8月佔比第二大的債券類型,加權債務成本為3.96%;短期融資券的發行規模波動性更強,雖然是企業緩解資金燃眉之急的重要手段,但規模自年初開始呈現較為明顯的下降趨勢,加權債務成本為2.77%。

數據來源:Wind,觀點指數整理
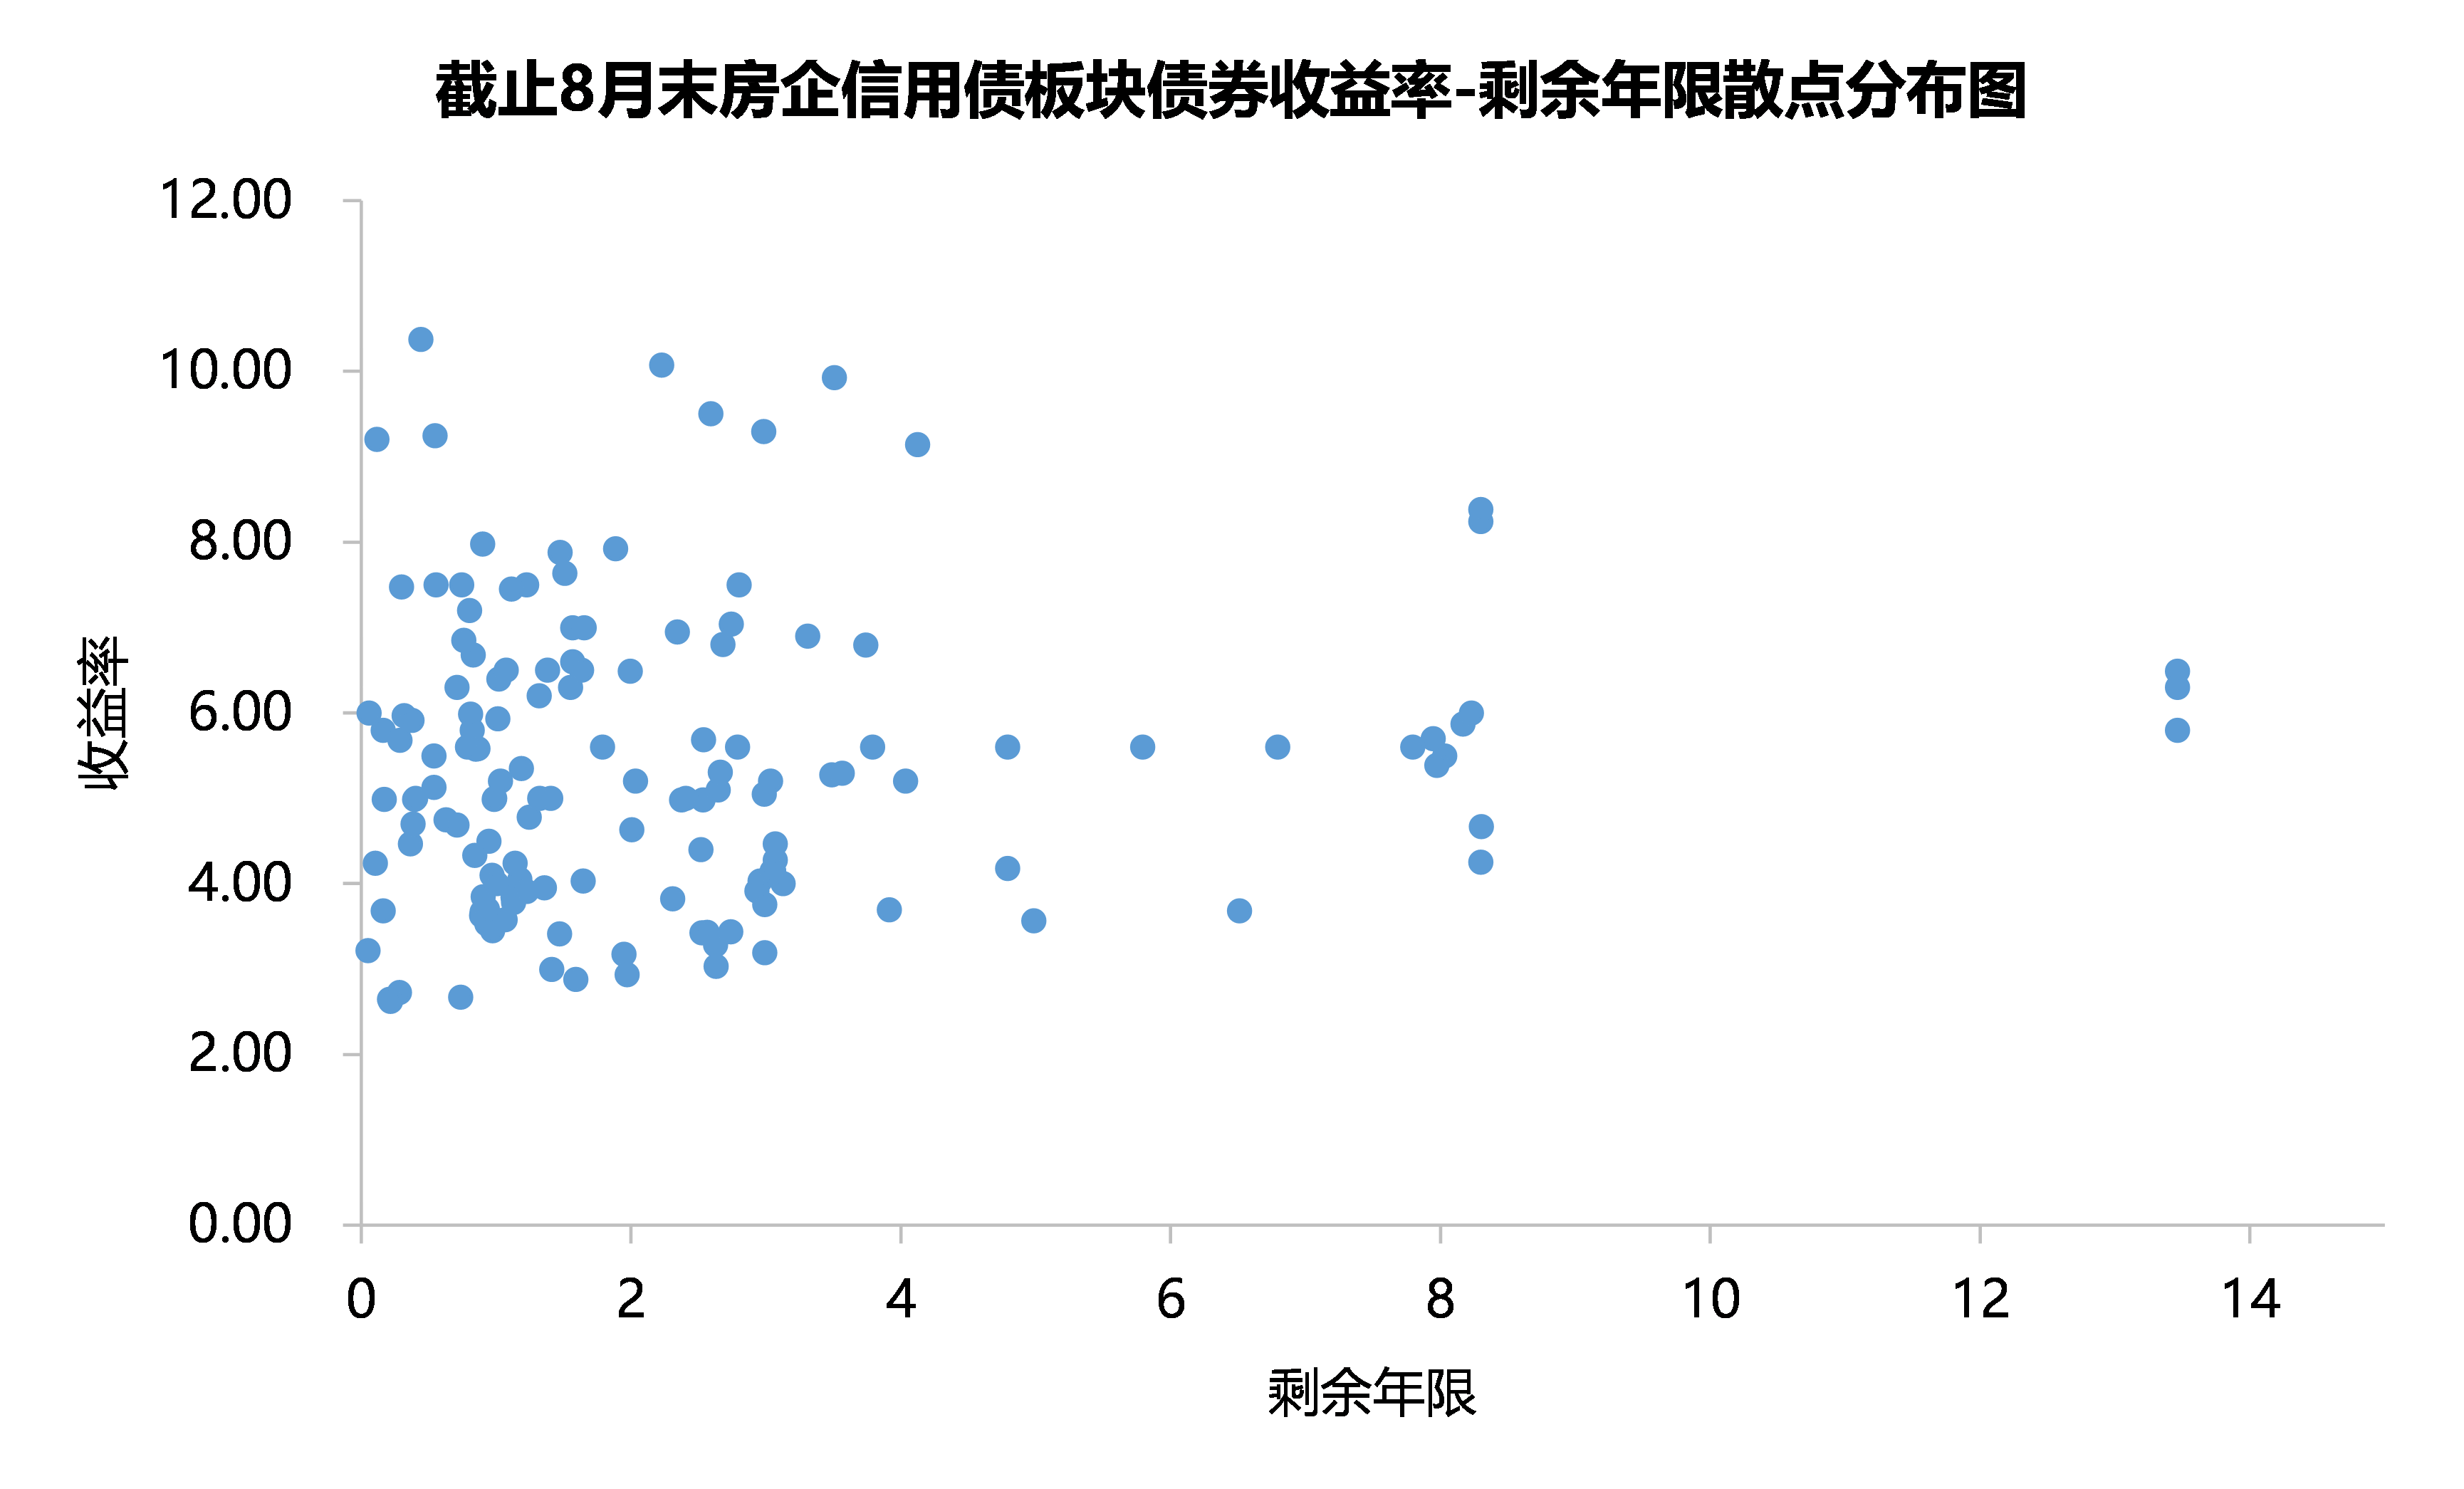
截至2021年8月31日,已知收益率債券的剩餘年限普遍集中在0-3年內,且短期內的收益率差別較大。
從違約情況來看,Wind房地產行業違約債券達到58只,涉及金額高達649.37億元。整個行業步入償債高峯期,但伴隨中央的監控以及融資規模的縮窄,違約金額會呈現下滑態勢。
數據來源:同花順終端,觀點指數整理
海外債縮量嚴重,房企再融資壓力持續
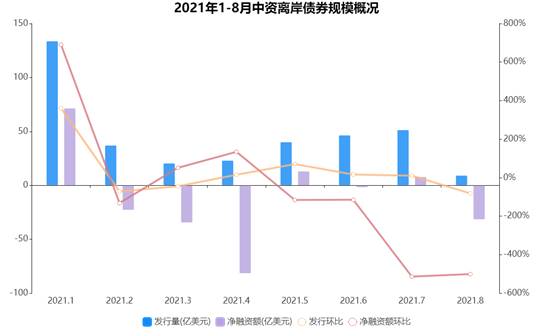
境外債券市場發行規模縮減程度遠超境內市場,中資房企8月僅僅發行6只海外債券,達到近一年來數量及規模的谷底。
8月發行規模為9.21億美元,相較去年同期減少85%,環比減少82%;中資離岸債券到期金額為40.92億美元,同比增加23%,與7月數據(43.51億美元)基本持平;淨融資額為-31.72億美元。
8月海外債利率區間為1.50%-12.50%,平均票面利率為6.99%,中位數為6.00%。與境內債券類似,高利率佔比更高,且分化明顯。
8月新發行的海外債中,一年內到期債券存量餘額分別為中梁控股1.50億美元,票面利率達11%;綠景中國地產0.41億美元,票面利率為6%。
數據來源:Wind,觀點指數整理
總體來講,3-7月份海外市場發行規模保持緩慢增長,但相對於去年同期呈縮緊態勢。8月的發行量出現斷崖式下降,淨融資額也同樣出現明顯回落。
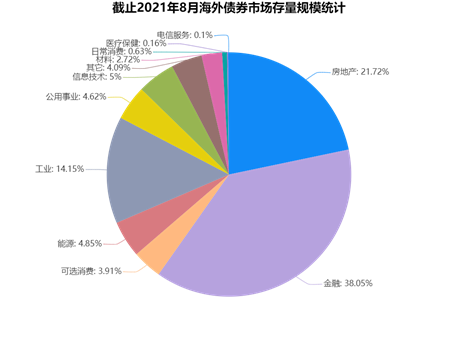
數據來源:Wind,觀點指數整理
8月海外債券市場,房地產行業以2065.15億美元的存量餘額居於第二位。這使得市場較為擔憂,認為其是信用風險較高的行業。
從歷史數據來看,第三季度通常為房企年度償債高峯。海外債通常以借新償舊的方式置換債務,但在今年部分房企海外債出現違約事件之後,境外資金投資更為謹慎,2月以來債券發行規模出現明顯下滑,這為房企未來能否以置換方式償還到期海外債帶來不確定性。
在資本市場中,考慮到投資者情緒疲軟,預計開發商的融資渠道將持續收窄。此外,房企銷售增長的放緩將直接對其流動性造成壓力。
穆迪報告指出,截至8月31日,受評開發商未來3個月內到期及可回售的境外債券金額達到81.45億美元,未來2個月內到期及可回售境內債券485億元;未來一年內仍有424.63億美元境外債券、2307億人民幣境內債券到期或可回售。
觀點指數預計,流動性良好的龍頭房企依然可以獲得多樣的融資渠道,財務實力較弱的企業將面臨更嚴峻的再融資挑戰。
房地產信託發行受限,融資利率維持穩定
根據公開市場數據,8月共有548只信託產品投向了房地產相關領域,總資金規模達到482.36億元,平均年收益率約7.24%。相較於2020年同期,產品數量增加17只,單資金規模減少402.8億元,年平均收益率減少0.23%;相較今年7月,產品數量減少38只,資金規模減少125.52億元,年平均收益率減小0.10%。
總體而言,投向房地產領域的信託產品規模自年初便呈現銳減態勢。
觀點指數分析,2020年出臺的"56號文"是直接原因,以房地產為主要資金流入方向的融資類信託繼續受到抑制。
目前,最為顯著的就是投資永續債形式的房地產信託產品大幅下滑。當前房地產行業的交易對手的基本面並不樂觀,信託公司出於風險與收益角度考慮,選擇了暫時觀望,減緩了房地產領域的投資節奏。
初步統計,9月-12月將有約2388億項目到期,資金繼續向其他領域轉向的可能性很大,諸如政信類項目與金融產業等。
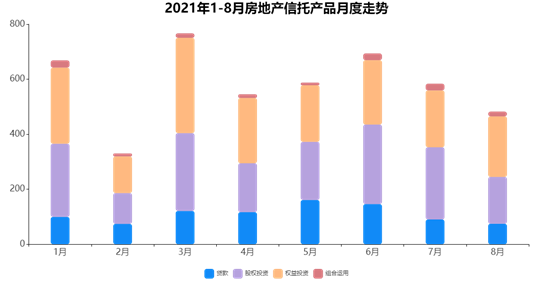
數據來源:用益信託網,觀點指數整理
規模走勢來看,3月信託產品發行規模最大,資金規模達到767.15億元;2月受"兩壓一降"政策的影響,發行規模最低;6-8月發行規模呈現明顯下降趨勢,相比2020年同期均有大幅減少。
資金運用方式來看,8月變動幅度最大的是股權投資,相較7月規模縮減了92.3億元。相對債權型和貸款融資,股權投資產生的利潤分配在所得稅進行,減少所得稅應納稅額,起到槓桿效應;其次,權益性與股權型籌資一般沒有固定期限,所以投資者不能從企業撤資,只能將權益轉讓,減少了流動性不足風險。
觀點指數預測,今年剩餘時間的信託規模依舊會維持緊縮態勢,未來股權投資與權益投資會維持在70%-85%左右。
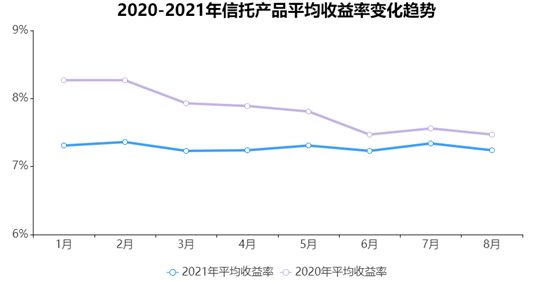
數據來源:用益信託網,觀點指數整理
2021年1-8月,房地產信託領域平均收益率及主要融資成本並無顯著差異,維持在7.2%-7.4%的區間。
今年,國內貨幣流動性較為充裕,整體利率下降,信託領域融資成本有所降低;另一方面,融資類業務規模持續縮減,標準投資類產品的出現拉低整體的平均收益。
房企融資類業務依舊遵循"兩壓一降"原則,標品業務快速發展,外加行業處於較高信用風險,降低風險成為信託公司展業中重點關心的任務,信託公司展業謹慎,勢必會遏制高收益產品的規模。前8個月信託平均收益率約為7.28%,較2020年同期下降約0.55個百分點。
觀點指數預測,2021年剩餘時間內信託產品收益短期將保持穩定,長期保持波動向下趨勢。
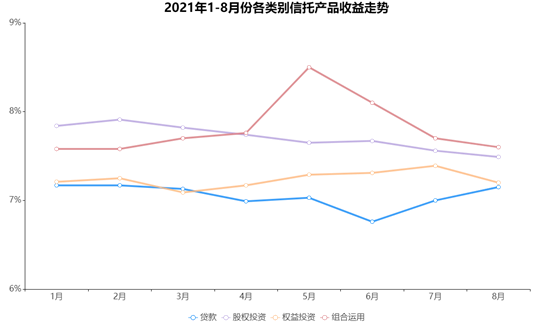
數據來源:用益信託網,觀點指數整理
7月,貸款類信託產品的平均收益率最低,達到7.15%,較7月增加0.15%;股權投資與權益投資的利率差逐漸減少,基本維持在7.2%-7.5%範圍內波動。
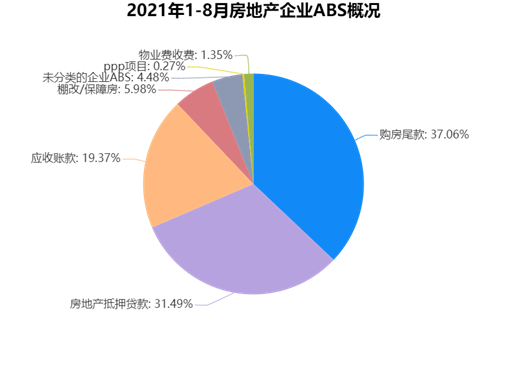
數據來源:Wind,觀點指數整理
上半年房企發行的資產支持證券中,基礎資產主要以購房尾款、房地產抵押貸款以及應收賬款為主,分別佔比37.06%、31.49%和19.37%。
房地產行業屬於資金密集型行業,通過發行購房尾款ABS產品,由SPV將發行資產支持證券得到的認購資金一次性購買購房尾款基礎資產,房地產企業得到一次性出售基礎資產的對價,獲得原本需要長時間回籠的資金,大大減輕了回款壓力,有力保證了後續的開發建設。