
觀點指數 作為資金需求大戶,融資始終是房地產行業的重要主題。
隨着行業進入平穩發展階段,監管持續加強,銀行通道受到限制,各類金融渠道開始發揮重要作用。
去年證監會發布《關於加強私募投資基金監管的若干規定(徵求意見稿)》,地產私募基金從過去“明股實債”逐漸轉向“真股權”,一批實力突出的私募機構嶄露頭角,也給房地產行業吸納了更多健康可持續的資金。
而在“三道紅線”政策下,去槓桿成為上半年各類房企的首要目標,股權投資成為房企的上佳選擇。地產私募股權投資機構不僅緩解了房企的融資壓力,降低有息負債,同時從金融視角幫助房企進行投資,進一步推動行業走向成熟,也給更多投資人投資房地產行業的機會。
上半年私募基金規模同比大增,沿海地區佔比超一半
經過短短十餘年的蓬勃發展,私募基金已經成為房地產市場中不容忽視的力量。
截至2021年6月末,存續私募基金管理人有24476家,管理基金數量為108848只,管理基金規模為17.89萬億元。其中,存續私募證券投資基金64579只,存續規模4.87萬億元;存續私募股權投資基金29925只,存續規模10.13萬億元;存續創業投資基金12059只,存續規模1.89萬億元。
從註冊地分佈來看,已登記私募基金管理人集中在上海、深圳、北京、浙江(除寧波)和廣東(除深圳),總佔比70.03%,城市對應占比分別為18.81%、17.99%、17.66%、8.38%和7.19%。從管理基金規模來看,上述省市總計佔比達69.28%,城市對應占比分別為23.93%、21.83%、12.06%、5.82%和5.63%。

數據來源:基金業協會、觀點指數整理
總體來說,東南部沿海經濟發達地區的私募基金佔比超過一半,其次為西部地區和中部地區,東北地區最少。將管理數量與管理基金規模對比發現,北京的平均管理規模較大,基金資產價值和基金管理人水平較高。
整體來看,近年來基金業協會存續的私募基金管理人在逐年上升,管理規模的上漲趨勢也非常明顯,2020年規模達到15.97萬億,較2019年增長約1.89萬億,而2021年僅6個月增長規模就達到了約1.92萬億,較去年漲幅更加迅速。
對比國際上發展成熟的房地產私募基金與金融環境,中國的房地產私募基金在迅速發展的過程中,挑戰和機遇並存。由於發展速度過快監管難以及時到位,剛兌之風盛行,尚且稚嫩的房地產私募基金的管理水平也經驗不足,2016年以來違約事件頻發。
不過可以看到,監管政策也一直在調整適應,為房地產私募基金的健康發展起到很大作用,未來私募基金行業將會越來越成熟、規範。
債務違約居高不下,私募基金股權投資成大勢所趨
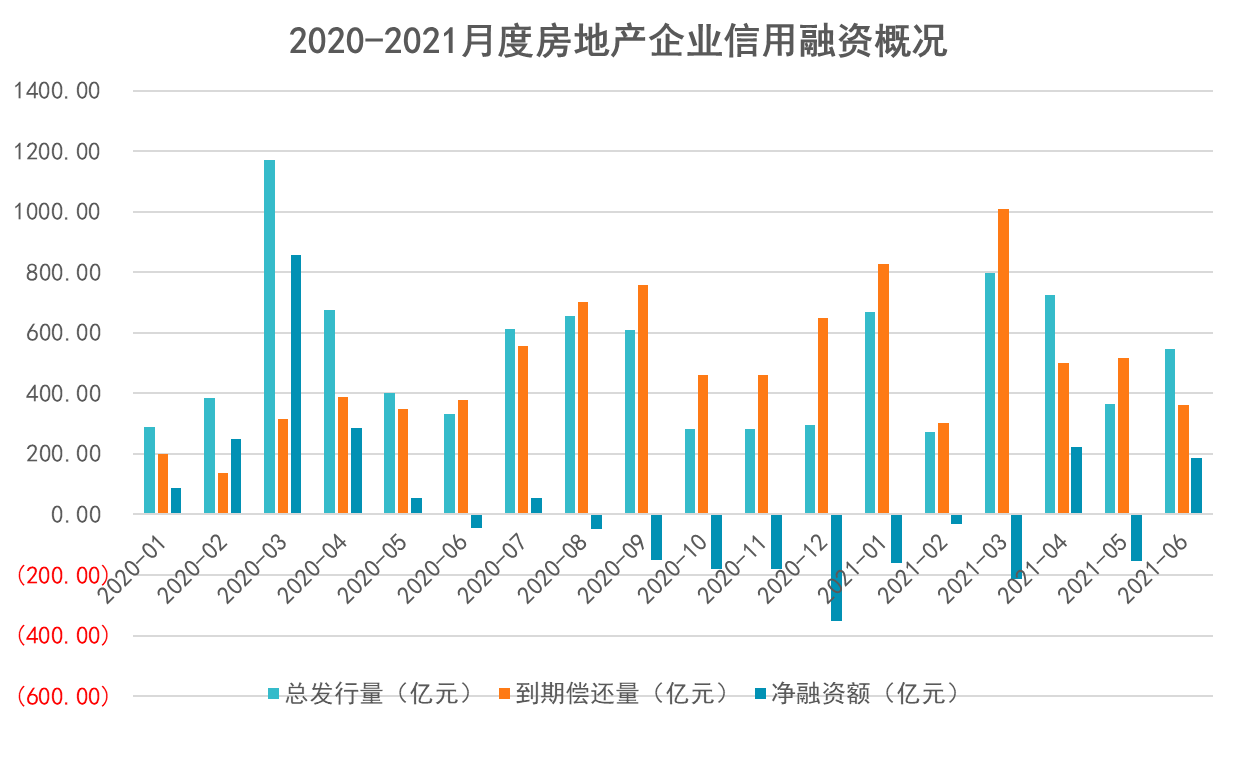
據觀點指數統計,2021年1-6月,房地產開發類企業信用債總髮行量3372.96億元,較去年同比增長3.72%,年初以來房地產開發類企業債券融資整體呈現收量態勢,發債企業以國企為主。從淨融資額角度看,後疫情時期房企融資監管力度全面升級,債券淨融資額顯著下降。
數據來源:Wind、觀點指數整理
從近幾年房地產企業信用債發行情況來看,2020年信用債融資規模較2019年有明顯提高,主要是受到2020年3、4月信用債發行量井噴影響。而2021年房地產企業信用債達到償債頂峯,2019年-2021年每年償還額均超過4000億。
2021年上半年,信用債違約事件屢見不鮮。房地產行業違約規模約為192億元,居於所有行業之首。房地產企業本身負債率相對較高,再加上債務到期、融資環境趨緊等問題集中爆發,讓不少房企資金鍊難以維繫,容易出現違約情況。
在房企們迫切需要融資之時,“三道紅線”卻表明了監管層態度。自2020年三條紅線和貸款集中度政策出臺後,房企融資持續收緊,2021年上半年監管層加強了房地產融資合規的審查,上海、北京、深圳等貸款重點城市嚴查經營貸款違規入市。受去通道等一系列監管政策影響,中基協叫停基金子公司備案房地產供應鏈類產品。
與此同時,2020年9月11日,證監會下發《關於加強私募投資基金監管的若干規定(徵求意見稿)》,監管明確私募基金迴歸投資本質,重申投資活動“利益共享、風險共擔”的本質。明確要求房地產私募股權基金行業禁止明股實債、控股股東或實控人自融、投向類信貸資產或其收(受)益權資產。
融資和降槓桿的雙重壓力下,房企開始將目光從原先的抵押類債權融資轉向私募股權投資。從原先的純資金加槓桿轉變為股權資本、併購、戰略股東等合作方式。去槓桿開始成為監管引導的主題,債權融資向股權融資發展也是大勢所趨,收益與風險並存的房地產私募股權基金越來越受到行業重視。房地產私募股權基金必須適應由資金輔助角色變為主動參與管理,迴歸投資本源,打造投融管退的核心競爭力。
當前,無論是開發商還是投資者對房地產私募股權基金的需求都在上升。在去槓桿政策的重點推行下,開發商為減少有息負債規模必須進行更多股權合作;而在全球經濟下行、其他理財收益下降的背景下,大量空閒資金也在不斷尋找收益穩定的投資渠道。
未來房地產私募基金依靠豐富的資產投資、金融運作和運營管理經驗,對不同合作方、不同類型項目做到有效管理,提升資產價值,會讓其在房地產行業中的地位越來越不可忽視。
從國際發展趨勢來看,房地產私募股權基金也是機構投資人的重要資產配置方向。以黑石為例,其地產業務募集資金約佔總募資額的25%,可分配利潤大約佔總體利潤的一半,是黑石利潤增長的重要支柱。
2021年一季度報告顯示,過去一年(2020年二季度-2021年一季度),黑石總資產規模達到6488億美元,比去年同期增長21%,新募集資金規模達到1108億美元,居全球之首。而黑石房地產基金的平均淨IRR達到15%,屬於回報率最高的基金類型之一,過去5年平均收益率也在12%以上,表現平穩。
北京上海大宗交易火熱,物流和數據中心受捧
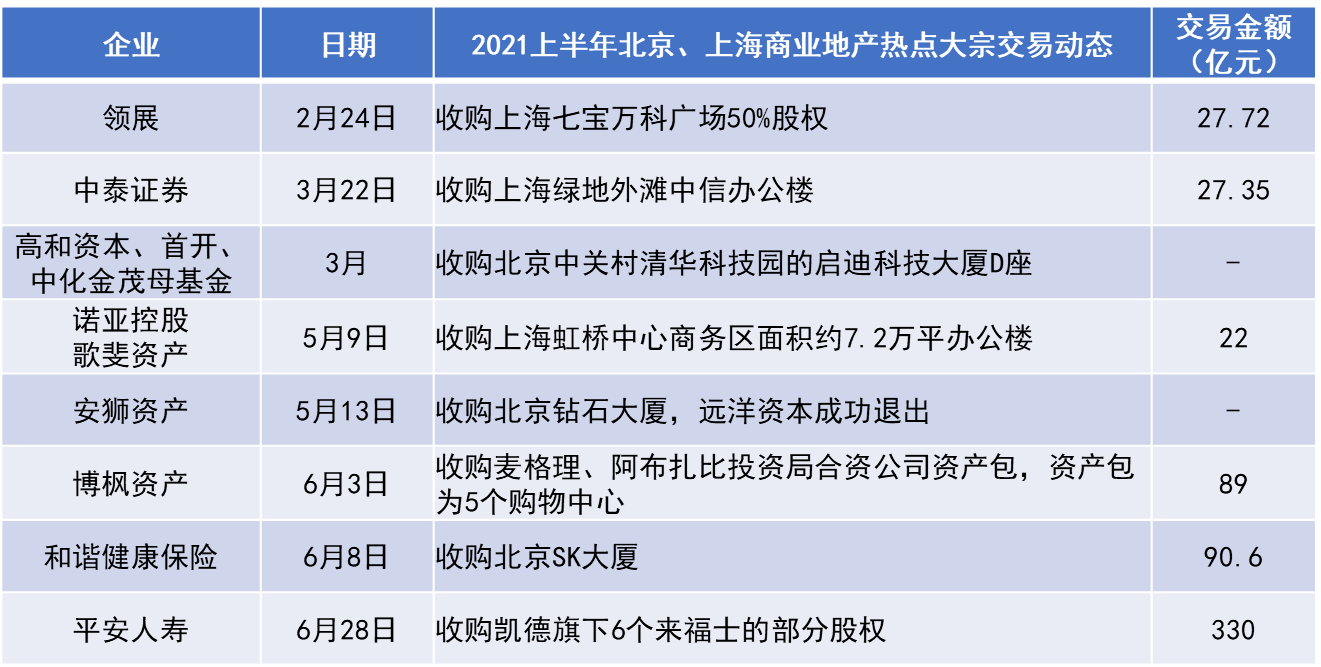
回顧2021上半年,熱點大宗交易基本集中在北京、上海兩大城市,北京的中關村地區商辦寫字樓尤為火爆。加上去年年底普洛斯收購盈都大廈D座,啟城投資、顥騰投資聯合瑞士合眾集團等外資戰略性收購鼎好大廈,大半年時間內,眾多地產基金均紛紛對北京中關村寫字樓出手,由此也可看出地產基金們的投資偏好。
數據來源:觀點指數整理
中關村區域商辦物業受到基金青睞,得益於旺盛的市場需求。2020年四季度,北京寫字樓空置率超過15%,平均租金下降為300多元/月/平方米,而中關村區域甲級辦公樓空置率僅為2%,是北京空置率最低的商圈,平均租金為360元/月/平方米,最高可達450元/月/平方米,相較其他核心商圈表現優異。
疫情帶來租賃波動的同時,也讓市場交易機會浮現。一般來說,經濟相對低迷的時候,是獲取存量資產較好的機會。市場整體空置率抬高的時候,往往優質資產降價,有價無市的資產開始入市。
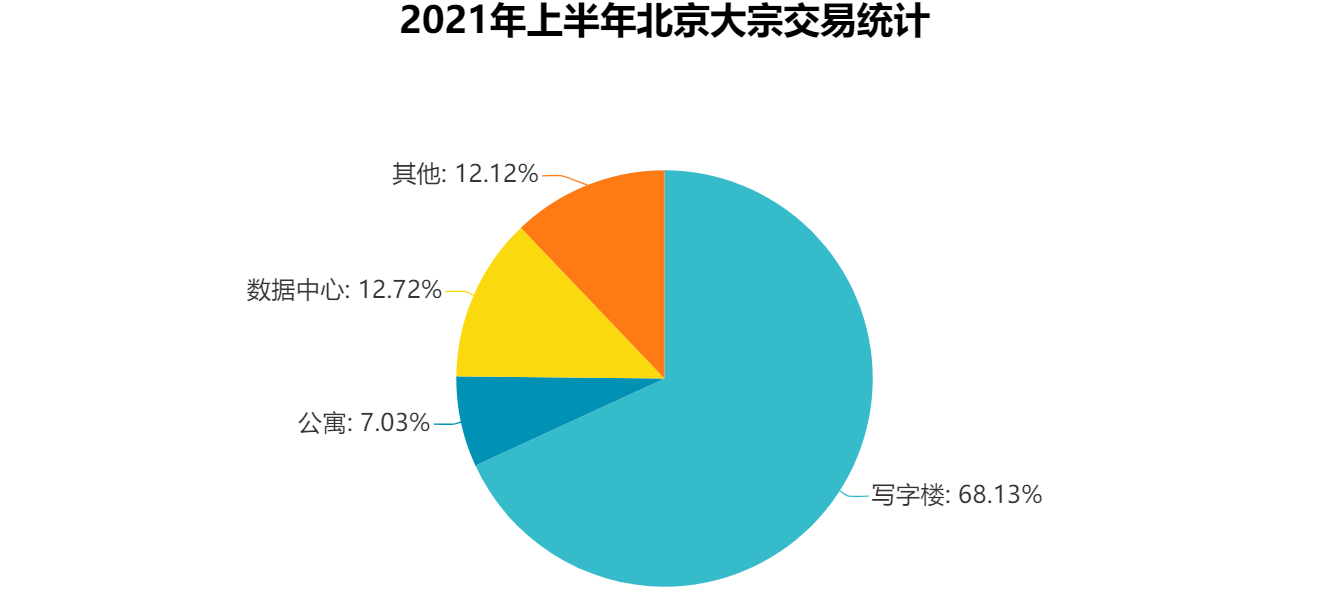
總體來說,上半年北京商業地產大宗交易金額達到300億元,寫字樓、公寓等傳統商業地產資產佔據主流,寫字樓共10筆,約佔總交易額的68%。
數據來源:觀點指數統計(未計入凱德來福士、SOHO等資產包數據)
作為一線城市的代表,上海核心區域的優質資產也讓不少機構聞風而動。大宗交易市場代表性項目不斷出現,新基建項目交易也增長明顯,凱德36.6億收購閔行數據中心也刷新了上海數據中心項目交易金額排行。

數據來源:觀點指數統計(未計入凱德來福士、SOHO等資產包數據)
據統計,今年上半年上海商業地產大宗交易金額漲幅明顯,外資買家明顯增多,領展、凱德、基匯資本均在上海有收購項目,倉儲物流和數據中心受到境外投資機構的歡迎。
由於國內核心城市土地價格偏高,導致寫字樓成本抬升,單靠租金收益短期內回本會比較困難。更勿論不是每棟物業經過改造後即能提升租金和資產價值,因此受到國家政策紅利影響的新基建反而更有看點。
去年新冠疫情給商業地產帶來了嚴重打擊,全年大宗交易額2000億元,同比下降了29%,為五年來最低。零售、酒店受損最為嚴重,但在網絡經濟的崛起下,物流地產和數據中心供不應求,吸引了大量資金的進駐。
物流地產和數據中心近年來得到國家政策大力支持,是具有較強風險防禦性的基礎設施類地產,在疫情之下也表現出穩定的收益。該類地產通常處於城市郊區,土地價值相對較低,不能通過土地增值進行資產升值,只能依靠長期穩定的運營來提高租金收益。
與傳統商業資產收益率相比,物流地產和數據中心收益率相對較高。據機構數據,2020年第四季度,一線城市及周邊物流地產的資本化率約為4.9%-5.6%,數據中心則約為8.0%-8.3%。
相比傳統商業,物流地產和數據中心更適合追求長期穩定收益的機構投資人。但是數據中心作為技術類基建,需要投資人對該行業有一定了解,門檻較高。而物流地產雖然資本化率比數據中心低約3個點,但這類資產的集中效應非常明顯,規模越大市場份額越高,對於手握大量資金的私募基金來說是個很好的選擇。