
觀點指數 隨着老年人口比例不斷增大,人口老齡化以及由此帶來的各種社會問題一直備受關注。
此前發佈的第七次人口普查數據顯示,當前人口結構呈“老齡化、少子化、不婚化、城市羣化”等趨勢。儘管當前我國人口撫養比仍在50%以下,即仍處於人口紅利的階段,但隨着老年人口撫養比加速增大,社會養老負擔愈加沉重。
針對不斷增長的養老需求,2021年上半年,包括房企和險資在內的各養老企業活躍在養老市場上。即使社會上的養老機構數量以及養老牀位數以可觀的速度在增長,養老牀位緊缺、養老服務參差不齊、養老機構分佈區域不平衡等問題依然嚴峻。
除此之外,社科院報告預測,全國城鎮企業職工基本養老保險基金將於2035年耗盡累計結餘。彼時,最早一批80後也還未到退休年齡。未來的養老情況似乎更加不容樂觀,老齡化加劇帶來的不僅是龐大的養老市場,也是對整個社會的考驗。
“七普”數據顯露養老需求,機構分佈不平衡問題待解
5月中旬,國家統計局發佈第七次人口普查數據:截至2020年11月1日,中國人口達14.1億。
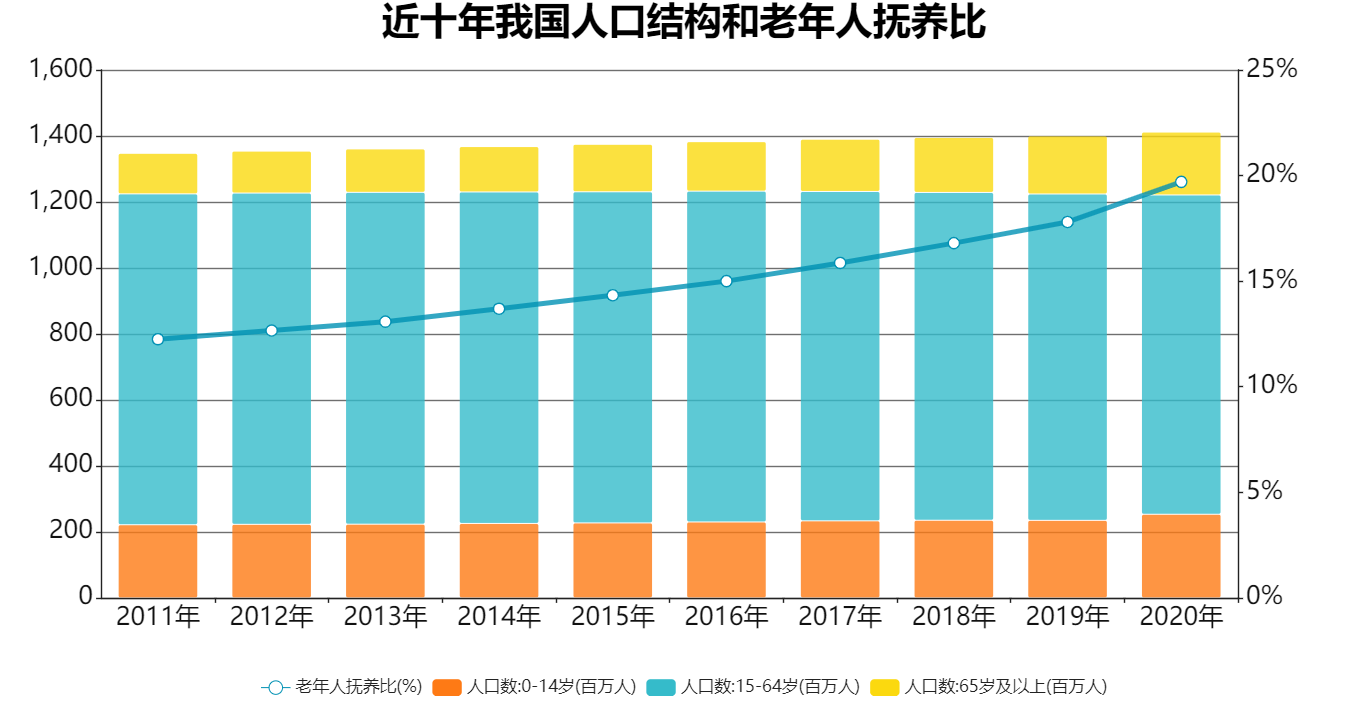
從人口結構上看,受二胎政策影響,0-14歲人口達2.53億人,較2010年增加1.35%。隨着“三孩”政策的施行,出生人口有望繼續增多。值得關注的是,主要勞動力適齡人口,即15-59歲人口比2010年下降6.79個百分點,反映出一定的勞動力人口下滑壓力。
數據來源:國家統計局,觀點指數整理
而60歲以上人口為2.64億人,佔全國總人口的18.7%;其中,65歲及以上人“七普”數據顯露養老需求,機構分佈不平衡問題待解數據來源:國家統計局,觀點指數整理2021中國房地產行業發展白皮書47口為1.91億人,佔比13.50%。與2019年相比,我國65歲以上人口增加了約1461萬人,正加速向深度老齡化社會邁進。勞動力適齡人口的持續減少以及老年人口的加速增加,折射出老年人撫養比的增大,2020年老年人撫養比增加到19.7%,年輕人養老壓力可見一斑。
而從各省市的人口數據來看,我國已有11個省市步入深度老齡化。於養老產業而言,由人口老齡化孕育出的“銀髮經濟”是利好信號,養老產品及養老服務目前正處於“供不應求”的狀態,市場空間廣闊。
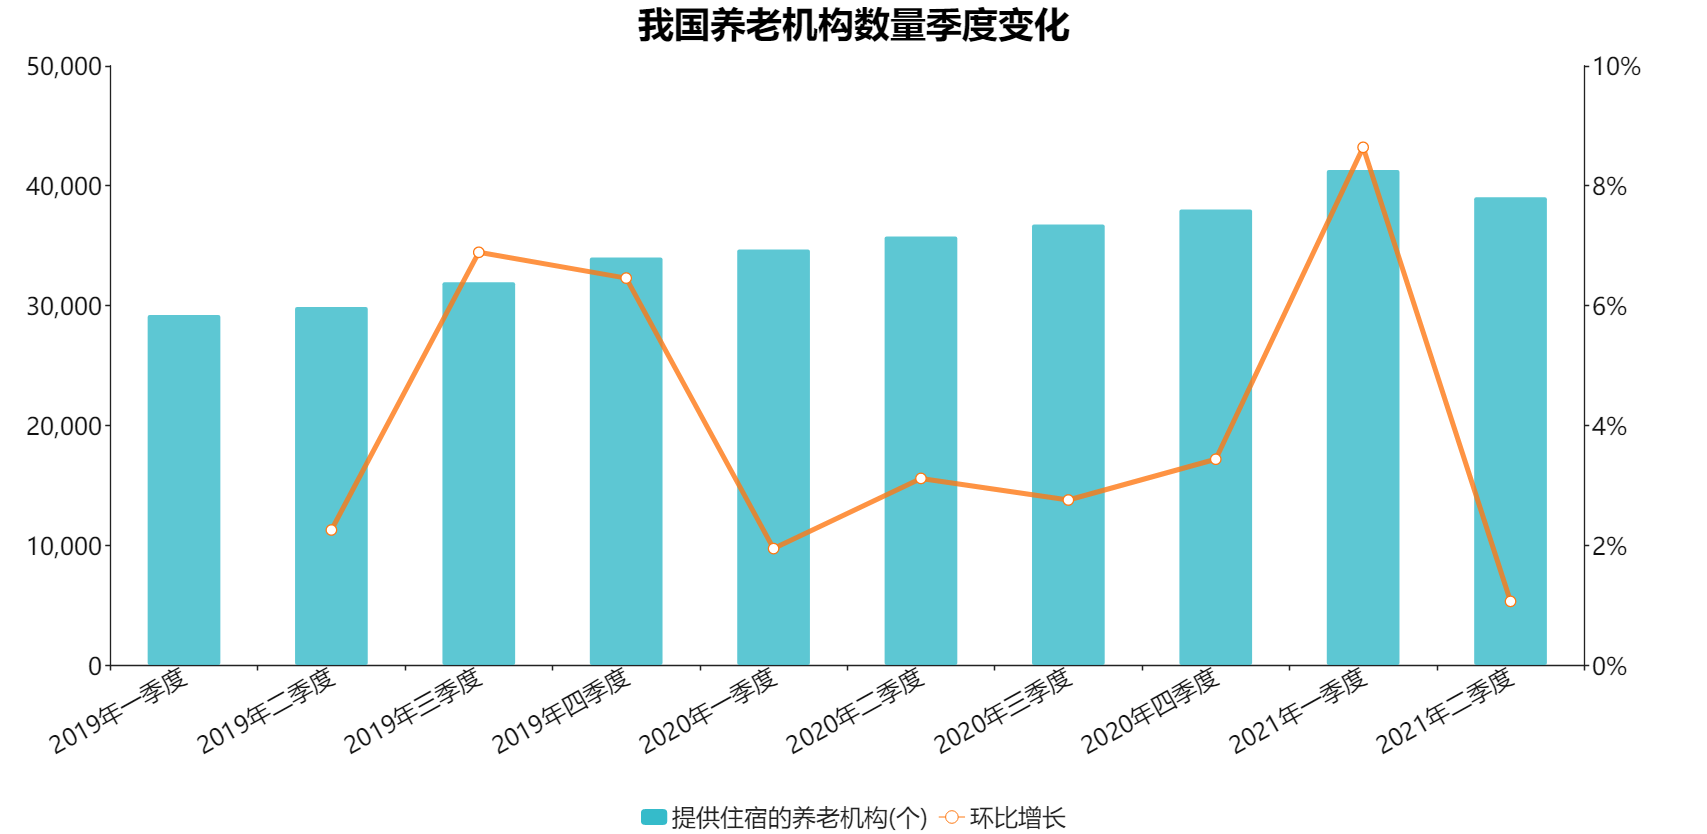
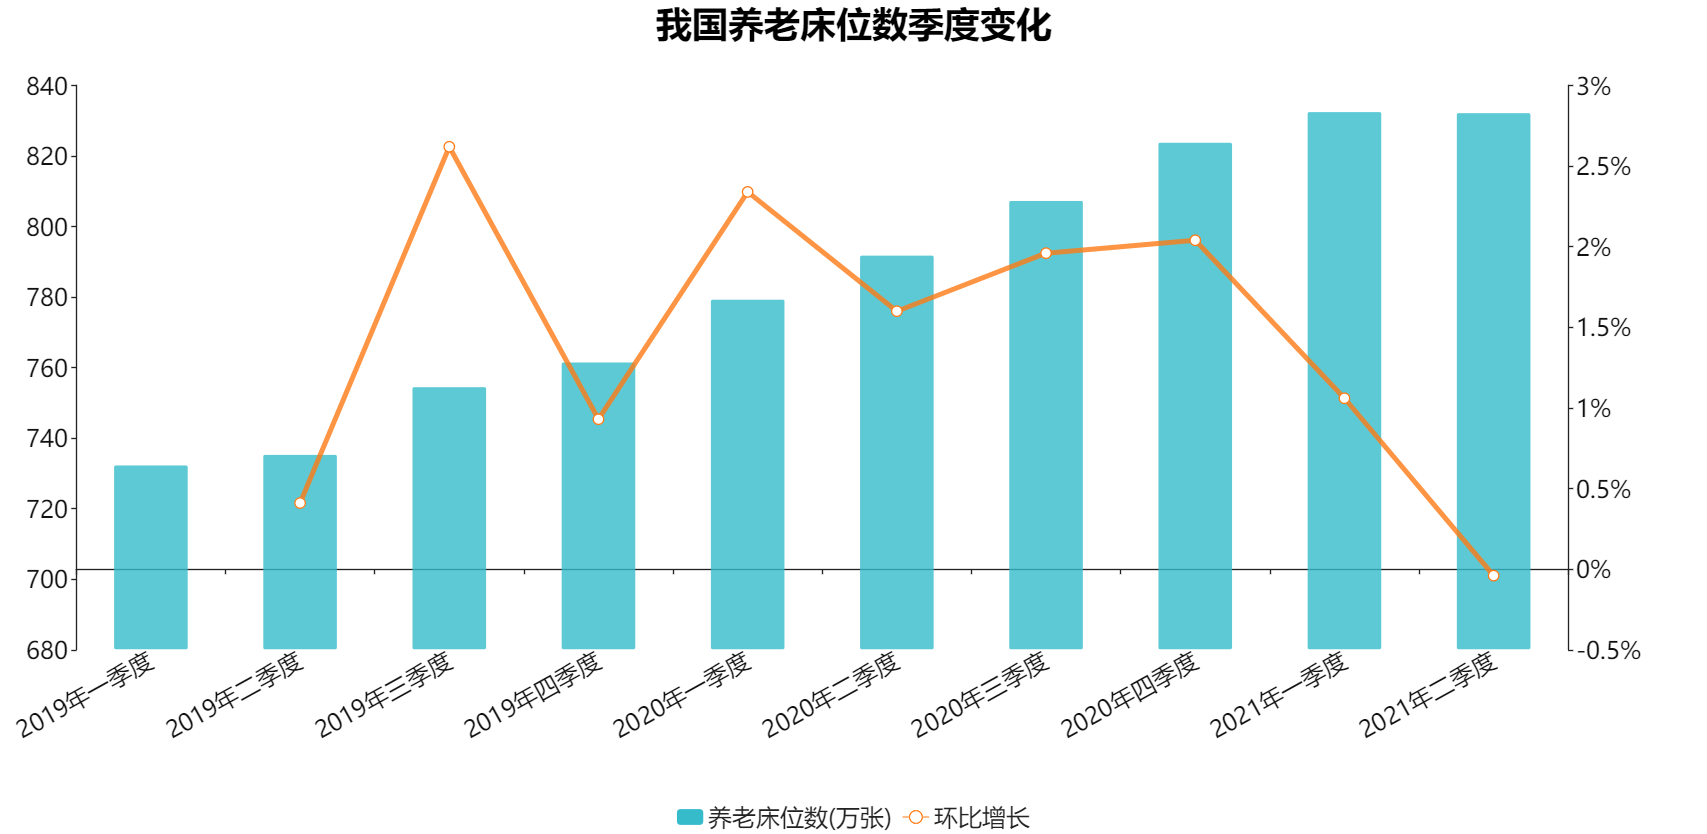
根據民政部統計的數據,截至2021年二季度,我國共有提供住宿的養老機構39085個,環比增長1.07%;共可提供牀位約495萬張,由於本季度沒有統計社區養老牀位,按社區養老牀位不變的情況來計算,養老牀位(包括機構養老以及社區養老)較上一季度減少3000個。
數據來源:民政部,觀點指數整理
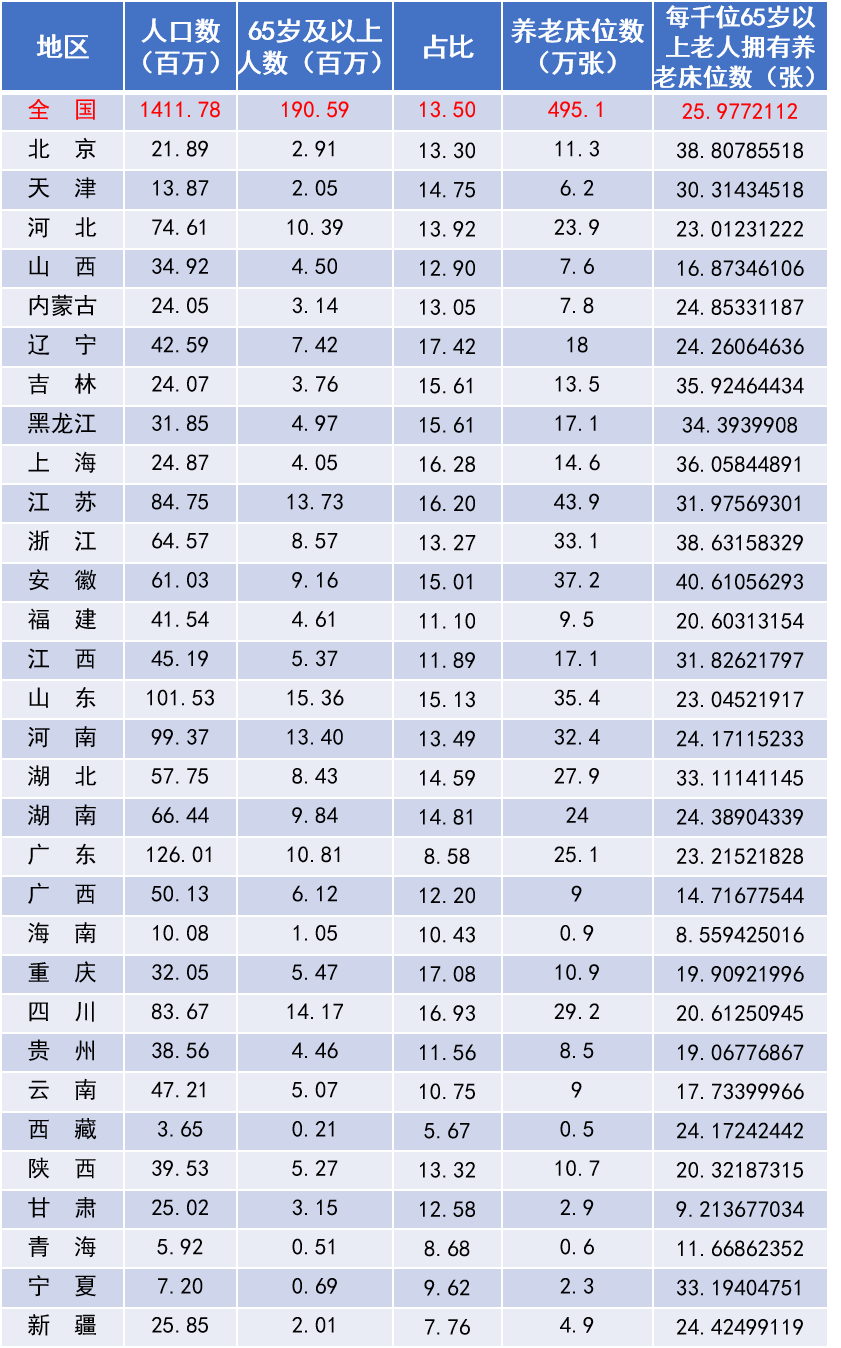
從上述數據可以很直觀地感受到養老牀位的缺口之大。全國範圍內,平均每千名65歲以上老人才擁有25.8個養老機構牀位,而大部分的省市居於全國平均數之下,其中不乏老齡化程度較高的省市。大部分的老年人無法得到專業的照護,養老機構更是“一牀難求”。
數據來源:國家統計局、民政部,觀點指數整理
除此之外,養老牀位結構性失衡的問題也十分突出。養老產業的發展往往與當地經濟發展、醫療資源配套以及政策支持力度等相適應,故經濟發達地區以及養老機構建設示範性省市,往往會有較高的牀位普及率。
可以看到,養老牀位供給水平在全國平均水平之上的城市,大部分處於京津冀、長三角地區。這些是我國養老機構發展最早、最密集的地區,制度比較健全,機構質量也較高。
觀點指數整理發現,安徽省養老牀位普及率為全國之最,每千位65歲以上老人擁有40.6個養老牀位,4倍餘於末位的海南省。
需要關注到的是,海南省養老產業處於起步階段,主要客戶羣體為有一定經濟能力的活力老人。隨着人們經濟收入的提高以及養老需求的轉變,養老模式逐漸從單一的“養老”衍生成“養老+旅遊”的組合。熱門的宜居旅遊城市如海南、雲南等成為了旅居養老項目的理想選址。由於旅居養老在費用上隔絕了很大部分的老年羣體,暫時來看,發展規模有一定的侷限性。
從數據上看,老齡人口占比高於全國平均水平而牀位普及率低於全國的省市,養老牀位嚴重供不應求。
企業聚焦中高端養老市場,高性價比養老機構難尋
在養老市場中,企業傾向於佈局中高端養老項目,如共有產權銷售模式的恭和家園、會員制模式的泰康之家。優越的住宿條件,配備便捷、完善的醫療服務設施,吸引了大批高淨值人羣。
總體來看,中高端養老項目能給企業帶來巨大的現金流,加快回收投入成本;反之,收費較低的養老機構毛利率會更低。
據觀點指數監測,2021年上半年,多個業內具有代表性的養老企業積極擴充其養老業務版圖,養老項目的運營模式愈發成熟,有效的盈利機制也正在逐漸形成。
專注於大型CCRC社區的泰康之家在上半年實現一開工、一封頂、一開業,泰康之家·鵬園於3月在深圳開工,泰康之家·桂園一期4月封頂,泰康之家·三亞海棠灣度假村示範區也於上半年開放。目前,泰康之家已開項目共8個,均為中高端養老社區。海棠灣項目是泰康首次嘗試打造旅居康養模式,實現“文旅+康養”的整合。同為險資的中國平安以及新華保險亦於5月分別推出一個CCRC項目。
CCRC社區養老項目與傳統的養老院、敬老院相比,優點在於住戶密度比較小,老年人入住體驗較好;其次醫療配套比較完善,大部分的CCRC項目如復星星堡、萬科隨園等皆有配備家庭醫生式的醫療照護服務;另外CCRC選址多為近郊空氣較好的地方,方便子女探視且環境宜居。
為使得CCRC社區更有活力並且更貼閤中國人的傳統養老觀念,目前國內有CCRC社區開始嘗試將選址定在城區內,並且將幼兒園和養老社區結合在一起,這種方式比較接近居家養老的模式,可以弱化老年人的牴觸心理。
CCRC收費模式一般為會員制,住戶通過繳納會員費獲取入住資格並於入住之後定期繳納牀位費以及服務費等,開發商可以通過收取會員費回籠部分資金,並且通過月費以及企業聚焦中高端養老市場,高性價比養老機構難尋社區內配套商戶出租費用獲得穩定的經營現金流;自持的產權亦使得CCRC項目可以獲得抵押貸款,保證有足夠的資金進行持續運營或擴張。但會員制可能出現非法集資的行為,需要企業規範、避免。
深耕養老產業十餘年的九如城,2021年上半年以公建民營的輕資產模式為主,每月都有新項目投入運營。九如城的養老項目大多分佈在長三角地區,聚焦二三線城市以及縣鎮建設城市養老院。據觀點指數不完全統計,九如城現持有35個公建民營項目。該模式屬輕資產模式,可以讓九如城憑藉較低的成本獲取一批優質項目。
除九如城之外,萬科、保利、綠城以及光大匯晨等都持有公建民營項目。對企業來說,公建民營項目不僅可以降低成本,並且可以積累運營經驗;對於住戶來說,公建民營養老項目有政府的調控以及擔保,無論是服務質量還是價格都能夠得到有效的保障。
迴歸到養老業務的本質上,在老年羣體當中,僅有極少數可以負擔得起中高端養老機構的高昂費用。因此,目前不少開發商從養老地產轉型為養老服務,專注養老服務市場。
今年,銀城集團旗下物業和養老聯合設立“銀城怡家”,以“物業+養老”的形式拓展社區居家養老業務。去年疫情期間,大部分養老機構啓動封閉式管理,居家養老服務的需求凸顯出來,多部門發佈公告支持物業企業滲入養老產業中,實現物業資源與養老的銜接,向居家養老的老年羣體輸送養護服務。
此外,保利和熹會分別於廣州和成都試點,向社區居民提供居家養老服務。事實上,在“9073”養老格局之下,養老服務有着更廣闊的市場。公辦養老機構擴張能力有限,民營養老機構與大部分老年人收入水平不匹配,性價比高的養老機構早滿員,很多獨居或是失能的老人得不到專業的照護,有必要普及、深化養老服務。
上游供給壓力加大,保障制度亟待完善
基本養老保險、年金制度以及個人商業養老保險是我國養老金制度的三大支柱。事實上,對於當代老年人來說,比較普遍的僅有基本養老保險。現有的養老金水平難以承擔養老機構的高昂費用。
有機構預測,參保贍養率與繳費贍養率不斷攀升,到2050年,平均一份養老金繳費就要用來支付一位離退休者的退休金,全國城鎮企業職工基本養老保險基金將於2035年耗盡累計結餘,未來養老情況不容樂觀。
養老金供給壓力的加劇,迫使我們需要尋找更優化的制度保障。日本與美國作為養老產業發展比較超前的發達國家,在制度上的經驗或許值得借鑑。
日本早在50年前就步入了老齡化社會,是全球老齡化程度最深的國家,得益於完善的社會保障制度,日本的養老產業十分成熟。在基本的三大支柱制度上,我國與日本類似。除此之外,日本於2000年推出了介護險以減輕醫療機構的負擔。
介護險向40歲以上的人羣收取,按年齡劃分為40-64歲和65歲及以上兩類人羣。針對65歲及以上人羣,介護險根據其身體狀況劃分了7個等級來提供介護服務,在介護險保障上限內產生的醫療費用個人僅需承擔極少部分。除此之外,介護險在傢俱適老化改造費用方面也可以提供限額內大部分的補貼。介護險的出現極大促進了居家養老服務的發展。
為解決重度失能人員基本生活照料和醫療護理所需費用,我國於2016年開始推行長護險,經過5年的發展,現已有29個試點城市,共有16家險企參與,覆蓋參保人數逾1.4億。目前我國長護險尚未能夠為所有的老年人羣體提供保障,並且保險責任更偏向於費用賠付,護理服務供給仍不全面。對我國規模如此龐大的居家養老羣體而言,僅有長護險仍未足夠。
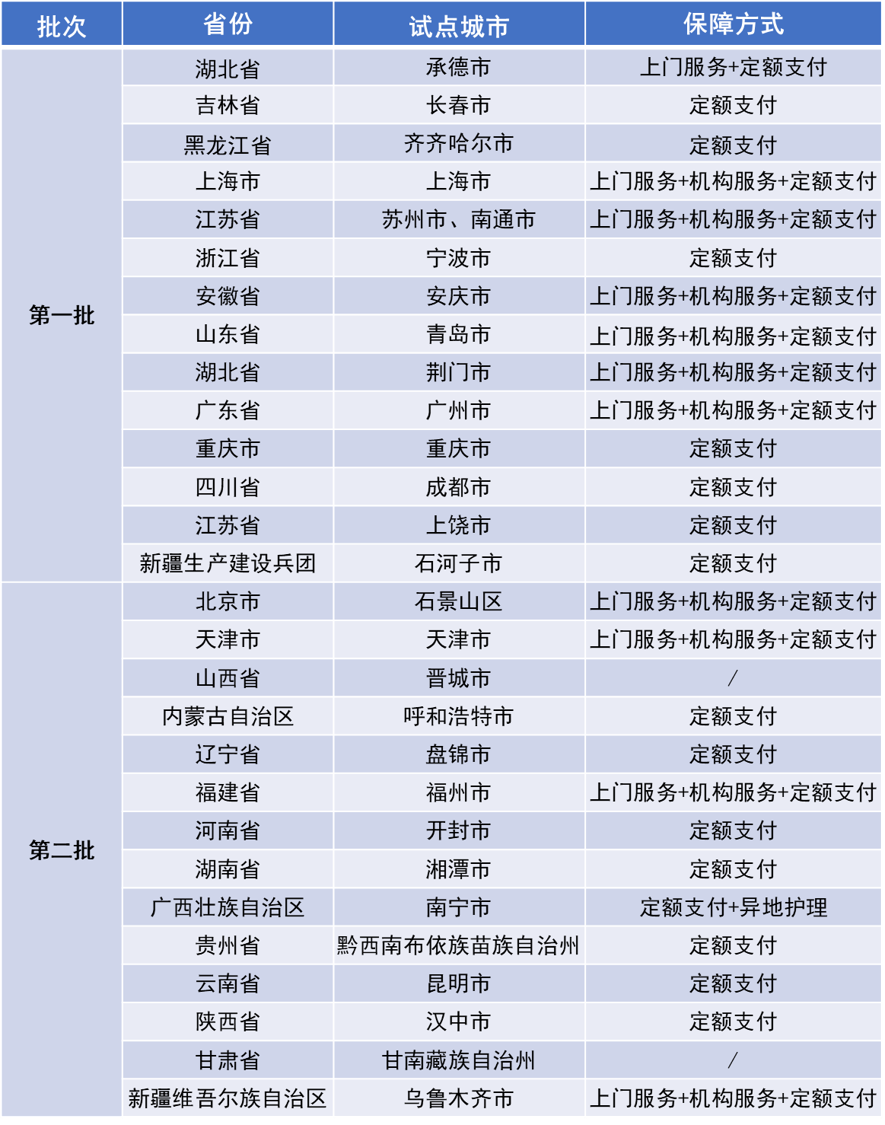
數據來源:各省市人民政府,觀點指數整理
與日本不同,美國養老保障體系的特色在於其市場化程度高。因其獨立自主的家庭觀念,美國主流的養老模式是機構養老。美國養老機構的主要投資者是REITs,以REITs模式運營的養老機構有四類參與者:開發商、REITs、運營商以及投資者。REITs緩解了開發商建設養老機構的成本壓力,使得養老機構可以往大規模發展。
結合日本和美國在養老制度以及養老機構建設方面的經驗,國內可以根據國情,從保障制度以及金融產品的發展等方面來助力養老產業的發展,實現對老年人更全面的保障。
目前養老地產的痛點在於投入成本過高、產業鏈條不完整以及傳統養老觀念難以改變。養老地產應該要回歸到老年人真實的需求上來,摒棄傳統的房地產思維,迴歸服務來推進行業發展。
無論是企業的盈利問題,抑或是老年人的養老需求問題,出路都在前方,相信時間會沉澱出一個成熟的養老市場。