
觀點指數 去年下半年以來國外疫情漸趨嚴重,很多訂單轉入疫情陰霾減退而且產業鏈最為完整的中國,產業集聚和鏈條配套優勢較強的長三角、珠三角地區廠房需求暴增。
相當部分產業地產企業的一季度經營指標較去年同期轉好,主要源於去年同期基數過低,但亦有部分企業被債務問題所困,被迫出售資產緩解壓力。
各地政府對產業的訴求上漲,地方政府對產業用地出讓的要求越發嚴格,數個重點城市的產業用地規則嚴苛,彰顯了地方對發展產業的決心,也勸退了大部分有勾地想法的開發商。
2021年上半年,中國首批基礎設施公募REITs正式登陸資本市場,並持續有相關的配套支持政策出臺,更有特事特辦之舉,持有合資格資產的產業運營商迎來發展機遇。
盈利數據恢復進行時,兩家企業擬在主板上市
從2021年上半年企業的動作來看,繼續有多家產業地產企業有項目開工和合作簽約,更有數家企業成功拿下產業用地。
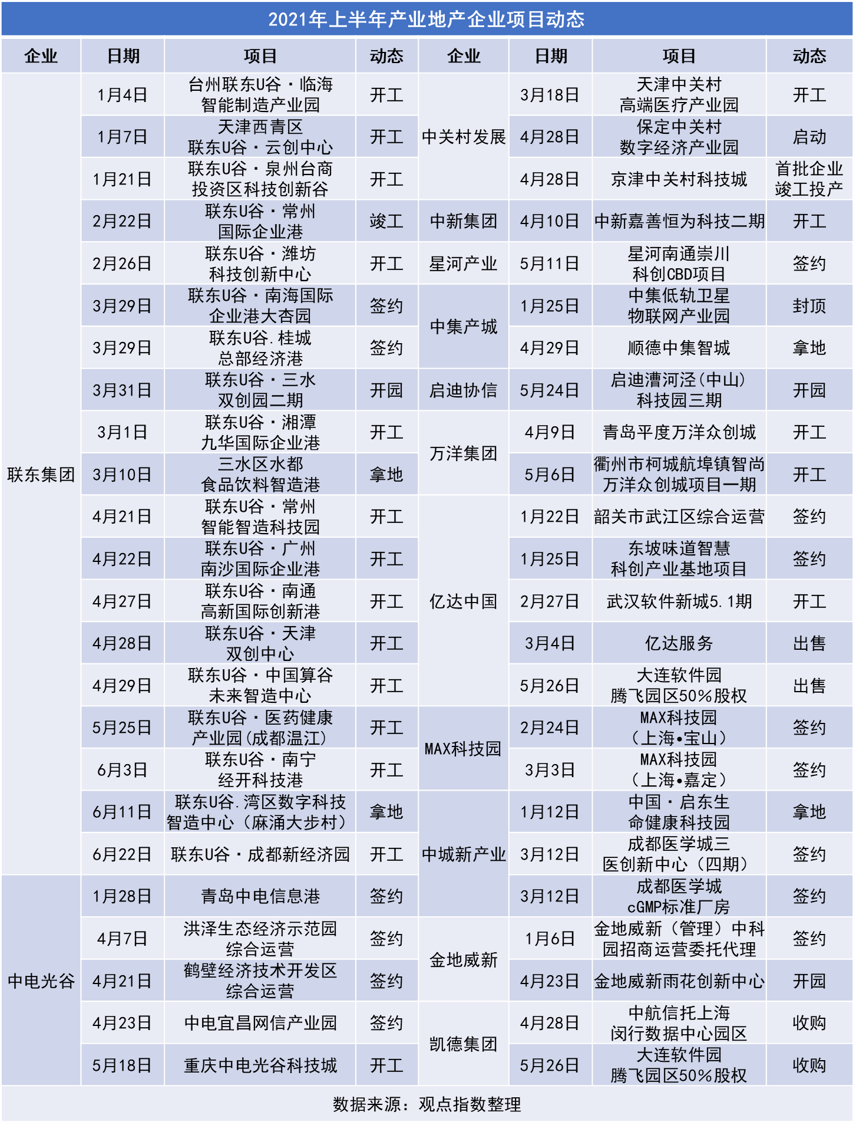
聯東集團作為國內標準化廠房開發商的代表,規模化擴張戰略持續,上半年共錄得13個新項目開工,兩個項目拿地,地塊分別位於佛山三水區和東莞麻涌大步村。
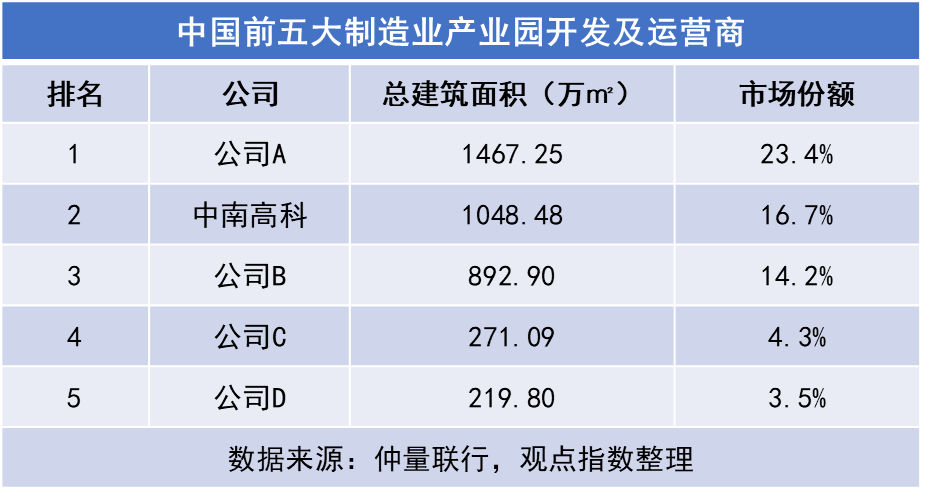
而另外一家標準廠房開發商中南高科則在上半年於港交所遞交了招股書,若上市成功將成為首家赴港上市的標準廠房開發商。
除中南高科在港IPO外,還有一家產業地產企業武侯高新申請從新三板向創業板轉板,該企業是來自成都的區屬政府園區平臺公司。
根據招股書,武侯高新共運營了包括電子信息產業園、中小企業創業孵化中心、成都武侯高新技術創業服務中心在內的7個產業園區,運營管理面積約90萬平方米,可租賃面積約為47.57萬平方米,入駐企業350家。另外,武侯高新在2020年3月實現了四川綿陽三臺縣智谷智能製造產業園的開工建設。
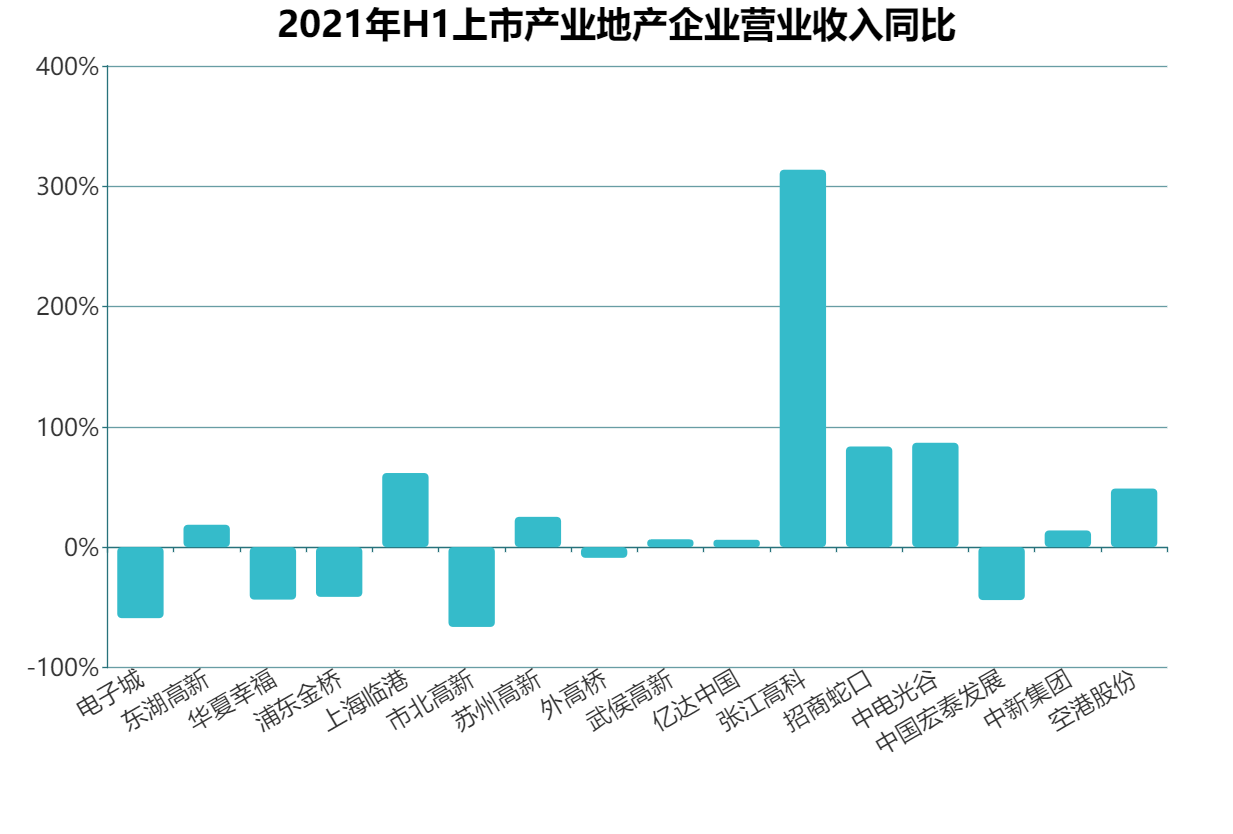
觀點指數選取了16家A股上市產業地產企業的上半年部分經營指標進行對比。
在營業收入表現上,從目前公佈數據看,2021年上半年實現營收正向增長的有10家。其中張江高科營收同比增長達到了313.62%,招商蛇口和中電光谷分別同比增長83.62%和73.38%,增長均超七成,一掃疫情陰霾。
數據來源:公司公告,觀點指數整理
在歸母淨利潤同比變化上,16家企業中有9家實現了正增長。其中招商蛇口增長達到了365.32%,蘇州高新和空港股份分別增長了216.93%和228.24%,均超過200%。

數據來源:公司公告,觀點指數整理
大部分實現營收、淨利雙增長的企業均由於上年同期基數太低所致。而張江高科營收大增主要由於本期實現產業空間載體銷售業務,上期並無此項發生,市北高新則相反,因此營收下降66.34%。
數據來源:公司公告,觀點指數整理
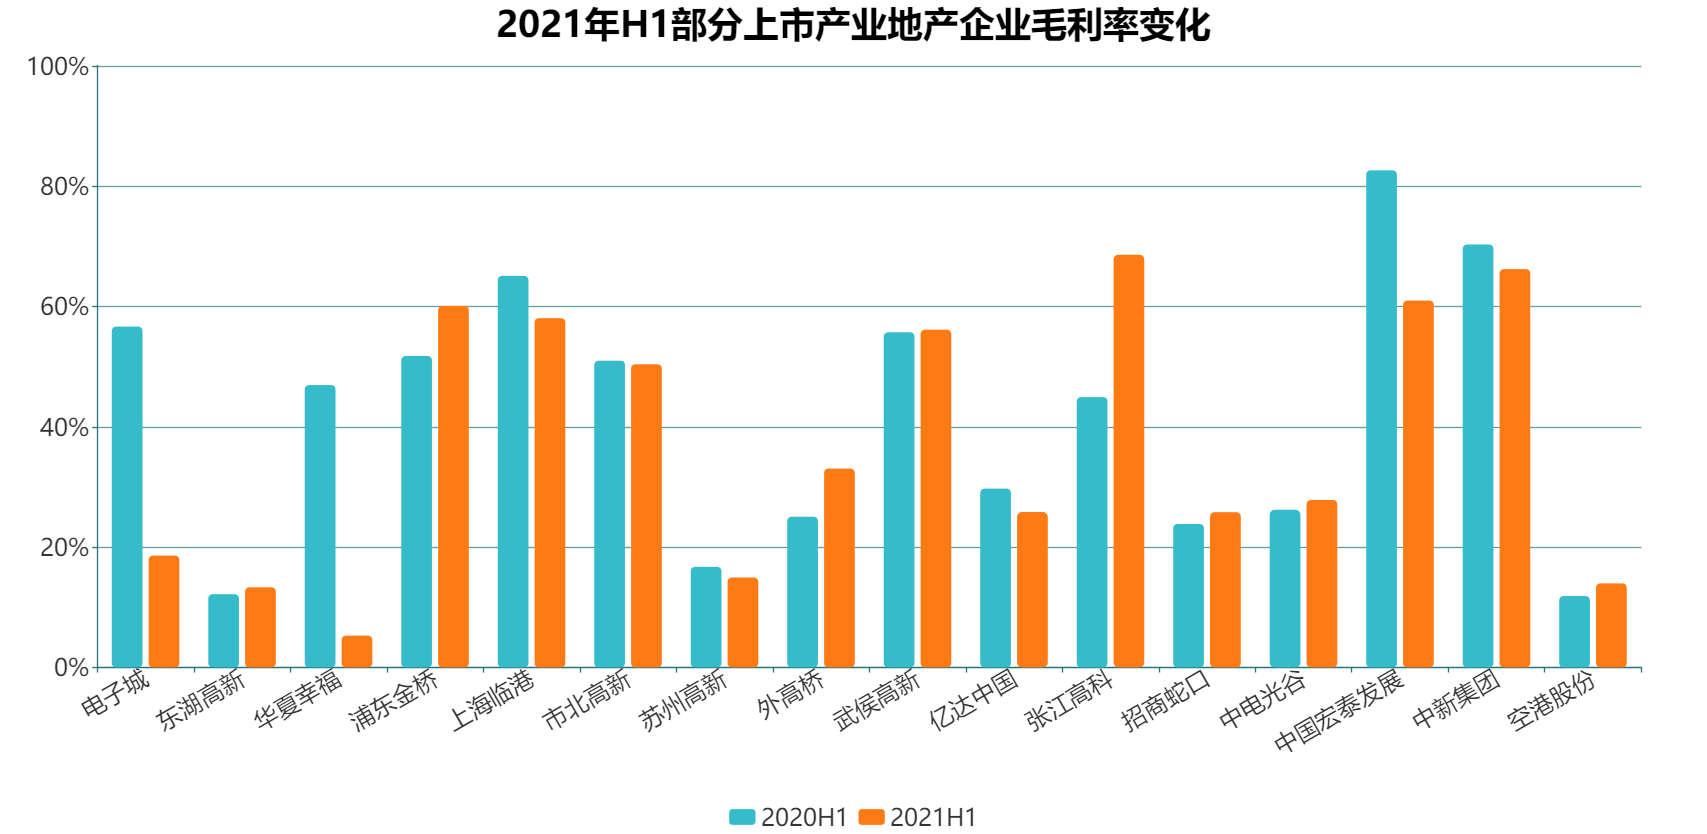
從毛利率看,16家企業中,2021年上半年毛利率較去年同期上升的企業有6家。張江高科因銷售產業空間載體而毛利飆升,電子城和華夏幸福則毛利大幅下滑。電子城出現虧損使毛利率大降,主要原因為其科技創新平臺項目按年度經營計劃推進,目前各項目均處於建設階段,暫未到交付運營期。
產業用地新政頻出,條件嚴苛考驗企業運營能力
受國家對關鍵新興產業的支持,各地政府對產業的訴求上漲到較高的水平,同時對於合作企業也提出了更多的產業要求。如銷售金額位居前列的企業在跟洽談合作時被要求在地塊中添加產業園、科創小鎮、文旅綜合體等功能板塊等,這已經成了普遍現象。
很多房企都或被動或主動地成立了自己的產城部門,希望以產業勾地獲取更多低價優質土地。受此負面影響,政府對產業拿地的要求愈加嚴格,與開發商的合作不再是隻看一份簡單的合作方案,更要有落地的產業資源和專業的產業服務,帶有產業資源的運營商將會有更多的合作機會。
事實上,國家對房地產的管控大方向依舊未變,地方政府的要求越發嚴格,百分百自持的產業用地不再少見,包括河南、北京、海口、濟南等一些省市更是明確發文,要求住宅、商業等不得與其他產業用地捆綁,希望從根本上杜絕產業勾地的可能。
政策面上,2021年3月16日,自然資源部發布了《工業項目建設用地控制指標(徵求意見稿)》,目的是進一步規範工業項目建設用地管理,促進土地資源節約集約和高效利用。
國家對工業用地開發的限制主要體現在容積率、建築系數、行政辦公及生活服務設施用地所佔比重、投資強度、綠地率等幾個方面。
關於分割轉讓,《控制指標》提到:行政辦公及生活服務設施用地面積≤工業項目總用地面積的7%,且建築面積≤工業項目總建築面積的15%,不得分割轉讓;單體大型工業項目,按照工業用地落實用途的戰略性新興產業、先進製造業項目,項目用地範圍內可以增加研發、創意、設計、檢測、中試設施,增加的建築面積≤工業項目總建築面積的15%,不得分割轉讓。
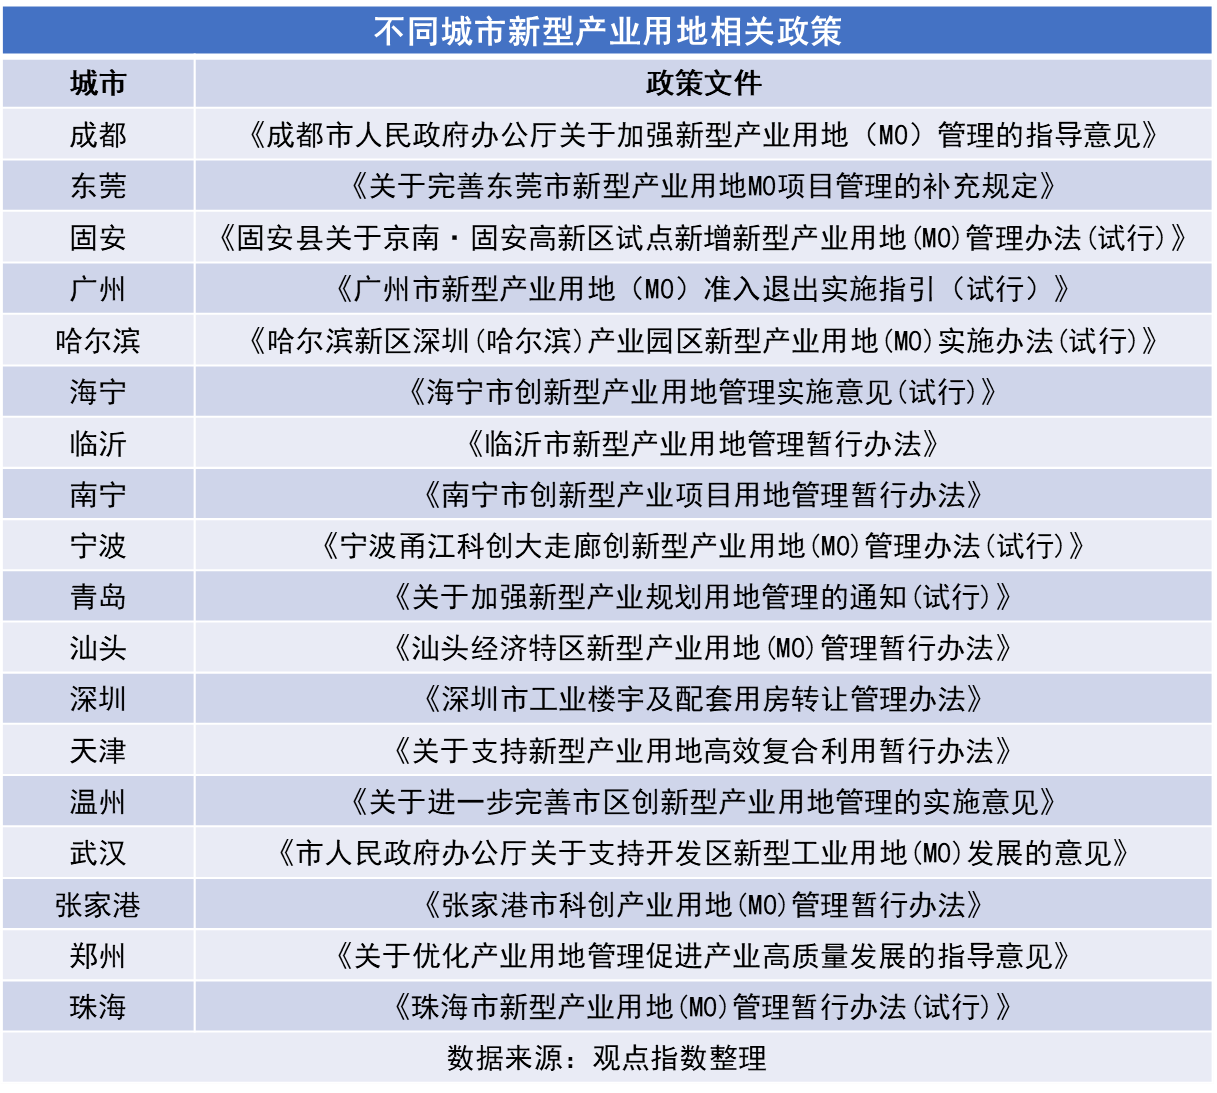
除了國家層面的大方向引導,各地方對產業用地都有所反應,特別是為了滿足新型產業發展訴求而誕生的M0。
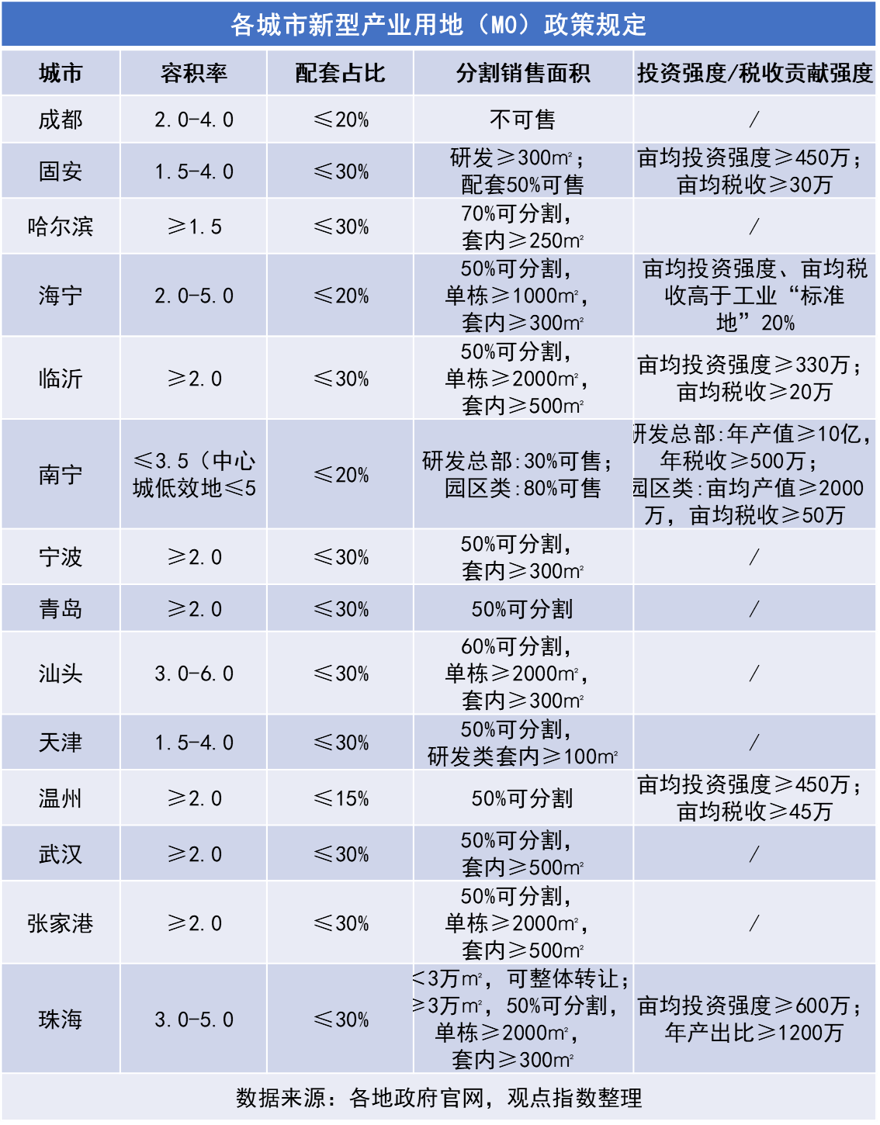
大多數城市將分割比例定在50%,一半銷售一半持有,這樣既能滿足入駐企業的多樣化需求,也保證開發主體可以快速回流現金。
但也有例外,如成都規定M0產業用房及配套用房須全部持有,不得分割轉讓。廣州開發區則提出“新型產業用地裏不搞商品住宅,只允許建人才保障房和企業員工租賃住房,必須整體確權並自持”,對配套住宅也要求自持。
這對企業的資本運作能力提出了更高要求,否則賬面現金很難支撐持續經營。
除了分割的要求外,地方對稅收貢獻和投資強度的要求也相當高。比如:北京要求新增工業用地的投資強度為2000萬元/畝,稅收要求為200萬元/畝;深圳要求M0投資強度在1300萬元/畝以上,廣州要求M0投資強度在1200萬以上,稅收要求不低於120萬元/畝。這彰顯了地方對發展產業的決心,也勸退了大部分有勾地想法的開發商。
首批公募REITs上市,產業地產迎來發展機遇
2021年6月21日,中國首批基礎設施公募REITs正式登陸資本市場。
首批公募REITs共有9單,其中產城發展類項目佔到5單,具體可細分為3單產業園區和2單物流倉儲。
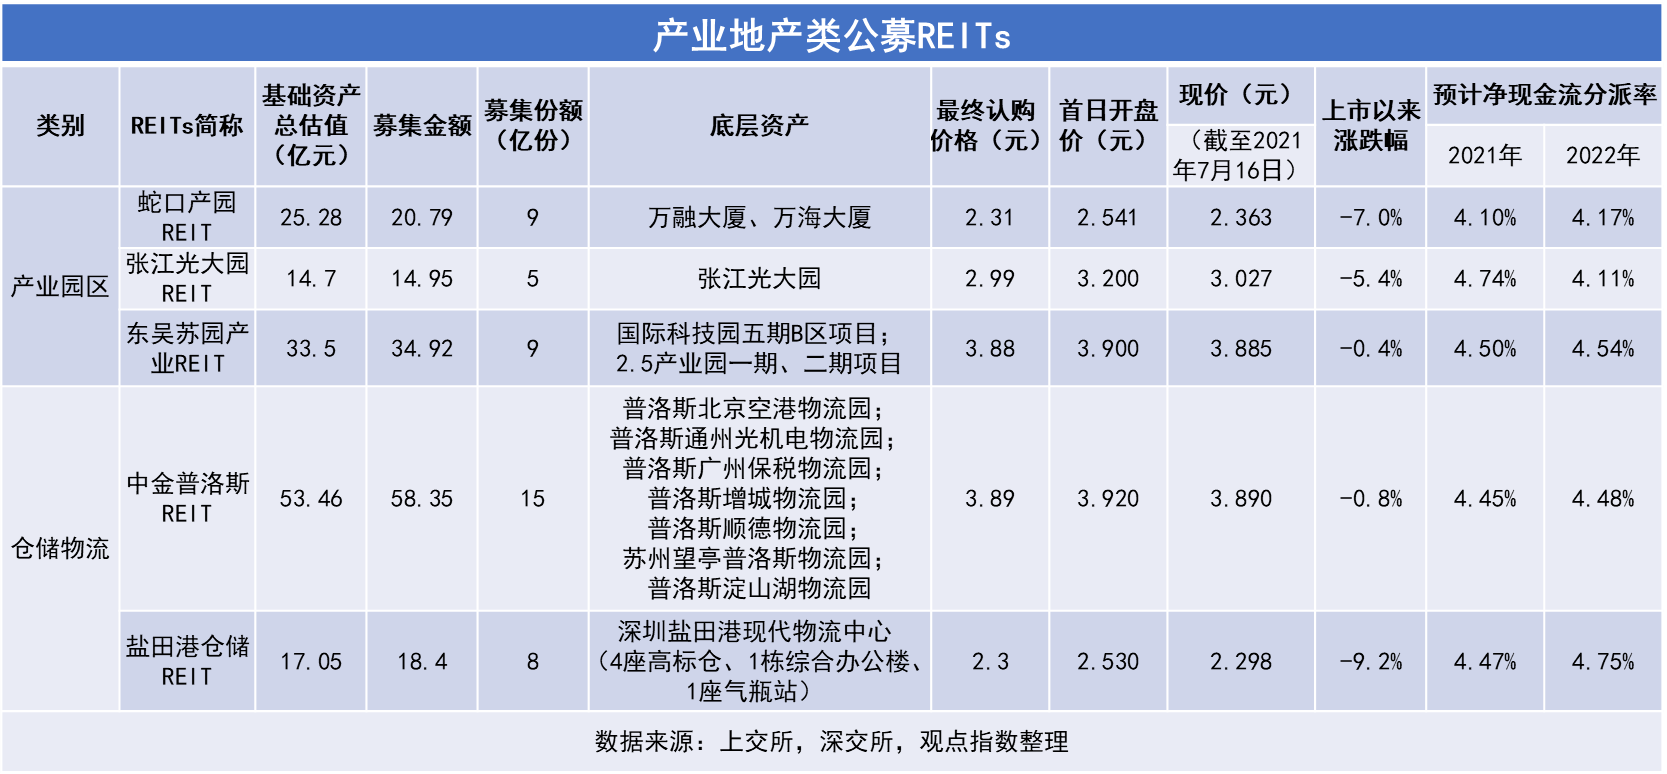
3單產業園REITs分別為“博時招商蛇口產業園封閉式基礎設施證券投資基金”、“東吳-蘇州工業園區產業園封閉式基礎設施證券投資基金”和“華安張江光大園封閉式基礎設施證券投資基金”。
淨現金流分派率上,蛇口產園REIT2021年為4.10%、2022年4.17%。該單REIT底層資產為位於蛇口網谷產業園中的萬融大廈和萬海大廈兩處園區物業,相較此前市場預計的4棟大樓減少兩棟,萬維大廈和萬聯大廈被剔除在外。
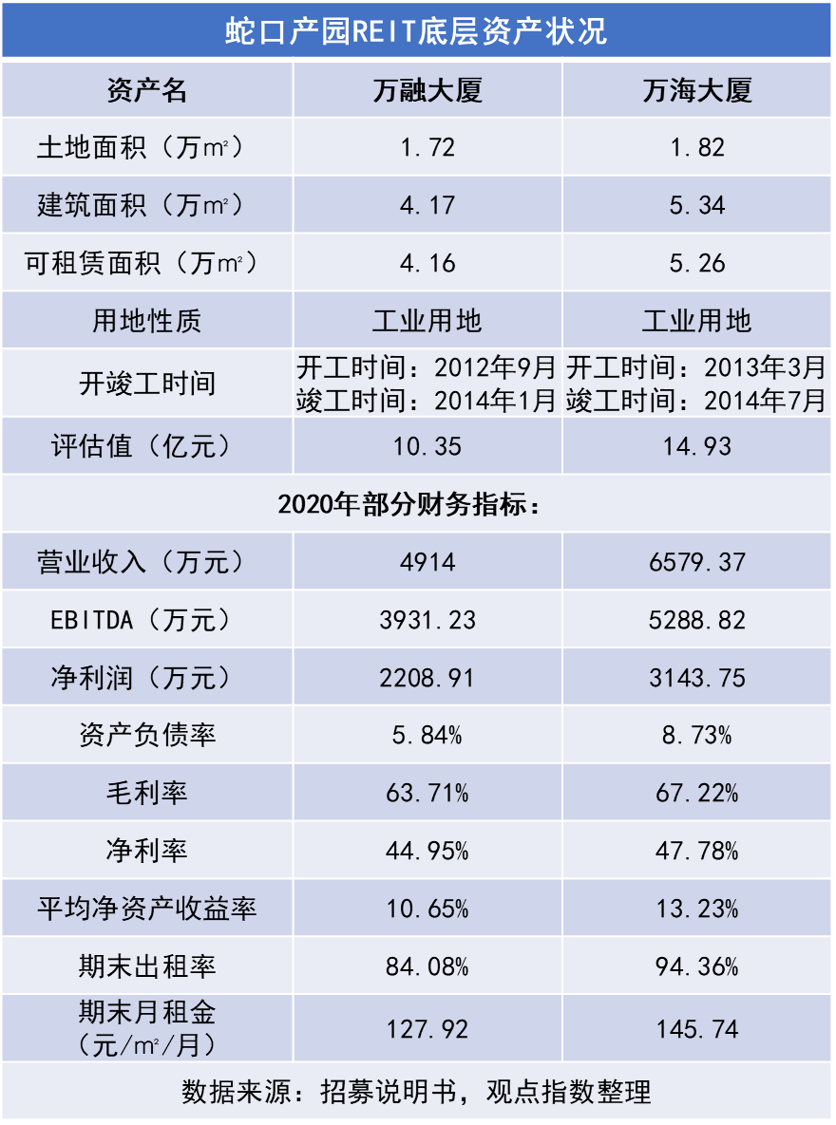
兩棟大樓實際上為寫字樓,但因為所處地塊為工業用地,因此歸為產業園區資產,入池公募REITs。兩棟大樓可租賃面積分別為4.16萬平方米及5.26萬平方米,資產估值分別為10.35億元、14.93億元。
由於兩棟大樓位於深圳南山區,該區寫字樓供一直供過於求,出租率維持有壓力,這對於未來租金和資產價值的提升有潛在不利影響。
張江REIT的底層資產為張江光大安石科技園,於2016年12月由張江高科和光大安石聯手通過光全基金併購,為產業園區基金化的典型案例。

該入池資產佔地2萬平方米,總建築面積5.09萬平方米,可租賃面積4.35萬平方米,是首批產業地產類公募REITs中資產面積最小的。但2020年平均租金超過150元/月/平方米,在所有資產中租金水平最高。
另外,在淨現金流分派率上,張江REIT給予投資者的預期也比較可觀,預測2021年4.74%、2022年4.11%。
蘇州工業園REIT底層資產為國際科技園五期B區項目和2.5產業園一期、二期項目,入池的兩個項目總建築面積達到56.11萬平方米,預計2021年(5-12月)淨現金流分派率4.5%,2022年則為4.54%,caprate分別為4.68%和4.76%。
從歷史運營情況上看,兩處項目2018年至2019年保持良好運營狀態,運營收入穩定增長,合計增長率達7.72%。2020年初受疫情衝擊收入有所下降,但出租率逆勢回升。
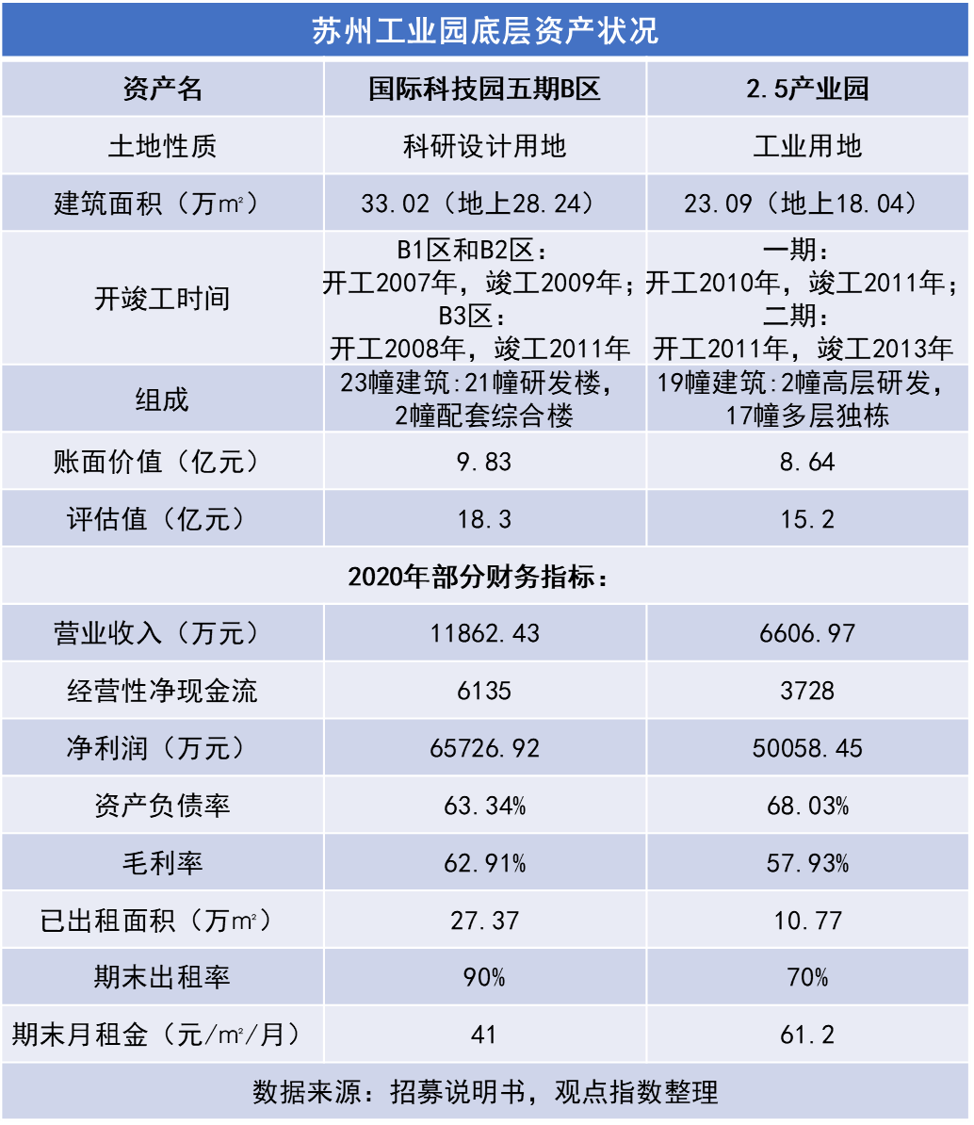
截至2020年末,2.5產業園一期、二期項目及國際科技園五期B區項目出租率均已逆勢回升至70%及90%,高於2019年同期。
公募REITs能夠打通產業園區“投融管退”的資本閉環,強調“強資產、弱主體”,重視底層資產質量,與目前國內現存的多數“強主體”產品大相逕庭。
6月,上海市八部委聯合發佈《關於上海加快打造具有國際競爭力的不動產投資信託基金(REITs)發展新高地的實施意見》,市場稱為“上海REITs20條”,明確支持上海REITs發展。
在公募REITs推行的大背景下,國內自持園區的開發商更應着重思考如何通過運營提升資產水平,如何實現多渠道招商,既滿足入駐企業需求、留住企業,又能讓地方放心、提高區內產業發展水平,使得所持有的項目更具備證券化的條件。