
前100房企銷售同比增長37.4%,19家房企超1000億
隨着調控政策的出臺和市場環境的變化,房地產白銀時代的論調正在被逐漸驗證,加快樓盤推售和回款週期成為了房企穩健經營的重要保障。
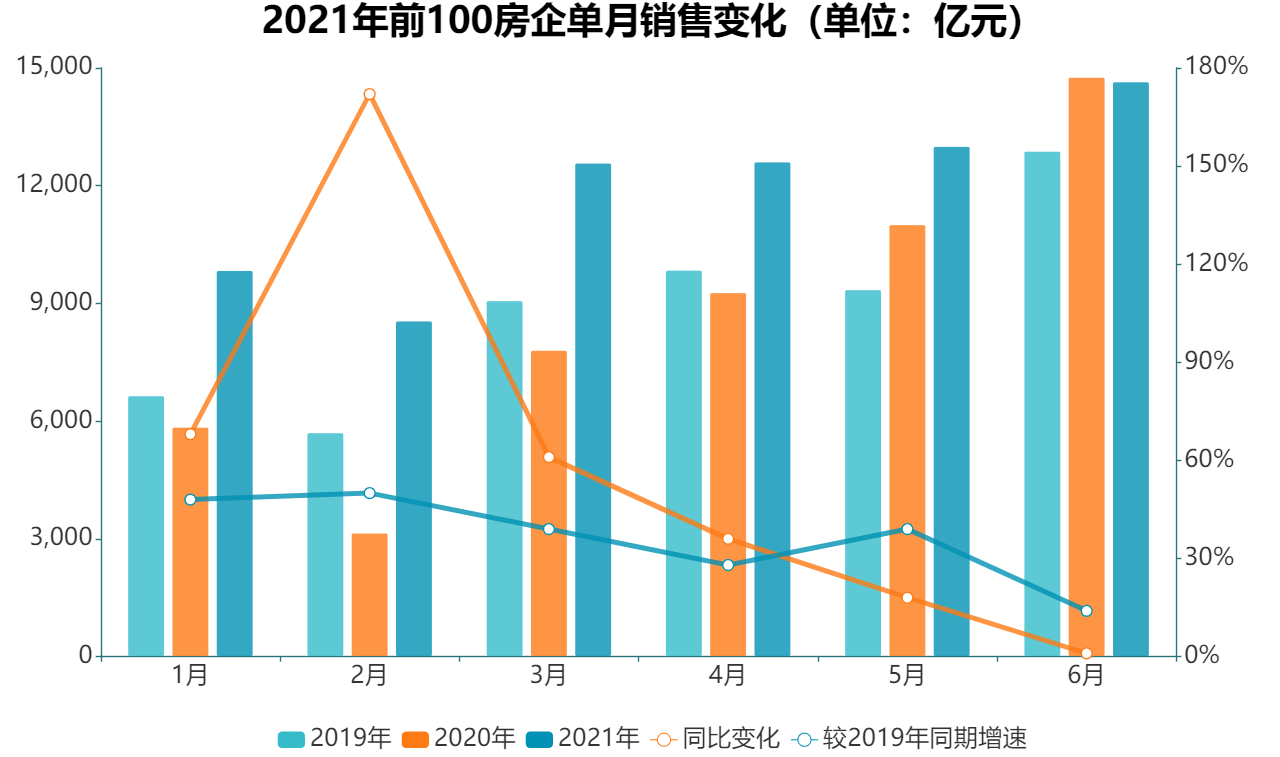
觀點指數發佈的“2021年1-6月房地產企業銷售金額表現”研究成果顯示,前100房企實現全口徑總銷售金額71221.8億元,同比增長37.4%,較2019年同期增長33.8%,兩年複合增長率為15.7%。
數據來源:觀點指數整理
6月是房企上半年搶收的時點,前100房企當月錄得全口徑總銷售額為14647億元,達到年內高峯。但在高基數的影響下,今年6月銷售較2019年以及2020年同期的增速分別為13.7%和-0.8%,總體增速呈現下降趨勢。
數據來源:觀點指數整理
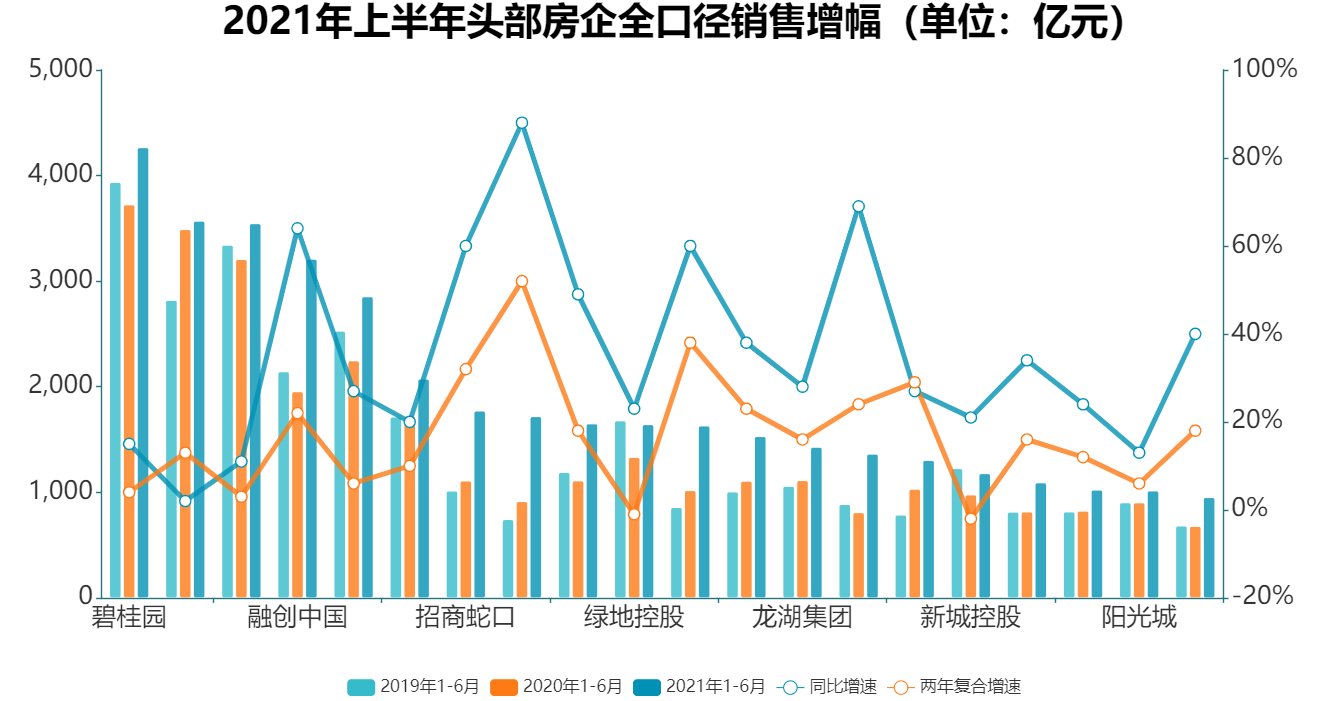
從房企上半年銷售業績來看,碧桂園、恒大和萬科處於行業領先位置,分別錄得全口徑銷售4264億元、3567.9億元以及3544.3億元,同比增長14.5%、2.3%以及10.6%。
對比2020年上半年,頭部20家房企憑藉着龐大的推售貨值和積極的營銷手段,全口徑銷售金額實現29%的高速增長,佔前100房企總銷售額的54.4%。其中融創、招商蛇口、綠城、金地以及旭輝5家房企銷售同比增幅超過50%,行業馬太效應愈發明顯。
數據來源:觀點指數整理
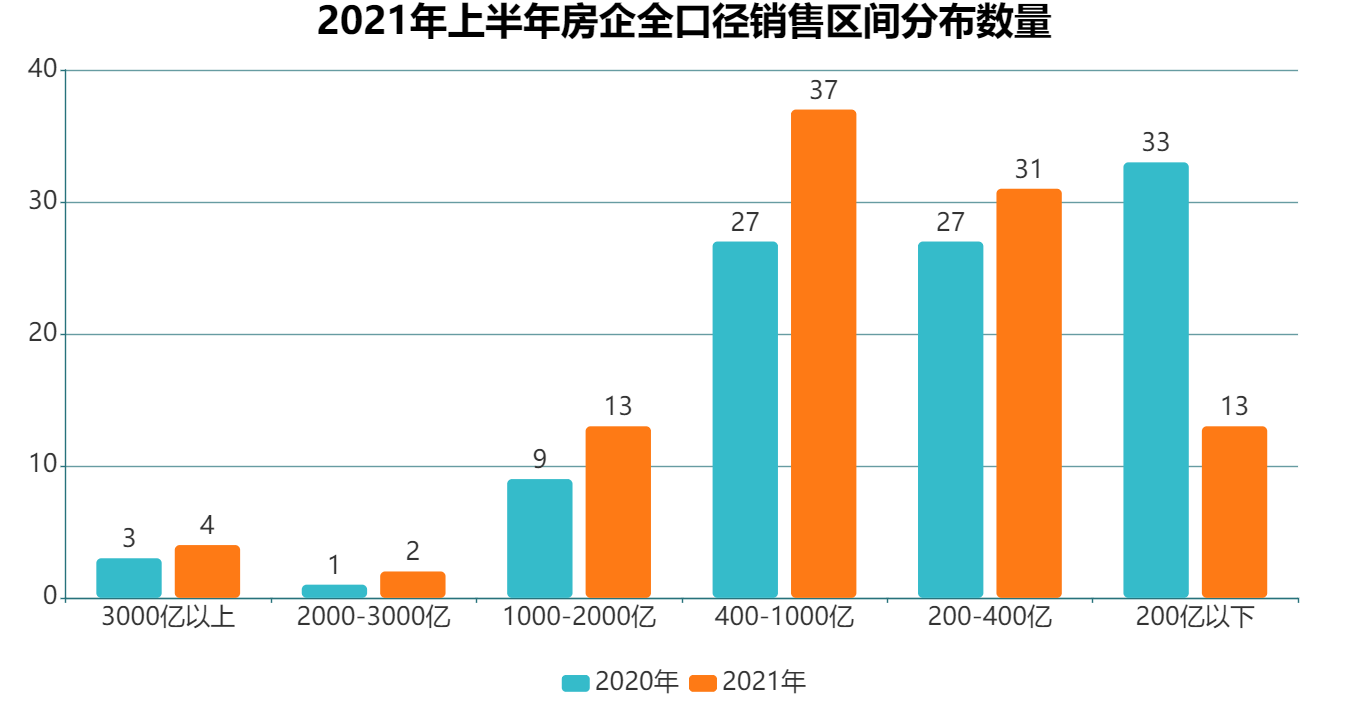
從整體銷售情況來看,2021年上半年前100房企整體銷售金額上漲明顯。其中,全口徑銷售金額超過1000億元的房企有19家,較去年同期增加6家。全口徑銷售金額處於400-1000億元的房企有37家,較去年同期增加10家。全口徑銷售金額處於400億元以下的房企數量明顯減少,由60家降至44家。
按照往年貨值鋪排和去化規律,上半年合約銷售超過400億元的房企均有望衝擊千億門檻,這意味着今年千億級房企或將達到56家,比去年增加16家。
房企平均銷售目標完成率過半,未來權益比例繼續下降
年初,房企根據自身發展戰略和定位,提出2021年銷售目標。從上半年銷售業績,我們可以更加具體地觀察房企的銷售景氣情況。
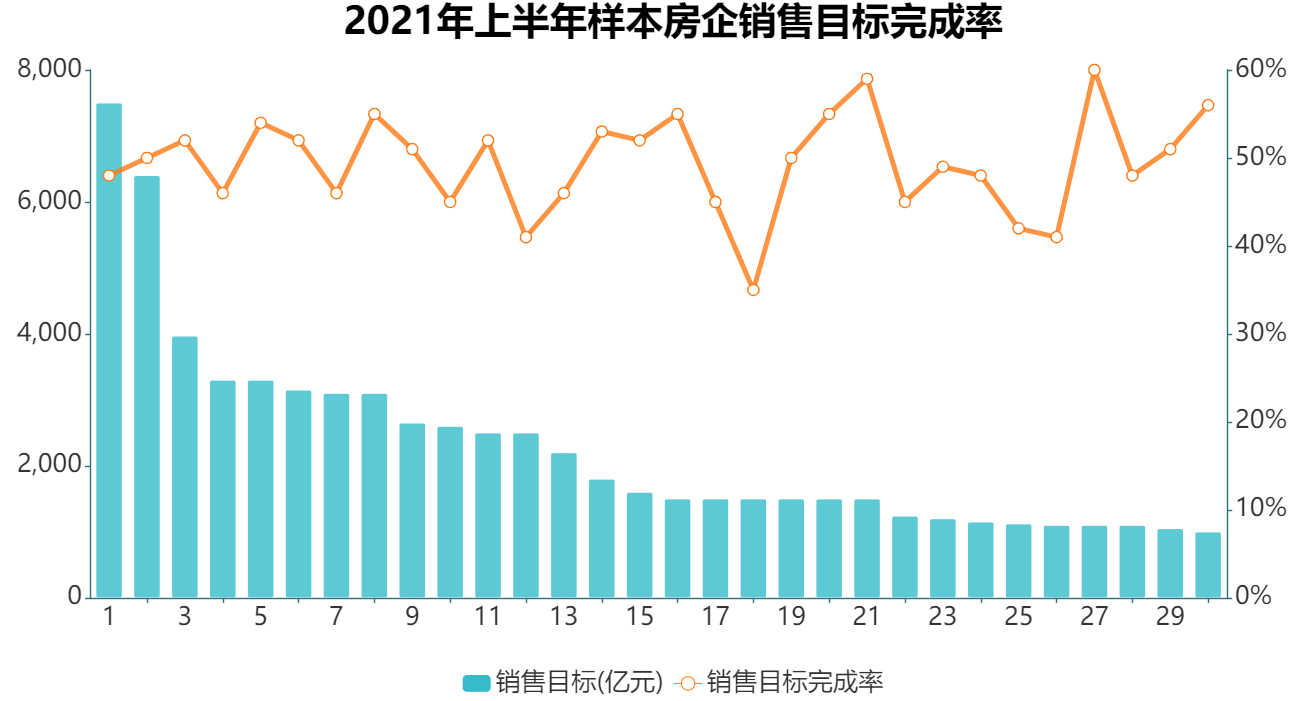
觀點指數選取30家公佈銷售目標的上市樣本房企,計算出2021年上半年平均銷售目標完成率為49.4%,高於去年同期的42%。
數據來源:觀點指數整理
其中目標完成率超過50%的房企有16家,所佔比重為53.3%;完成率位於45%-50%的房企有10家,所佔比重為33.3%。剩餘4家房企目標完成率未達45%,銷售目標完成率最低值為34.9%。
儘管上半年房地產行業調控趨嚴,但眾多房企取得的全口徑銷售業績良好,符合預期目標。以房企上下半年45%:55%的銷售金額比例估算,預計今年大部分房企能夠超額完成年度銷售目標。
值得注意的是,前100房企中,45家房企銷售均價出現下降,這部分房企銷售金額的增長一定程度上是通過降價促銷,以價換量實現的。
數據顯示,前100房企上半年實現銷售面積48311萬平方米,以此計算出前100房企銷售均價為6783元/平方米,較去年同期的7311元/平方米下降7.8%,這在一定程度上顯示了部分房企加快樓盤推售去化和現金迴流的決心。
數據來源:觀點指數整理
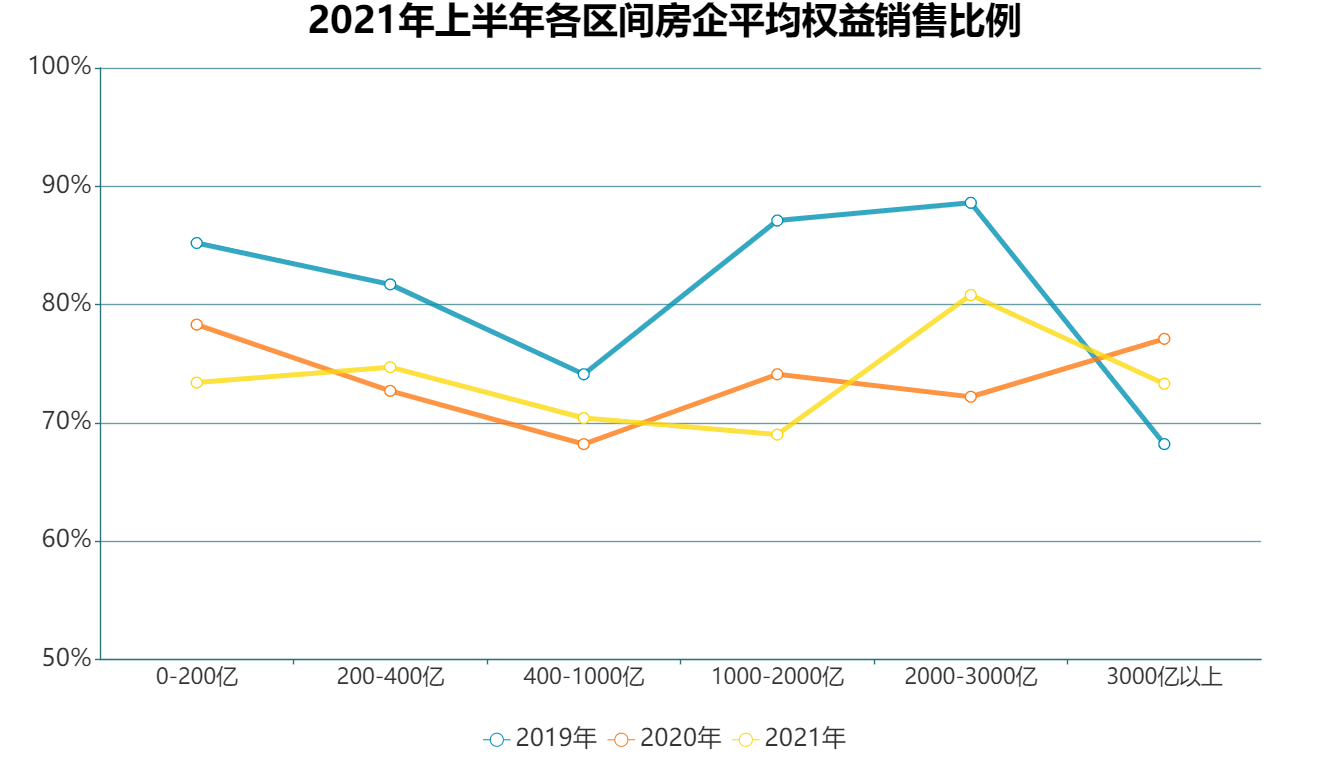
銷售權益比例方面,2021年上半年前100房企實現總權益銷售51535.2億元,平均權益比例為72.4%,比去年同期下降1.1個百分點,較2019年下降6.8個百分點。
分銷售區間來看,2021年上半年全口徑銷售金額位於3000億以上、1000億-2000億以及200億以下這3個區間的房企平均權益銷售比例出現下降,由2020年上半年的77.1%、74.1%、78.3%分別下降至73.3%、69%、73.4%。
隨着房地產行業融資通道收緊,房企在尋求規模增長的同時,會更多使用合作開發的方式,減少資金壓力和分散開發風險,預計未來權益比例將會繼續下降。
城市土拍分化明顯,預計未來地市有所降溫
隨着三條紅線政策的落地,房企採取減少土地投資支出等策略,加快優化財務指標進程。
國家統計局數據顯示,1-6月,房地產開發企業土地購置面積7021萬平方米,同比下降11.8%;土地成交價款3808億元,下降5.7%。降幅分別較1-5月擴大4.3個百分點和收窄14.9個百分點。
由於房企謹慎的土地投資策略,土地市場整體表現平淡,但是部分重點城市尤其是東南沿海城市依靠優越地理位置以及外溢需求影響,呈現出局部熱度上升的分化現象。
以觀點指數監測的100個重點城市情況來看,2021年上半年土地市場熱度波動明顯,5月土地成交出現一波小高潮,土地成交總價6100億元,同比增長36.9%,土地出讓城市能級整體上移,成交樓面價同比上升65%至6219元/平方米。
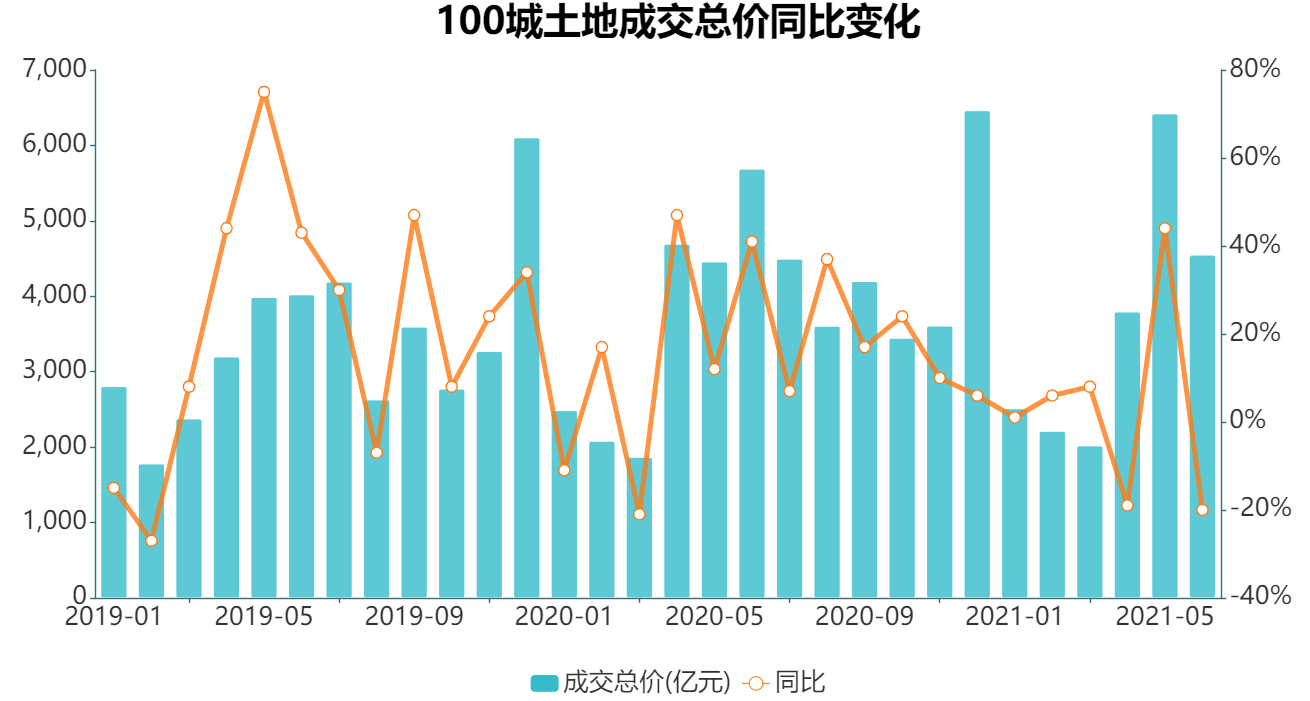
數據來源:觀點指數整理
5月重點城市成交熱度主要跟集中供地政策帶來的供應節奏變化有關。今年2月,市場上傳出消息,北京、上海等22個重點一二線城市將實施兩集中供地政策,要求出讓公告全年不得超過3次,2021年公告供應量不得低於近五年(2016年-2020年)平均完成交易量。隨後,試點城市集中在3-4月公告第一批供地公告,並在5-6月開始陸續出讓。
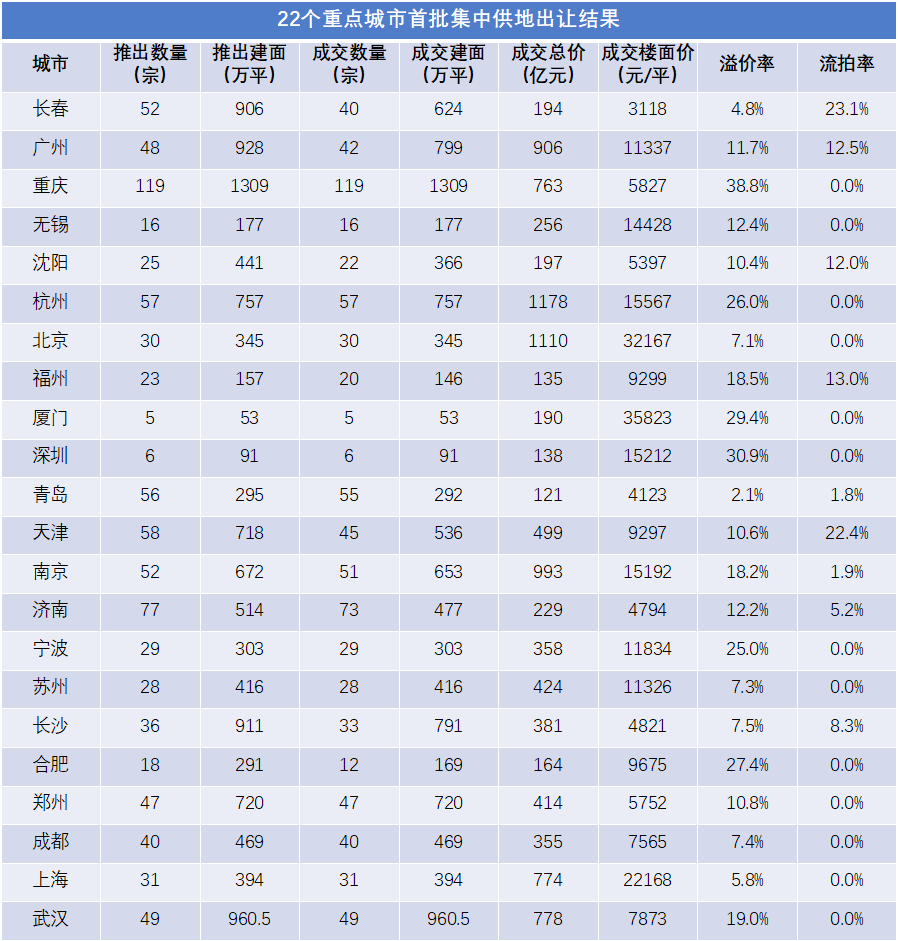
截至6月底,22個試點城市均已完成首批供地。從出讓結果來看,22個城市首批供應住宅用地902宗,供應建築面積1.2億平方米,成交數量850宗,成交建面1.1億平方米,成交總價10557億元,平均成交樓面價9732元/平方米,平均溢價率和流拍率分別為15.6%和5.8%。
數據來源:觀點指數整理
以溢價率作為觀察指標發現,各個城市成交熱度分化明顯。其中重慶、深圳、廈門、合肥以及杭州等熱門城市土拍競爭激烈,溢價率均高於25%,而青島、長春、蘇州和上海等城市土拍市場溢價率處於低位,且長春、天津土地流拍率大於20%。
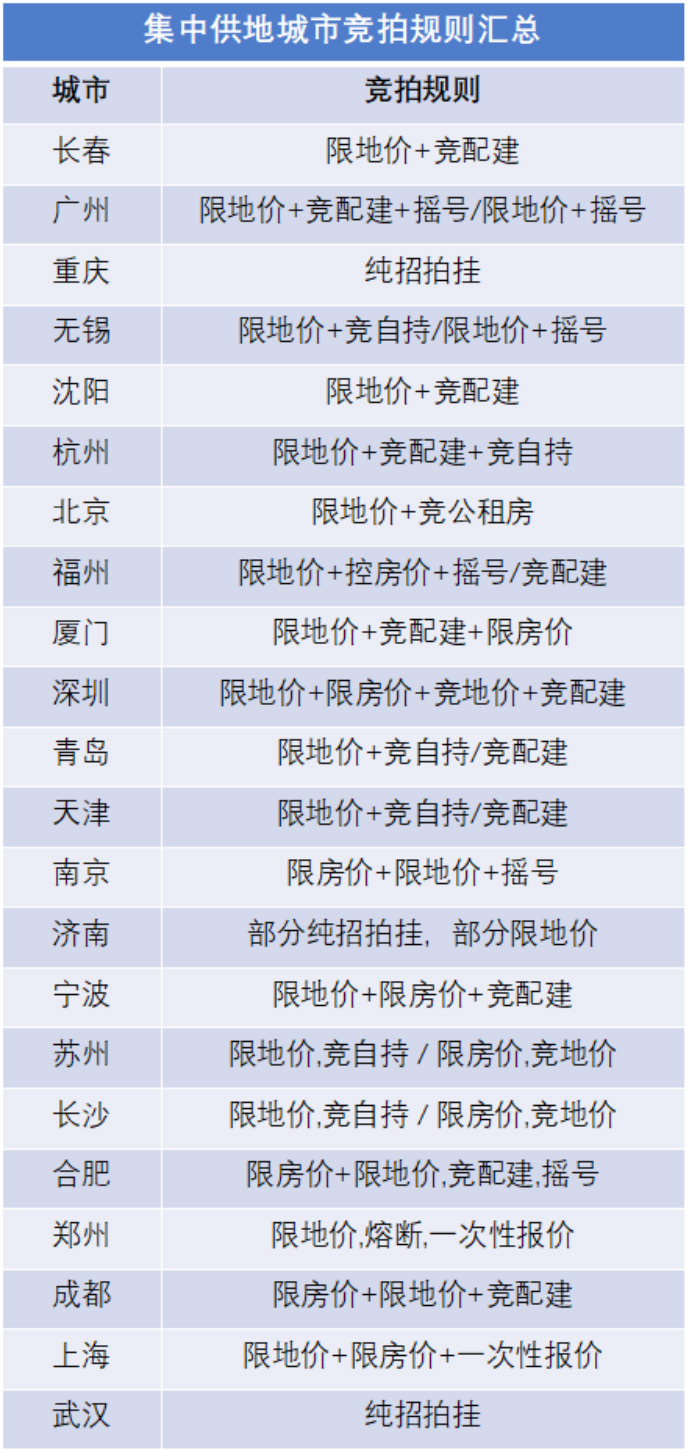
除了所處區位之外,城市土地成交溢價率表現還跟土地競價規則有關。據出讓公告披露,22個試點城市中除重慶和武漢外均採取了限地價的出讓規則,部分城市還在此基礎上增加了限房價、競配建、搖號等出讓限制。這有效減少多家房企搶地的現象,引導土地價格趨向合理。但另一方面,限房價、配建也很大程度上縮窄了土地項目盈利空間。
數據來源:觀點指數整理
另外,由於第二、三批次集中供地時間相對靠後,房企若要及時拿地開發週轉,並在年內轉化成銷售,只能積極參拍第一批次集中供地,這一因素也造成當前土拍競爭更加激烈。
從拿地房企來看,融創、華潤、保利以及萬科等全國化佈局房企在首次集中供地中拿地力度較大,少數深耕單一區域的腰部房企如濱江(杭州)、越秀(廣州)、龍光(深圳)也在大本營進行大手筆拿地。
考慮融資環境收緊以及拿地投資預算使用情況,預計下半年房企拿地積極性變小,土地市場將有所降溫。
房企積極優化融資成本,銷售回款成資金重要來源
隨着國內融資形式不斷趨緊,房企更加註重通過內生的銷售回款,改善現金流狀況。
國家統計局數據顯示,1-6月房地產開發企業到位資金102898億元,同比增長23.5%,增速較1-5月下降6.4pct。6月房企到位資金21518億元,同比增長4%,,增速較5月下降10pct。
從到位資金結構上看,1-6月國內貸款、利用外資、自籌資金、個人按揭貸款和定金及預收款累計值分別為13465、42、30153、16355和39625億元,佔總資金來源的比重為13.1%、0.04%、29.3%、15.9%和38.5%,同比增速分別為-2.4%、-9.1%、11.9%、23.9%和49.7%,增速較1-5月變動分別為-4pct、17.4pct、-0.9pct、-9.1pct、-13.2pct。
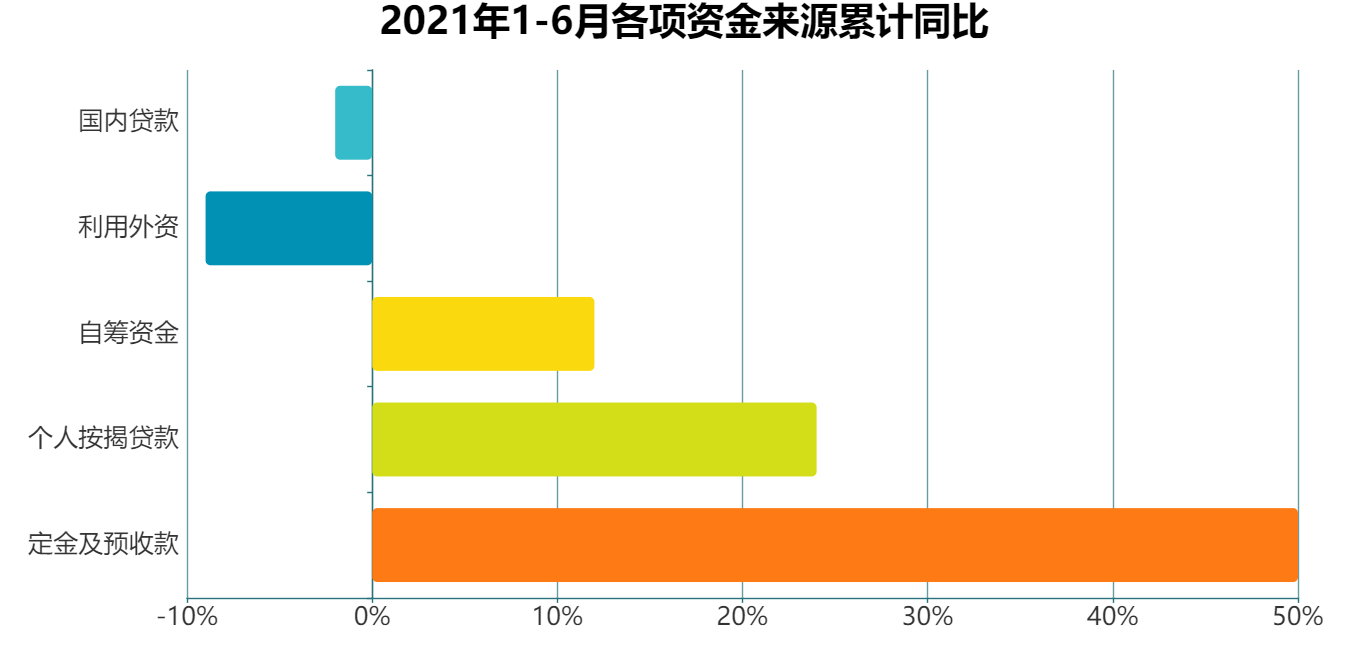
數據來源:國家統計局,觀點指數整理
6月,國內貸款、利用外資、自籌資金、個人按揭貸款和定金及預收款分別為2592.2、16.8、7466.5、2954.7和7886.6億元,同比增速分別為-16.1%、42.3%、9.2%、-3.1%、12.7%,增速較5月變動分別為-8.8pct、65.1pct、3.7pct、-7.4pct、-21.6pct。
雖然近期銀行在按揭端持續收緊信貸,個人按揭貸款和定金及預收款兩項資金單月同比增速出現下行,但強勁的銷售回款依舊是驅動房企到位資金增長的主要動力。
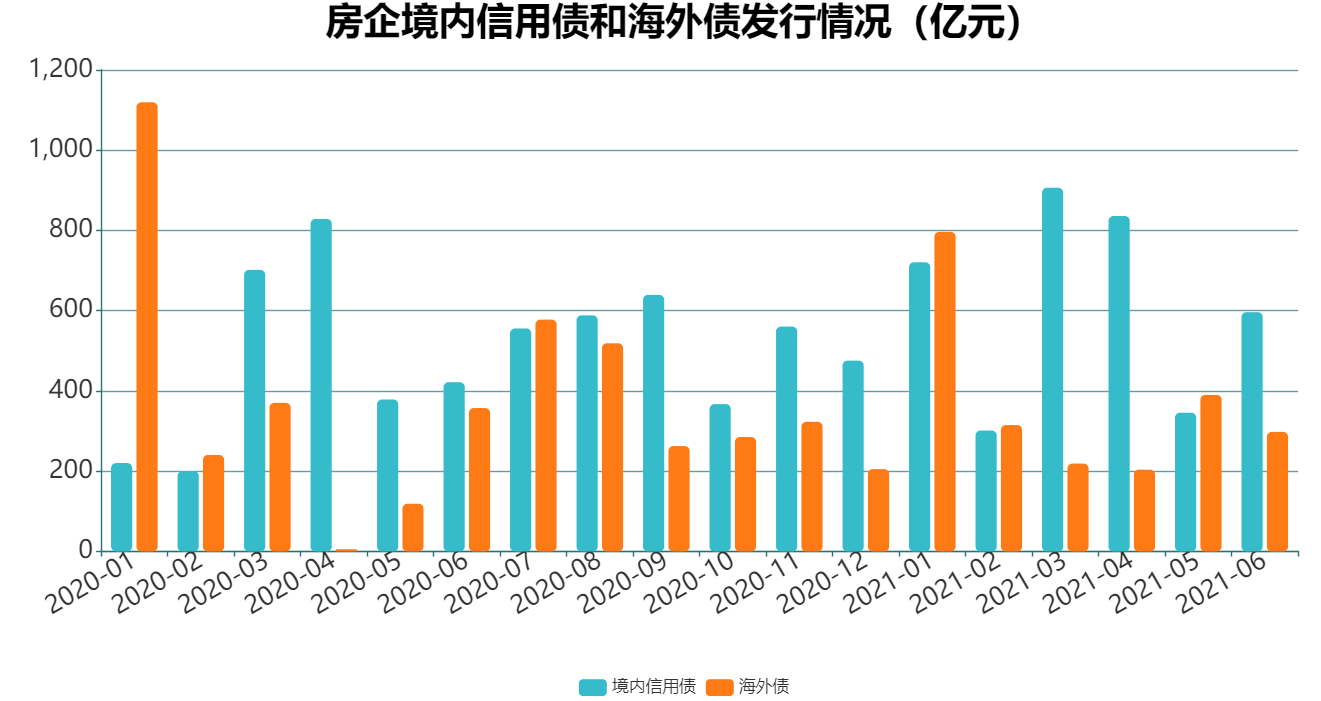
從房企融資情況來看,2021年1-6月,房企(申萬二級分類房地產行業)實現融資規模5929.3億元,同比增長19.4%,募集金額大部分用於償還到期債務。
數據來源:Wind,觀點指數整理
1-6月房企發行融資產品387只,涉及融資金額3695億元,同比增長9.4%,平均票面利率為4.25%,較2020年全年信用債平均票面利率下降0.06百分點。
發行類別上,公司債是房企信用債融資的主要渠道。2021年1-6月年房企發行公司債127只,融資金額為1310.7億元,佔比42.9%;其次為資產支持證券,發行數量為89只,融資金額為478.9億元,佔比12.9%。
自從三條紅線提出以後,房企將優化財務表現提上進程,其中一個重要動作就是尋求更加便宜的融資,避免使用海外債融資工具,做低融資成本。2021年1-6月房企發行海外債券114只,實現海外融資294.81億美元,同比減少13.9%,加權平均票面利率為7%,較2020年全年加權平均票面利率下降0.7個百分點。
值得注意的是,2021年1-6月海外債發行票面利率最高為16%,有28只海外債券票面利率高於10%,佔比24.1%,明顯低於2020年全年的30.8%。