
嘉賓主持:
強勁資本聯合創始人 餘燎先生
討論嘉賓:
喆安投資總經理 車陽先生
信保基金REITs平臺總經理 李文崢先生
華鴻嘉信控股集團副總裁 劉鶴民先生
凱龍瑞集團高級副總裁 賈利娜女士
REITs與綠色投資專家、貝塔創投學院創始人CEO 龐曉雲先生
德邦資管產品研發部執行總經理 高敏先生
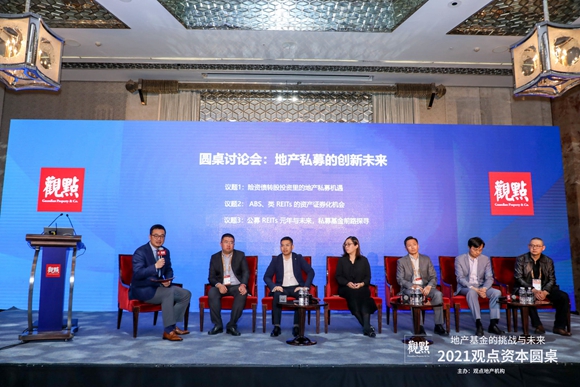
餘燎:前面兩組是講了最後一個團結,講了融,講了投資,講了創新管理的辦法,也提到了關於退出的問題,我們這個非常好,補全了整個商業資產或者存量資產的最後一個板塊,就是我們的退出環節。而且我們所有嘉賓當中唯一的女士在我們這一組,非常歡迎。
我今天來主要是拋磚引玉,我們有三個議題,一個是險資在地產私募基金中的機會,第二是ABS類REITs的資產證券化的機會,第三個是公募REITs元年與未來,私募基金前路的探尋。
先說一下原則,我們每個人用六到八分鐘,發言前先自我介紹一下。
首先有請高敏,高總,您跟我們分享一下高見。
高敏:首先感謝觀點的邀請,也感謝主持人,我之前在美資背景的公司,就是我們比較熟悉做ABS的,國外ABS一般來講會比較細分,從CBO到CLO 再到CMBS,甚至REITs這個大類,從事六年的時間,在15年的時候進入國內ABS一級市場,主要也是那時候國家政策的放開,趕上了這一波ABS的發展。說到剛才的話題,對於險資這塊,自己也不是專門做保險資管投資的,但有些東西是相通的。
去年聊過一個話題,公募REITs的推出,保險資金在我們整個公募REITs裏面的角色,有什麼樣的機會,所以我在這邊也算是拋磚引玉,從一個券商資管的角度看下險資在債轉股,包括私募基金這些,分享一下我自己的想法。
從目前銀保監公佈的數據來看,險資餘額是22萬億左右,這裏面超過一半是存款和固收類的,股票和證券基金不多,差不多3萬億,10%到15%左右。剩下將近40%是屬於其他投資。
我又細分看了一下,這裏面從保險資管,因為很多資金是委託相關的保險資管做投資的,這裏面有將近80%是做債權型的投資計劃,做股的10%不到,只有8%左右,在債權的6.4萬億裏面,又有60%是投向基礎設施的,投向不動產的14%,所以我這裏就分類了一下,大部分是投基礎設施,小部分是投不動產,今天是地產板塊,我們就分別說一下。
首先從投資來說,目前有一個比較好的退出途徑,就是比較熱門的公募REITs,主要是在基礎設施這邊。債轉股,原來在90年代的時候,當時也有一大批的銀行要上市,有很多不良要處理,成立了四大AMC,後面也成立了一個金融資產投資公司,AIC,如果銀保監這邊允許保險公司參與債轉股,個人覺得,監管可能應該是比較謹慎的。因為從保險資金的要求,或者說他的屬性來講,首先在意的是安全性,其次是穩定的收益,然後是流動性,最後可能還會有一個透明度的要求。從這個角度來看,我個人覺得,債轉股本身的投向可能是一些需要一定時間運營的,不會很快有見效的項目。在這個產業裏面,我覺得私募地產基金,會是一些專業投資者,或者成立私募基金,裏面進行分層,比如保險資金自己投優先。如果投向的是不動產領域,後面退出的途徑,如發行ABS,甚至類REITs。這塊在國內最近幾年,規模還是比較大的。如果說作為一個房地產,投向基礎設施領域,比如剛才那位做物流的大佬提到的,物流行業有穩定的收益,年化7%,這是比較契合公募REITs,也滿足風控的要求,如果投資這樣的領域,經過幾年的專業運營公司運作以後,就可以考慮通過公募REITs的渠道進行退出。目前來講,就我的瞭解,對公募REITs的運營管理這塊,其實國內外還有很多不一樣的地方,比如美國,他的公募REITs就像一個IPO的過程,時間關係不展開了。我們國內肯定是需要像許總那樣的專業運營公司來做的,剛才李想總也提到,房地產很多時候在創新,也會涉及到一些新的創新投資,比如新基建,IDC這些,公募REITs也是一個很好的熱點。從去年開始,從債轉股到現在,差不多是一千億左右的規模,相對幾萬億規模的險資而言是比較少的。
我就說這些,謝謝大家。
餘燎:感謝高總,你把第二個問題也多說兩句。
高敏:目前我個人理解,在標準化退出裏面,國家的監管思路是比較清晰的,從一開始房地產行業,從銀行貸款,到和信託做非標,到通過券商發債,標準化置換,再到現在有些基礎設施平臺,通過優秀的項目來公募退出。最開始是從地產基金,銀行、信託、券商、基金,大家可以看到一個明顯趨勢,就是一個從非標到標準化融資的過程,也相當於從全部私募慢慢轉到部分的公募,從非標轉向標準化的過程,整個的透明度也是越來越提高,這也是符合國外資本市場的發展歷史。
私募有私募的特殊羣體,公募也有公募的投資需求,險資需要的是期限長、投資收益比較穩定,風險偏好比較低一點的投資標的。也有一些私募基金是偏好比較高的風險波動,收益也比較大,這也是符合我們國家豐富資本市場,無論是投資也好,融資也好,參與者更豐富,提供給市場投資人更多的投資機會,分享經濟發展的成果。這整個是一脈相承的,監管的思路,十幾年來從頂層設計的角度還是比較清晰的。這是我個人的一些想法。
餘燎:非常感謝高總,下面請劉鶴民劉總。
劉鶴民:我之前服務過萬科、世茂,現在所在的華鴻嘉信是一個非常典型的高週轉開發商,在前兩個東家我參與了一些證券化和ABS的產品,也有一些思考。
關於房地產REITs的呼聲已經十幾年了,但是始終沒有呼喚出來,我在想,實際上房地產和REITs在現階段的中國是存在兩個衝突的。第一個衝突,中國房地產投資邏輯和REITs投資邏輯之間的衝突,我們看當下的房地產投資邏輯,我們叫做高週轉,REITs的投資邏輯是穩定、長週期和可持續。這兩點是背離的。
我們現在房地產也有深耕的說法,但是我們看所謂的深耕,實際上還是攻城略地,在已經形成市場優勢的地區,抵禦後來者,然後再去搶先下沉開拓新的市場,實際上他的本質不是深耕,而是收割。
我們再細化到產品,房地產企業,做證券化核心就是兩個訴求,第一個訴求是盤活滯重資產,第二個訴求是加速回款。盤活資產這個先不說,我們就看購房尾款的ABS,這個我印象中,國內第一單登陸交易所的是2015年世茂,保薦人是匯添富,在2015到2016年,其實中國的A股市場有一波小高潮,同時跟風的是各家房企的住房尾款的ABS,那年發行最多的是碧桂園,他在2016-2017年總共發行了90多億公司債,其中一半是住房尾款ABS。底層資產來源有兩個,一個是預售條件和按揭放款條件差異形成的帳期,第二個是銀行沒有額度放款形成的帳期,他們的特點都是時間非常短,短則三個月,長也不會超過9個月,但是交易所的產品沒有低於12個月的,怎麼解決這個問題,我們有很多方法可以解決,比如說做循環購買等等。他的底層資產始終處於變動的狀態,他和我們真正說做證券化的資產,做標品是不太匹配的。但是房地產的所謂快週轉就是指資金的快週轉。這兩年還有人說要取消預售,我覺得短期內,在資本市場暫時不會有機會。這是投資邏輯之間的差異。
第二個差異,更簡單,就是房地產資金運營模式和監管層的政策導向的衝突。這個我只說一個題目,不展開。
回過頭來說,我們做房地產的ABS和類REITs,還有沒有機會?值得不值得做?我想說,這個產品過去有人做,現在有人做,將來還是有人做。
萬科2007年將上海的持有型物業發行了第一單萬科的持有物業的證券化產品,當時是走信託通道,通過上海銀行的理財募集的。現在我們回想看,2007年,就像歌裏唱的一樣,那是一個春天。房地產的黃金十年剛開啓帷幕,地產的金融盛宴剛開席。
當時是海外資本來上海和北京買寫字樓,基本上是圖紙不用看,那時候我們一年要接待好幾波來自於香港、歐洲和美國的投資人,當時只是苦於我們沒有這麼多資產。那是一個機會,但是我們看到,當時房地產的主流不是做高週轉,而是囤地的模式。
我們當時做過復盤,如果用復盤時候的當前土地拍賣價格代入到項目盈虧計算中去,我們都是虧本的,當時國內只有一個開發商提出做高週轉,就是順馳,他2007年和王石打了賭,很快就玩不下去了。
當然了,到十年之後再看,現在老大哥也跟在小弟弟後面學高週轉。我記得2008年,當時我一個朋友,在復旦寫論文,寫房地產,問我寫什麼我就說寫房地產證券化,後來弄了一篇交上去了,算過了。
到了2017年,我有一個手下在復旦管院讀碩士,也要寫論文,我說你還是寫房地產資產證券化,他說你幫我找一個標的,我說你看2017年新城發行了一個類REITs產品,保薦人是東方資管,當時新城宣傳是國內第一支房地產類REITs,他為什麼有底氣這麼說,因為當時是沒有回購條款的。
現在市場有一個現象又像2007年,就是房企拿地算賬都不賺錢,甚至虧損。現在高週轉的模式也未必永遠可持續,我們說一招鮮吃遍天,這是不現實的,如果同行都會了,你也吃不開。對我們來說,房地產要尋找新的商業邏輯;做資產證券化,也要尋找新的價值模型。
這就是我今天想拋磚引玉跟大家說的。
餘燎:謝謝劉總。確實像您說的,2017年外資基金,美元基金進入北上廣深一線城市,真的是閉着眼睛買,苦於沒有合適合規的資產,國內的人民幣基金是2015年的事兒,花了七八年的時間才發現可以這麼玩,再買的時候,我們發現得買2007年那批外資基金買的項目,接人家的盤了。
下面我們看一下REITs市場,這個東西大家花點時間談一下,因為REITs和金融化產品還是有區別的,畢竟在美國是IPO形式,理論確實是退出了。
下面首先請龐總髮表一下高見。
龐曉雲:謝謝。先講一下REITs,REITs的存在是為什麼?利益,REITs的收益率是介於股票和債券之間,他就會成為機構投資者一個比較好的投資組合的選項,這是他存在的最基本的條件。從時間維度上來看,所謂的房地產後開發時代,這是一個時間維度上,我們知道,前期的拿地建房賣樓賺差價的時代已經過去了,現在要玩的是經營,經營就是前面嘉賓已經說的,是一個長線的運營,從這裏面提取價值,等待週期性的套利機會,這個套利機會不是甩掉,而是進行資產的流轉,讓資產的品質進一步獲得升級,比如我們對這個潛力不夠的資產,就會在運營當中考慮設計一個主動退出,主動賣的模式,而不是被動的。
還有一個,REITs的存在意義在於從REITs的上市公司或者私募角度來講,他們的內部需求很多,他需要進行優化,去槓桿,這是他們自己的想法,但是從投資的角度來講,這是一個組合的選項;所以才有REITs,REITs是必需的。
我們國家目前的類REITs,根本的邏輯是什麼呢?根本的邏輯只有一點,所有的都圍繞這一點旋轉,就是價值的估值方法和標準REITs是完全不一樣的。只要套上兜底性的保證,都是玩的利率,我們保薦人做定價的時候,怎麼算?利率。
參照利率決定資產價值,最多加上一些風險的溢價,實際上真正的REITs價值在哪裏?這個價值的算法也就決定了現在,這幾位嘉賓談到的,後期的長線運營才是增長點。這種價值運營,使資產產生現金流,獲得真正的內生性價值,而不是說的類REITs是使用利率的對照法,做除法,得到一個比值,保薦人可能做很多工作,說服上下家做利率的確認,這個很關鍵。
歸根到底,這兩個東西來源於經營管理,經營管理有兩個層面,一個是資本運營團隊,一個是資產運營團隊,資產運營團隊不是物業公司,是工廠,是一家工廠,資產運營團隊的老大是工廠廠長,物業公司是車間主任,資本運營團隊是基金,他們的任務劃分是非常明顯的。
可是我在研究國內的研究論文和案例,基本上對於這塊的劃分是比較模糊的。至於說我過去僱傭外部的管理團隊,我自持的內部團隊,他們之間收益回報差距,關鍵看管理運營能力;
我們從美國的發展歷史來看,美國的債性REITs和股權性REITs比例是3:1,到去年,他們的比例是1:3,大部分是股權類的。股權類的REITs肯定是最活躍的,這是板上釘釘的。
結合到REITs和私募基金的關係,其實我還是從內部的結構上講私募基金的價值到底在哪裏,我只提一個問題,這個問題也是最關鍵的,為什麼私募基金會存在,不是別的東西進來?我們想,整個投資的稅收,現金流的流向,國內現在類REITs的做法,其實就是通過私募基金的股東借款給項目公司,然後由項目公司通過還利息的方式,把營業資金返還給私募基金,然後由私募基金往上傳遞給REITs持有人,通過這個方式。這個是REITs必須依靠私募基金的原因。而且私募基金也有很多的作用,他會成為公募之前的跳板。
REITS的運營,兩大部門,裏面還有很多小部門,這些部門之間的內連關係是怎樣的,可能會存在一個工作節點的問題,我們目前市場上還沒有這樣一套管理後臺,這個軟件已經融入了OKR思路和理念,包括設計利益節點,保證設計工作流報告流,目前還沒有。是不是會讓整個REITs的運營混亂,很雜亂,更不要說要擴募了。最後講一點,所謂的運營裏面其實有一個核心,我們國家目前的房地產也好,還是REITs運營也好,很多人都輕視了一個ESG的概念,這完全聚集了運營的文化和企業檔次,如果我們要吸引外資或海外上市必須考慮這一點,美國2019年的REITs上市公司,89%提供ESG報告,我們中國的上市公司基本不提供ESG報告,對管理的透明度,治理結構不清楚,怎麼投資你?我就講這些,謝謝。
餘燎:感謝龐總,受益匪淺,特別專業。
講了REITs的精髓,現在美國最大的不動產持有者已經是REITs了,不是開發商了。
下面有請賈總,就REITs的課題發表一下您的觀點。
賈利娜:首先感謝觀點的邀請,請允許我先介紹一下我們凱龍瑞集團,凱龍瑞是較早進入國內從事產業園區和城市更新投資的美元基金,也是為數不多的成功募集人民幣基金的先驅之一,目前凱龍瑞的投資範圍涉商務園區、工業地產,城市更新,以及物流項目等,也歡迎在座的各位和我們多多交流。
回到現在討論的問題,我們現在這個話題是說公募REITs來了以後對我們私募基金的影響。我們看到,從去年五一開始,幾部委聯合發文推動公募REITs的實施落地,包含之後各相關監管機構也有操作指引等發文,可見大家對REITs市場的重視力度,相信大多數從業人員都是很興奮的。可是當深入研究後,我們發現和想像還是有一些差距的。
比如REITs架構設計中,最終底層資產的控制權是公募基金,原來一開始涉及的四層結構中的私募基金也最終確定不存在,私募基金作為基礎設施REITS?的參與機構,其角色定位也是有一定困難的。雖然有差距,但我們也發現,期間與各大參與機構的進行交流的過程中,比如公募基金和其他機構的態度都是開放的,趨於互相信任,希望推動項目的最終落地,所以期間我們也可能會觸發更多合作的機會。另外,大家也可關注下第一批推出的REITs試點,仔細觀察下結構設計和其後期交易情況。
雖然有差距,但REITs對私募基金的影響,個人觀點認為利大於弊,畢竟私募基金一方面是握有資金,一方面是挖掘項目和運營項目,作為這二者成功鏈接的專業機構,那麼REITs作為整個產業鏈中的一個閉環,相信對私募基金還是有一定的推動作用的。
第一,REITs的出現,會吸引越來越多的投資人關注該領域,也會讓資金端也就是之前嘉賓們提及的資本力(匹配長期低成本的資金)的競爭優勢得以加強,更會變相賦能給私募基金。因為目前我們私募基金,當然也包含其他投資人對類似產品的收益率和流動性的期望,和市場上存量物業項目能夠給大家帶來的實際產出,還是有一定的差距的。REITs的發行和後期交易會給行業從事者們提供一個指引,交易信息會更加透明,同時指引後續的相關操作。
第二,在這個過程中,私募基金可以設計和挖掘自己的一些產品,做好與後期REITs以及市場的銜接。舉個簡單的例子,大家知道REITs產品出來之後,可能會有兩種,一個是有所有權屬性的,一個是有經營權屬性的,在這兩個屬性當中對應的收益率也是不一樣的,背後的投資邏輯也不一樣。反過來,對私募基金的投資戰略和資產組合上也會提出更高的要求。
第三,正如剛剛幾位嘉賓說到了,存量私募基金長期穩定的經營能力,REITs會給經營能力提出更高的挑戰,當然也會給前端的資本端和項目端賦能,而這正是存量私募基金領域的優勢,這裏由於時間關係就不多說了。
綜合來看,我們一直深耕存量,我們希望REITs會走向最後的成功,其包容性越來越強,也希望未來的私募基金在REITs領域能夠貢獻越來越多的力量,謝謝。
餘燎:謝謝,您呼籲的非常好。下面有請信保基金的李文崢,李總。
李文崢:謝謝餘燎總,非常高興有機會和大家一起分享。
信保基金在地產基金的領域內深耕了十年,去年剛好是十週年。無論在管理規模還是團隊建設,包括在業界的影響,我們信保基金走得比較快速穩妥,也走得比較前,成為國內地產基金的重要機構。我本人的履歷上,之前曾任職廣州越秀集團,大家知道越秀集團曾在香港發行了首隻REITs,我在越秀REITs有差不多十年的工作經驗,對REITs有很多實踐方面的感受。最近兩三年則一直在參與國內REITs的前期工作,包括最近的試點工作,也有一些感觸。
首先,國內REITs出臺這個事情很重要,也不容易。很重要,是因為它終於能出臺,實現了從0到1。同時這個過程也是很不容易的。香港發行首隻REITs的時候,是2005年12月,現在已經16年了。國內從2006年開始,證監會等部委都在推動REITs政策出臺, 2008到2009年,則有人民銀行、住建部等九個部委成立了一個工作組,付出了很多努力。但之前的路徑走的是房地產路徑,政策上不容易突破,到近年探索基礎設施REITs,就出臺了。這是過程很不容易,有很多波折。
第二個,REITs剛出臺,是1.0版本。從去年4月份出臺政策,到現在差不多一年了,大家翹首以待首批產品。現在我們的感受是,政策出臺即從0到1很重要,因為只有出臺後,我們才會發現各種問題,包括產品設計、管理模式、資產選擇、試點範圍等,要如何去改善。在試點項目推行的過程中,還會出現一些想像不到的問題,比如配套政策、會計處理等。有會計師認為REITs的融資部分在並表情況下,要計為負債,這種看法就與REITs的商業本質不符,造成了業內的困擾。各種問題都會出現,甚至包括不同行業有不同的行業特性,每個行業都有各自的REITs問題。政策出來以後,我們就會發現問題,及解決問題。預計在今年夏天,會有首批項目出來,信息公開後,我們就能發現不同行業發行REITs的情況,包括資產特點、收益率、投資者意向等等。我們就會發現上面提到的很多問題也得到了一些解決,甚至一些比較重大的配套問題,相關部委也在出方案,出支持政策。這些就很重要。
REITs1.0出來了,我們就期待2.0。REITs2.0可能很快到來,並給私募基金來來機遇。在REITs1.0的框架下,我們私募基金公司也是有業務可以做的,不同的私募基金有不同的特性和優勢,就會在REITs業務中找到不同的抓手。我認為私募基金的業務可以歸納為"1+3"。 "1"是傳統的業務,即投資並以REITs退出。尤其是我們一些投資持有型物業的私募基金,就有機會以原始權益人的角色參與REITs。住宅開發不屬於這塊,因為住宅是要去化的。
這次試點中,就有私募基金參與REITs試點,比如物流資產,不少頭部企業在盤點其資產。這是"1",也是目前REITs1.0版本下最有價值的一塊業務。至於 "3",是圍繞REITs本身的新業務。1.0版本確定之前,本來是有私募基金的資管角色,但是後來論證下來覺得嵌套大多,就被監管否了。現在發現在沒有私募基金的情況下,REITs的治理結構上已經存在不少問題,需要平衡。
沒有了資管角色,私募基金的"3"可以有如下業務。首先,可以發私募基金成為REITs的投資者,其次,在REITs的發行時,私募基金公司可以是交易協調機構、財務顧問等等,也有專業化的業務可以做。第三,就是運營,是最底層的專業業務。私募基金髮展到今天,有不同的類型,具備某類資產運營能力的私募基金公司,是可以參與到REITs管理中。
私募基金在REITs業務中是有優勢的,只是我們可能還沒有系統的挖掘或者發揮出來。目前政策與市場給了我們一個很好的時間窗口。在REITs1.0版本下,參與方主要是兩方面的主體,一類是金融機構,主要包括公募基金公司和券商,其金融能力強,但是資產管理能力缺乏。第二類是原始權益人,在基礎設施領域,其強項是資產運營和管理,但其金融能力又是不夠的。目前國內在金融和資產管理兩方面能力結合得比較好的,其實是私募基金公司。這是我們的強項和優勢。REITs出來了,我們應該把優勢發揮出來,各自把握機遇。
今天的會議議題,是要創新未來,那麼我們就迎着REITs2.0做好準備。REITs的賽道很大,迎着這個方向去,機會非常多。我們信保基金正在朝着這個方向佈局和努力。我們的目標是希望在REITs這個大的領域裏面,能夠跟大家一起,跟我們私募基金的同仁們一起,在國內REITs市場上突顯私募基金的地位。希望以後和大家多交流,一起努力。謝謝。
餘燎:感謝李總的分享,提出了1+3的私募參與的角色,說得非常好。
下面邀請喆安投資的車總。
車陽:謝謝,感謝大家到這麼晚了還能堅持,堅持到現在的都是對這個行業有真愛的人。自從我翻譯了《圖解日本REIT》的書以後,就少有機會參與關於中國REITs的討論了,總是被邀請聊國際REITs。我們公司是一家國有背景的私募地產基金,投的方向是城市更新,包括商業、公寓和酒店等,還有一些股權類的投資。
我本人的背景,跟今天的主題還比較切合。我是學房地產的科班出身,在國外是學房地產金融,回國以後,一開始是在一家機構專門投資海外的REITs,也就是海外的公募REITs,投得規模還比較大。而後又在國內的地產基金做一些不動產的投資。還在國內的大型公募基金做過ABS,我算是走過一個閉環了。
這個討論是特別有意義的,前面嘉賓也說得特別好。公募REITs已經跑到今天,都說到了馬拉松的最後一公里,但之前每次論壇都說是最後一公里,現在應該是最後一百米了。十年辛苦不尋常,終於到百米衝刺的時候了,確實是挺不容易的。
作為我們私募基金來說,在裏面參與的機會是比較大的,李總剛才說的1+3已經概括的非常完全了。私募基金還是要追本溯源,核心是什麼?在討論這個話題之前,我先說一下公募REITs和類REITs,因為名稱的原因讓這個事情討論變得複雜了。其實公募REITs和類REITs是完全不同的物種,即使公募REITs出來了,類REITs還是會有比較長的生命週期,因為它們的使命不一樣,公募REITs是權益導向的,從工具屬性來說是一個投資性的資本工具。而類REITs的融資性工具特徵更強。
另外,就不動產的管理領域而言,私募基金和公募在本質不應該有這麼大的區別。但是就REITs來說,涉及到公募就涉及到一個管理資質和牌照的問題,因為我們把牌照的高度提的很高,所以私募基金在公募REITs的參與方面,變得不那麼明顯。
但是我沒覺得私募基金應該很悲觀,特別是在公募REITs的結構裏面,是否需要私募基金存在,這本身就是一個技術性的處理。如果技術上沒有提高效率,那麼這個私募基金這個環節對公募REITs就沒有必要。私募基金還是要在資產管理的角度發揮更多的作用,因為私募基金的優勢就是投資管理能力和未來的讓價值提升的能力。
喆安也會積極的從這些角度參與公募REITs。問題當然存在,畢竟現在還是剛開始。就像一個小孩一樣,只要出生了,就會長大,只要長大就會有成長的煩惱。如果說2021年是公募REITs的元年,那麼對地產基金來說也是一個很重要的時點。房地產私募基金和公募REITs的關係就像PE和上市公司,如果沒有上市公司這個汪洋大海,私募股權基金,如PE或VC的投資,都不可能有一個很好的通路。如今既然通路已經打開了,雖然是眼下的1.0版本,未來會有2.0以及3.0,可能就是和國外非常相似,無論公募還是私募,本質上都是資產管理人,我們叫做專業的不動產資產管理人。
前年在日本考察一家大型的不動產管理公司的時候,他們和我們交流時來了四個團隊,分別對應於:上市REITs管理、私募REITs管理、私募不動產基金、海外投資,可見不動產資產管理體現的是一個能力系統,而不是一個牌照系統。我們希望在2.0、3.0階段,可以通過能力系統評估我們不動產基金。我們都說私募地產基金,但其實現在中國連私募地產基金的標準都沒有。討論這個話題,未來有很大空間,但當下也確實還有很多需要完善的地方。謝謝。
餘燎:非常感謝各位,按照慣例我們每個人要總結一下,這個環節我們挑戰一下,我們做一個猜想,或者預測,剛才說基礎建設REITs,按照李總的說法,今年夏天會迎風而來,我們從基礎建設過渡到大型的商業地產,或者商業存量地產的REITs,還有多遠,這個話題作為今天的收尾,大家大膽的猜測和預測一下,到商業地產的REITs,咱們還需要多久?
車陽:我覺得基礎設施REITs的發展完善大概一到兩年,預計兩到三年以後可以看到商業不動產領域的REITs。
李文崢:我覺得租賃住房,可能會很快,但是租賃住房要符合他的標準和要求,可能資產有限。如果真普及到所有的商業地產,我贊同車總的觀點。
賈利娜:壓力好大,我們要相信政府,自持型的租賃公寓會快些,後續商辦大概三年左右吧。
龐曉雲:我不拍腦袋,還是回到我的觀點,什麼時候運營從內生性價值對投資者負責的時候,什麼時候真正的股權REITs才會出現,否則三年之後出現的還是一個四不象,謝謝。
高敏:這個問題是有點開腦洞,據我個人的瞭解,我們去年430開始,到現在差不多一年了,上次交易所培訓的時候,有五個項目出來,馬上又刪了,可見這個方面官方很謹慎,這個裏面從發改委、證監會,交易所,兩個協會,還有登記清算機構等等,這個裏面的規則修訂審批,個人覺得,光流程就得大半年,所以謹慎估計,三年以內吧。我希望能儘快,就像剛才各位嘉賓提到的,從公募REITs 1.0儘快邁向2.0。謝謝。
劉鶴民:我在這個問題上做一個大膽的猜想,商業地產的投資邏輯未來會遇到什麼樣的挑戰,內生邏輯會發生什麼樣的變化?
餘燎:好的,感謝各位嘉賓,今天的圓桌論壇環節就到這裏結束,非常感謝。