
2020年的疫情防控大環境,加速了消費行為向線上轉變,激發了市場對倉庫,特別是高標倉、冷鏈倉的需求。
與倉儲物流需求持續攀升相對應的是國內物流倉庫資產不足,倉儲用地出讓更是供不應求。受行業前景吸引,國內外資本也格外關注中國的物流市場,競爭愈發激烈。
值得關注的是,基礎設施REITs政策出臺成為2020年的一件大事,倉儲物流被涵蓋在政策範圍內,一旦正式落地,將增加市場資本供應,物流地產的流動性也會得到有效提高。
此外,疫情下物流科技發揮了重要作用,自動化和智能化物流正好貼合了疫情防控的需求,預計物流地產運營商將繼續在科技層面加大投入力度。
普洛斯龍頭位置穩固,國內物流地產企業積極“輕量化”
根據觀點指數整理,以各家企業公告及官網披露為準,截至2020年6月30日,我國現代大型倉儲物流設施運營商中,普洛斯中國持有完工倉儲面積約2,897萬平方米。無論是在倉儲面積還是市佔率都維持市場第一,亦因此普洛斯中國進入“2021物流發展商運營表現”研究成果。
另外這些企業也有亮眼表現,萬緯物流持有累計開業建築面積616萬平方米,更在物流資產的資產證券化上屢有創新;ESR持有以資產管理規模計算的建築面積760萬平方米,物流基金業務嫺熟;寶灣物流持有運營和管理倉儲面積約350萬平方米,為國內物流地產商重資產的代表,所持倉庫均為高標倉,出租率穩定,資產質量較好。
各家物流地產企業業務網點均已實現了國內一、二線城市及重點區域城市的覆蓋,逐步建立起我國物流地產的全國網絡。外資物流地產企業如普洛斯中國、ESR等,均堅持輕資產策略以加快項目週轉率,並藉此提升了投資回報率。
因此,除物業開發、物業管理運營、投資業務外,普洛斯與ESR均將基金管理業務作為主業之一。基金管理的模式使得普洛斯、ESR為代表的外資融資成本維持低水平,亦因此得以在2020年的國內市場持續攻城掠地。
而本土的物流地產企業像萬緯物流和寶灣物流等,儘管近年在資產證券化上積極作為,京東和蘇寧亦效仿外資物流地產基金,不過相較外資而言,國內企業始終偏向重資產。另外值得關注和鼓勵的是,國內的物流地產企業均在基建REITs政策出臺後作出了實質性的推動。
內外投資者加碼,物流地產競爭日趨激烈
不錯的收益加上穩定的現金流,使得中國物流資產成為海外投資者關注的重點。
一般而言,相較國內資本,海外投資者融資成本更低,因此對資產收益的訴求會有所放寬,因而在投資上更得心應手。
從觀點指數監測的數據來看,2020年普洛斯、ESR、新宜中國、樂歌集團、領盛投資、黑石集團等外資,都在中國物流市場上有積極的投資動作,側面也印證了物流地產的盈利潛力。
業內觀點認為,由於物流資產的稀缺性,投資者願意進一步放低初始淨收益至5%-5.5.%,而在一線城市與核心二線城市如京津冀地區、環滬地區、粵港澳大灣區,物流資產的收益率可高達6%-6.5%。
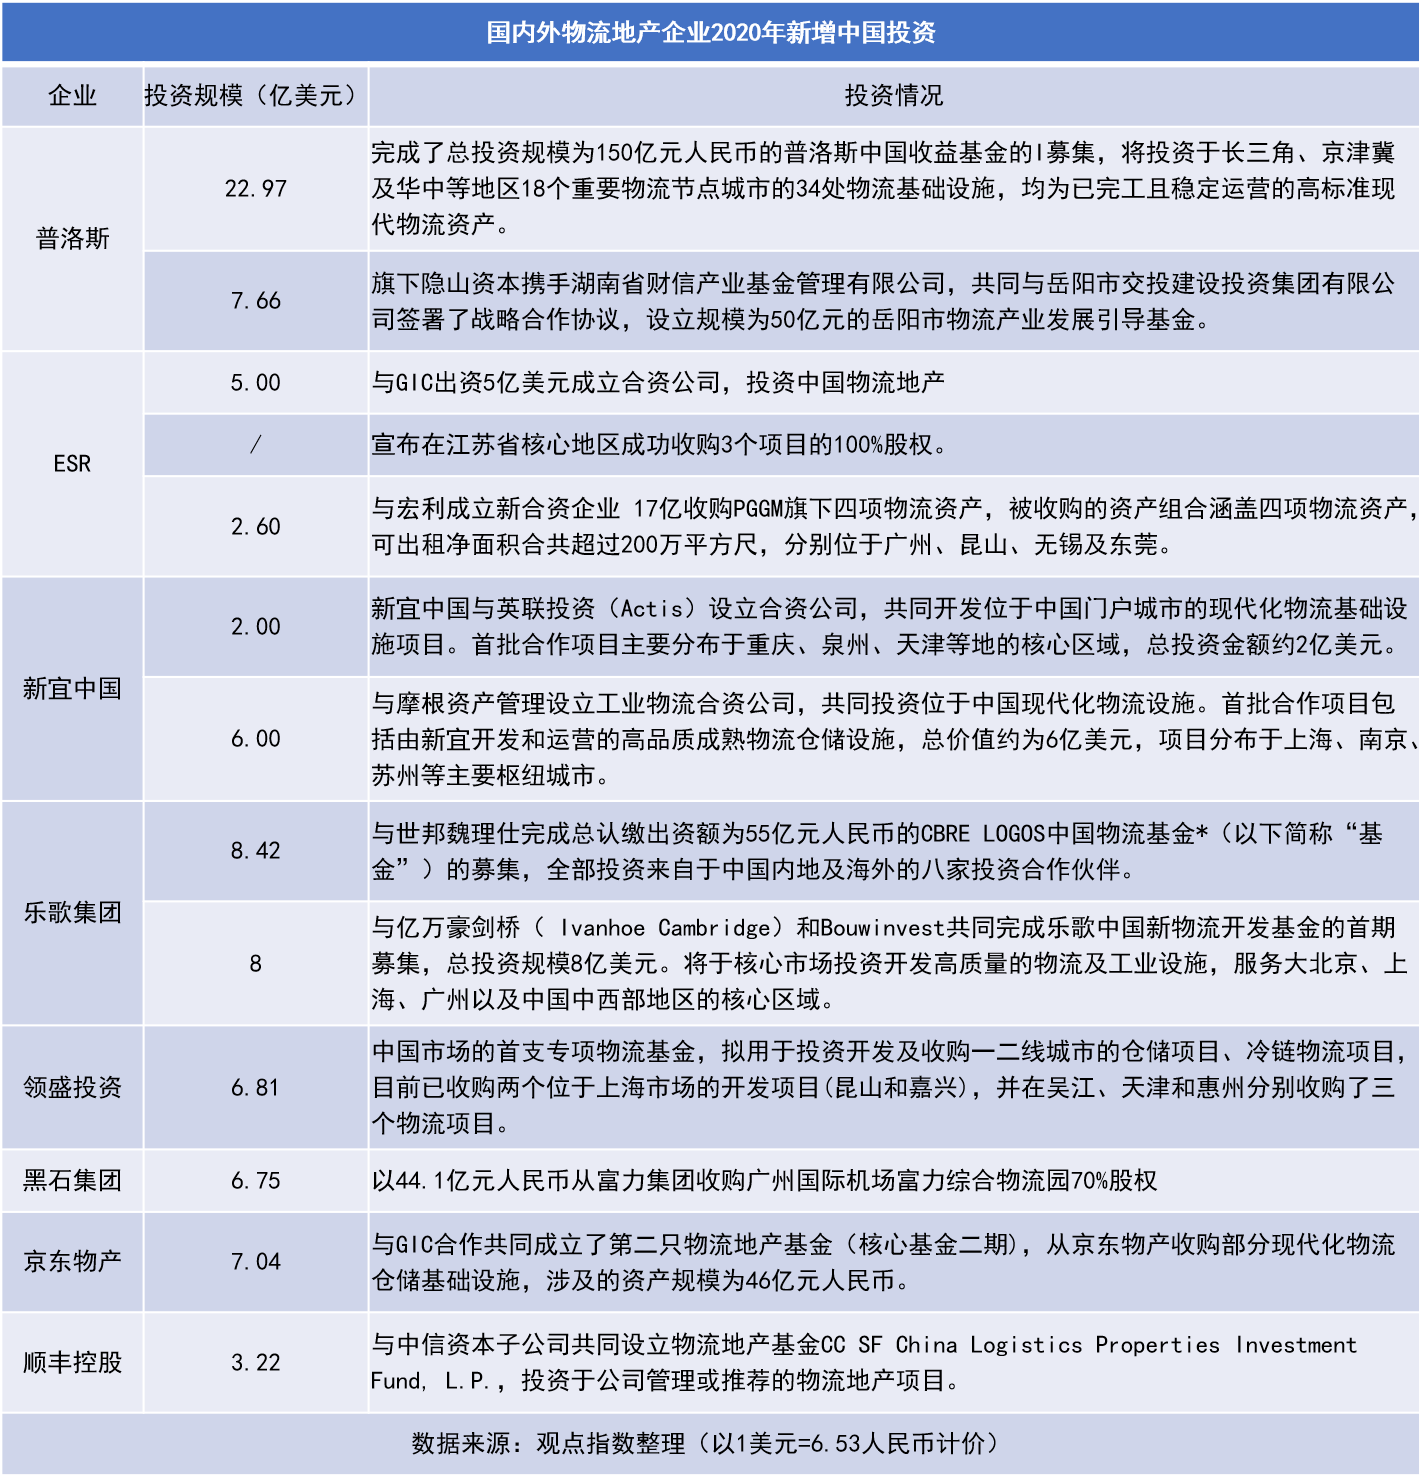
從上述資料可見,海內外物流地產投資者加碼中國多選擇合資公司、投資基金的形式對現有物流資產進行收併購。
2020年全球經濟的下行,使得部分開發商出現短期的資金緊張,急於出售資產以回籠資金。受益於此,收購者也能以相對心儀的價格購入優質物流資產,如黑石對廣州國際機場富力綜合物流園的收購。
現時受各國寬鬆的貨幣政策影響,市場資金流動性充足,但相較之下優質的物流資產卻有限,可預見國內物流地產投資市場的競爭會更加激烈。
值得注意的是,由於冷鏈運輸在2020年數度檢出病毒,監管趨嚴,民眾對進口冷藏食品的需求亦出現下降。可以看到,2020年進出口冷鏈倉儲短期出現空置率拉昇的局面,部分凍品類倉儲面積有所縮小,對於投資者來說則是一個壓價的好機會。
另外,社區團購競爭漸趨白熱化,生鮮電商企業存在部分擴倉需求,一二線城市的電商、生鮮等倉儲需求預計將持續活躍。
基建REITs前夜,物流地產資產證券化忙
物流地產發展商向來重視資本流動性,對各類資產證券化產品都相當關注。根據觀點指數監測,普洛斯、萬緯物流、寶灣物流、宇培集團、菜鳥物流都在2020年有資產證券化動作。
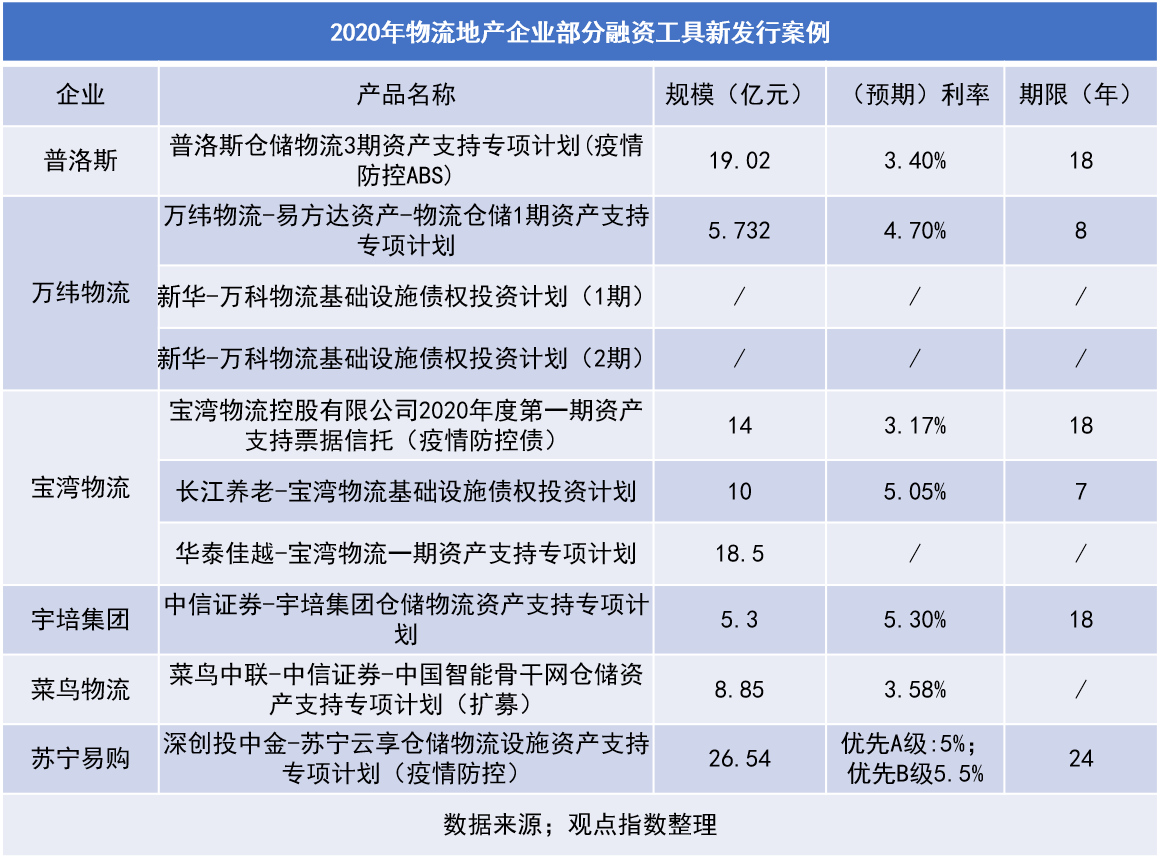
觀察當前物流市場,物流園區的盈利模式明確,現金流相對穩定,比較符合發行公募REITs的條件。
對於一些自持物流園區的電商企業來說,擴大規模的需求是明確且迫切的,但自建倉儲對財務的影響也是現實存在的。公募REITs的推行正好能緩解重資產對財務造成的壓力,因此不管是傳統物流地產發展商,還是自持倉儲的電商企業,都不僅僅滿足於類REITs和ABS等產品的發行。
實際上,像寶灣、萬科等物流地產類REITs,距離成熟市場還有一定差距。不過這些類REITs的實踐是非常行之有效的嘗試,能為國內市場積累更多交易設計與商業運營層面的經驗。
電商成復甦關鍵因素,高標倉儲需求飆升
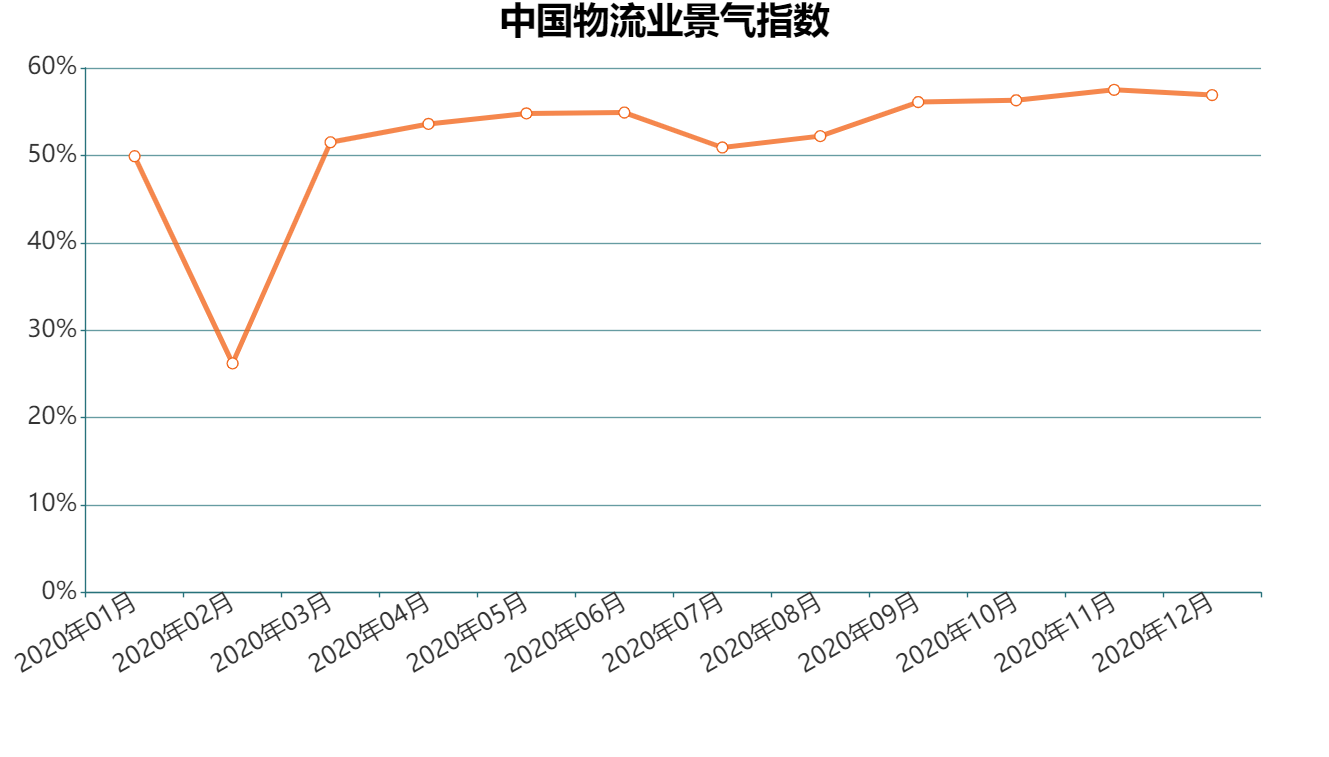
根據中國物流與採購聯合會發佈的信息,受新冠肺炎疫情衝擊,物流活動嚴重受阻,中國物流業景氣指數在2020年2月份跌至冰點,運輸型物流企業在疫情中受到的影響尤其明顯。
不過2月後,受經濟活動恢復以及市場需求釋放帶動,物流行業復工復產進程繼續加快。除了7月份中部地區物流業務因遭遇水災而再度受波及外,物流指數呈現全面回升的態勢。
數據來源:中國物流信息中心,觀點指數
物流業各項分指標中,包括業務總量指數、新訂單指數、從業人員指數都呈現穩定上升的趨勢。隨着市場需求的釋放,物流業務趨向活躍,用工需求穩定。
特別是在11月電商購物節的帶動下,物流業景氣指數加快回升,達到57.5%的全年高位;快遞快運業也是物流業恢復的主要受惠者,各項指標均創年內新高。從企業規模看,大中小微型物流企業均保持在景氣區間,增勢向好。
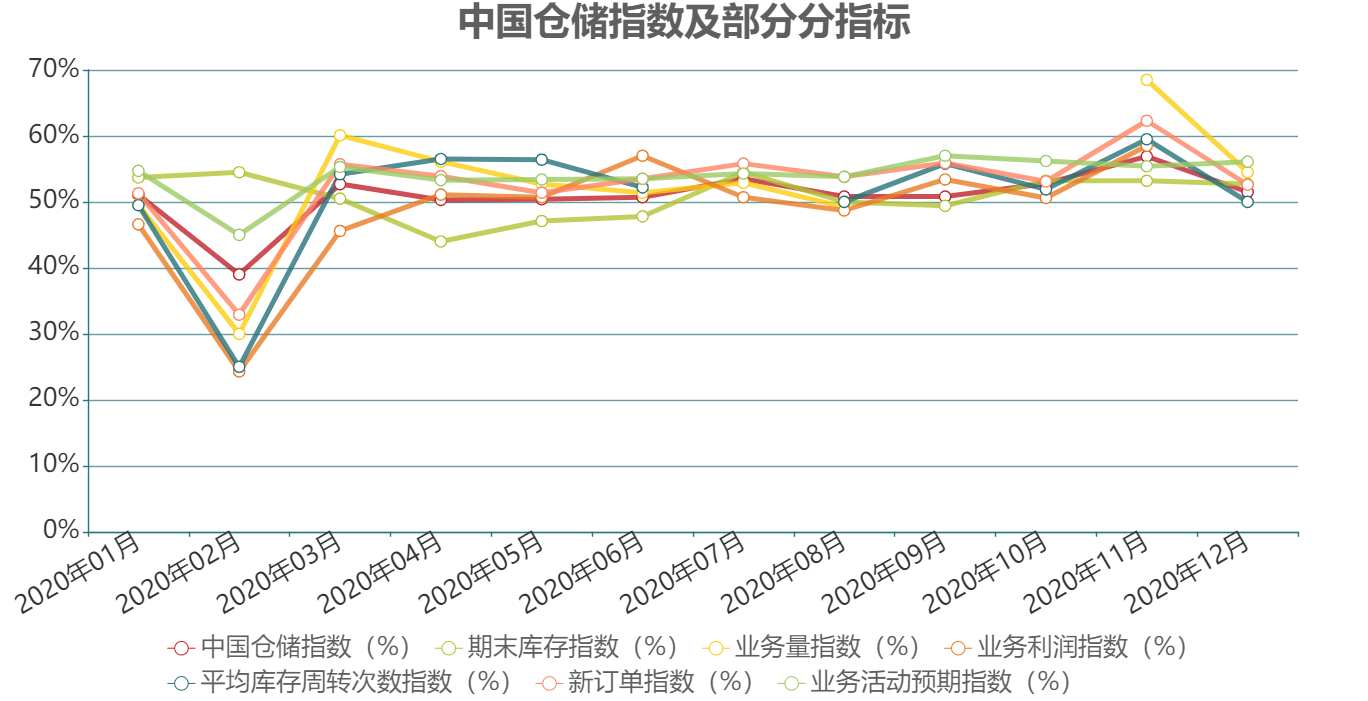
從倉儲來看,11月中國倉儲指數達到56.9%,業務量指數、新訂單指數和平均庫存週轉次數指數漲幅更是驚人,分別達到68.5%、62.3%以及59.5%,均為全年最高位。
數據來源:中國物流信息中心,觀點指數整理
年末物流倉儲行業受到“雙十一”、“雙十二”、聖誕、元旦等電商活動和節日因素,以及冬儲需求的支持,復甦相當明顯。
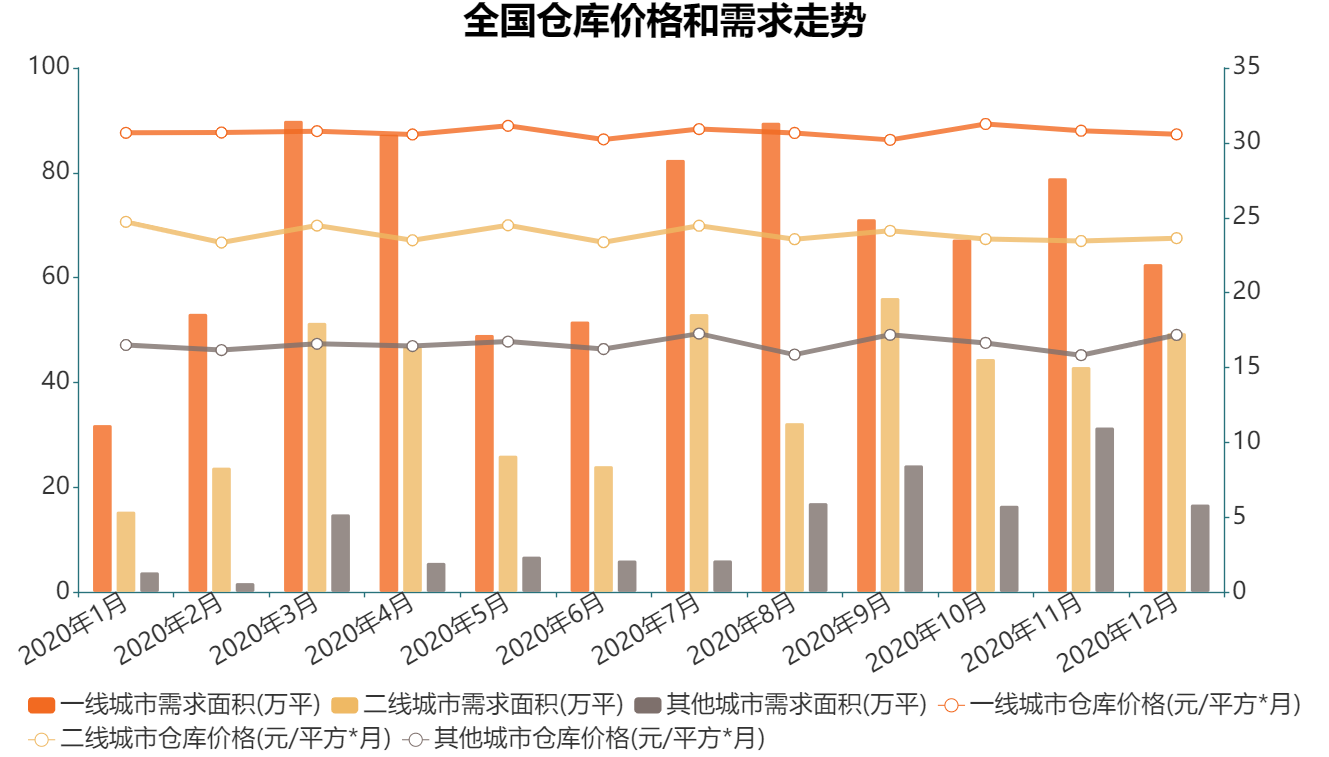
全年來看,隨着國內商品市場去庫存加快,除了幾個物流旺季外,下半年倉庫的需求在9-10月都有所下降。
數據來源:物聯雲倉,觀點指數整理
根據物聯雲倉數據,9、10月一線城市需求面積分別為71.25和67.38萬平方米,二線城市需求面積分別為56.22和44.59萬平方米,其他城市需求面積則分別為24.31和16.61萬平方米,租金亦因此承壓。
可以看到,一線城市由於倉庫需求的持續存在,租金趨於穩定,其餘城市倉庫價格則受需求影響而波動較大。
另據觀點指數監測,疫情之下的物流市場,更多高標倉需求與日俱增,而由於我國現代化倉儲設施起步較晚,市面上大部分倉儲設施仍以傳統倉為主。
根據物聯雲倉平臺數據顯示,全國高標倉儲平均租金二季度下滑5.39%,空置率上升4.69%;三季度租金轉而上漲4.52%,空置率環比下降4.55%。
從重點城市看,第三季度,北京、上海、深圳高標庫平均租金領跑全國,均高於46元/平方米/月,北京已超過60元/平方米/月;長春、瀋陽高標庫平均租金水平較低,均低於24元/平方米/月。合肥、無錫、蘇州高標庫空置率相對較低,均低於6%;大連、重慶高標庫空置率相對較高,均高於30%。
“最後一公里”與物流自動化
疫情防控的大環境下,無人機、無人配送車等工具在物流領域的應用最大限度地減少了勞動力短缺的風險,並有助於保持社會距離。因此,無接觸配送也成為2020年物流行業的熱點。
藉助AI進行路線優化,可以加快貨物交付速度並減少碳排放,能有效解決“最後一公里”配送難題。
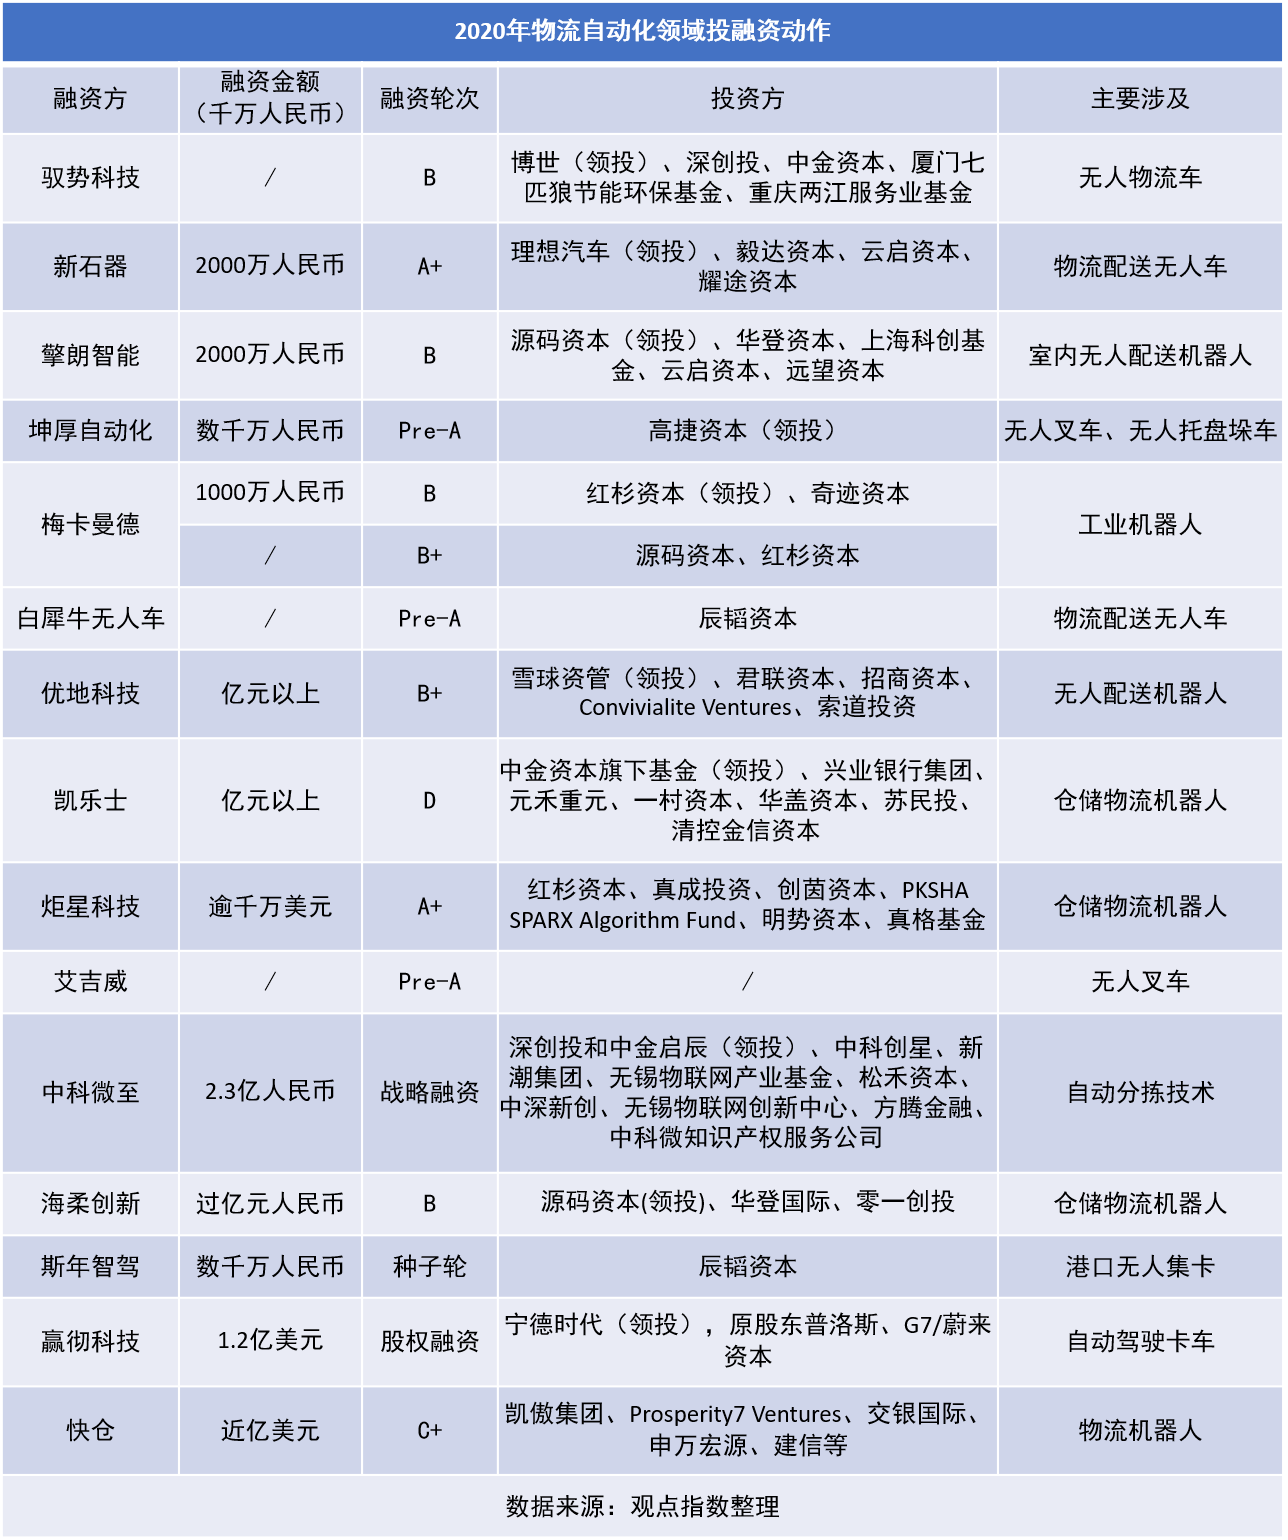
新石器、擎朗智能以及白犀牛無人車等科技公司,致力於研發無人配送車或物流機器人,並在此次疫情中投入了智能機器人進行消殺、運輸等工作,他們都在2020年拿到了最新一筆風投資金。
阿里、京東、蘇寧、百度、美團等互聯網企業推出的無人配送車,也已上線運行。
而在港口、機場等場景,馭勢科技的物流無人車已在香港機場完成落地,並在2020年2月份獲得B輪融資。專注港口無人集卡的斯年智駕,則在11月獲得了辰韜資本數千萬人民幣的種子輪投資。
從倉儲角度看,物流倉儲機器人已經細分為很多種類,如搬運機器人、碼垛機器人、分揀機器人等等。
這些自動化設備已代替人工,對貨品從入庫、分揀、出庫、移庫、盤點、運輸等運作進行全面參與替代,在提高空間利用率,降低土地和建築成本的同時,有效提高了分揀與配送的效率與準確性。由此,數年前電商旺季即“爆倉”的現象大大減少。
另外,自動化倉儲設備的普及必然意味着對高標倉的需求,客戶所想、將技術落地並儘快擴大生產規模會是另一關鍵。這對於物流地產企業和自建自持倉儲資產的電商企業來說都是一個明顯的風向。
隨着自動化技術在物流領域應用的擴大,上述創業公司在未來競爭中獲得先機。接下來如何在提升算法的同時,學會想客戶所想、將技術落地並儘快擴大生產規模會是另一關鍵。
(以上為系列報告之一,如需閱讀《2021中國房地產卓越100報告》全文,請進入報告專題下載查閱)