
“2021中國上市房企盈利能力表現”中,對利潤規模、盈利效率等指標進行多維度考察。經過激烈角逐,最終萬科在眾多上市房企中表現突出,領先行業。
作為老牌頭部房企,萬科在營業收入、息稅前利潤上體現出明顯的優勢。同時,維持了較為穩健的營業收入增速,發展潛力可期。
華潤置地規模雖稍顯不如,但較高毛利率為其增色不少,有着穩健的經營狀況。另外,保利地產、龍湖集團也以出色的運營和穩健的財務狀況變現突出。
龍頭房企如碧桂園、萬科等之外,規模稍小的龍光集團也憑藉較高毛利率和營業收入增速,躋身本次名單當中。
毛利率降中有穩
盈利性是房企經營表現的重要考量指標之一,但隨着中國房地產市場逐漸成熟,房地產行業的盈利水平也在隨之下降。
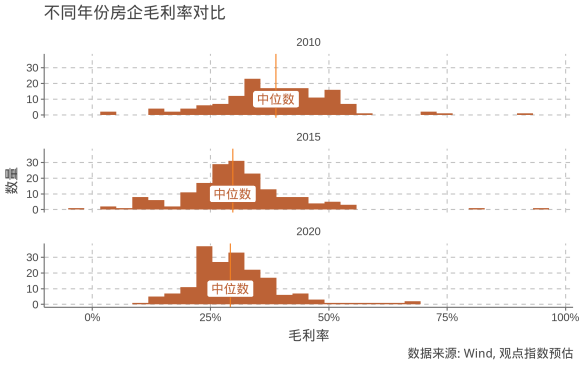
根據歷年樣本房企毛利情況可發現,2010年左右房地產行業毛利率整體較高,而且利潤水平相對較為分散。隨着房地產行業發展的成熟,毛利率分佈更加集中。
觀點指數預計,2020年樣本房企毛利率的中位數水平與2015年基本持平,沒有顯著變動(本文所指毛利率,為去除營業成本後的利潤率)。
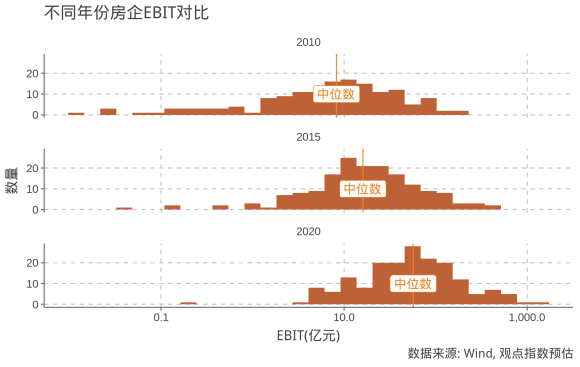
對比於毛利率,房企的息稅前利潤(EBIT)則在過去10年實現了長足的發展。
中位數來看,2010年EBIT中位數僅為8億元,而在2015年增長至16億,觀點指數預計2020年樣本房企EBIT中位數將達到57億。
此外,觀點指數還預計個別房企EBIT水平在2020年會超過1000億元。為更好顯示分佈情況,下圖橫軸座標進行了對數變換。
房企運營效率差距顯著
對比樣本房企間的營業收入,可以看到出現了較強的行業集中度。
根據觀點指數預估,可以發現前兩家龍頭企業的EBIT水平顯著高於其他企業;同時,除前6家龍頭企業外,其他企業的EBIT均不及最高值的一半。
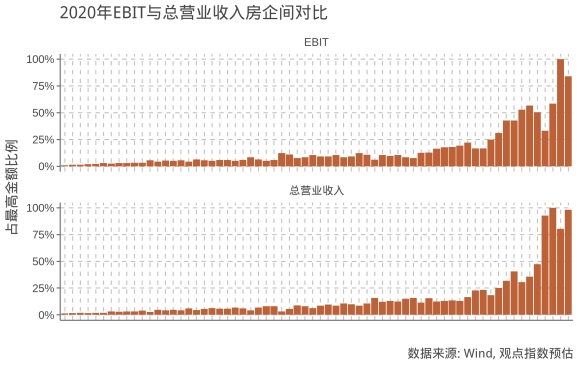
值得注意的是,從幾家龍頭企業情況來看,房企從總營業收入到EBIT的轉化效率不盡相同,總營業收入最高的4家房企中,有兩家房企EBIT轉化率顯著低於另外兩家房企,這也意味着這兩家房企的經營效率不高。
另一方面,可以發現第二梯隊的房企從總營業收入向EBIT轉化方面效率反而更好,這一定程度上體現了兩種經營策略——即第二梯隊房企在經營上沒有過度注重規模擴張,而是加重了對經營效率的關注。
營業收入增速放緩
與毛利率趨勢類似,房企總營業收入三年移動平均複合增長率在過去7年呈現緩慢下降趨勢。從中位數來看,2013年末(2014年初)房企總營業收入三年平均複合增長率高達26.1%,而在隨後的2014-2019年期間,可發現房企總營業收入的增幅並沒有明顯降低,尤其在2018年出現了小幅反彈。
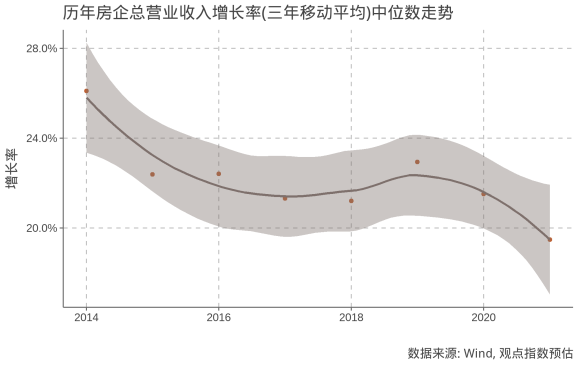
觀點指數預計,2020年房企的總營業收入增長率(三年複合平均)會再度出現較為明顯的下降,特別的,2020年年底總營業收入增長率會首次跌過20%。
這也意味着,過去多年房企保持的高速增長率可能將迎來轉折,進入更成熟的低增長階段。