
觀點指數 2020年,突如其來的疫情重創了各行各業,經濟緩步發展。在疫情之中,物業服務行業再次迎來高光時刻,物企作為“守住疫情防控最後一公里”的參與者得到社會關注,市場價值進一步提升。
同時在經濟形勢複雜多變之下,資本避險取向明顯,對具備可期現金流的物業服務企業多有青睞及側重,資本市場對物企的估值不斷走高。
趁着資本的東風,物業行業發展迎來新的高峯期。2019年至今,物業服務企業的上市潮成為一大看點,幾乎所有新上市企業均獲得超百倍的超額認購。
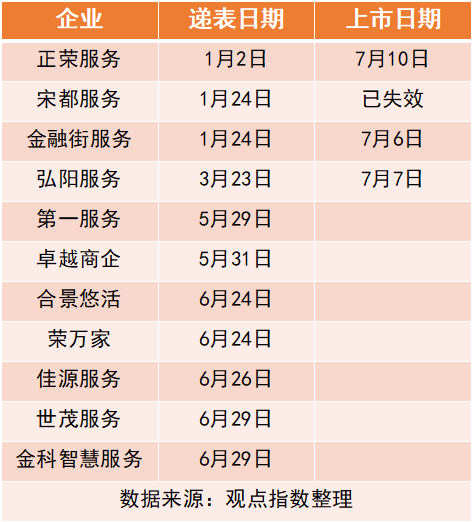
同時,房企分拆物業上市也迎來了新的節點,6月24日-29日期間,共有5家物企向港交所遞交招股書,分別是合景悠活、榮萬家、佳源服務、世茂服務、金科智慧服務。
市場的火熱直接觸發了企業的發展意願,更多的收併購事件發生。據觀點指數不完全統計,2020年上半年上市公司公告的收併購事件一共有18起,涉及金額10億元,當中更是不乏億元級別收購。
物業市場羣雄並起,藍海板塊扶搖而上
觀點指數對行業超百家物業服務企業進行全方面監測,針對其上半年市場表現、運營成果、品牌等多指標統計及分析,並予以相應權重,最終有30家物企表現突出,上榜“2020中國年度影響力物業服務TOP30”。
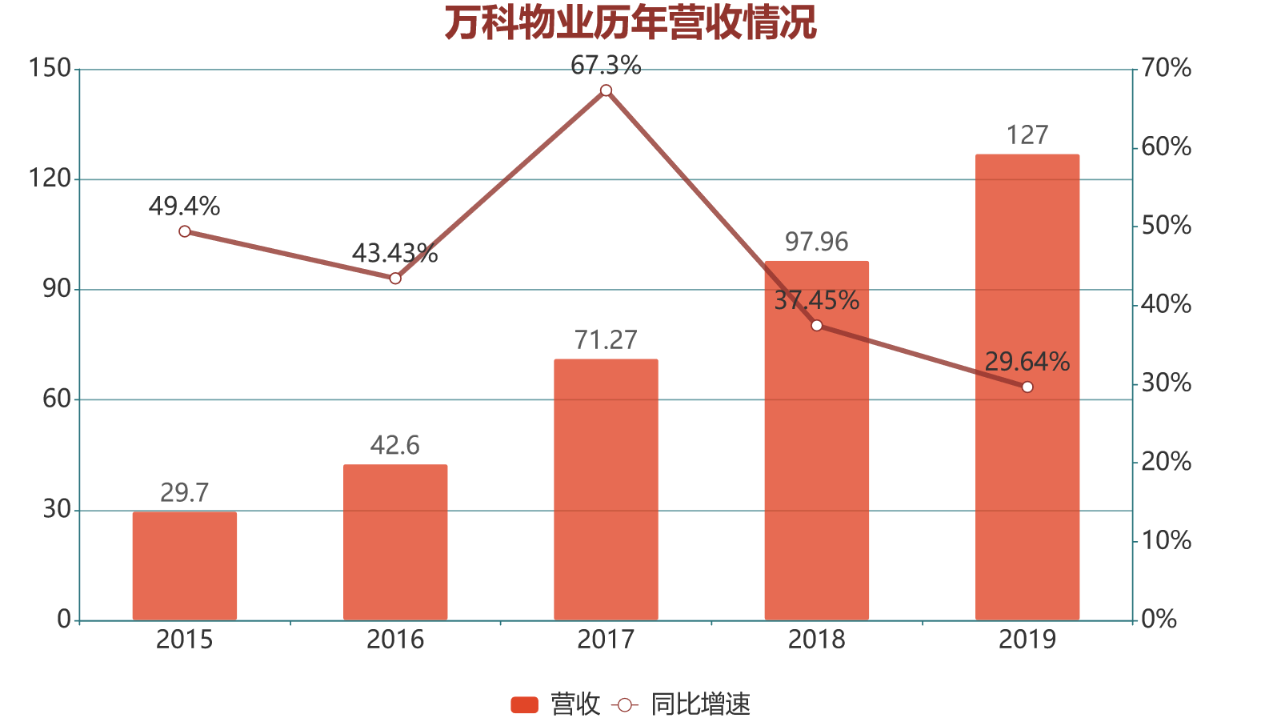
其中,萬科物業位居行業榜首。截至2019年末,萬科物業在管面積達到4.5億平方米,同時營業收入首次突破百億大關。無人撼動的行業規模,再加上品牌、管理等優勢,使得萬科穩居“2020中國年度影響力物業服務TOP30”首位。
數據來源:萬科年報、觀點指數整理
據年報數據披露,萬科物業在2019年營收達到127億元,而此前的2016年,其營收僅42.6億元,歷時3年就成為了內地首個邁入百億營收的物管企業,年複合增長超40%。
與此同時,萬科憑藉運營規模的既有優勢,進一步完善社區空間、商企空間、城市空間“三駕馬車”模型搭建,每月有穩定的城市服務項目落地。

數據來源:企業年報、觀點指數整理
上半年,碧桂園服務同樣取得了不錯的成績,作為港股市場上市值最高的物業股,碧桂園服務正在向着千億市值之路狂奔。
2020年初至今,碧桂園服務股價從每股26.38港元持續上行,截至5月13日收盤價達到37.18港元/股,市值達1023.9億港元,成為港股市場上首家市值超千億港元的物管企業。
回顧上市以來的表現,2018年6月19日,憑藉介紹形式,碧桂園正式登陸資本市場,上市首日收盤股價為每股10港元,總市值最高為250億港元。此後兩年多時間裏,碧桂園服務股價維持上漲趨勢,按6月26日收盤價36港元股價測算,累計漲幅260%。截止7月31日收盤價46.75港元,累計漲幅367.5%。
數據來源:企業公告、觀點指數整理
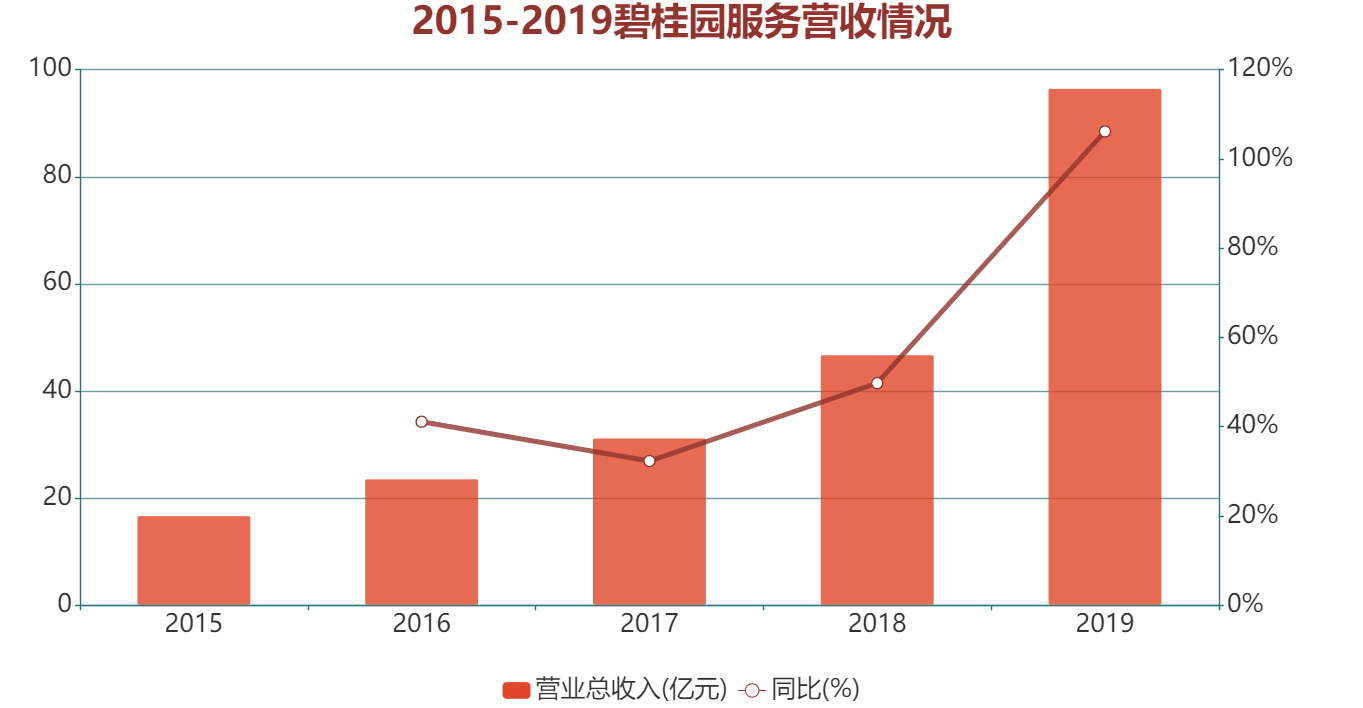
碧桂園服務的千億市值,與其發展速度不無關係。據財報顯示,2019年碧桂園服務營業收入96.45億元,同比增速達到106%,複合增長率近55%。
綜合來看,目前行業發展正處於快速發展時期,整體市場和單個物業企業間仍有很大的增量空間,高增長仍會持續一定時間,但不可忽視的是,企業發展戰略各不相同,企業間業務和業績分化也將越來越大。
未來3-5年,整個物業行業將快速裂變,進入規模增長、收併購拓展、品質提升三架齊驅的關鍵時期。
物業股市值迎來大分化,年內平均激增54.32%
突如其來的新冠肺炎疫情,將隱於房企幕後的物業公司推到聚光燈下。在資本市場,物業股板塊更是迎來了高光時刻。
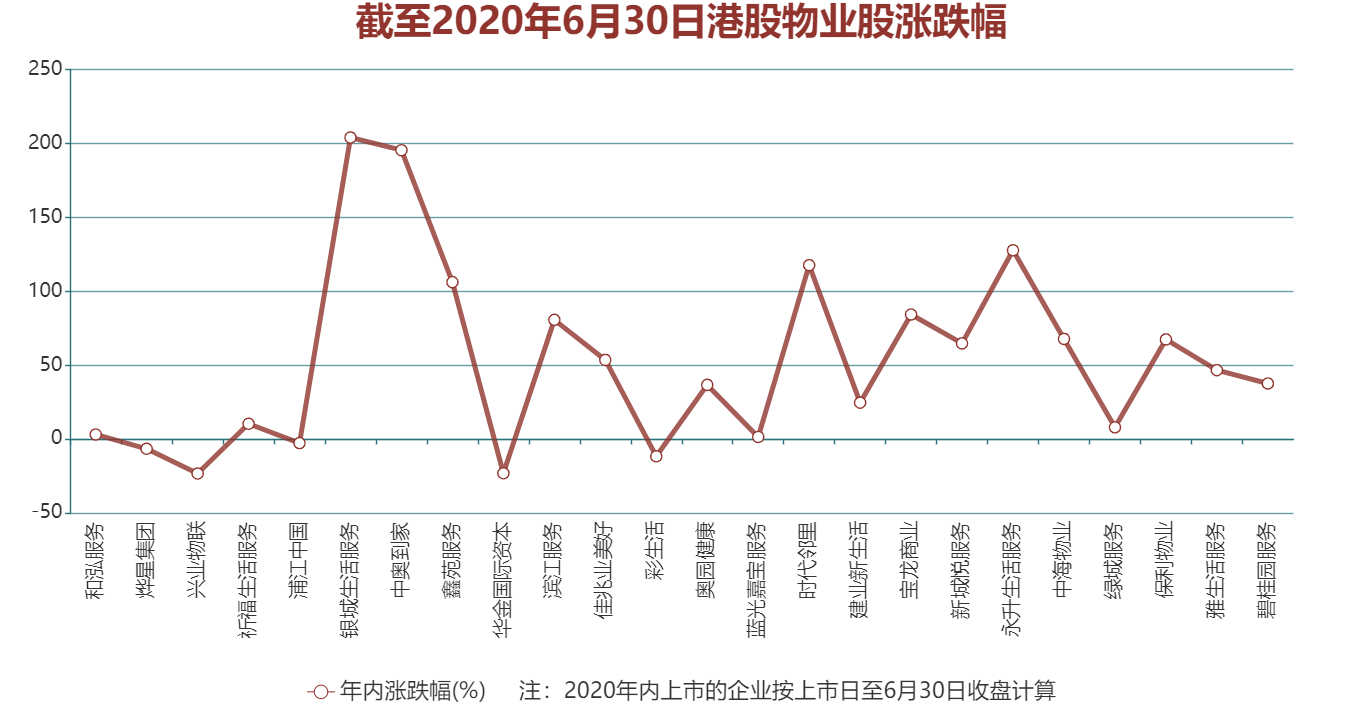
數據顯示,相較2019年末收盤價,截至6月30日,港股市場上24只物業股平均漲幅為54.32%。在資本市場的亮眼表現,使得2019年爆發的物業公司資本化大潮延續至今。
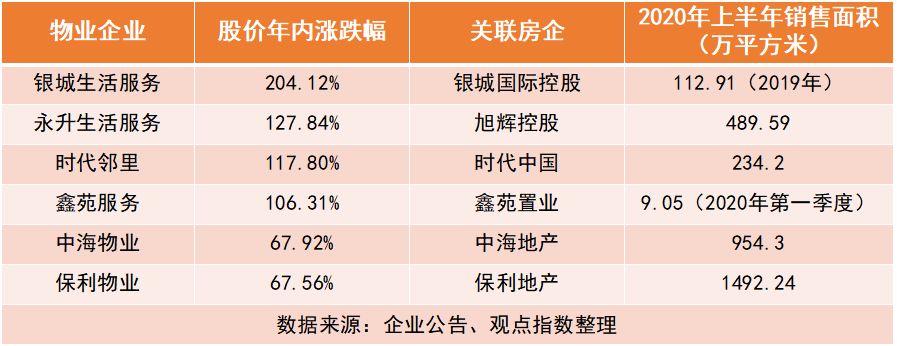
回顧年內表現,銀城生活服務領跑一眾物業股,年內漲幅高達204.12%。值得注意的是,若觀察銀城生活服務年內每個月股價走勢,前5月股價表現平平,平均漲幅僅僅20%。6月股價異軍突起,漲幅達115.01%,帶動全年走勢。
一般而言,物業股走勢強勁,與其關聯地產公司不無關聯。關聯地產公司增長強勁,不僅可以助力該物業公司持續輸送物業管理面積,也給後者帶來強勁的業績增長預期。因此該物業股自然更受資本青睞。
數據來源:市場數據、觀點指數整理
而上半年頭部物企股價不及預期,或許與配股潮有關。
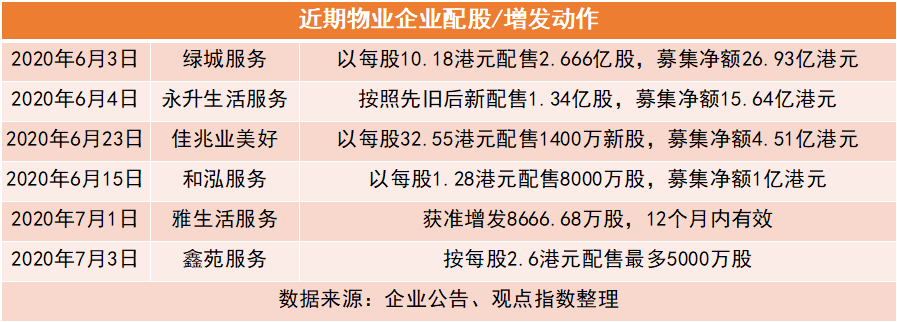
6月3日,綠城服務發佈公告稱,公司擬向最少六名承配人合計配售2.666億股新股,預計融資總額約27.14億港元。綠城服務宣佈配股後第二天,永升生活服務集團有限公司也發佈公告稱,擬先舊後新配售1.34億股新股,預期此次認購事項所得款項總額為15.79億港元。隨後,和泓服務、佳兆業美好均有配股動作。
一連串的物企配股事項難免會導致原股東所持股份遭到稀釋,由此引發市場疑慮,物業股板塊也似乎出現了連鎖反應,月內體量較大的物業股出現整體下跌的情況。
數據來源:企業公告、觀點指數整理
疫情期間,具備穩定現金流的物管行業深受資本熱捧,因此行業價值愈加顯現,整體股價也實現了上升。但隨着經濟復甦,行業能否繼續前半年的熱度仍是未知數。
換句話說,通過配股擴充資金的窗口期或稍縱即逝。這也是頭部物企配股潮起的主要動因。
另一方面,從目前市場數據來看,規模仍是衡量一家物管企業的重要指標,擴大管理規模和增大市場份額仍是上市企業發展的首要目標。因此,通過配股募資,以儘早搶佔更多市場份額,亦是物業企業彎道超車的手段之一。
需要予以關注的是,與2014年僅彩生活一支獨苗不同,如今港股物業板塊熱鬧非凡,大中小型物業企業梯隊分明。整體來看,市值達到500億以上企業有2家、400億以上企業1家、200億以上3家、,百億以上企業為3家,百億以下企業15家。
數據來源:觀點指數、企業年報
即便物業企業發展整體向好,但值得注意的是,24家上市物企兩極市值差約為986億,這一數據在2020年第一季度初時為783億,並且差距有進一步拉大的趨勢。
市值的差異化,很大程度上源自於規模的持續增長、物業費的提升、成本的控制能力,以及增值服務等因素的綜合結果。
從另一角度看,物業服務企業的市場集中度不在同一個量級,市場仍較分散,這給行業整合、龍頭企業提升市場佔有率提供了空間。
IPO狂歡,中型物業公司扎堆上市
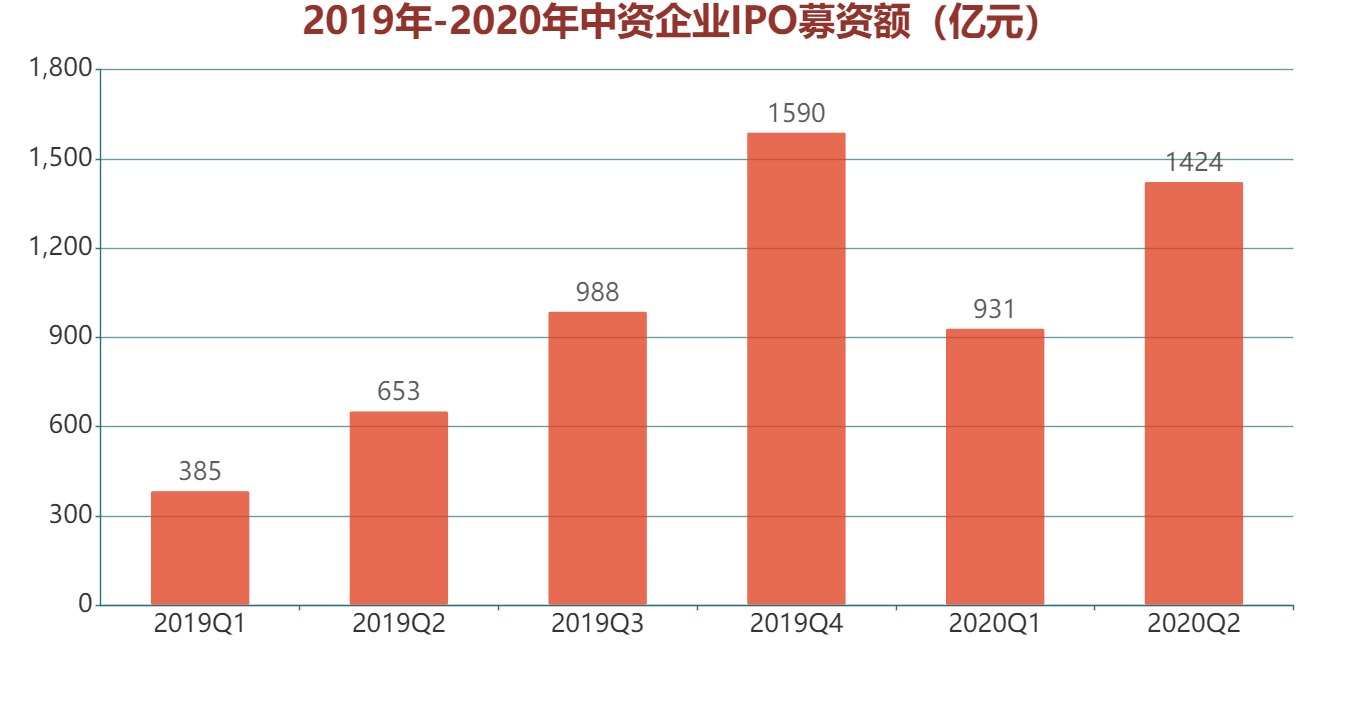
據數據顯示,今年上半年,中資企業在全球通過IPO募集的資金總額為2355億元,而去年同期只有1038億元。細化下,今年一季度IPO募資931億元,金額已幾近往年Q1、Q2兩個季度之和,二季度更是飆升至1424億元。
數據來源:市場數據、觀點指數整理
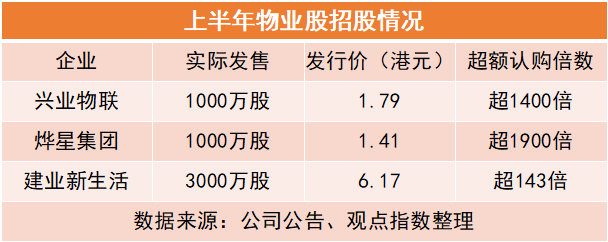
在此背景下,物業服務行業進賬穩定的“現金奶牛”特性自然備受資本青睞,超額認購倍數屢次刷新上限。觀點指數簡單整理2020年上市的物業企業可發現,儘管各家企業成色參差不齊,但無一例外地都受到了資本的熱捧。
數據來源:公司公告、觀點指數整理
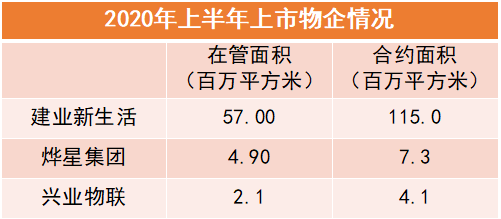
2020年率先上市的興業物聯和燁星集團,體量在上市物業股裏屬於中下水平,如興業物聯截止2019年末在管總建面240萬平方米,2019年前三季度收益總額約1.27億元;截至2020年1月28日,燁星集團在管面積520萬平方米,2019年前八個月收益約1.75億元。
來源:企業公告、觀點指數整理
且相比於燁星集團吸引恆基地產李家傑做基石投資者(認購佔比14.5%),興業物聯並沒有基石投資者。即使在這種條件下,興業物聯仍成為新股王,市場之狂熱可想而知。
截止6月30日,累計已有11家物業公司在港交所提交招股書。值得注意的是,7月有3家物企集中上市,按時間先後分別是金融街物業、弘陽服務、正榮服務。換而言之,目前港股市場上等待聆訊的物業企業還有7家。
數據來源:觀點指數整理
同時近期融創、華潤置地等百強房企亦緊鑼密鼓地籌備拆分物業上市事宜。預期在接下來的半年時間內,獲批上市的物業公司數有望比去年增加一倍多。
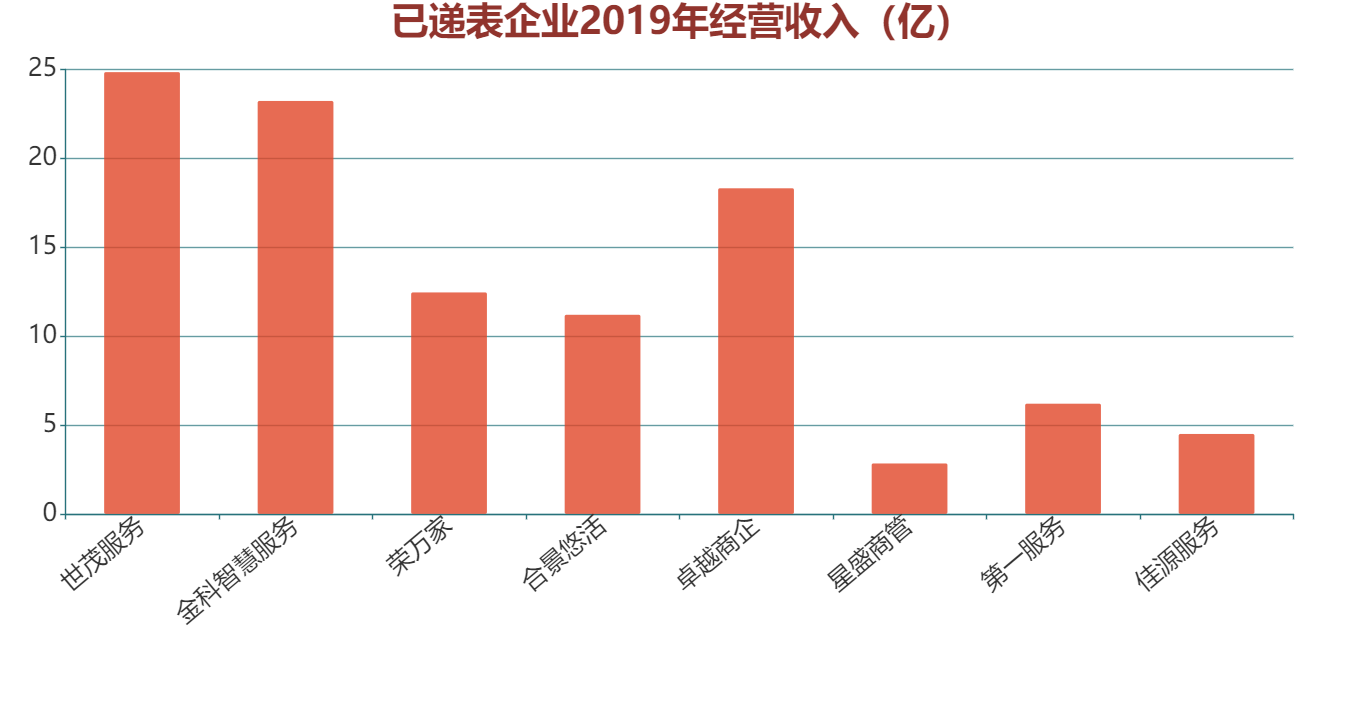
觀點指數整理上半年披露招股書的物業企業數據,發現除金科智慧服務2019年在管面積超過1億平方米外,其餘企業的在管規模均較小。
來源:企業招股書、觀點指數整理
一般來說,房企分拆物業公司上市,母公司的品牌效應會使物管企業更容易獲得資本市場認可。目前排隊上市的8家物業企業,其母公司均是觀點指數·TOP100銷售排行榜裏全國排名靠前的企業。
隨着資本市場對物業版塊的看好,分拆物業上市逐步向第二乃至第三階梯房企延伸。相信未來兩年會有更多的中小型房企陸續推進旗下物業業務的上市進程。
此外,據中國物業管理協會公佈的數據顯示,2018年全國物業管理面積約246.65億平方米,年複合增長率為12.01%。其中頭部百強企業約佔78.9億平方米,即32.08%。總體呈現地域分散、集中度低的狀態。
行業集中度較低導致市場環境競爭激烈,對物業服務企業的經營能力、管理能力和抗風險能力自然提出更高的要求。而已經上市或手握大量現金流的物管企業,有更多收併購、尋求合作的發展意向以及資金支持,佔據先天優勢。
收併購頻發,多業態佈局抗擊市場風險
受疫情影響,大部分物管企業今年第一季度均聚焦於疫情防控工作,中標、收購動作有所減少。隨着國內防疫工作成效逐步顯現,各行各業進入緩慢恢復期,物管企業發展逐步恢復如常,在收併購、項目拓展等方面的動作增加。
一般來說,物管公司通過關聯企業交付面積輸送、獨立第三方招投標以及收併購三種方式來獲取新的在管項目。其中第一種獲取方式雖然可以為物業企業帶來穩定的增量面積,但比較依賴關聯企業的發展狀況,同時受宏觀經濟因素影響較大。
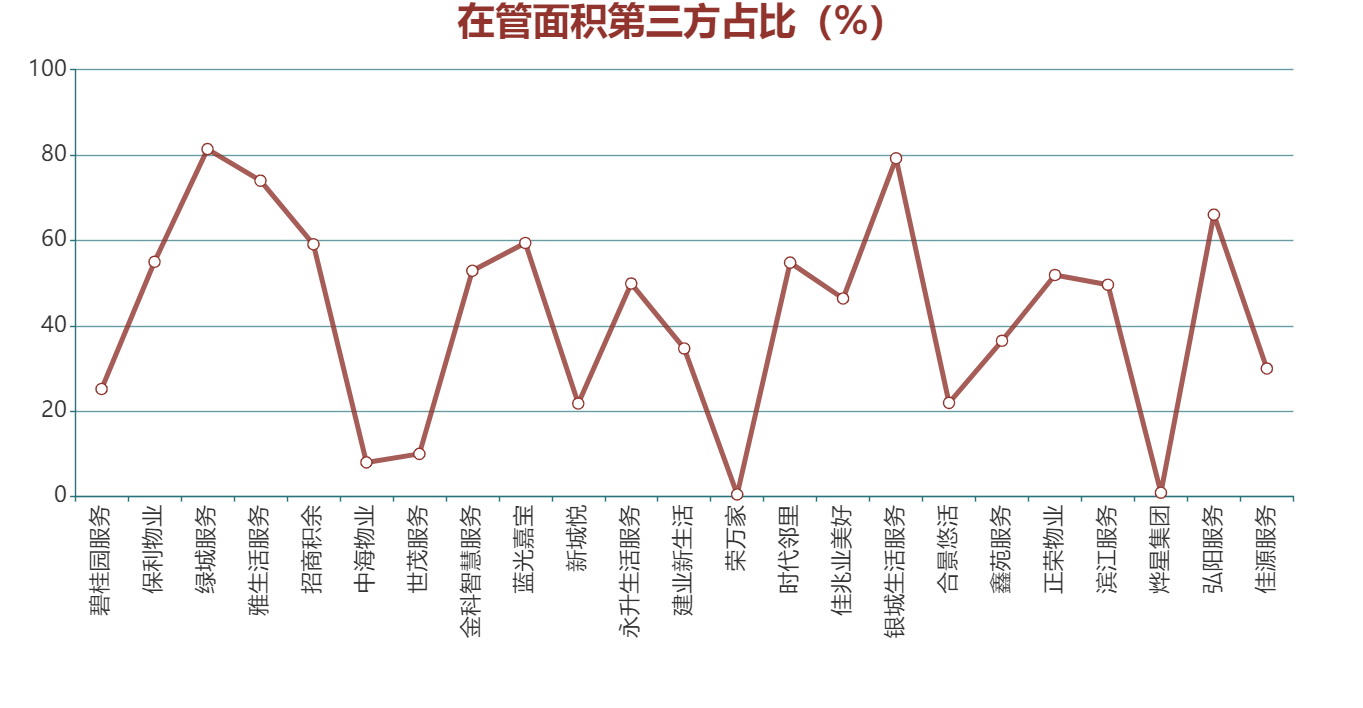
近年來出現的趨勢是,物業服務企業的在管面積中,關於關聯方的項目面積佔比在持續減弱。
數據來源:企業招股書、企業年報、觀點指數整理
以2019年頻繁收併購的雅生活為例,2019年其在管面積約為2.34億平方米,除去來自雅生活、綠地集團雙股東的輸送面積後,來自第三方開發商的物業面積為1.71億平方米,佔比達到了73.3%。而2018年這一項指標為61.7%。
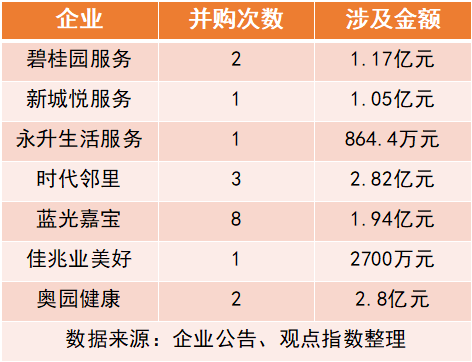
收併購市場方面,據觀點指數不完全統計,2020年上半年上市公司公告的收併購事件一共有18起,涉及金額10億元。據觀點指數觀察,標的企業主要為體量較小的物業企業,以及一些便於企業開展新增值服務的相關企業。
數據來源:企業公告、觀點指數整理
同時,也有物業企業通過收併購快速獲取經驗豐富的團隊,進入新的業態領域。如新城悅通過併購成都誠悅時代物業使公司進入商寫及商場的物管領域;時代鄰里通過併購進入電力系統以及工業物流地產領域。
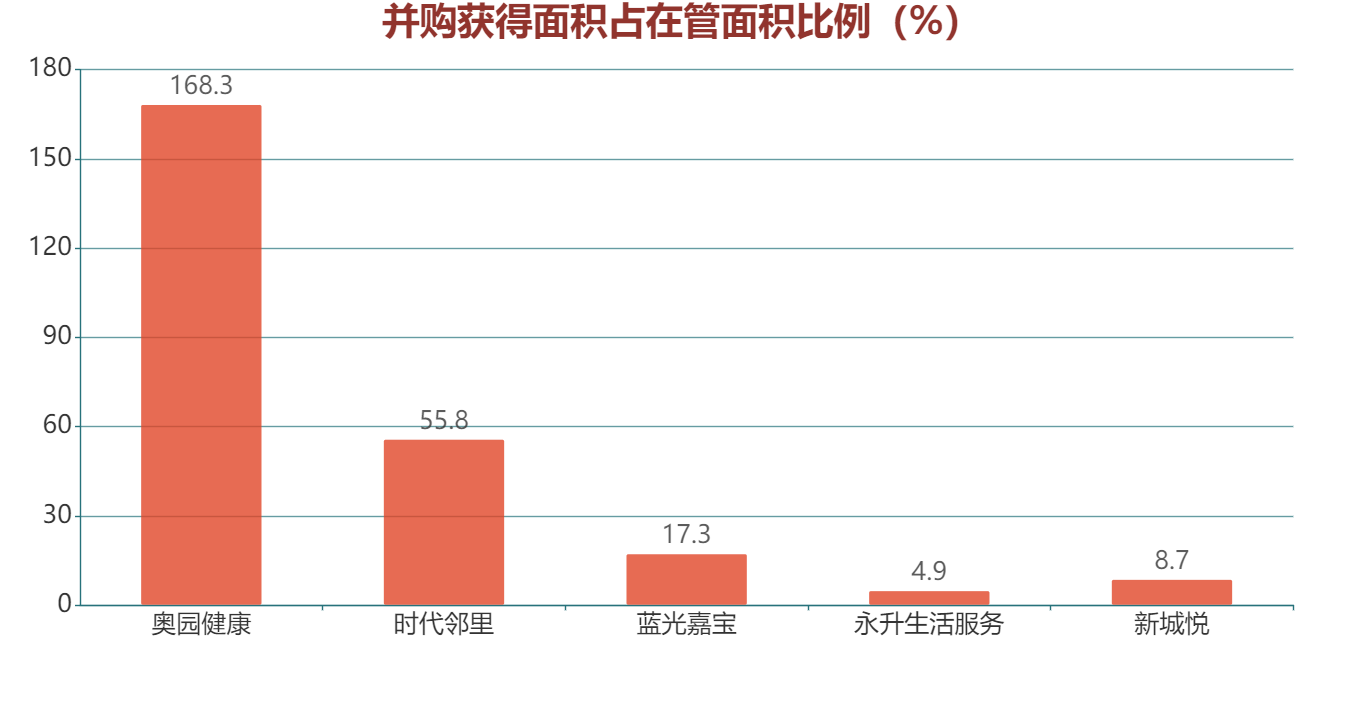
數據來源:企業公告、興業證券、觀點指數整理
從現有數據看,收併購依然是企業擴張規模的主流方式。這一途徑可以讓物業企業在較短時間裏增加大量的在管面積,拉動業績增長。對於一些發展意願強烈且在管面積規模相對較小的公司,併購更容易實現規模的快速擴張。但如何處理好後續的服務問題,則是另一重考驗。
招標市場方面,觀點指數整理頭部物企新中標項目類型發現,住宅物業仍是當中的大頭。
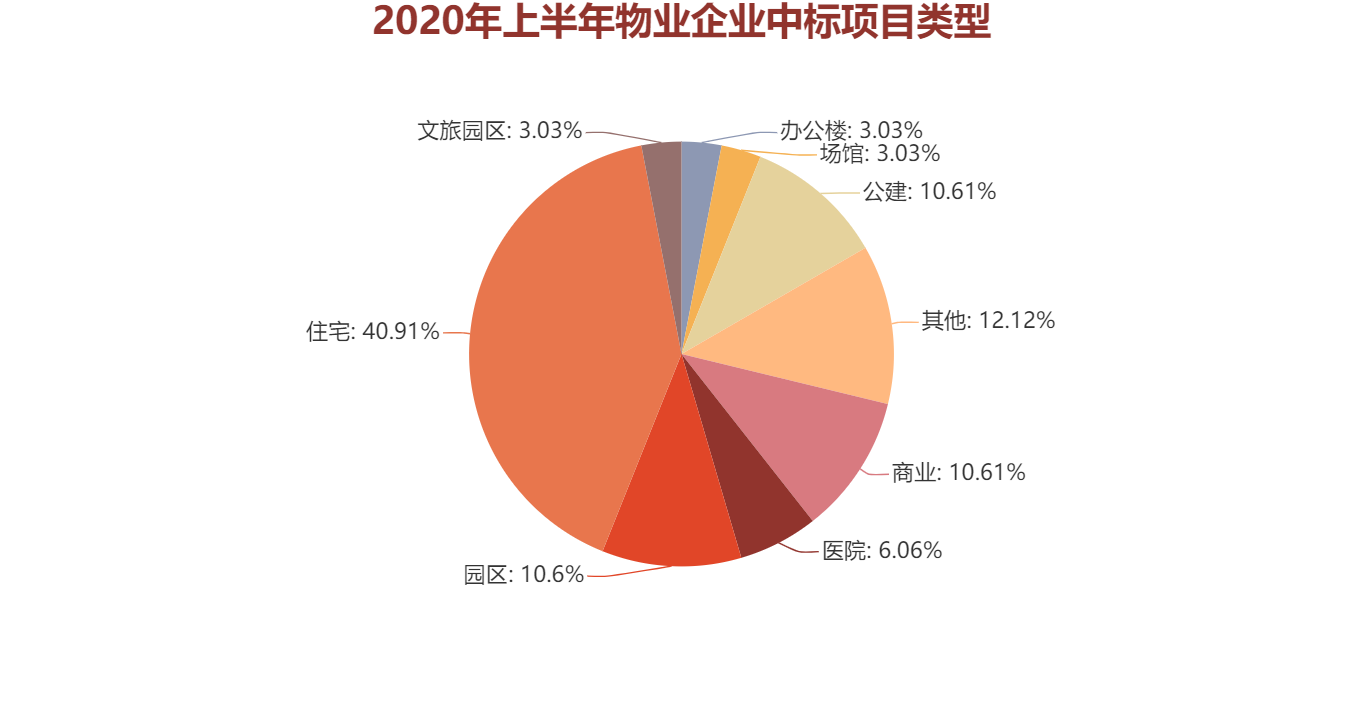
數據來源:觀點指數整理
隨着行業的不斷發展,不同業態的客戶特徵及對物業服務的訴求皆有所差異。部分物管企業在以住宅為主的基礎上,積極進行其他業態拓展,完善多元化業態結構,提升企業在市場發展中的抗風險能力。
如此次疫情來臨時,在各個業態均有佈局的物管公司優勢顯現。而一些以非住宅物業為主的物管公司則更容易受到影響,最直觀的體現則是在股價漲跌幅上。同時,從已公佈的對物管企業的扶持政策來看,多數補貼並不涵蓋非住宅物業業態。
例如疫情期間,很多商場、辦公樓沒有營業。雖然許多開發商減免商鋪租金,但如果疫情持續時間過長,給各個承租商戶和企業的創收壓力會進一步加大,一旦發生類似大面積退租等情況,則很可能會直接影響到物管企業的物業費收入。
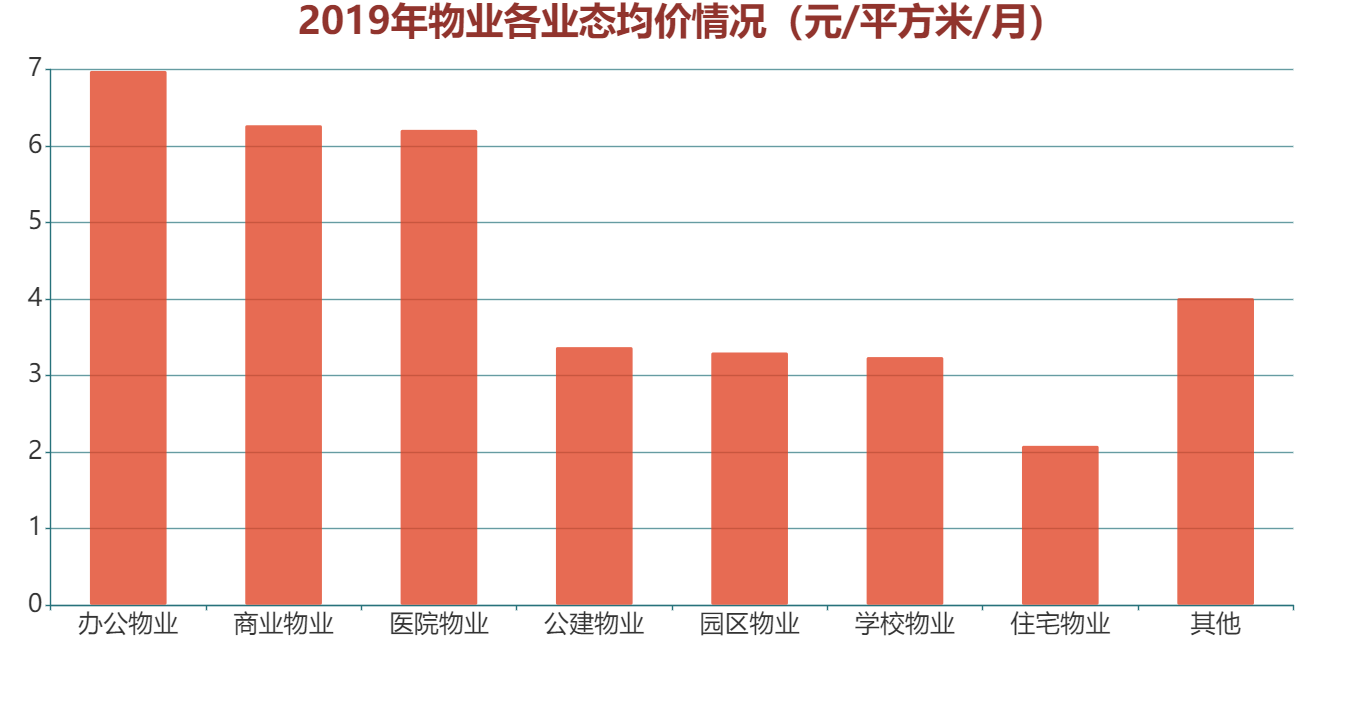
數據來源:智研諮詢、公開資料、觀點指數整理
縱然如此,2019年頭部物企物業費價格水平中,商辦類物業仍是價格水平最高的物業類型,辦公類物業的平均價格水平為6.99元/平方米/月,商業類物業的收費水平為6.28元/平方米/月,而住宅類物業的收費水平僅為2.09元/平方米/月。巨大的價格差距使得近年來物業企業越發重視對非住宅業態拓展。
短期來看,相比純住宅物管企業,非住宅類受到疫情的影響相對較大,但相信是暫時的。從行業發展縱深的角度看,後者依舊是市場青睞的投資標的。畢竟,非住宅物業普遍物業費水平高於傳統住宅項目,能有效提升經營收入,實現企業的業績增長。
不過,需要正視的是,應用場景的不同、客戶需求的差異化,使得不同業態之間的管理服務體系會有很大的區別。多業態發展固然能夠給企業帶來諸多優勢,但對企業自身的運營服務能力則是極大的考驗。
另一方面,隨着物業管理行業市場化逐步推進,原有的市政、後勤系統逐步打破,越來越多企業開始往城市服務領域進行拓展嘗試,並有逐漸成為新“藍海”的趨勢。
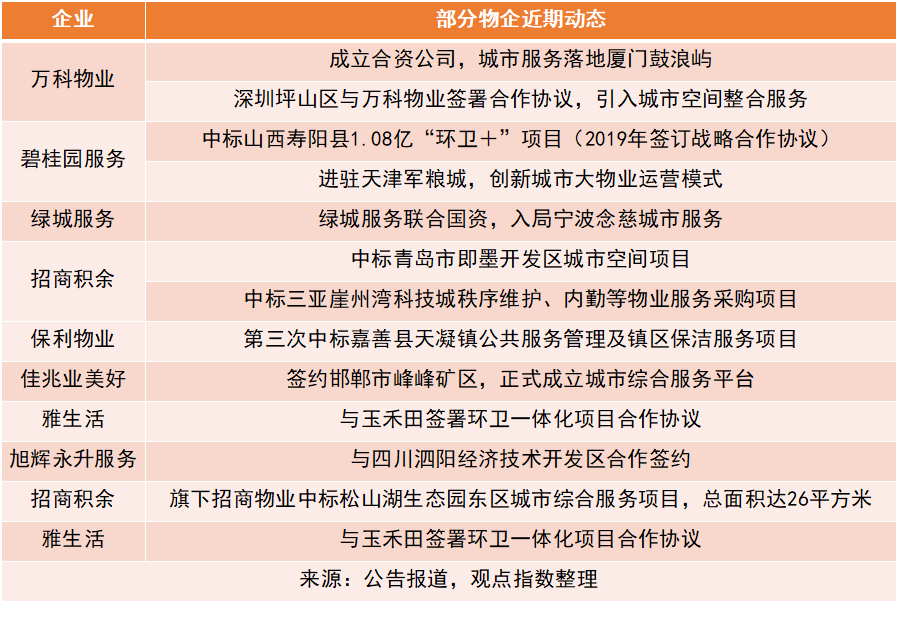
來源:公告報道,觀點指數整理
值得注意的是,政府採購類市政環衛項目與物業管理模式類似,都具有輕資產投入、持續產生穩定現金流的特性。
公開資料披露,2019年我國市政環衛市場規模3171億元,其中第三方市場化規模1422億元,可為物業管理行業帶來10%-20%營收增量,預計2024年第三方市場化規模可達3044億元。
另外,根據住建部2019年披露的數據,全國共有老舊小區近16萬個,涉及居民超4200萬戶,建築面積約40億平方米,老舊社區改造工程正加快推進,市場空間巨大。國家鼓勵運用市場化方式吸引社會力量參與,這一舉措亦將給物業企業的發展帶來巨大的存量空間。
總體來看,物企參與城市服務已是大勢所趨,擁有優秀運營經驗的企業在城市服務方面加快了搶單節奏。可以預見的是,城市服務是一個雙邊需求的市場,隨着規模越來越大,物業公司會找到更好的盈利點,同時與當地政府的合作將會更加穩定,實現可持續發展。