
2016年,中國以575萬平方米的購物中心新建成面積,位列全球首位;2017年,全國17個主要城市零售物業供應總量達到940萬平方米,預計2018年全年共有790萬平方米的新項目入市,中國購物中心每年的新建設體量還在持續增長。
20世紀90年代開始,隨着上海港匯商城、廣州天河城、北京國貿中心等國內最早一批購物中心的開業,這種具備現代氣息的商業MALL開始在中國大放異彩,並在短短的二三十年間快速且深遠地影響人們的消費與生活習慣,改變了城市的商業經濟形態。
與以往相比,今天的購物中心無論業態、形式、創新,所表現出來的變化比任何時候都要劇烈。科技、互聯網、人工智能、移動支付改變了人對人、對貨的三維商業模式,使人對貨的直接轉換成為了可能。新技術、新業態、智慧零售興起,大數據的分析應用也為購物中心消費帶來了變革性的體驗。
除此以外,購物中心也開始從只滿足人們物質消費的形態中掙脫出來,體驗、藝術型購物中心概念出現併成為現實,購物中心在滿足人們物質需求的同時,也在填補着精神層面的需要。
規模“疾跑”下的購物中心
購物與消費組成了城市經濟不可分割的部分,一座城市消費能力的大小往往決定了購物中心在這座城市的活躍程度,高端、標杆性的購物中心甚至成為衡量一座城市的標尺。
放眼全國,隨着國內經濟的發展,城市居民人均收入逐年增加所產生的消費需求,吸附了購物中心的大量聚集,成為購物中心快速崛起的催化劑,購物中心在國內快速且持續增長的背後是一連串巨大的消費數據。
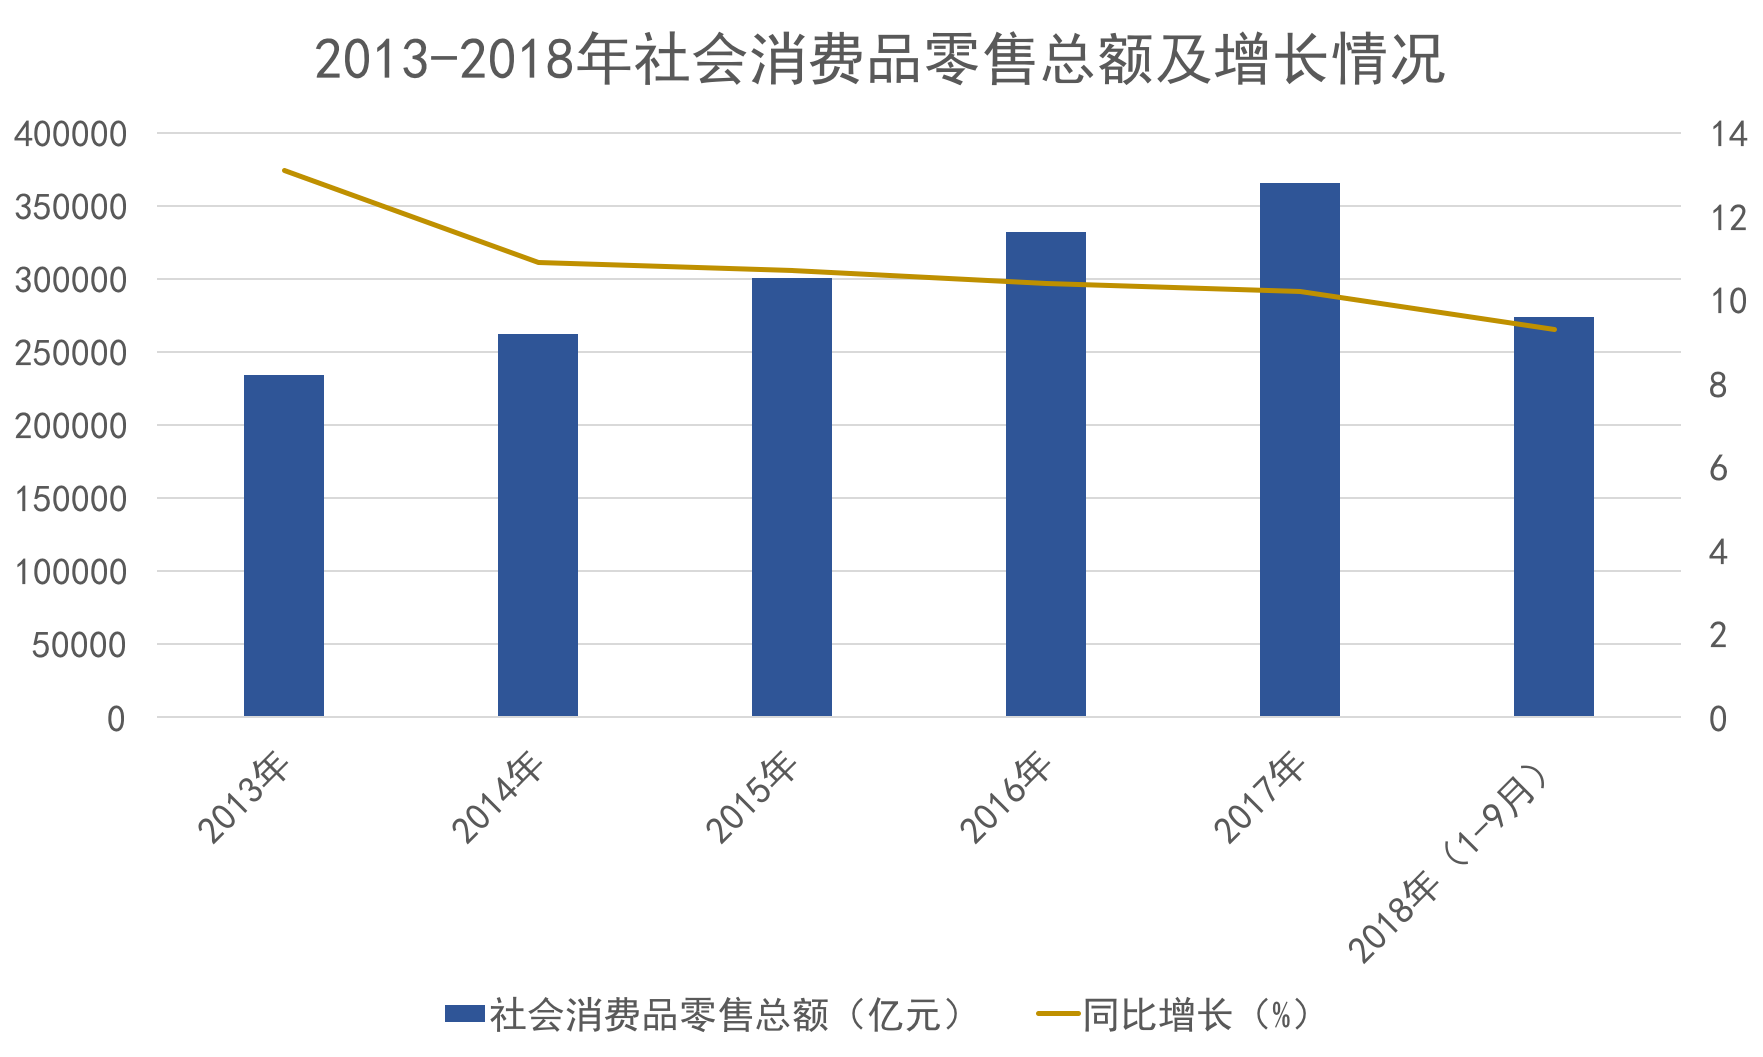
國家統計局最新數據顯示,2018年1-9月,我國社會消費品零售總額達到274299億元,同比增長9.3%。2013年至2017年,國內社會消費品零售總額分別為234380億元、262394億元、300931億元、332316億元、366262億元。
在這個過程中,社會消費品零售總額每年均保持着超過10%的增長速度。據統計,2017年,消費對經濟增長的貢獻率達到58.8%,連續四年成為拉動經濟增長的第一驅動力。
來源:統計局、觀點指數整理
鉅額的消費數字具體作用在購物中心身上,便是其建設體量的成倍增長。2010年-2017年期間,國內商業營業用房開發投資額從5648億元增長到15640億元,商業營業用房開發投資額增長在2016年一度達到8.4%。
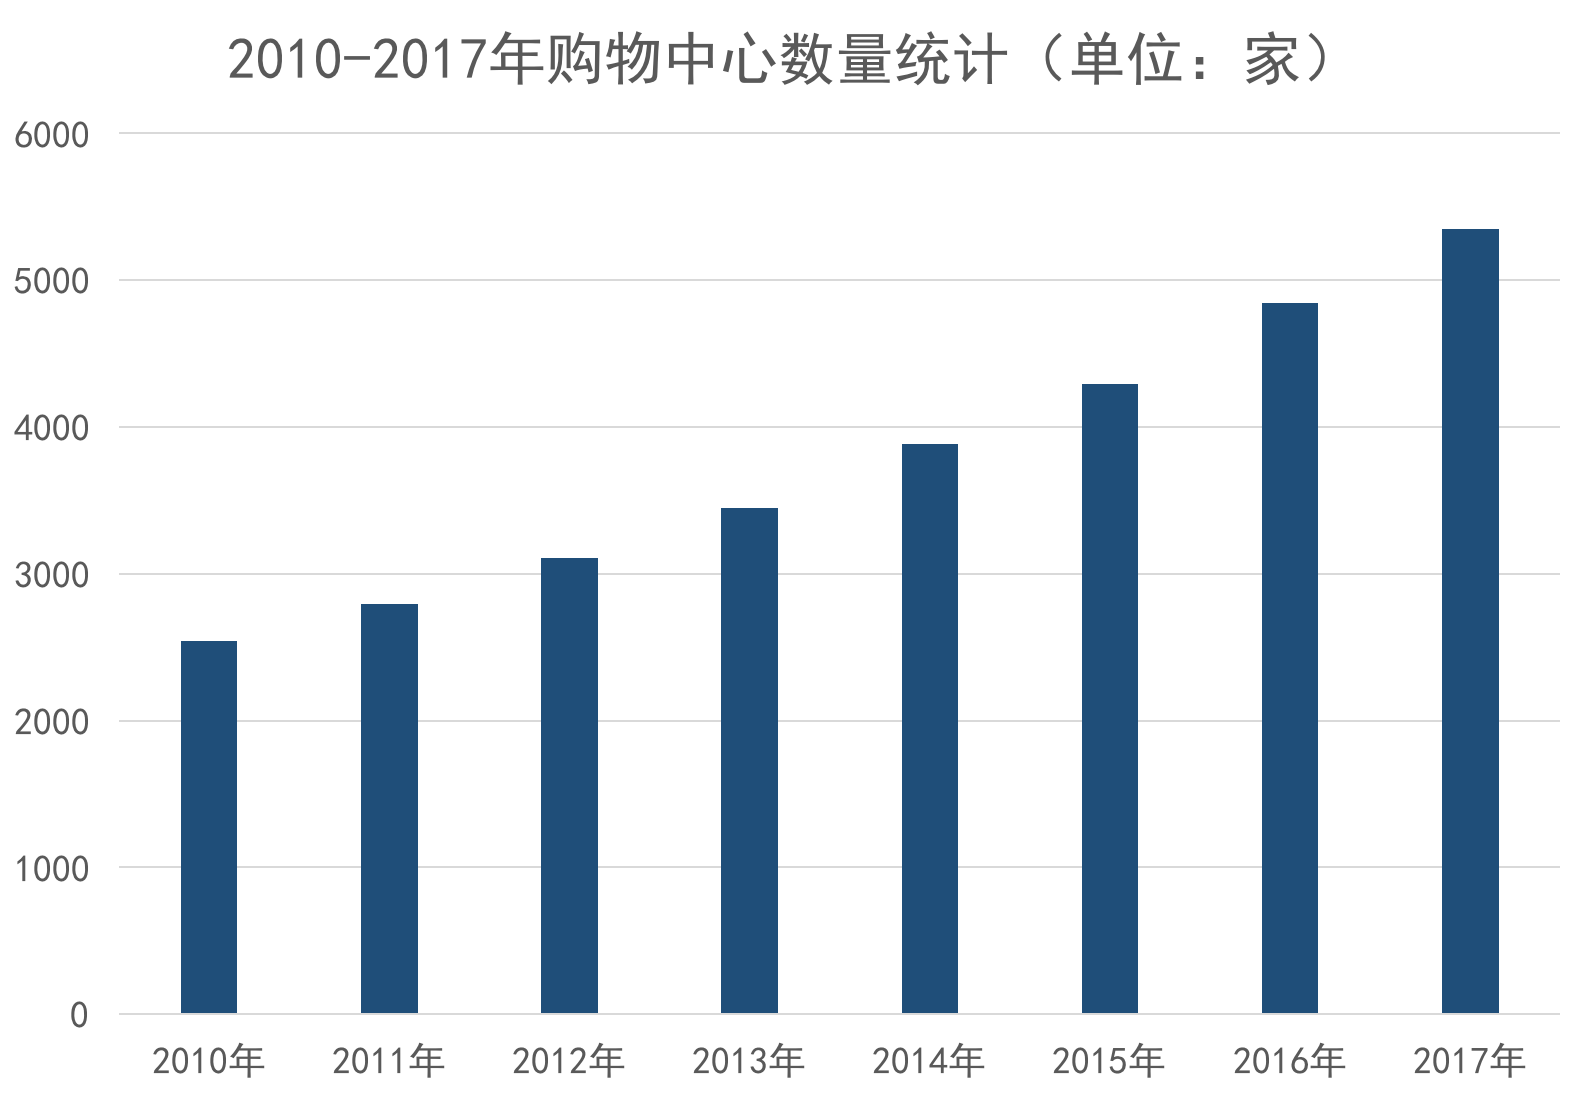
觀點指數了解到,我國大中型購物中心在2010年已超過2500家,到2017年,購物中心數量已超過5000家。隨着近兩年大部分延期的購物中心逐漸進入開業潮,據預測,2018年國內購物中心數量將接近6000家的規模。這還不包括中小型購物中心在內,若加上該部分購物中心,數字還將更大。
來源:觀點指數整理
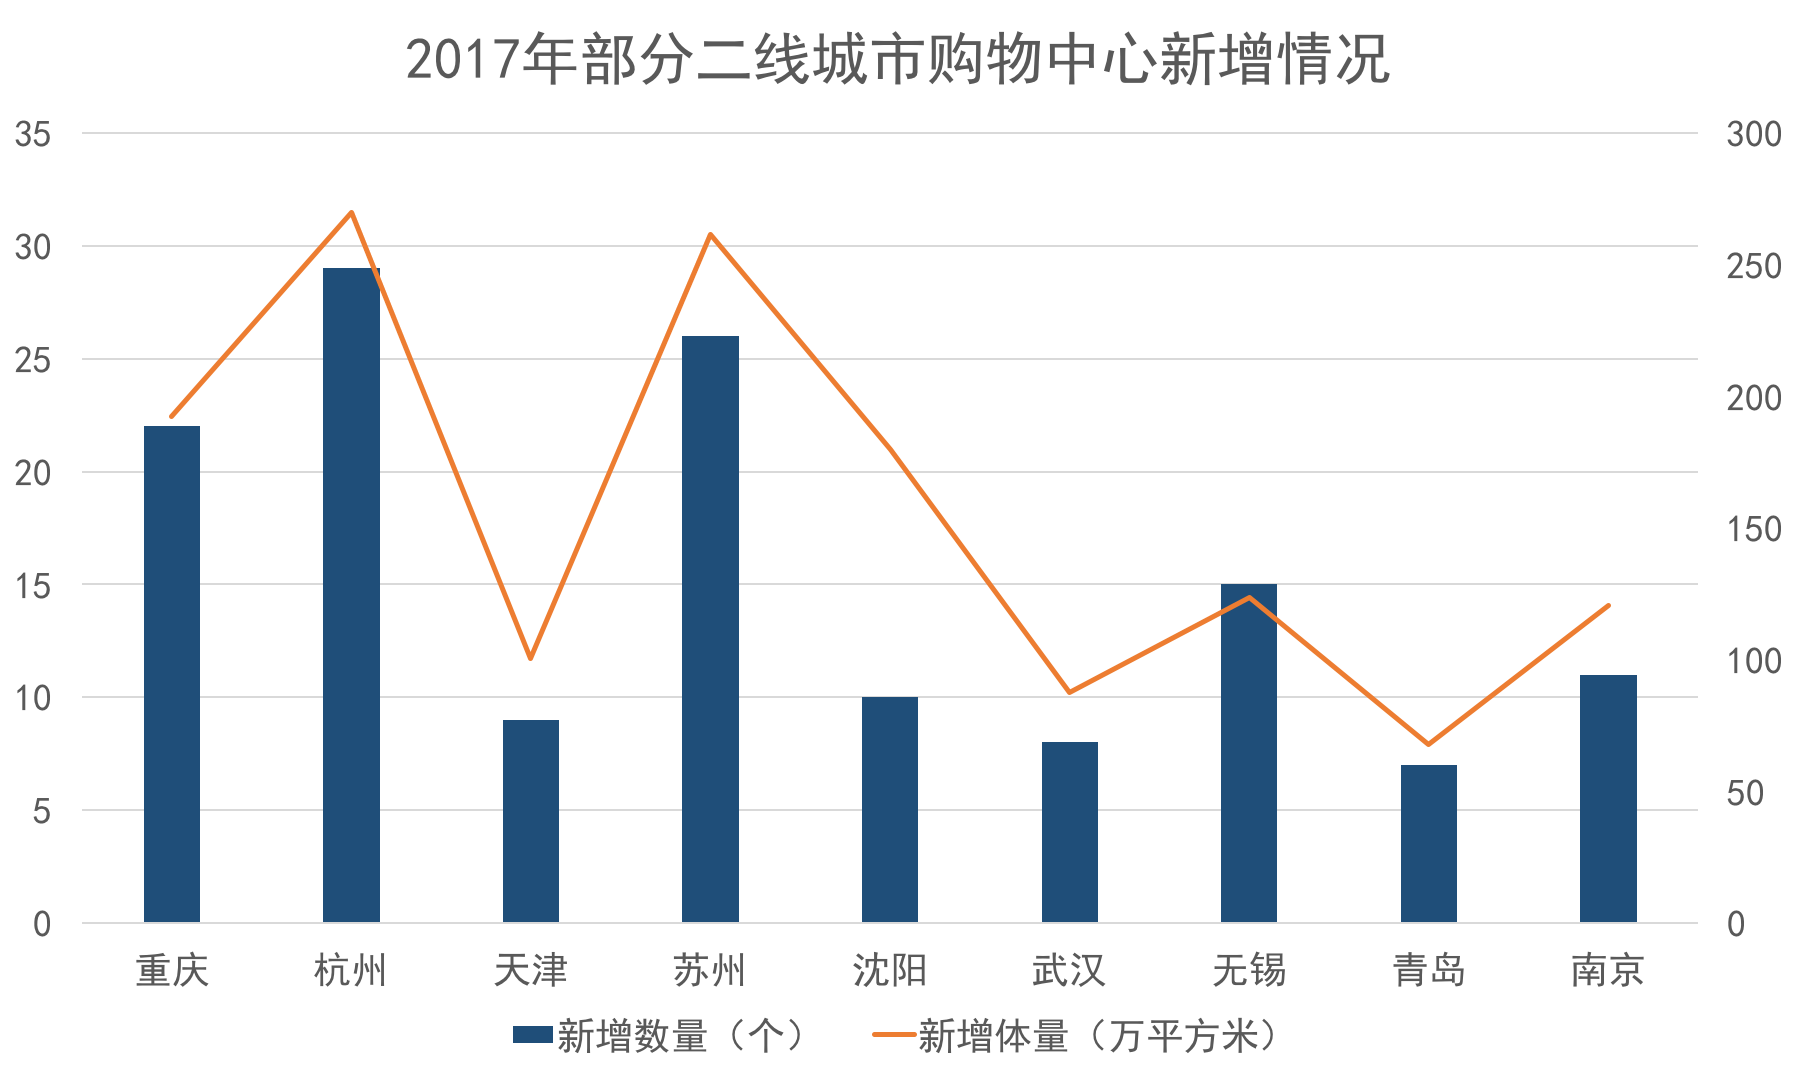
而隨着人口的聚集,城市經濟的提升,新一線城市和核心二線城市成為了投資者看好的對象,購物中心的擴張在這部分城市也表現得更為激烈。觀點指數統計發現,2017 年,重慶、杭州、蘇州、無錫、南京等城市購物中心新增體量均超過 100 萬平方米。
來源:觀點指數整理
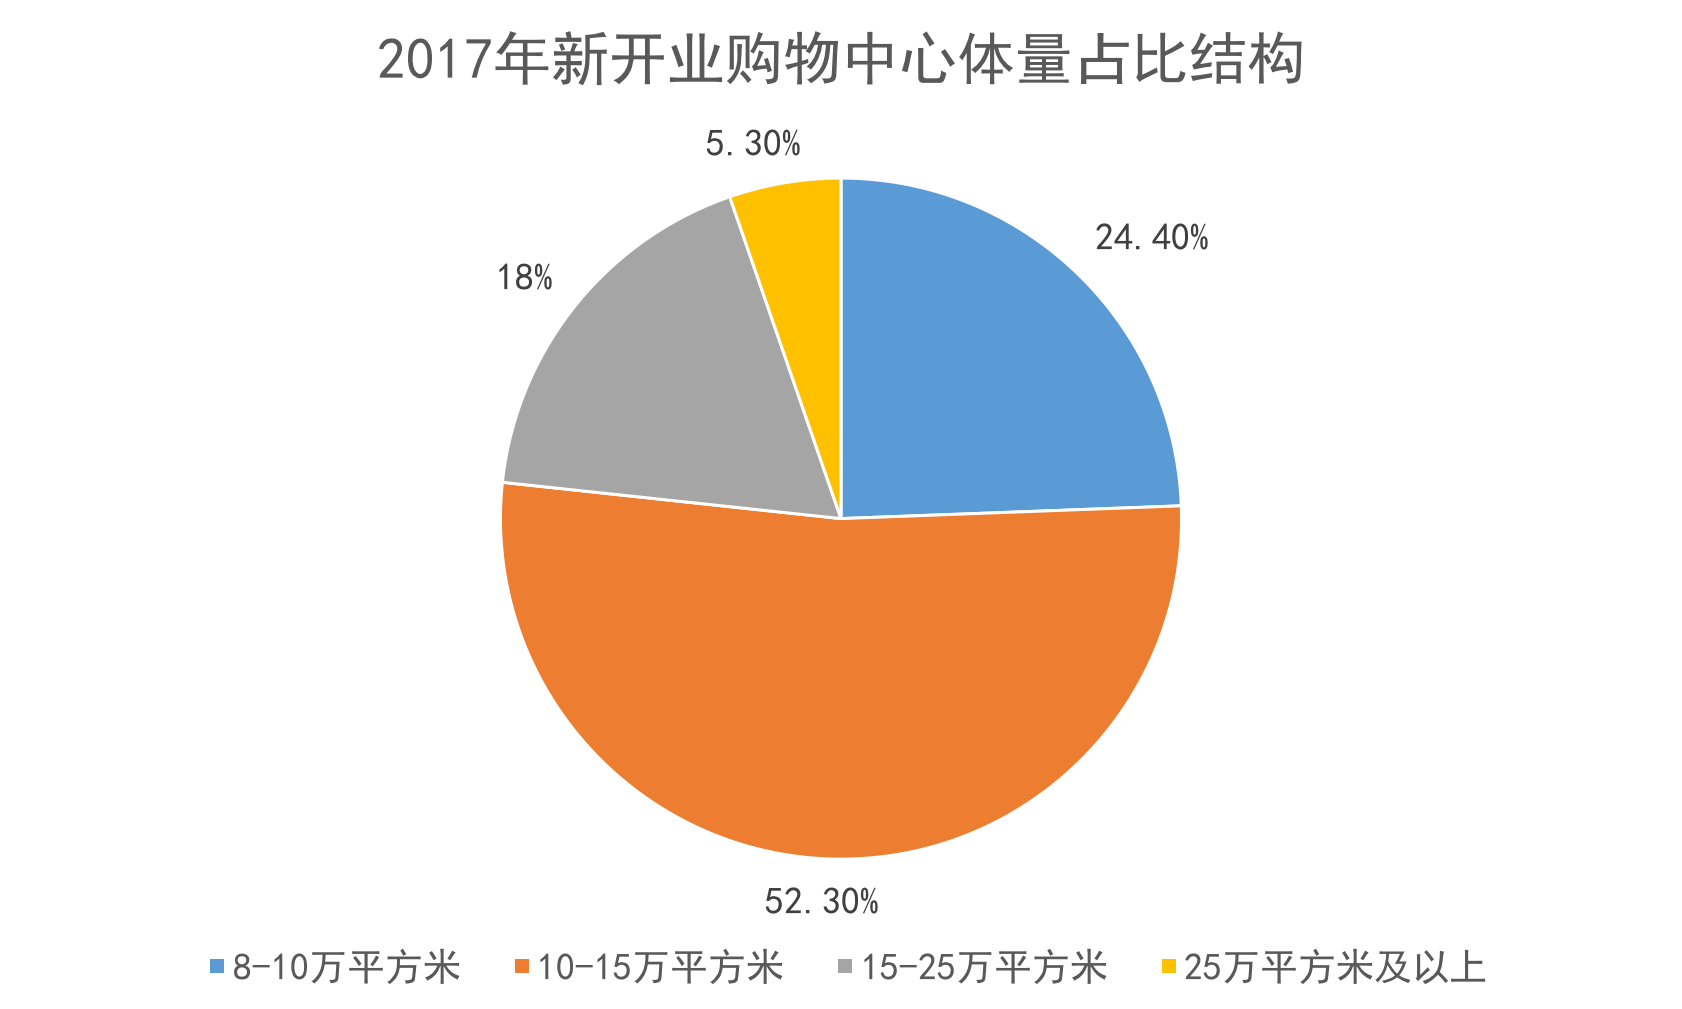
數量增長的同時,購物中心的單體規模也越開越大。在2017年新開業的購物中心當中,體量在10-15萬平方米的大型商業項目最多,佔總開業數量的52.3%;此外,15-25萬平方米以及25萬平方米以上的超大型和巨型項目分別佔比達到18%和5.3%。購物中心功能愈加聚合,體量愈來愈大成為了行業發展的一大趨勢。
來源:觀點指數整理
事實上,近年來購物中心的大量聚集,使得同質化經營、品牌經營雷同、相互搶佔客源導致的低出租率等現象,成為行業普遍存在的問題。
商務部發布的2018年二季度數據披露,購物中心宏觀基本面明顯有下跌趨勢,而這主要是部分二三線城市出租率下降所導致。觀點指數發現,在二三線城市面積較大的購物中心當中,客流量環比上一季度也出現了明顯的下降,二季度購物中心“運營表現”指數下跌6.7至77.4。
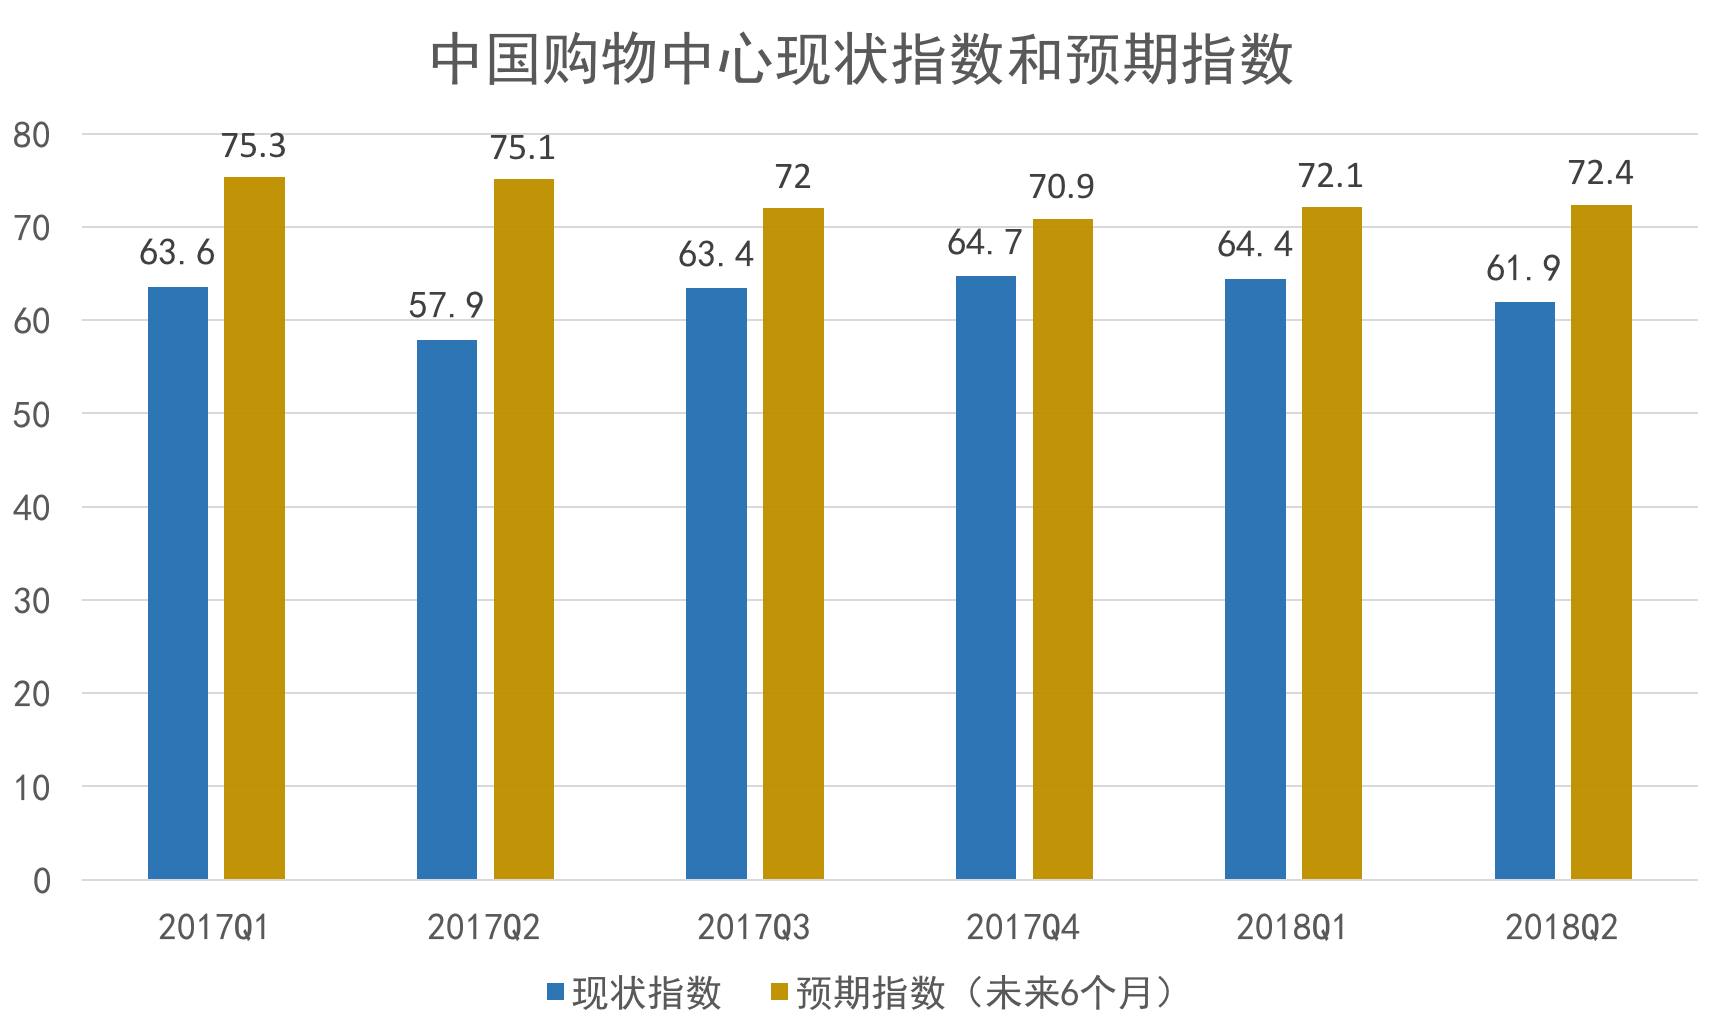
來源:商務部、觀點指數整理
與此同時,自去年7月到今年6月,國內13個主要二線城市迎來了超過600萬平方米的新增供應量,新項目的大量入市導致租賃招商的壓力,以及因此產生的部分項目因招商率較低而推遲開業,成為二線城市購物中心業主面臨的主要挑戰。
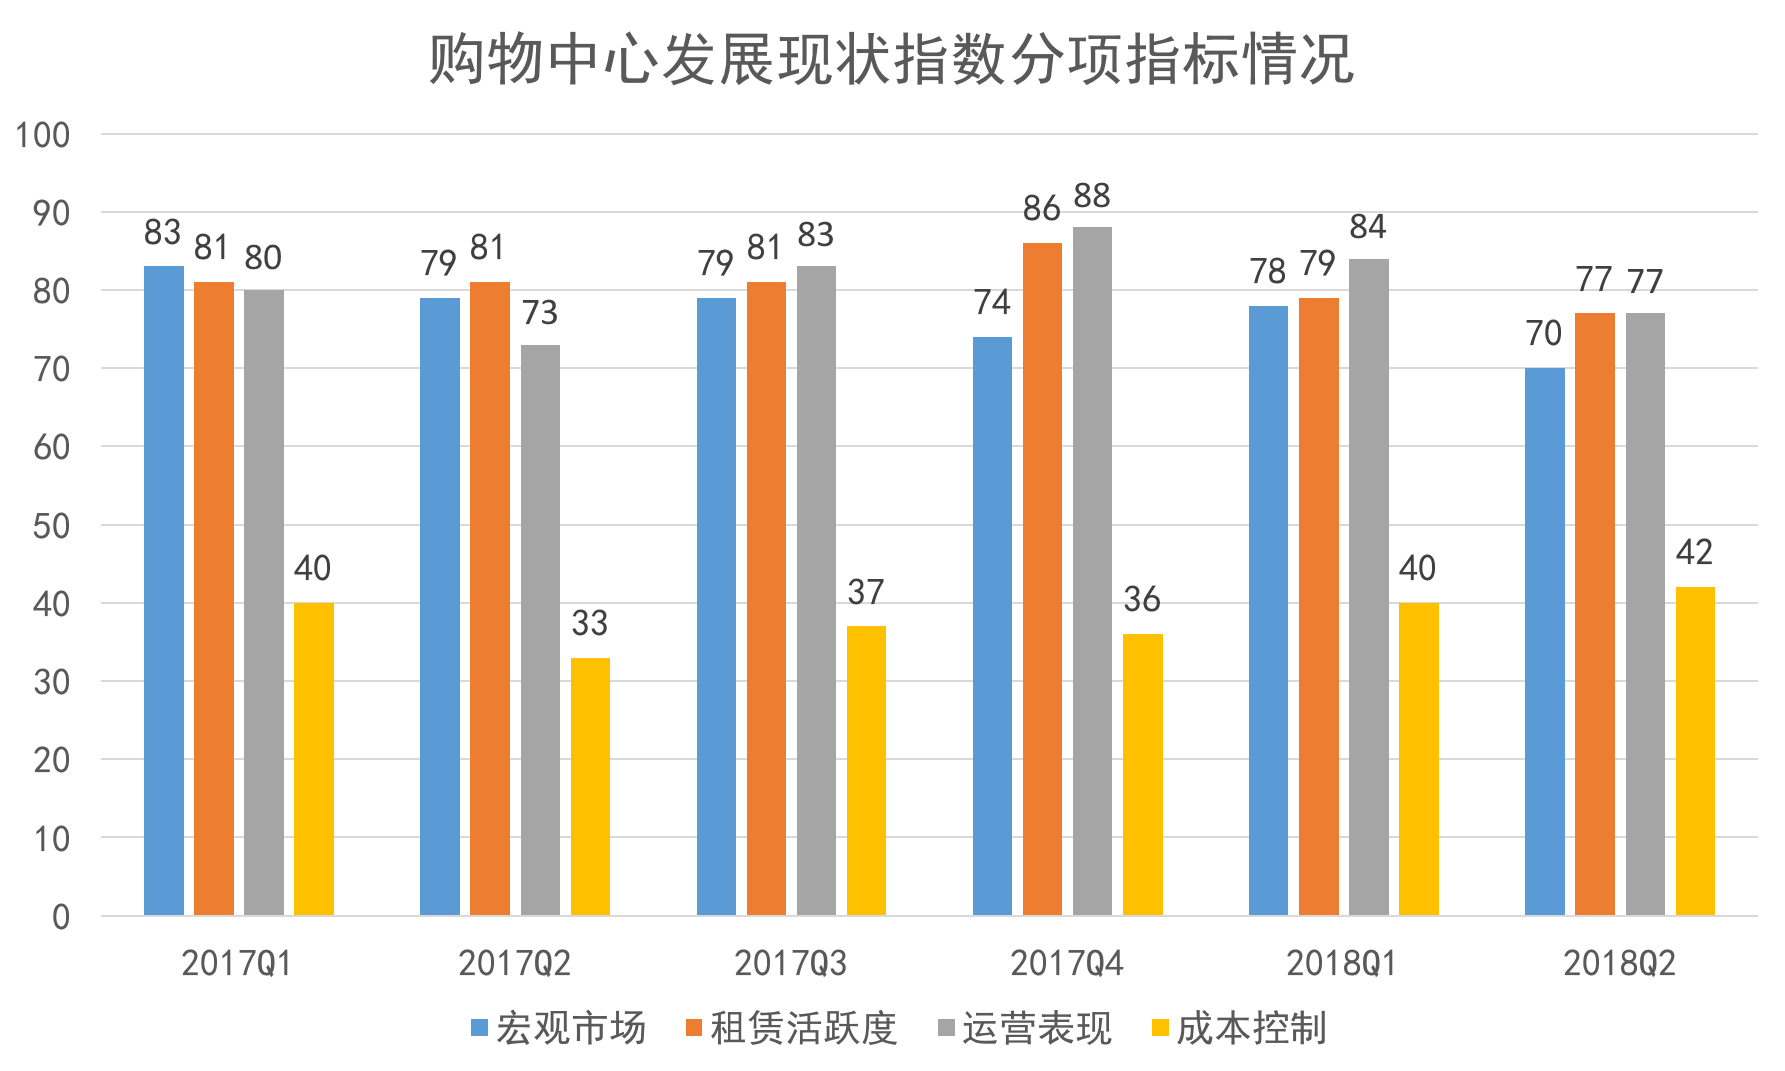
來源:商務部、觀點指數整理
值得一提的是,隨着城市化的持續,2018年中國城鎮化率將達到60%,購物中心的大規模入市還將持續。城鎮化率的進一步提升,使得以增量市場為主的住宅開發市場開始步入增長緩慢期,並且還將逐步減少。
因此,未來一段時間,更考驗一個企業的是對存量市場的盤活與運營,房地產商紛紛加速佈局商業地產為日後的轉型做準備,加碼購物中心成了房地產開發商在商業地產中另闢蹊徑的一種方法。
觀點指數研究院瞭解到,除萬達以外,一部分企業開始在購物中心方面快速擴張,以搶佔規模優勢。以新城控股為例,該公司旗下的吾悅廣場在今年上半年新開業3家。從2012年首個吾悅廣場開業以來,累計已開業數量達到26家,面積共計252.08萬平方米。按照計劃,新城控股至2018年底還將開業15座吾悅廣場,總開業達到41座。
除此以外,近兩年來龍湖、萬科、遠洋、金茂、中海、中駿、旭輝等房地產開發商,在商業地產方面也在快速擴張。隨着企業經營轉型的需要,未來房地產開發企業在商業購物中心方面還將有更多的佈局。
購物中心多元玩法與求變
購物中心多元玩法與求變相對比二三線城市的情況,一線城市近段時間以來由於完成了階段性業態及租戶調整,購物中心在空置率和租金方面一定程度上得到了扭轉。
商務部的數據顯示,今年二季度,一線城市購物中心發展綜合指數為69.5,環比上升1.9,同比上升5.0。其中,北、上、廣、深的購物中心市場平均出租率均與上季度持平或進一步提升。以廣州為例,觀點指數研究發現,由於多家購物中心完成業態調整,廣州優質零售物業空置率較上季度下降1.5%。
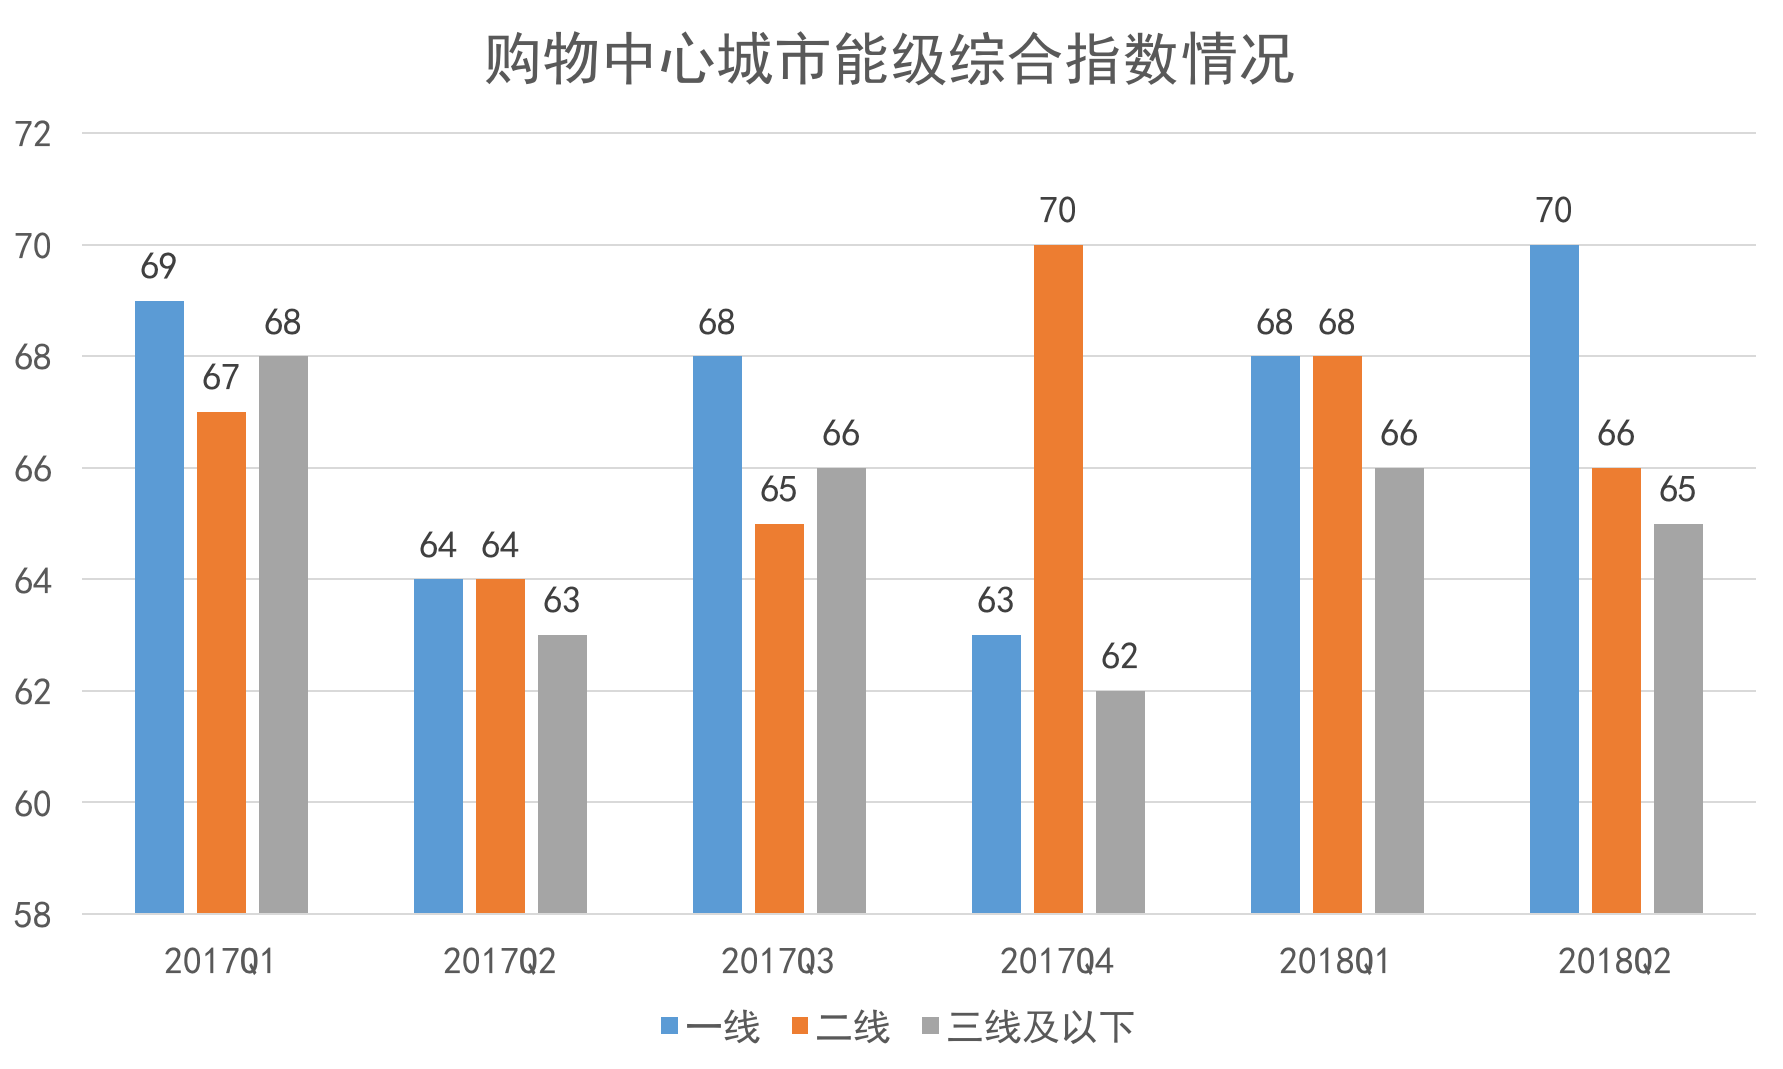
數據來源:商務部、觀點指數整理
事實上,在數量大規模湧現、同質化問題日漸嚴重的情況下,技術創新、業態變革成為了購物中心很好的抓手。購物中心紛紛開始“轉型”,企圖在引入新技術、更新業態組合方面做更多的嘗試,以保留自身的市場競爭力。
另一方面,購物中心的“轉型”也體現出零售市場對消費羣改變所做出的適應。市場報告顯示,35歲以下年輕人的消費佔消費增長比例達到65%,80後、90後、00後已漸成為社會的主要消費羣體。此外,年輕一代的消費還在以年均11%的速度增長,預計到2021年,年輕一代的消費將佔消費總量的69%。
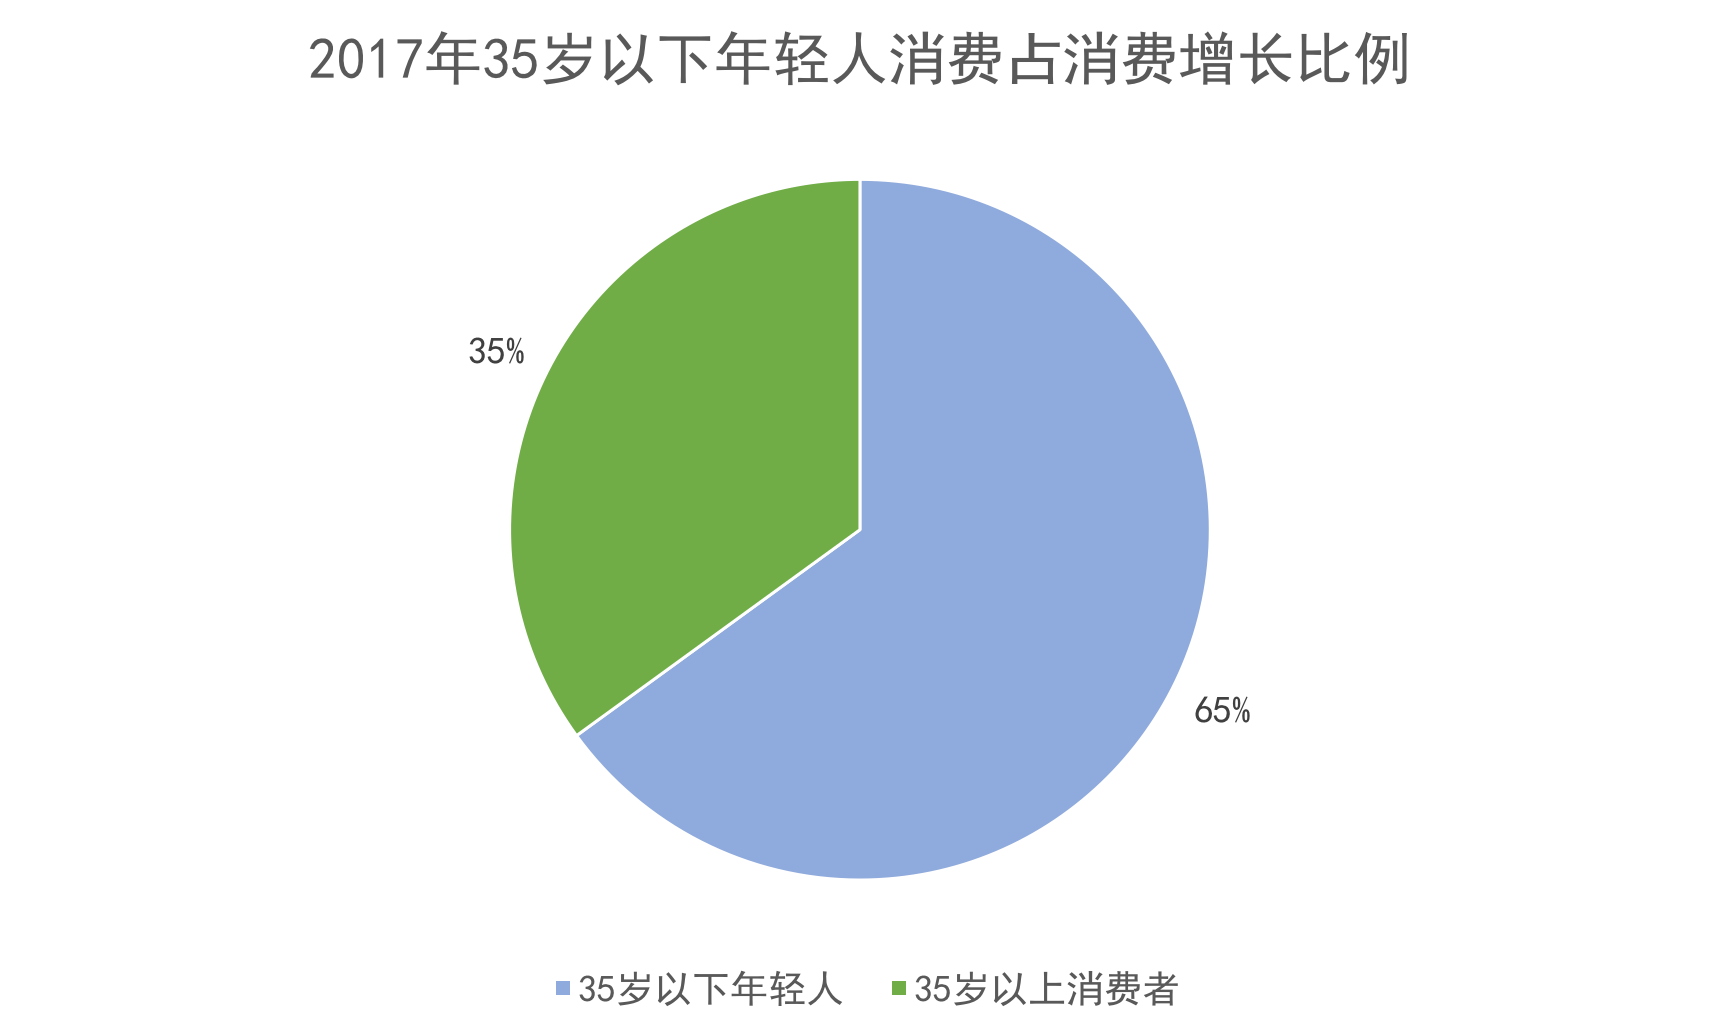
數據來源:觀點指數整理
新生代的消費羣體普遍有着較高的學歷和收入、具有個性,容易接受新事物,與傳統的消費羣體相比,有着較強的消費意願,商品價格敏感度下降,相比產品的實用性也更注重個人的消費體驗。國內消費形態正在從購買產品向購買服務、購買體驗的方向轉變,提升生活品質及獲得體驗逐步成為消費的核心動力。
而消費羣和消費形態的改變進一步倒逼了購物中心和消費方式的變革,一部分購物中心從僅滿足人們物質消費的形態中掙脫出來,倡導各種形式的體驗、藝術購物中心大量出現,購物中心在滿足人們物質需求的同時,也在填補精神層面的需要。
1、新技術、智慧零售闖入,購物體驗升級
今年4月,阿里線下首家購物中心在杭州開業。值得一提的是,這是馬雲自2016年提出“新零售”概念後,阿里在線下對於新零售的首次踐行。
資料顯示,該購物中心集合了超市、餐飲、服飾、美容、影院等多種業態,其中餐飲部分的業態佔到了40%。除此以外,購物中心最引外界關注的是其關於“刷臉消費”“AR導購”等新零售的玩法。
事實上,“新零售”一詞在首次被提出以後,就成為了商業零售裏的高頻詞彙。一方面原因在於新零售往往集合了人工智能、物聯網、移動支付、大數據等技術創新手段;另一方面,這些新技術所體現出來的新鮮、好玩、創新、多元、刺激、體驗等特徵也符合了新一代消費者的需求。
在客戶端,新零售商家和企業利用雲計算、大數據,根據消費者日常消費習慣,精準定位及捕捉客戶羣,實現了消費者與商品鏈條的精準搭配。也有購物中心商家通過引入無線射頻識別技術,在無需人工的情況下快速識別商品種類、數量、金額、優惠等信息,經過數據可視化之後通過屏幕等方式呈現在消費者面前,使商品的挑選不再是一個複雜的過程。
部分購物中心還通過引進電子價籤,實時更新每一個單品的入庫與銷售,節約了人力,提高收銀效率。同時,對銷售數據的實時掌握,也為運營團隊進一步調整銷售策略提供了高效率的支持。
除此以外,面對購物中心的租戶端,購物中心運營者還企圖搭建超級用戶平臺,給租戶提供經營平臺和場景化平臺,以給予顧客和品牌租戶更多的場景和體驗感。通過這些技術,不僅實現了人、貨、場的全面掌控,增強了消費者的購物體驗,而且也改變了傳統購物中心單純依託客流及場景實現盈利的固有局面。
2、購物中心業態組合的N+1種可能
體驗式消費成為潮流的同時,消費者去購物中心的目的已不僅僅是物質消費需求的滿足,除了餐飲一類業態在購物中心的比重上升,購物中心裏面娛樂遊戲、運動健身、藝術展覽等使消費者獲得精神享受的業態比重也越來越大,且愈加多樣化。
從每一個人的智能手機遊戲APP保有量,到各種電子競技賽事及活動的興起,娛樂和遊戲已經成為現代人們生活的重要組成部分。為迎合消費者需求,提升出租率和客流量,購物中心大量引入主題樂園、海洋館、動物園、電子競技體驗館、VR體驗、冰雪世界等。
一項統計數據表明,在對2017年全國30個重點城市購物中心創新業態調查中,休閒娛樂類業態在購物中心所有創新業態中佔比排名第一,達到29%。此外,餐飲類達到21%,藝術類為5%,且這些業態在購物中心佔比還表現出逐年上升的趨勢。
近年來,極限運動自國外逐漸走入國內大眾的視野,也被一些購物中心引入為吸引流量的工具,賽車、衝浪、飛行、攀巖紛紛被從室外“裝進”到購物中心裏面。
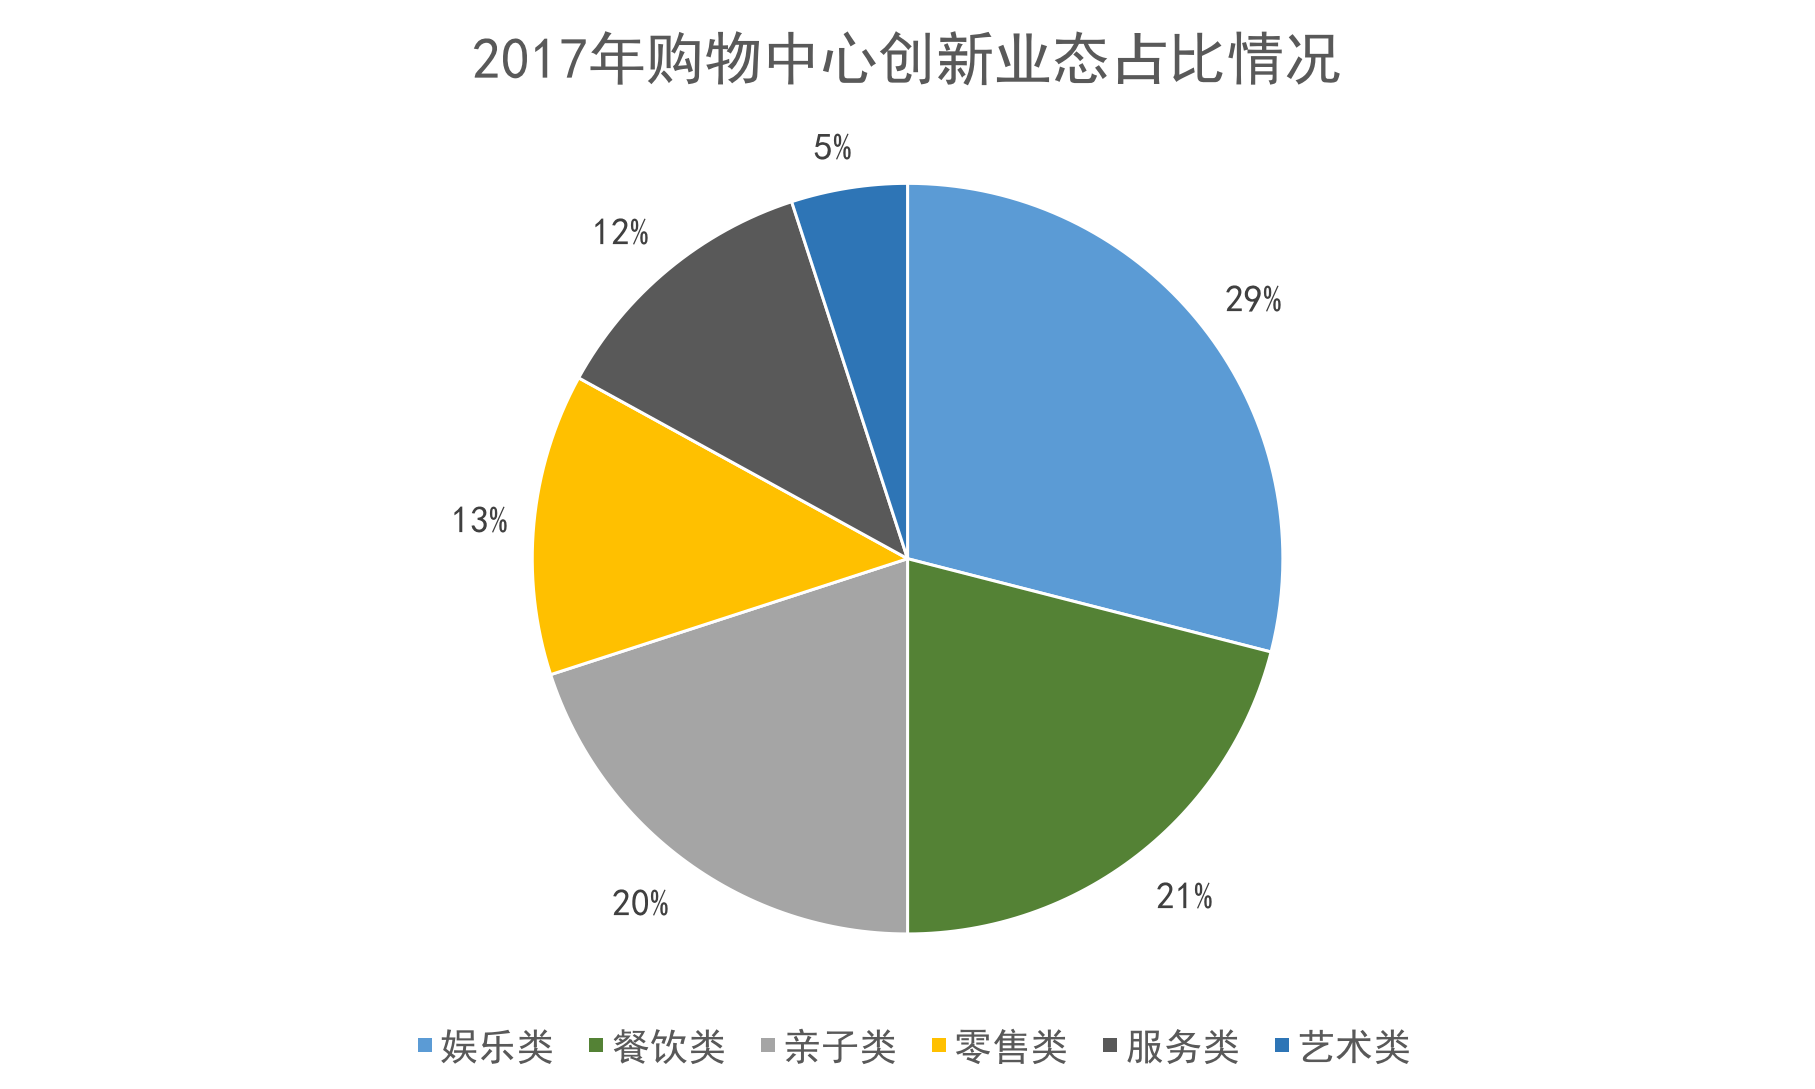
數據來源:觀點指數整理
與此同時,相比創新類業態,傳統商業零售及生活服務類的佔比卻在呈逐年下降的趨勢,零售類業態更由2015年的接近20%下跌至2017年的13%。
另一方面,藝術類業態目前雖然在購物中心所有業態中佔比不高,卻是一項值得玩味且容易走高端路線的業態。博物館、個人藝術館、劇場、畫廊、圖書館、音樂中心、展覽廳,被購物中心引入變現的同時,也提升了購物中心整體的文化氛圍和精神層面的寄託,甚至成為了城市旅遊的地標建築。