
1、機遇與挑戰並存的時代
過去一年中,政府接連出臺一系列房地產調控政策,加大了房企對樓市市場的觀望情緒。據觀點指數不完全統計,2018年開年至今,全國陸續出臺的房地產調控政策多達170次,涉及銷售、土地、貸款、再上市交易等。調控城市也由2017年的熱點城市逐漸向一二線集中,甚至向三四線城市蔓延。
僅僅是過去的5月,就有包括武漢、江門、哈爾濱、長沙、東莞在內的40多個城市發佈調控政策,超過50多次,創下單月調控次數最多的紀錄。
樓市調控政策的進一步緊縮,使得過往快銷式的粗放式發展已經不能完全適應,高價銷售房屋受到阻滯,利潤空間不斷被壓縮。相較於高位運行的住宅市場,商業地產受到的限制相對較弱、抗壓能力更強,再加上本身的稀缺性和收益率,使得房企紛紛轉向保值、增值性更強的商業地產。
具體而言,商業地產的投資價值首先建立在自身的本質屬性上。與住宅地產不同,商業地產並不是簡單滿足人們基本生活需要的社會產品,而是能夠生產出勞動產品的生產資料,更具有價值持續性。
尤其處在中國由“增量時代”步入“存量時代”的關鍵節點,這種價值持續性顯得更為關鍵。如果說增量時代是房企一起造大餅的話,那麼存量時代即是如何讓這些房屋資產得到更好的配置和管理,手握優質商業地產籌碼的重要性顯著提升。
2、眾生相:百舸爭流各顯神通
截至目前,商業地產投資可以說是迎來了“建倉”良機。早前已先一步佈局商業地產的“老生”華潤、中海、印力,“新秀”龍湖商業、新城控股,再加上前赴後繼的“後來者”,都意味着商業地產已成為房地產商重新掘金的另一藍海。
大致上,國內本土商業地產商涉及的業務都比較多元,包括購物中心、寫字樓、酒店、長租公寓等,不過從細分業務上,則各有所長。有善於精耕細作、專注做小而美社區商業的印力,也有對寫字樓有強大摯愛的中海,更有不乏鍾情於動輒數十萬甚至百萬方商旅文綜合體的萬達等。
從數字上看,以萬象城為代表的華潤,在內地商業體系中的地位依然無人撼動。2013年-2017年,華潤的租金收入呈現可觀的增長勢頭,平均的同比增長率達到15.68%。其中2013年、2014年分別為52.9億港元和54.4億港元。2015年開始,華潤的租金收入基本每年躍升一個臺階,2015年尚為“6”字頭,2017年已經達到87.8億元,越發接近自己的100億小目標。
而在2018年,華潤繼續穩步發展,前6個月的單月租金收入均在6.85億元以上,平均租金收入為7.27億元。按此發展,華潤年內突破90億元的租金收入已不是難事。
有着香港血統的華潤,見長於住宅商業齊頭並進,經過多年的打磨,旗下各級產品線完整,萬象城主打奢侈商業,五彩城是綜合區域mall。截至2017年底,華潤在營的投資物業總建築面積達到688.8萬平方米,其中,已開業萬象城16個,五彩城/萬象匯11個(不含管理輸出項目),規模在內地位於行業第三位。2018年華潤計劃新開業6個購物中心項目,不斷擴大商業地產規模。
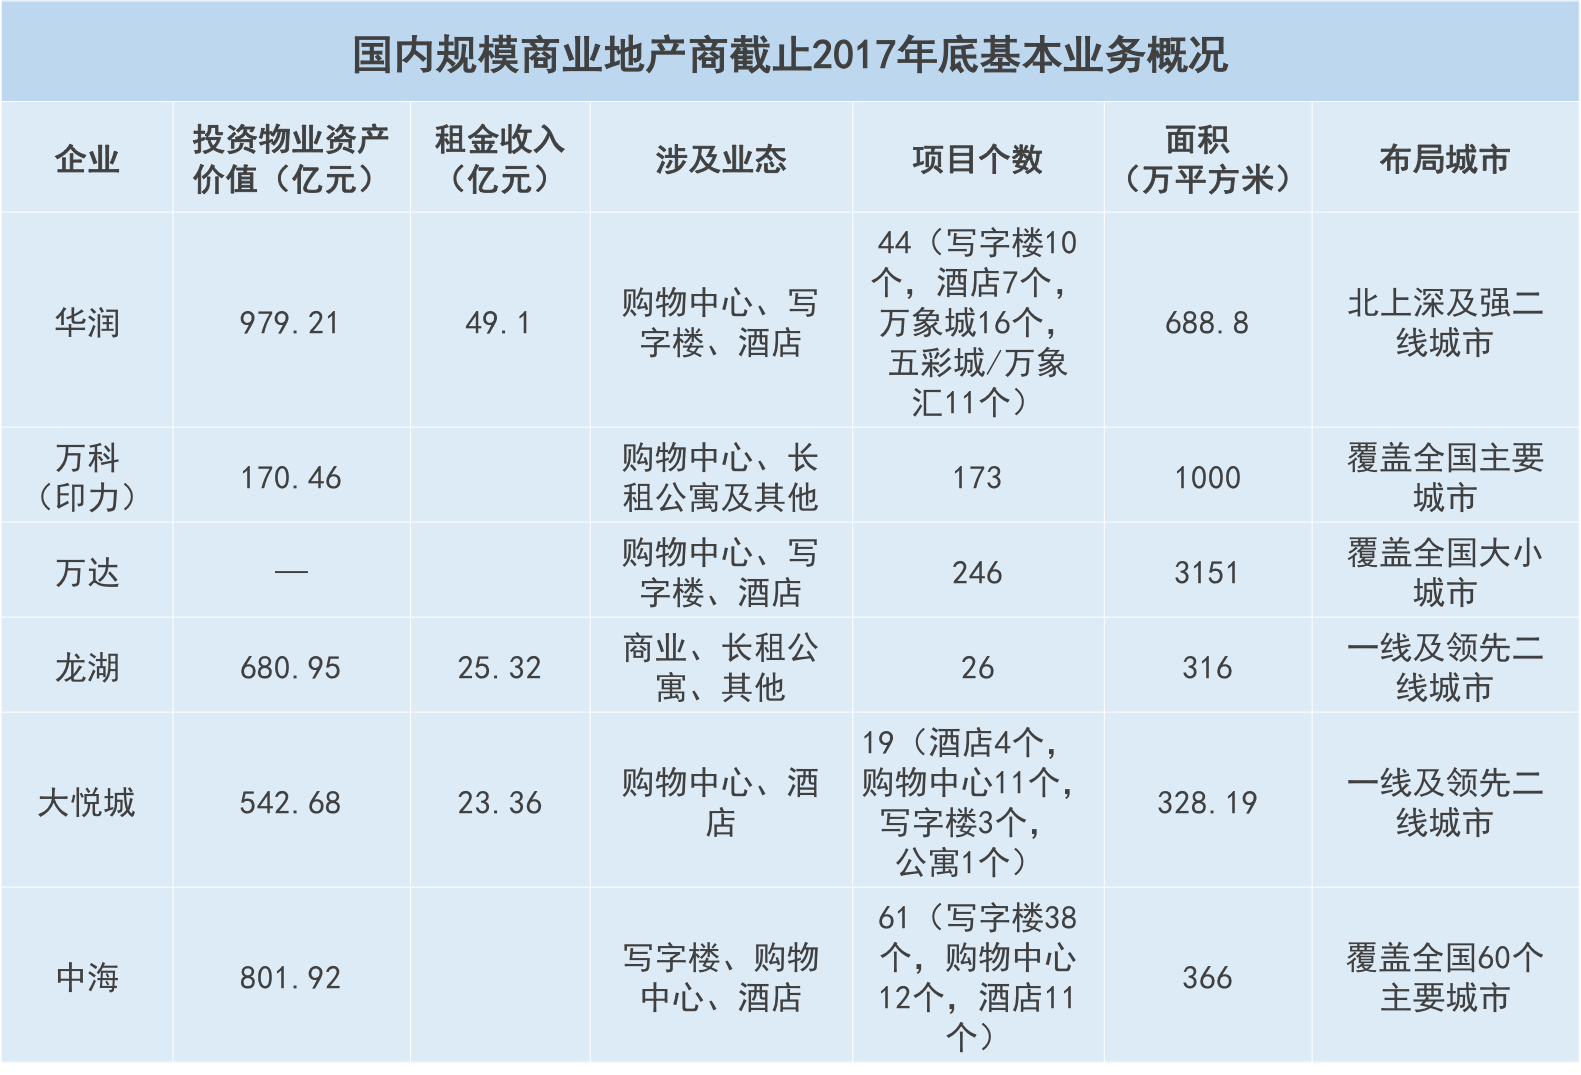
資料:觀點指數整理
截止去年末,華潤的投資物業資產賬面總值為1186.8億港元,摺合人民幣979.21億元,佔其資產總值的比重為20.7%。
如果說華潤是將港資商業運營的法則融會貫通的代表,那麼大悅城可能算得上走中國特色的創新派,將體驗式消費、大數據效應最大化,挖掘場景價值。大悅城旗下購物中心以年輕、時尚、潮流為特徵,營造出良好的休閒消費氛圍。悅界、騎鵝公社、摩坊166、咕嚕學院、5號車庫、神獸寺街等,這些大悅城的室內街區已經成為了中國“體驗式消費環境”的代表性名片。
截至2017年12月31日,大悅城已佈局京津冀、長三角、珠三角、成渝、長江中游等五大城市羣的核心城市及周邊輻射區域,擁有11個大悅城城市綜合體,總建築面積328.19萬平方米。
隨着城市規模的不斷擴展和延伸,主城區或核心商圈的可開發資源將逐漸銳減,因此相當一部分商業地產投資需求將下沉到三四線城市。
順應時勢,印力和萬達成為國內持有商業地產面積最大的兩家企業主體,覆蓋全國大小城市,總建築面積分別為1000萬平方米和3151萬平方米,項目個數均超過兩位數。截至2017年底,萬達已在全國開業上海五角場、成都金牛、昆明西山等246座萬達廣場,持有物業面積3151萬平方米。2018年計劃開業的萬達廣場為52個。
在存量時代的大幕下,進場商業地產的房企不斷增多,而在這場以“轉型”、尋找利潤為支撐的浩大隊伍中,究竟誰能書寫成功,則且看百舸爭流、千帆競發了。
3、趨勢與未來:深度洞見、重構價值
立足現實,展望未來。對比較為成熟的香港以及海外,中國的商業地產發展還有很長的路要走,未來空間依然巨大。
過往的數年內,國內商業地產較為普遍的發展模式是“以售養租+快速複製”,主要利用物業銷售帶來的現金流支撐商業項目,在當前的限購、住宅物業利潤薄弱的現實下,已經不可持續。如何在白熱化的競爭中脫穎而出?不少商業地產商將學習的目光投向新加坡以及香港,構建新的價值鏈,開始走向精細化運營。
對於業內人士來說,新加坡的商業地產有太多可圈可點的地方。這種亮眼表現,不僅體現在其僅用40年的時間就沉澱出烏節路、濱海灣、港灣區、牛車水等四大商業集中區域,更表現在新加坡因地制宜,自成一體的商業地產邏輯。當中,尤以資本見長。凱德、亞騰、豐樹,這些企業無不是在資本運作上游刃有餘的好手。
運籌帷幄之中方能決勝千里之外。在商業地產往前推進的過程中,已有不少企業深切感受到資本的重要性,相繼推出相關的資產支持計劃。4月,融僑發佈擬發行商業資產支持證券CMBS的計劃,金額約25億元;雲南城投擬以3購物中心作底層資產發行36億元CMBS;泰禾集團擬申請100億元長租公寓資產證券化專項計劃……
資產證券化不僅能滿足困擾企業的長期資金來源問題,還能最大化地提升商業物業的價值,分散了投資人投資商業地產的風險。不過,目前國內推出的資產證券化產品基本是類REITs,尚處於“學步”階段,在運營方式、收益分配方式、交易結構、稅負水平、收益率、募集範圍等方面還有不小的差距。差距意味着空間尚存,對於商業地產商來說未來還有很大的空間可以發揮。
商業地產迴歸到價值本源以後,也意味着投資需要更理性,運營及優化投資組合成為管理的關鍵。“貴精不貴多”,耐得寂寞與浮躁的香港商業地產商成為內地企業爭相學習的對象。以太古地產和恆隆為例,均在地段、招商品牌和項目上打磨較長的時間,在選擇所進駐城市時也頗為謹慎,把整個身心純粹地投到一個項目裏。自2002年進入中國內地以來,太古16年的時間裏,僅在內地落下6子。2017年年報顯示,太古地產的租金收入總額為112.52億港元,較2016年上升4%,其中內地投資物業的租金收入上漲12%至23.03億港元。
除此之外,另外一個趨勢則是以智能化發展為導向的創新發展,成為商業地產領域被追捧的有力武器。上文所訴的體驗式消費很大程度上也需要藉助智能化手段實現,產品、價格對比或推薦,目前還只停留在人工階段,基本靠消費者自己“親力親為”,如何將微信、微博、App、Web連接成一個整體,通過軟硬件將大數據的價值效能充分發揮,將成就商業地產運營中的另一種可能。