
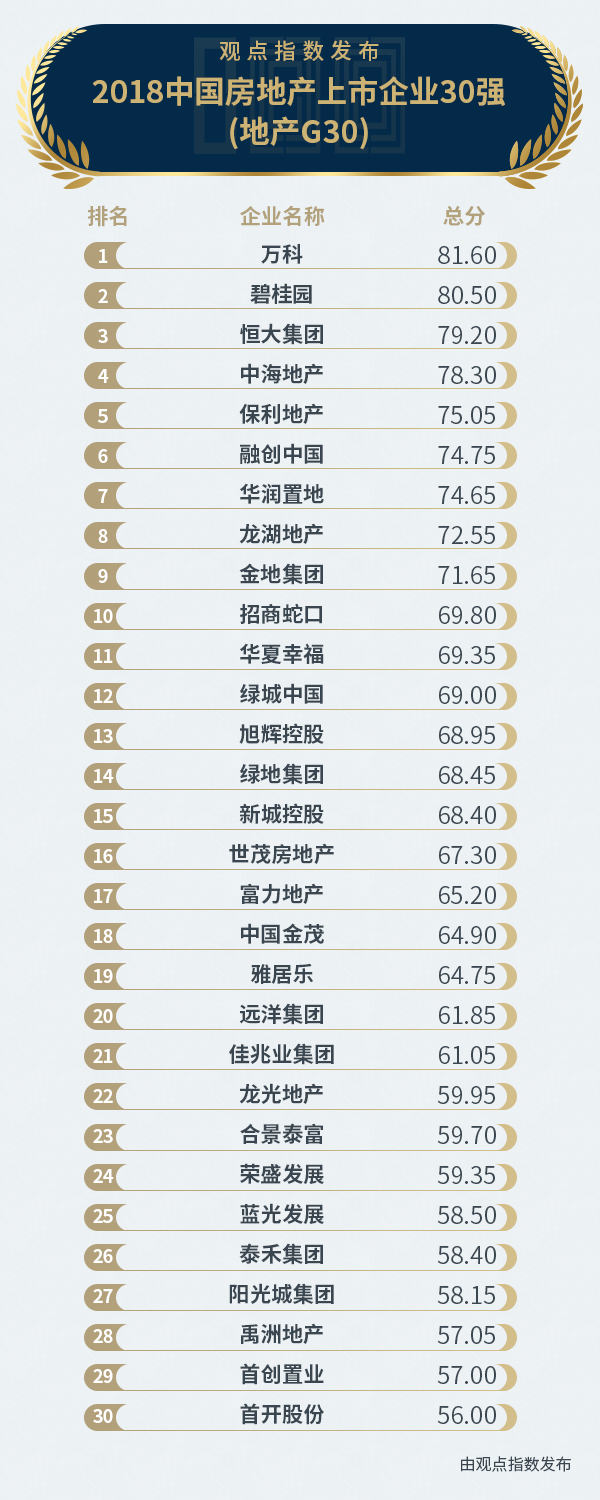
2018中國房地產上市企業30強(地產G30)指標體系構成
上市企業30強(地產G30)是中國房地產卓越100榜的源起,評選的是30家位於行業頂尖位置的房地產上市企業,他們是優秀房地產行業上市企業的代表。
地產G30代表着:偉大(Great)的房地產企業、勇於追求光榮(Glory)的房地產企業以及躋身中國最優秀行列的地產企業羣體(Group)。榜單的目標企業為在內地、香港及海外上市的中國大陸房地產企業。
評測體系由營運、財務、管理、商業模式、品牌、人氣指數六大指標體系構成,分別佔比25%、25%、15%、15%、10%、10%,即25分、25分、15分、15分、10分、10分。
財務指標是上市企業30強(地產G30)的關鍵指標,也是與卓越100榜主榜單的最大區別之處。故此,在上市企業30強(地產G30)中,營運指標占比權重由50%降低到25%,變化的權重空間形成財務指標,佔比25%,管理、商業模式、品牌、人氣指數等指標構成與權重與卓越100榜主榜單相同。財務指標體系包括毛利率、淨利率、流動比率、速動比率、資產負債率、淨資產收益率六個單項指標,所佔權重分別為4%、4%、3%、3%、3%、8%,即分別為4分、4分、3分、3分、3分、8分。
上市企業30強(地產G30)點評
德比之戰,萬科力壓中海重登榜首
“剪不斷,理還亂”,若要用一種比較文學的語言概括萬科和中海在地產G30中的關係,這句話可能不算準確但卻最為具象。
過往的6年中,地產G30企業來去匆匆。對於萬科和中海來說,雖然身邊的企業或位次不斷變化,但是兩者卻有難得的默契,代替對方牢牢佔據地產G30的榜首位置。因此,經歷去年中海的登頂後,今年萬科超越中海坐上地產G30的頭把座椅。
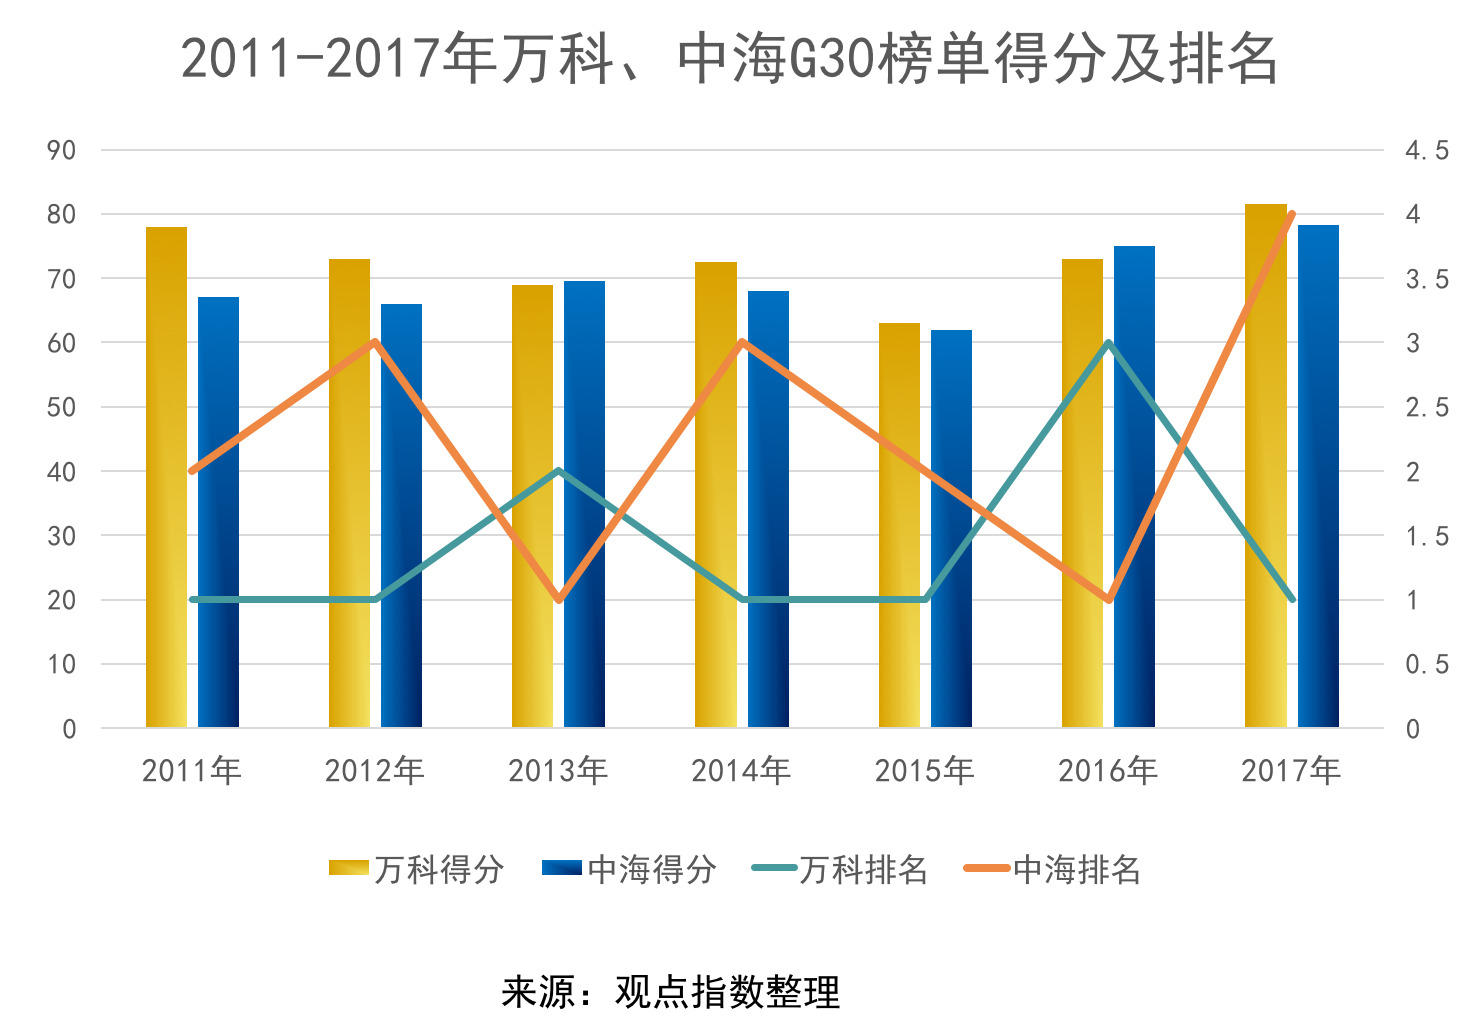
從榜單數據來看,在地產G30企業中,萬科的財務表現只能算作中等,17.10分的成績落後上年的桂冠中海5.35分。
截至目前,萬科在物業服務、商業運營、長租公寓、教育度假、養老等不動產及服務領域積極佈局,新業務的持續擴張也給萬科帶來一定的財務壓力。由於加大槓桿,公司淨負債率已由2014年不足6%提高至最新的38.2%,不過在同業中仍處於較低水平。
雖然財務表現方面萬科不佔優勢,但是在運營、品牌、管理和商業模式等領域的表現卻是可圈可點。
憑藉過去一年的努力,萬科的銷售額由3000億躍升到5298.8億元,成為衝進5000億的房企之一。另外“糧草”方面,萬科也積極備貨,截止2017年末的土地儲備在地產G30企業中排行第7。
受益於此,萬科的營運指標獲得25分的滿分成績。其次,在榜單中萬科的管理指標、商業模式、以及品牌指標等得分也遙遙領先,分別為10.30分、11.20分、9.00分。除開財務指標,萬科的總得分比其他企業至少拉開1.1分的差距,這也給萬科登頂地產G30提供了得天獨厚的優勢。
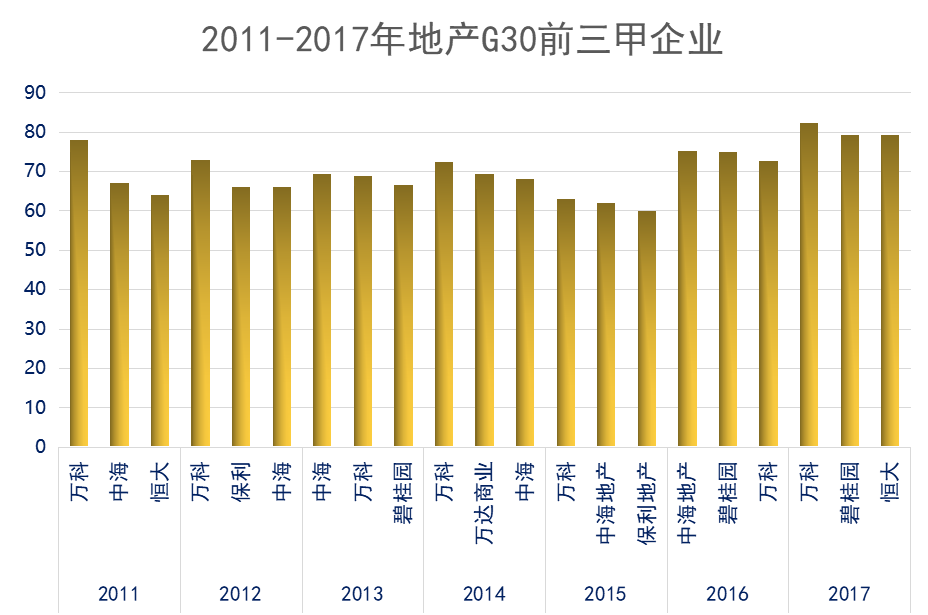
萬科之外,中海受累於銷售規模構成的營運指標,遺憾未能衛冕冠軍,獲得第四名。不過作為一向穩健的國企,中海憑藉在盈利和償債方面的突出表現,獲得22.45的財務得分,在所有地產G30企業中排名第一。
有意思的是,萬科和碧桂園分別成為地產G30和卓越100榜兩個榜單的榜首,從側面似乎也透露出兩個龍頭房企在公司發展上的不同側重。是銷售致勝,還是在更加多元、綜合的業務上取得最大平衡?這或許是行業滾動向前的過程中,給全體房地產企業留下的共同思考。
以價換量,規模與利潤能否兼得?
本次上榜地產G30的企業中,總合約銷售為48991.69億元,同比去年上升52.85%。其中有16家銷售規模超過千億,比去年多出5家;銷售額介於400-1000億元間的有13家,高於去年的11家;另外30家上榜企業中僅有1家銷售額低於400億元,而去年該區間的企業高達8家。
這也意味着,規模增長至少是2017年行業的主旋律。不過需要關注的是,在千億陣營不斷擴圍的同時,整體的利潤也在不斷下降。
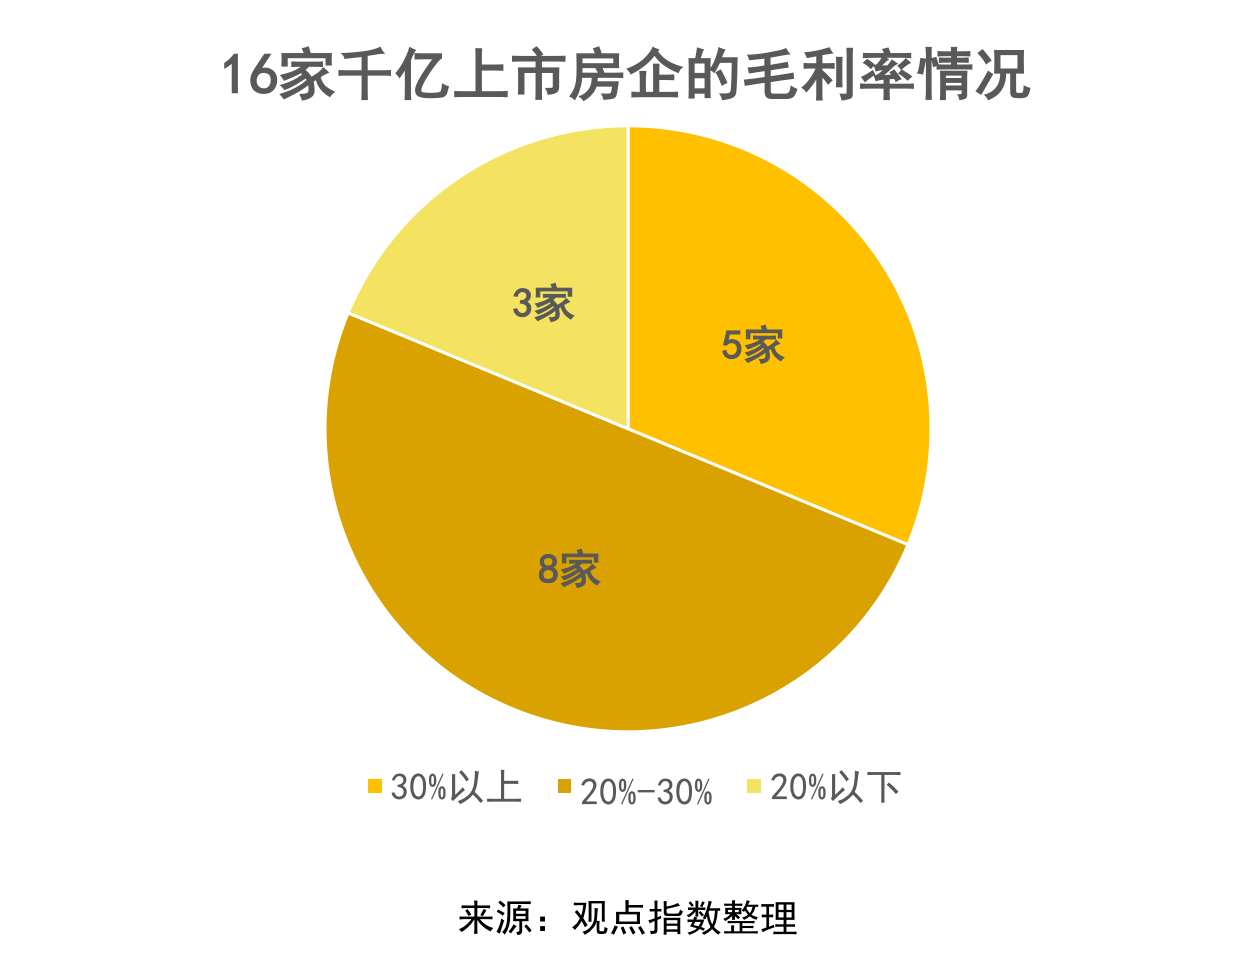
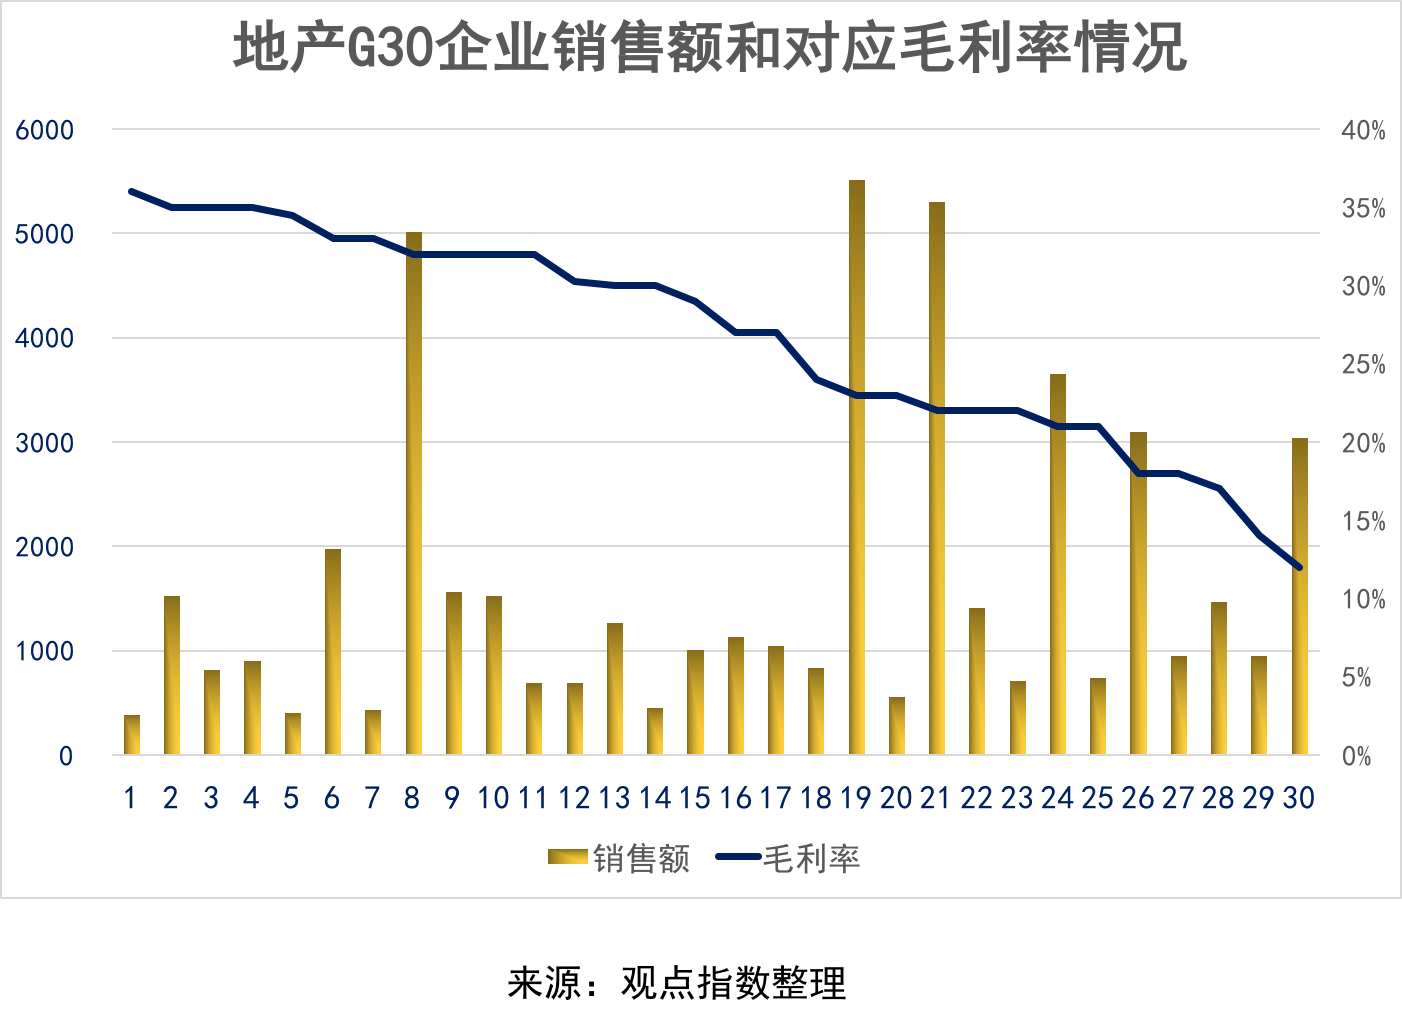
地產G30統計發現,在16家千億上市房企中,毛利率高於30%的企業有5家。佔比超過三成;毛利率介於20%-30%(包含30%)間的最多,為8家;毛利率低於20%的有3家,其中最低的為12%。上述千億房企的平均毛利率為25.75%,比G30整體毛利率低0.91個百分點。
16家龍頭企業毛利率的下滑趨勢,也是整個房地產行業利潤空間式微壓縮的縮影。在30家上榜企業中,銷售規模較高的企業毛利率也相對偏低,毛利率≥35%的企業中僅有一家銷售過千億,其餘銷售金額基本處於900億元以下。
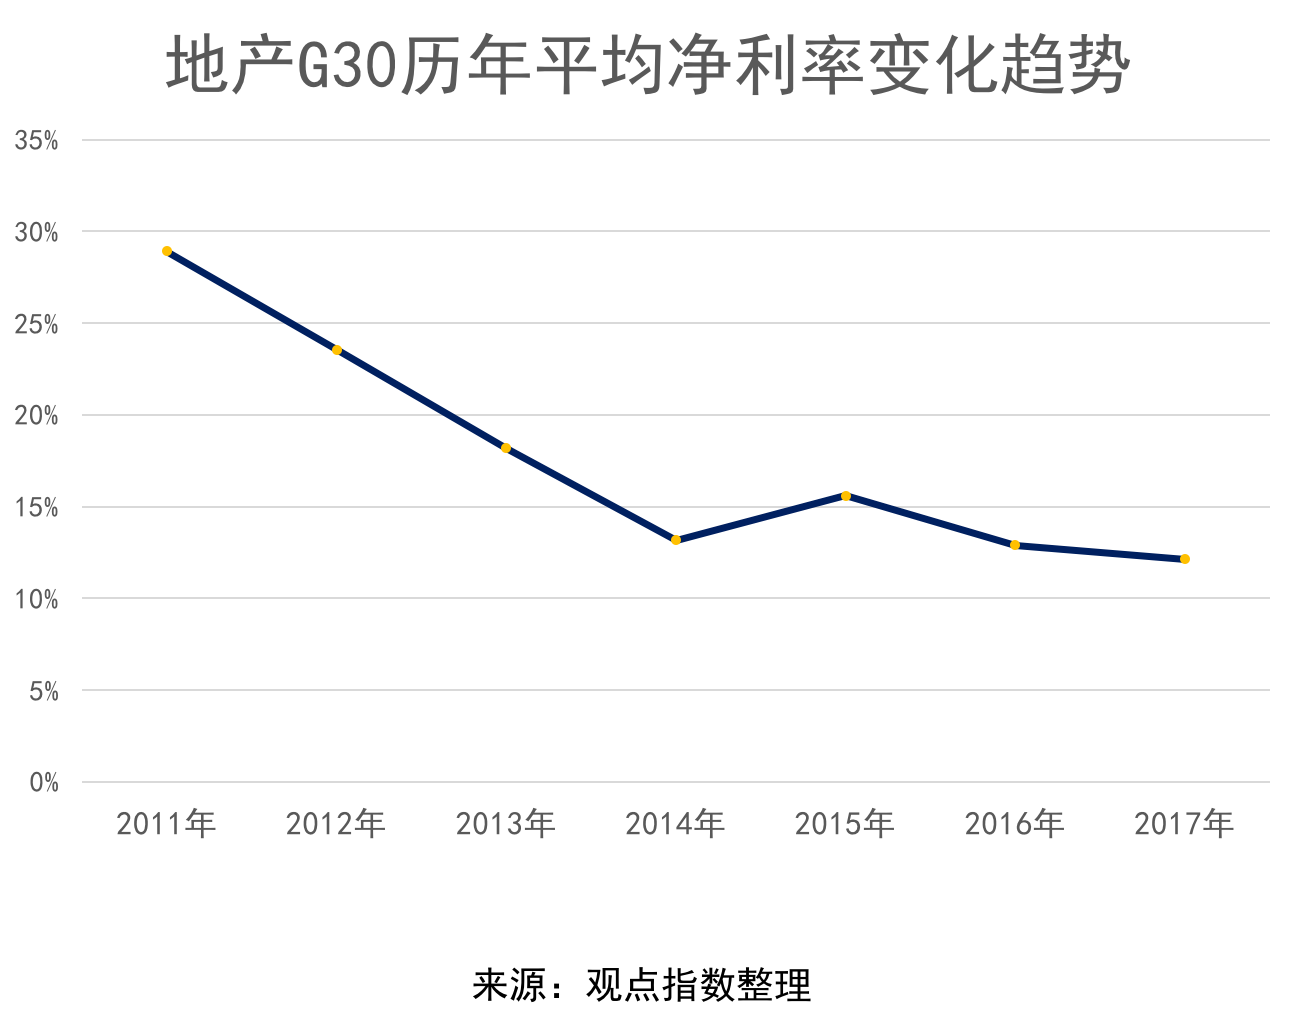
另外對比過往幾年數據,G30房企的利潤率也在逐年走低。上市企業30強中,平均淨利率為12.14%,對比2016年的12.90%下降了0.76%,這個數字也創下了過往6年的新低。
淨資產收益率方面,隨着企業規模的不斷擴大,企業的淨資產收益率也在不斷下滑。地產G30中,淨資產收益率低於15%的企業高達17家;15%-20%(包括15%、20%)的企業佔比達到33.33%,為10家;淨資產收益率高於20%的僅有3家,其中一家為國企。
數據端呈現的結果說明,不少房企在擴張規模、增加淨資產的同時,也在持續佈局新的業務、開拓新產品。不過,對於房企來說也是未知的挑戰,考驗房企對行業發展的判斷,以及新的利潤增長點的預測。
償債水平創新低,融資門檻上升房企面臨大考
銷售業績增收不增利,已經成為橫亙在房企面前的大考題。與此同時,上市企業30強的負債水平不斷推高,亟需予以重視。
地產G30財務指標顯示,資產負債率高於80%的佔據了大壁江山,其中高於85%的企業達到3家,80%-85%(包括85%)的佔地產G30的40%,為11家;70%-80%(包括70%、80%)的企業有10家,低於70%的僅有6家,其中2家為國有企業。
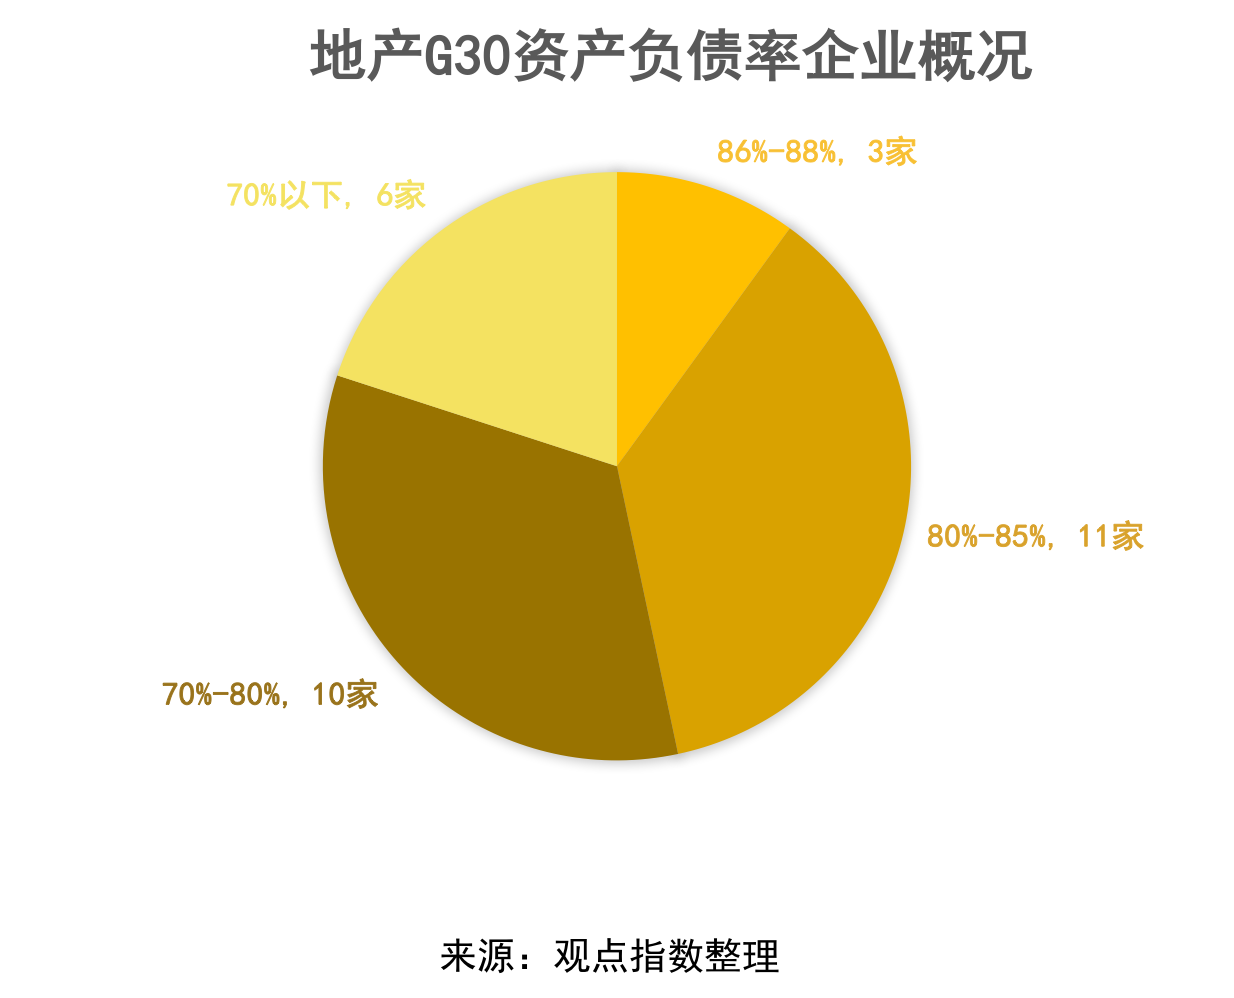
需要注意的是,資產負債率高於80%的有14家企業,比上一年多6家;這14家企業2017年的銷售金額為30726.39億元,佔整個地產G30的62.72%,其中有7家的銷售額高於1000億元。資產負債率低於70%的G30企業有6家,比去年少4家,上述6家企業的銷售總和為8367.88億元,比去年資產負債率低於70%的10家企業銷售總和(7831.8億元)還高536.08億元。
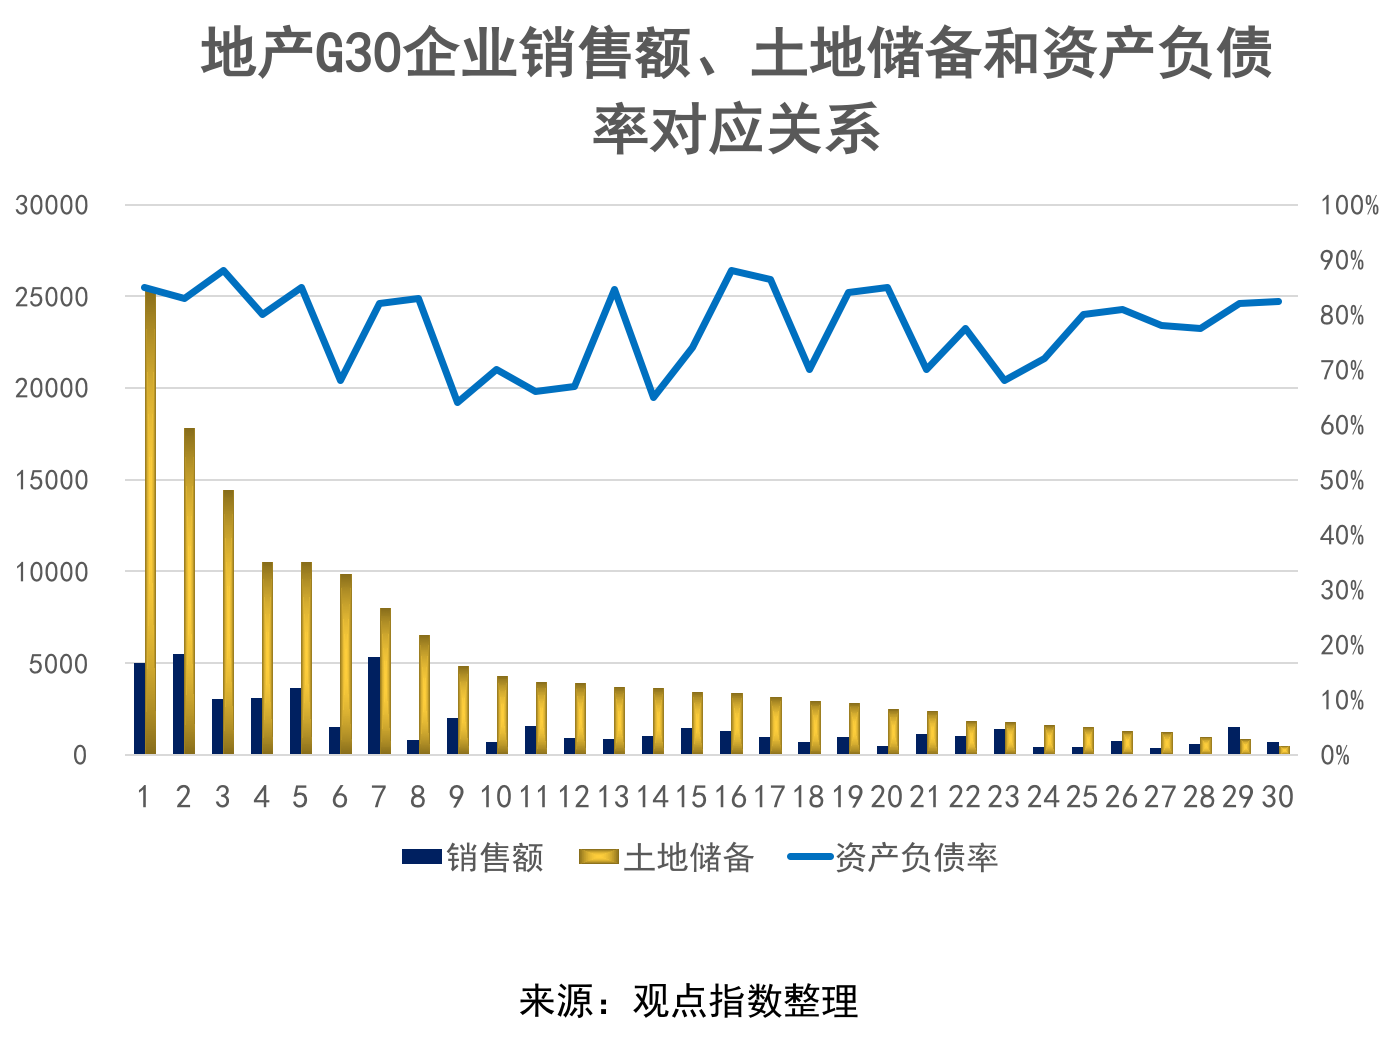
推高資產負債率的是企業的債務式擴張。過往的幾年中,規模化理論逐漸被房企所認同,隨之而來的是規模驅動下的積極補倉,更有甚者拿地金額高於銷售金額。從地產G30企業的土地儲備和資產負債情況來看,資產負債率高於80%的14家企業中,土地儲備總和為100812.73萬平方米,佔地產G30的63.24%,其中土地儲備排名最高的5家企業(高於1億萬平方米)均在列。
研究數據顯示,截止2017年末期,房地產行業的境內發行債務融資總餘額約為2.3萬億,當中公司債佔比為24.63%,為5665億元,企業債佔比為13.5%,達到3106億元。另外私募債券和中期票據同樣高企,分別為7322和3818億元。需要注意的是,上述2.3萬億的總債務中,有74%將於未來四年間到期,即為1.7萬億元。
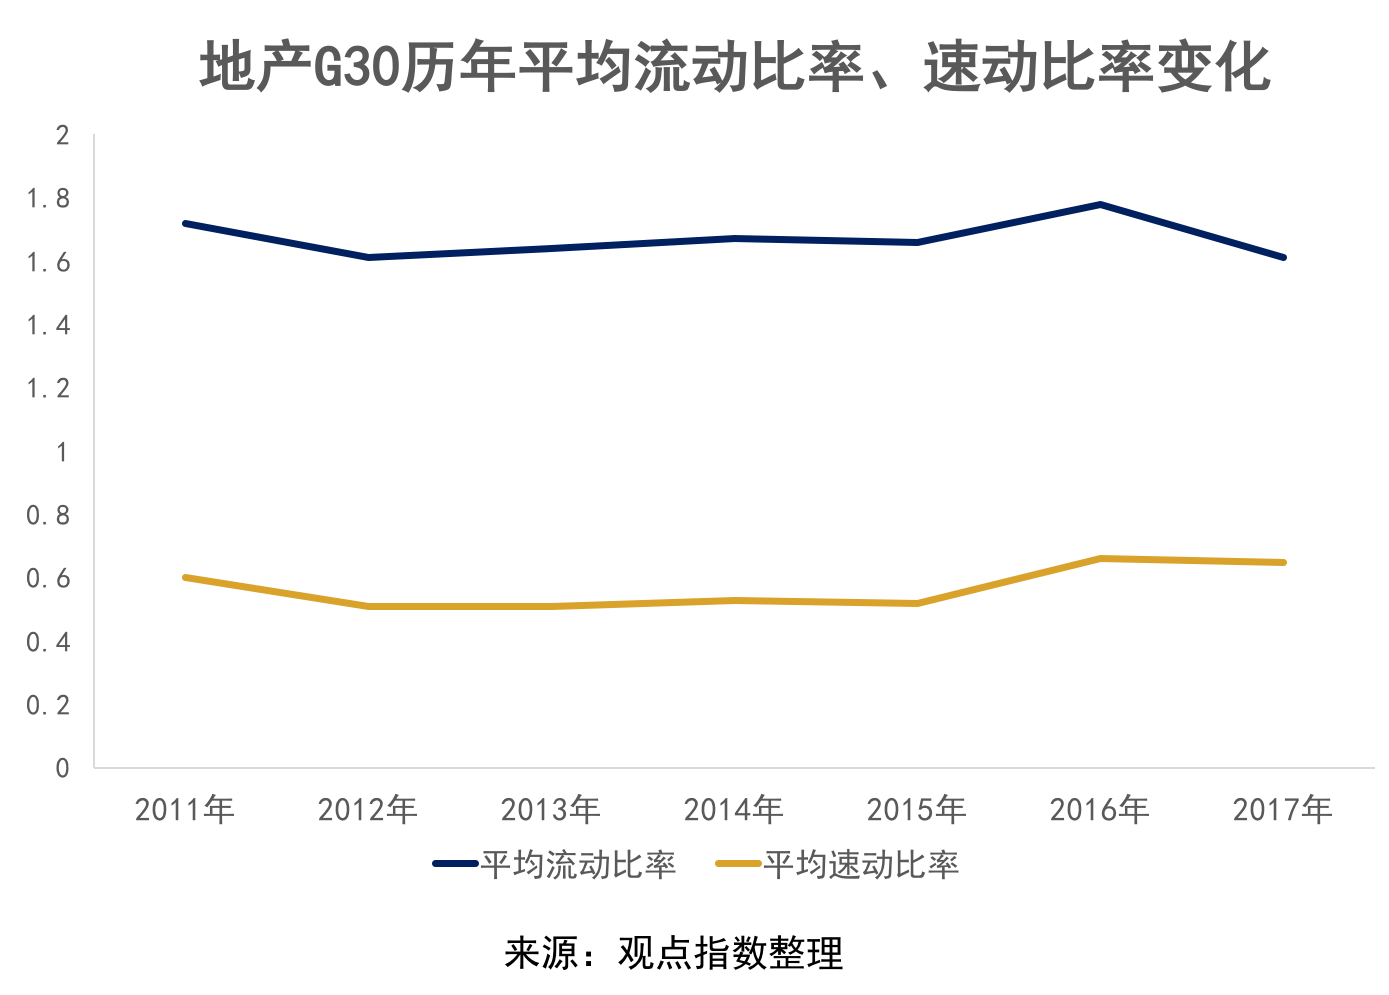
債務償還壓力亦步亦趨,房企的短期償債能力卻在不斷削弱。從地產G30企業的流動比率和速動比率變化來看,2017年平均流動比率(1.61)對比去年下降了0.17個百分點。其中接近2.0(1.9-2.2)的企業有5家,包括中海和首開股份2家國企;高於1.5低於1.9的有12家,佔比達到40%;需要注意的是流動比率最低的為1.08,屬於規模擴張比較快的企業。
流動比率方面,同樣面臨上述尷尬境地。2017年平均速動比率同比上年下降了0.01個百分點。其中0.9-1.3之間的僅有2家,低於0.5(包含0.5)的企業佔比達到30%。
這也提醒房企,金融去槓桿大環境下,高比例債權融資的格局需要進行相關優化,否則將會成為企業長足發展的桎梏。
七年換血43.3%,地產G30更新中的“常勝將軍”
與2011年地產G30榜單對比,經過7年的跨度,僅有17家企業依然保持在今年的地產G30隊列中。同時也意味着,上市企業30強7年的換血率達到43.3%。
榜單數據顯示,從2011年開始萬科、中海、恒大、保利、龍湖、華潤置地、碧桂園、合景泰富等17家企業每年保持榜上有名。雖然座次均發生一些改變,但從另一個角度來講也是行業競爭加劇下的結果,亦是房地產行業的創新和活力之所在。
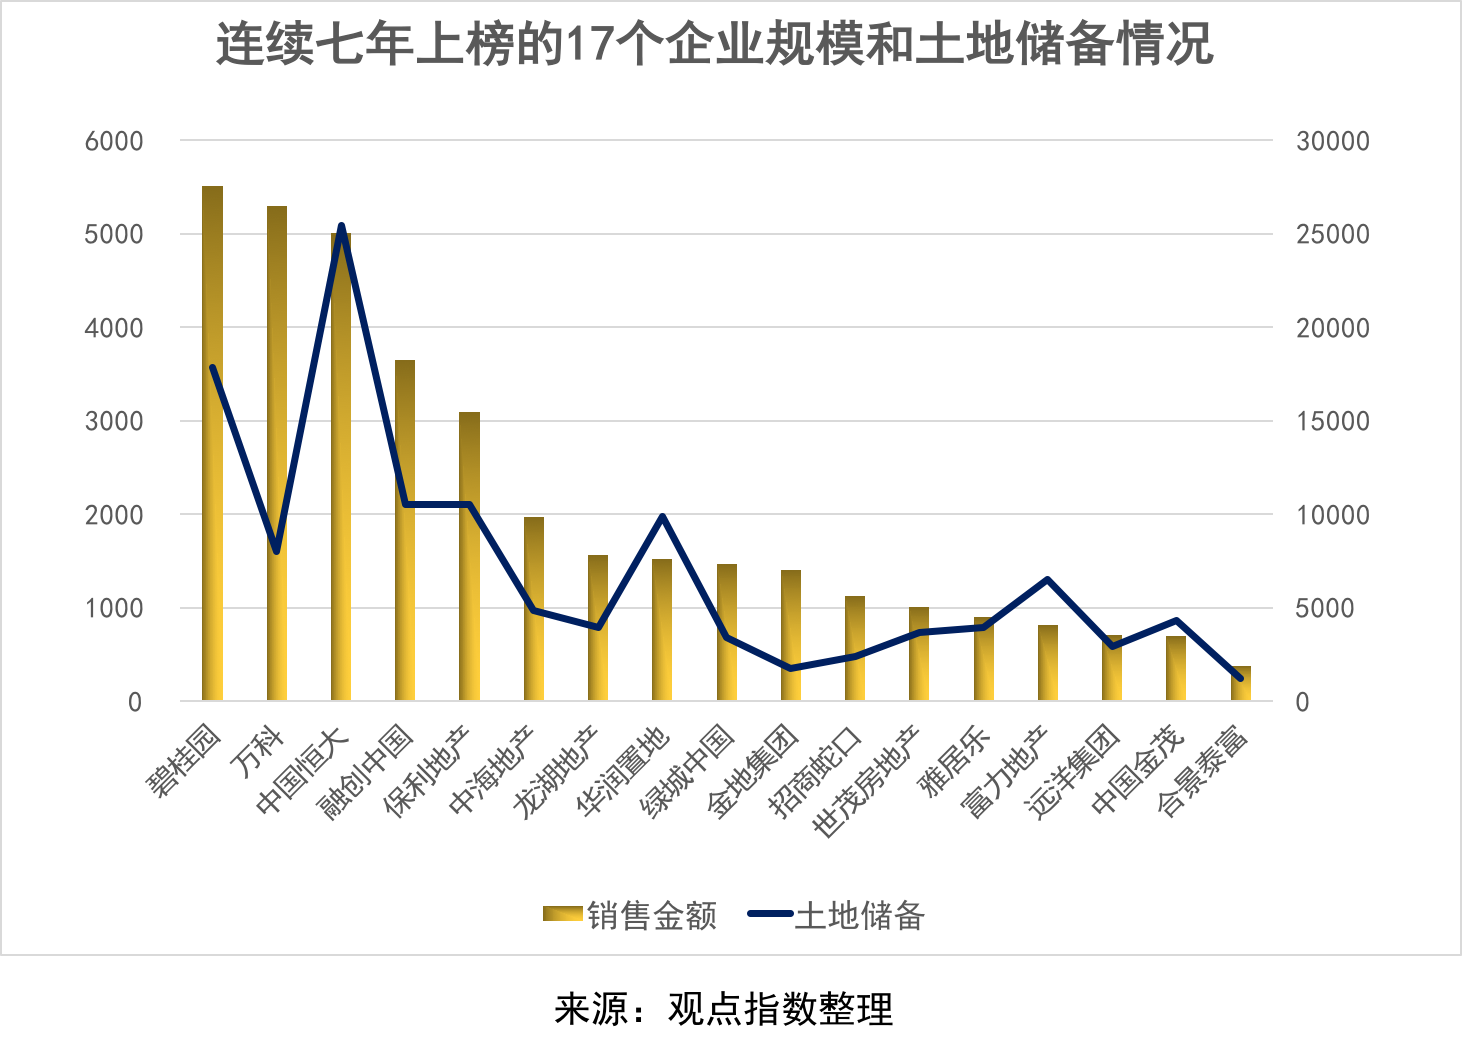
17家房企中,銷售規模達到千億的佔比高達70.59%,為12家;銷售規模在800-900億元之間的有兩家,分別為雅居樂和富力地產;銷售額低於800億元的僅有3家,其中最低的為合景泰富,銷售規模為380億元。上述企業的總銷售額合約36117.14億元,佔據地產G30的73.72%,土地儲備之和約為121003.95萬平方米,占上市企業30強的75.9%
從2011年至今,作為連續7年上榜的唯一一家小型房企,合景泰富的銷售規模雖少,但是財務表現卻一如既往地穩健。
榜單顯示,合景泰富的營運指標得分為15分,在卓越100榜中排名30,但是依靠突出的盈利能力,合景泰富的財務總分達到20.70分,在地產G30企業中排名第五。財務上的領先優勢,也讓合景泰富超越幾十位對手,成功入圍上市企業30強,總得分排名第23名。
2017年,合景泰富透過與其他發展商合作開發項目,再推出市場銷售,將毛利率繼續維持在30%以上的水平。與此同時,素來以穩健、高利潤率著稱的合景泰富,在銷售目標的設定上也更加積極,合景泰富主席孔健岷近期表示,現在已經到了將合景泰富的規模做上去的時候,爭取儘快達到一千億的規模。
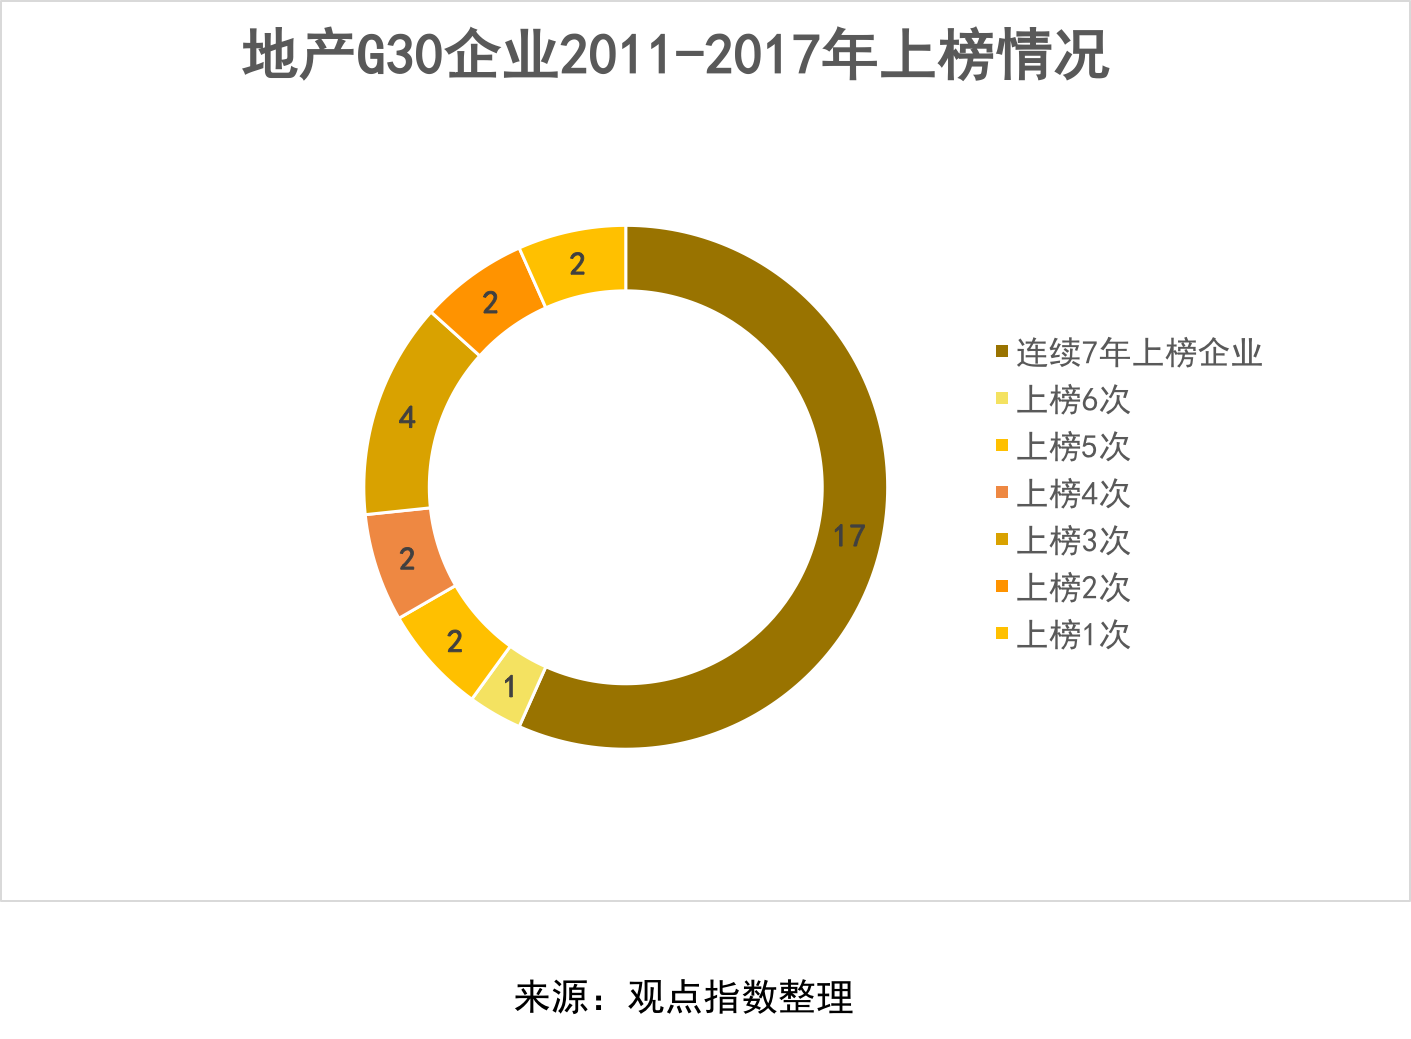
上述17家房企之外,華夏幸福依靠穩健的財務表現,成為唯一一1家在地產G30中上榜6次的房企。佳兆業和首創置業則緊隨其後,在地產G30中維持5次上榜紀錄。此外,還有2家企業上榜4次,4家上榜3次。上榜2次和1次的企業數量一樣,均為2家。
對比去年,2017年度地產G30中有5家新面孔,分別是佳兆業、榮盛發展、藍光發展、首創置業和禹洲地產,其中藍光發展為第一次入選。
有新面孔就意味着去年在榜的5家上市企業被迫下課。除了財務上表現欠佳以外,規模上的落後也是原因之一,上述5家企業的銷售金額均低於410億元。這也說明房地產行業的革新發展,對房企的規模和財務平衡提出了新的要求,不僅要賣得多,還要賺得多、賺得長遠。
誰做到更好?財務表現分化加劇中的區域選擇
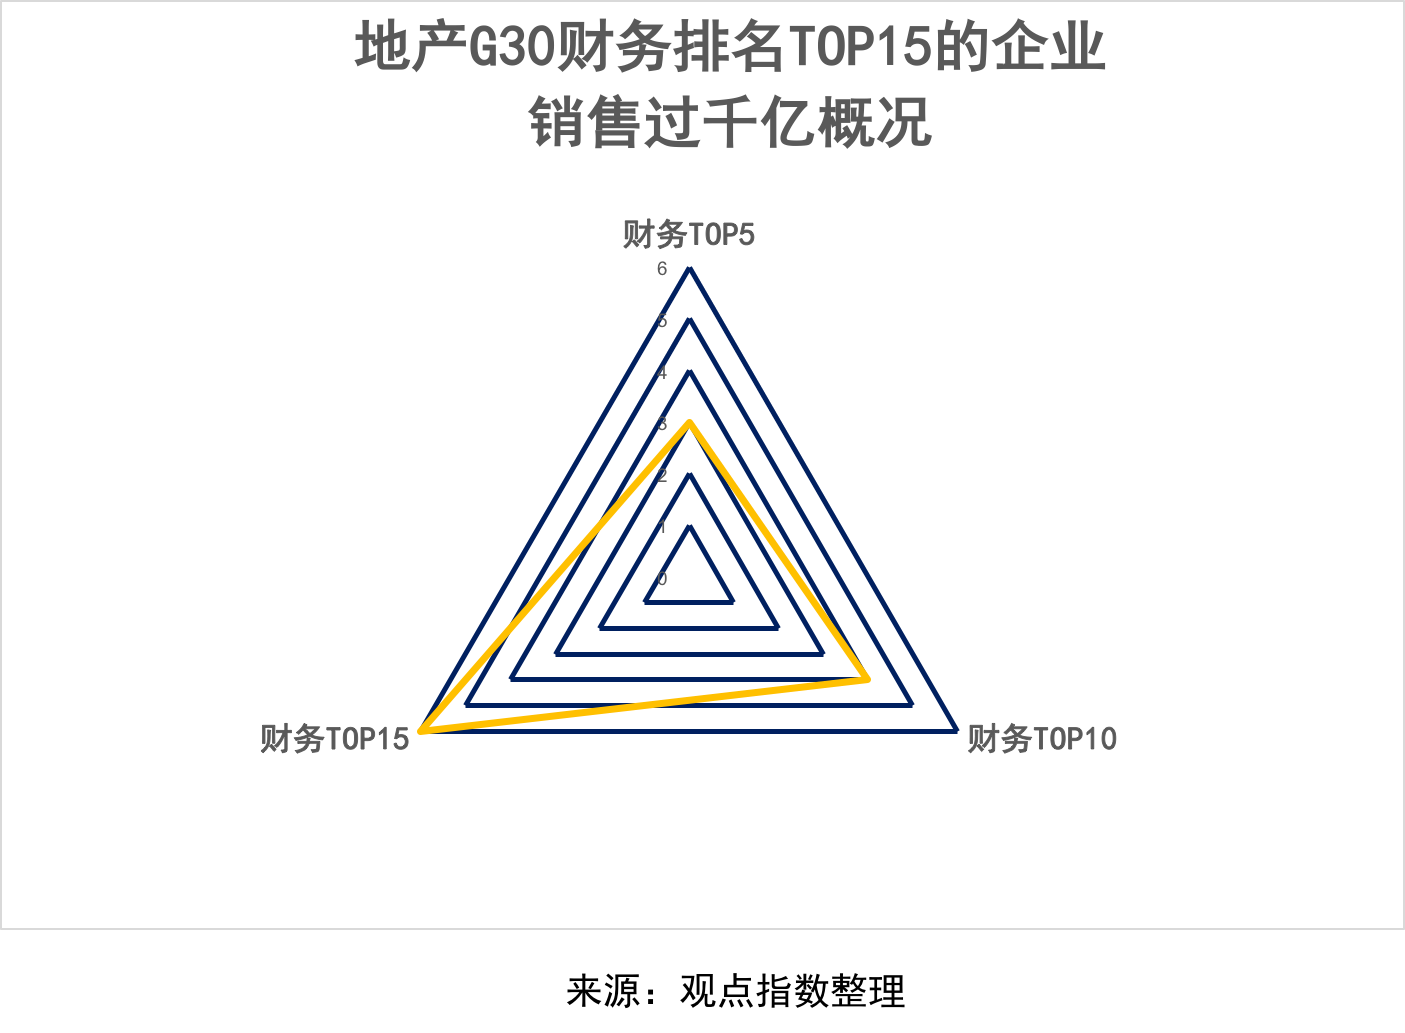
從研究數據來看,地產G30榜單中財務排名最高的為中海,其次是龍光和招商蛇口。在財務指標TOP5企業中,銷售過千億規模的有3家,均其中2家為國企。需要注意的是,作為入圍財務TOP5的兩家民企代表,龍光和合景泰富的銷售額均處於比較低的水平,在上市企業30強中分別排名28和30名。
財務指標TOP10企業中,銷售超過1000億元的房企幾乎佔據半壁江山,為4家;財務指標TOP15中,銷售千億以上的企業佔比達到40%,為6家。有意思的是,銷售規模超過3000億元的房企,財務得分均排到12名以後。
國企和中型房企的財務登頂,給了房地產企業一個提醒——規模和財務演繹的正是“魚與熊掌”的故事,金字塔頂上永遠是最稀少珍貴的,因此好的東西不能擁有太多,否則就體現不出其價值。
房地產市場亦是如此,行業內陷入銷售“大”與“小”的恐慌中,認為無規模即面臨淘汰甚至滅亡。但是換一個角度來看,任何一家企業的成長軌跡不盡相同,因此追求規模趨同,不應該成為中小房企的必然和唯一。
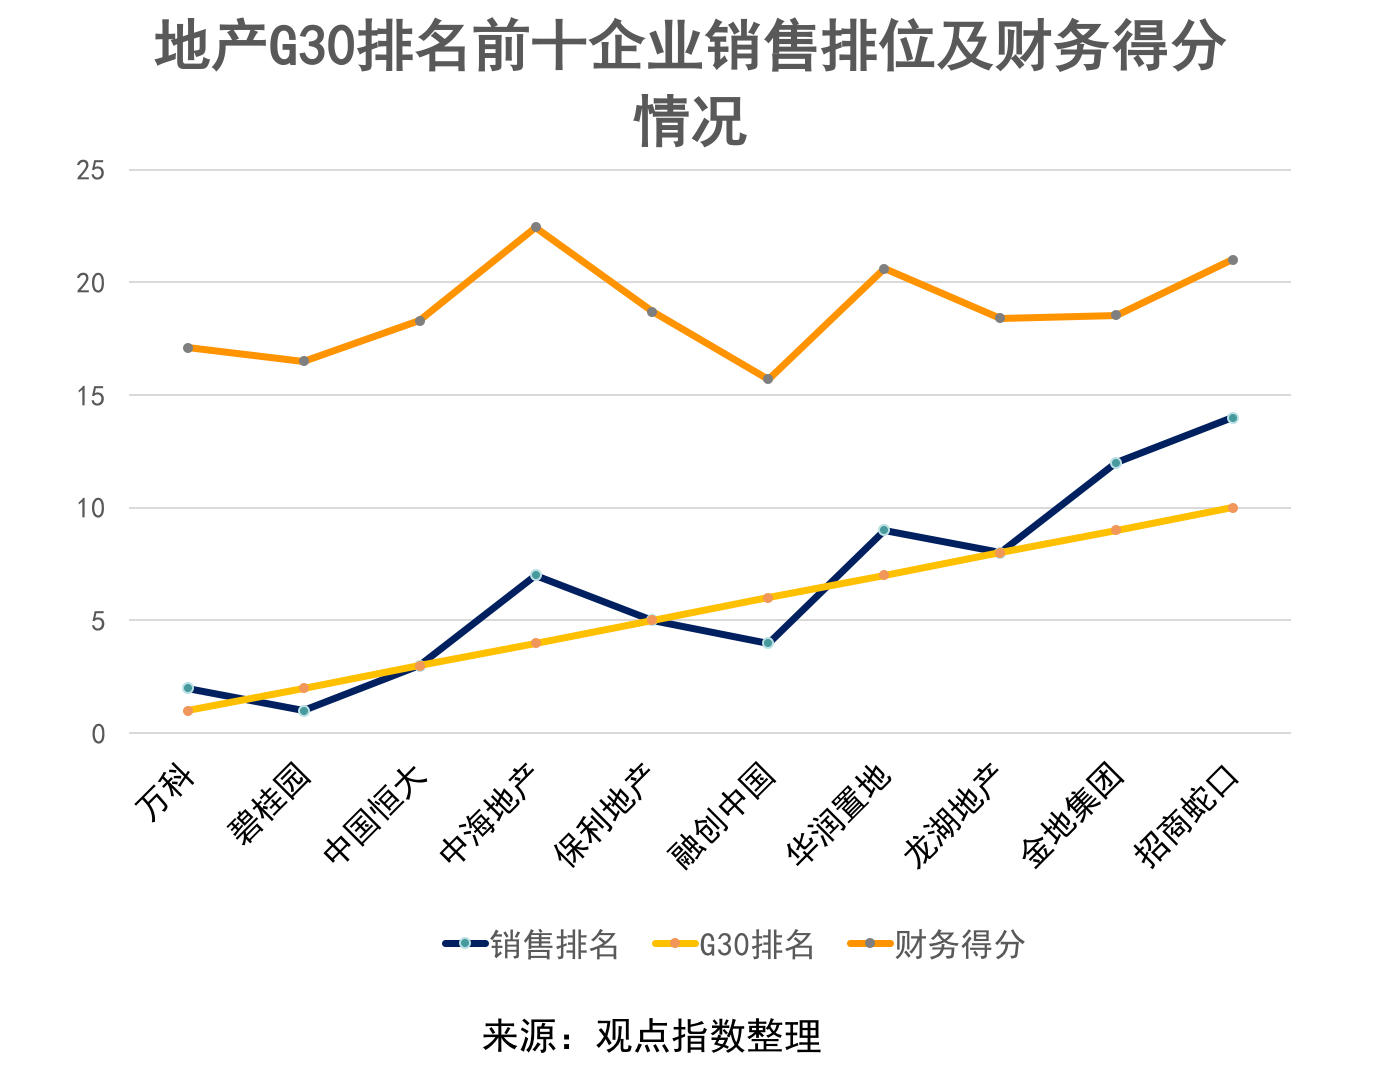
從地產G30排名中,也可以發現銷售規模不在於多,而在於適度。行業更加健康的狀態應該是涇渭分明,而不是非此即彼,在大房企憧憬於做行業“主流”的同時,中小房企同樣有潛力成為行業的“支流”,更加精細、小而美。
除了規模之外,財務上的表現分化也體現在區域的選擇上。在2017年一大波信貸收緊、競自持等政策的壓力下,不少區域型小房企黯然離場。不過在這波大潮中,一些深耕市場的區域房企卻“逆水行舟”,表現得越來越好。
上文提及第一次入選地產G30的、藍光發展,還有第二次上榜的禹洲、榮盛發展,均是紮根區域的房企代表。市場競爭的白熱化,讓巨頭的觸角漸漸伸向各個支系,但是對於這些區域市場來說,本土企業是最接地氣的,對城市發展、客戶偏好以及市場更有判斷和把握,也往往能做出貼合當地客戶的好產品。
因此規模、財務之外,又多了一個命題,如何在既定的業務範圍之內,耕好一畝三分田,或許也是應對競爭的選擇之一。