

銷售業績增收不增利,已經成為橫亙在房企面前的大考題。與此同時,上市企業30強的負債水平不斷推高,亟需予以重視。
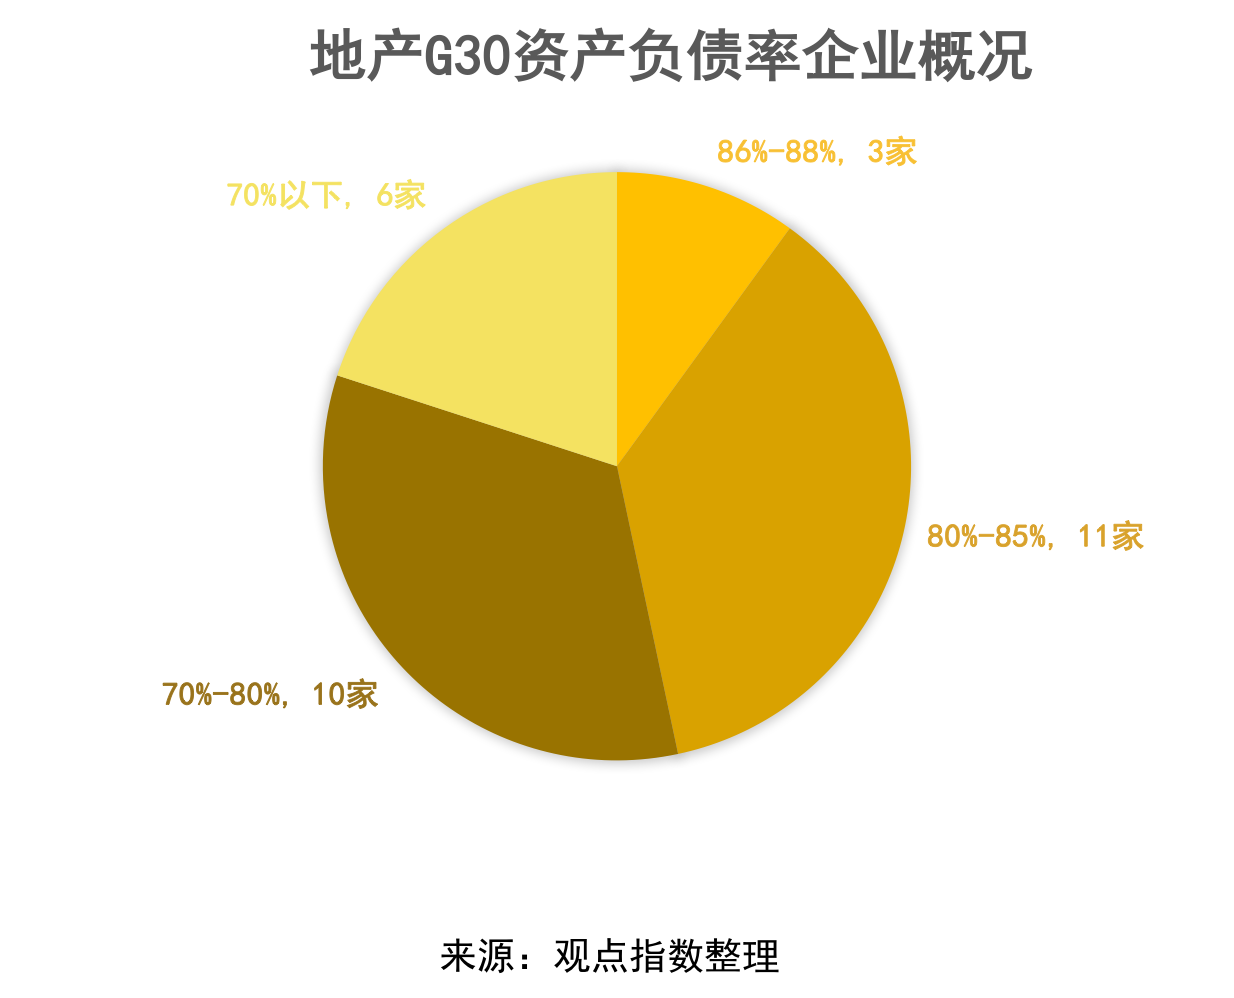
地產G30財務指標顯示,資產負債率高於80%的佔據了大壁江山,其中高於85%的企業達到3家,80%-85%(包括85%)的佔地產G30的40%,為11家;70%-80%(包括70%、80%)的企業有10家,低於70%的僅有6家,其中2家為國有企業。
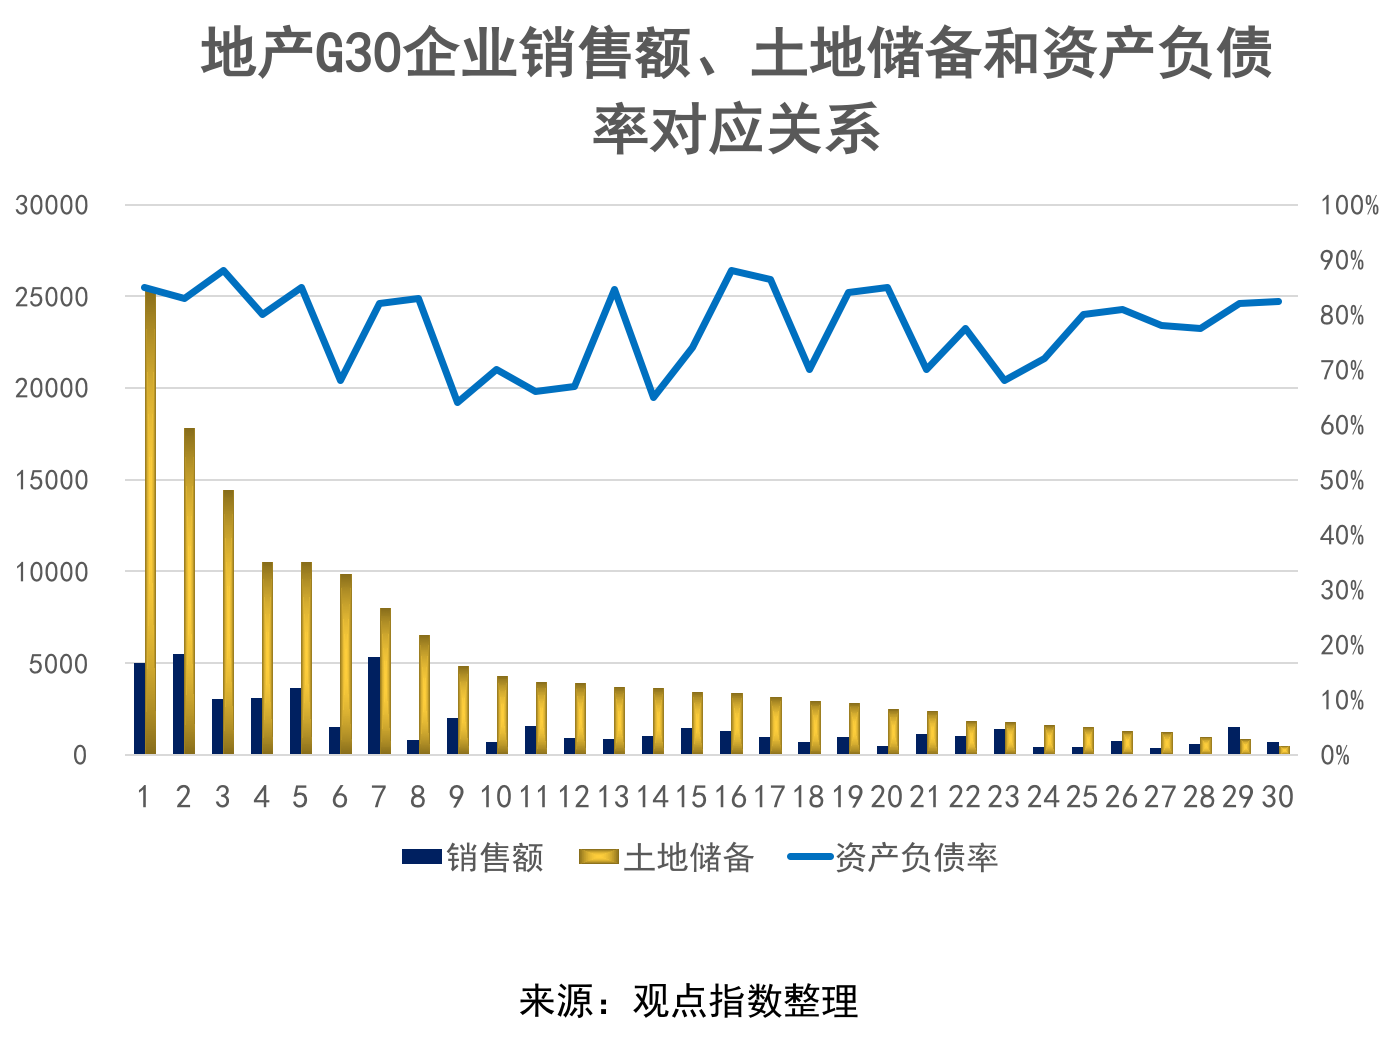
需要注意的是,資產負債率高於80%的有14家企業,比上一年多6家;這14家企業2017年的銷售金額為30726.39億元,佔整個地產G30的62.72%,其中有7家的銷售額高於1000億元。資產負債率低於70%的G30企業有6家,比去年少4家,上述6家企業的銷售總和為8367.88億元,比去年資產負債率低於70%的10家企業銷售總和(7831.8億元)還高536.08億元。
推高資產負債率的是企業的債務式擴張。過往的幾年中,規模化理論逐漸被房企所認同,隨之而來的是規模驅動下的積極補倉,更有甚者拿地金額高於銷售金額。從地產G30企業的土地儲備和資產負債情況來看,資產負債率高於80%的14家企業中,土地儲備總和為100812.73萬平方米,佔地產G30的63.24%,其中土地儲備排名最高的5家企業(高於1億萬平方米)均在列。
研究數據顯示,截止2017年末期,房地產行業的境內發行債務融資總餘額約為2.3萬億,當中公司債佔比為24.63%,為5665億元,企業債佔比為13.5%,達到3106億元。另外私募債券和中期票據同樣高企,分別為7322和3818億元。需要注意的是,上述2.3萬億的總債務中,有74%將於未來四年間到期,即為1.7萬億元。
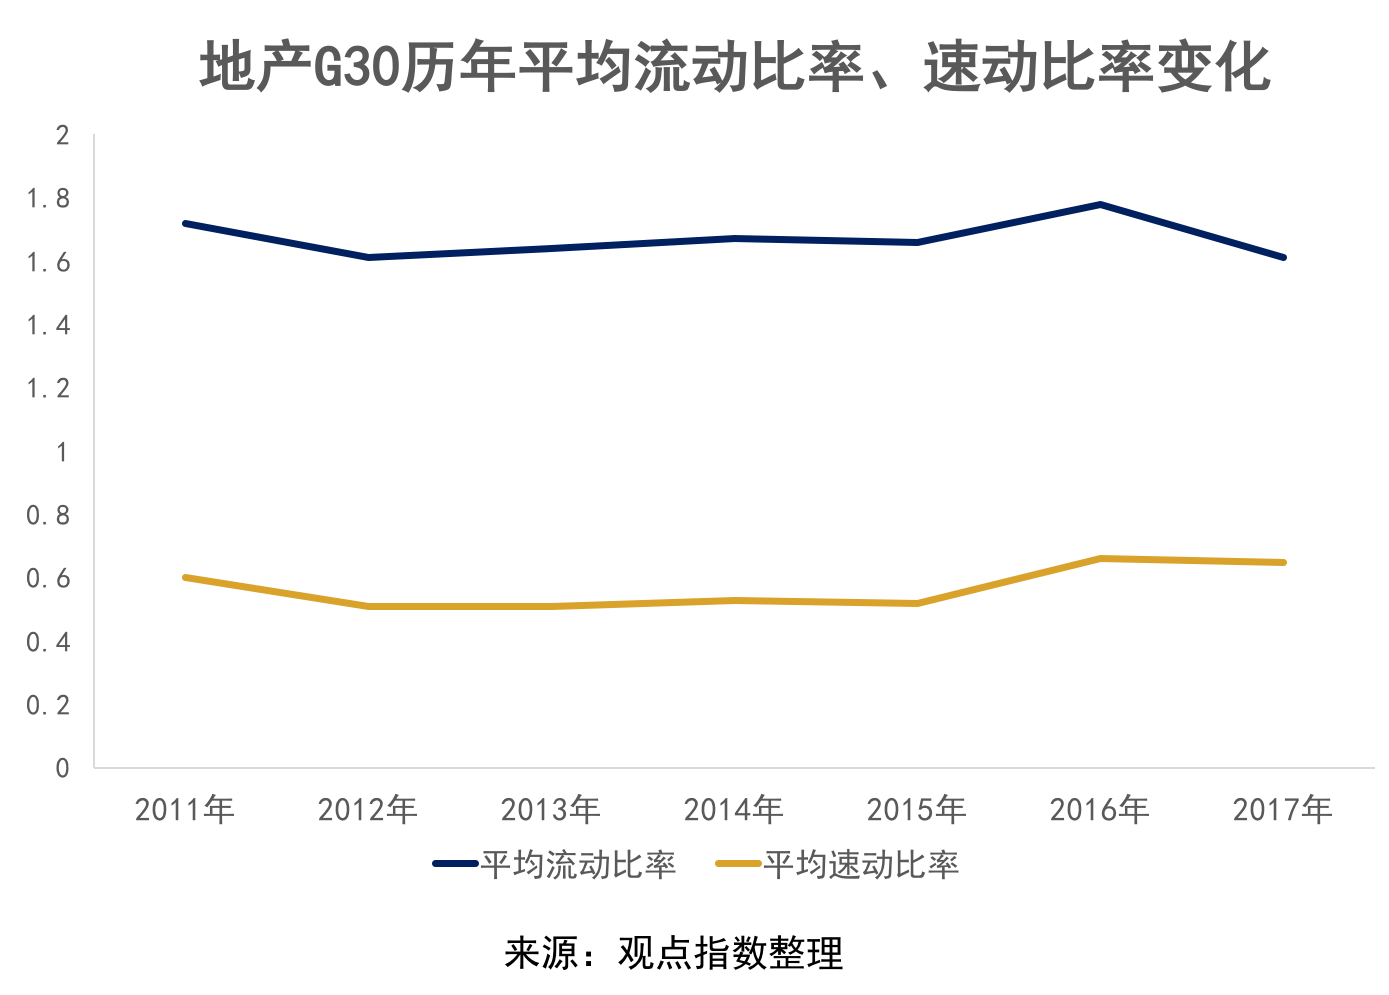
債務償還壓力亦步亦趨,房企的短期償債能力卻在不斷削弱。從地產G30企業的流動比率和速動比率變化來看,2017年平均流動比率(1.61)對比去年下降了0.17個百分點。其中接近2.0(1.9-2.2)的企業有5家,包括中海和首開股份2家國企;高於1.5低於1.9的有12家,佔比達到40%;需要注意的是流動比率最低的為1.08,屬於規模擴張比較快的企業。
流動比率方面,同樣面臨上述尷尬境地。2017年平均速動比率同比上年下降了0.01個百分點。其中0.9-1.3之間的僅有2家,低於0.5(包含0.5)的企業佔比達到30%。
這也提醒房企,金融去槓桿大環境下,高比例債權融資的格局需要進行相關優化,否則將會成為企業長足發展的桎梏。