

從研究數據來看,地產G30榜單中財務排名最高的為中海,其次是龍光和招商蛇口。在財務指標TOP5企業中,銷售過千億規模的有3家,均其中2家為國企。需要注意的是,作為入圍財務TOP5的兩家民企代表,龍光和合景泰富的銷售額均處於比較低的水平,在上市企業30強中分別排名28和30名。
財務指標TOP10企業中,銷售超過1000億元的房企幾乎佔據半壁江山,為4家;財務指標TOP15中,銷售千億以上的企業佔比達到40%,為6家。有意思的是,銷售規模超過3000億元的房企,財務得分均排到12名以後。
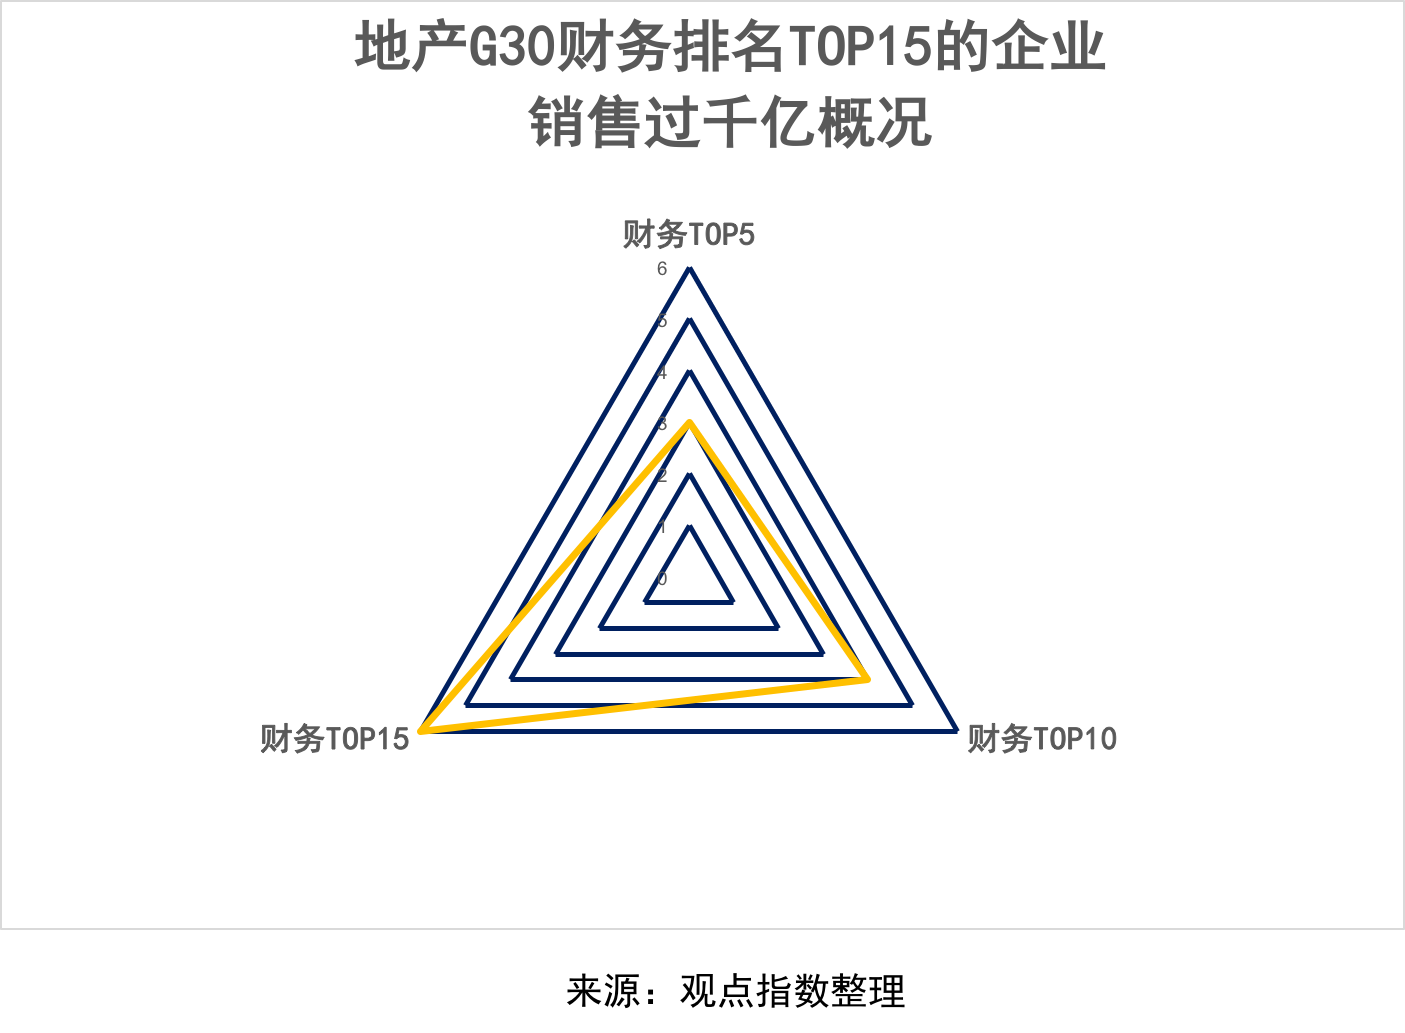
國企和中型房企的財務登頂,給了房地產企業一個提醒——規模和財務演繹的正是“魚與熊掌”的故事,金字塔頂上永遠是最稀少珍貴的,因此好的東西不能擁有太多,否則就體現不出其價值。
房地產市場亦是如此,行業內陷入銷售“大”與“小”的恐慌中,認為無規模即面臨淘汰甚至滅亡。但是換一個角度來看,任何一家企業的成長軌跡不盡相同,因此追求規模趨同,不應該成為中小房企的必然和唯一。
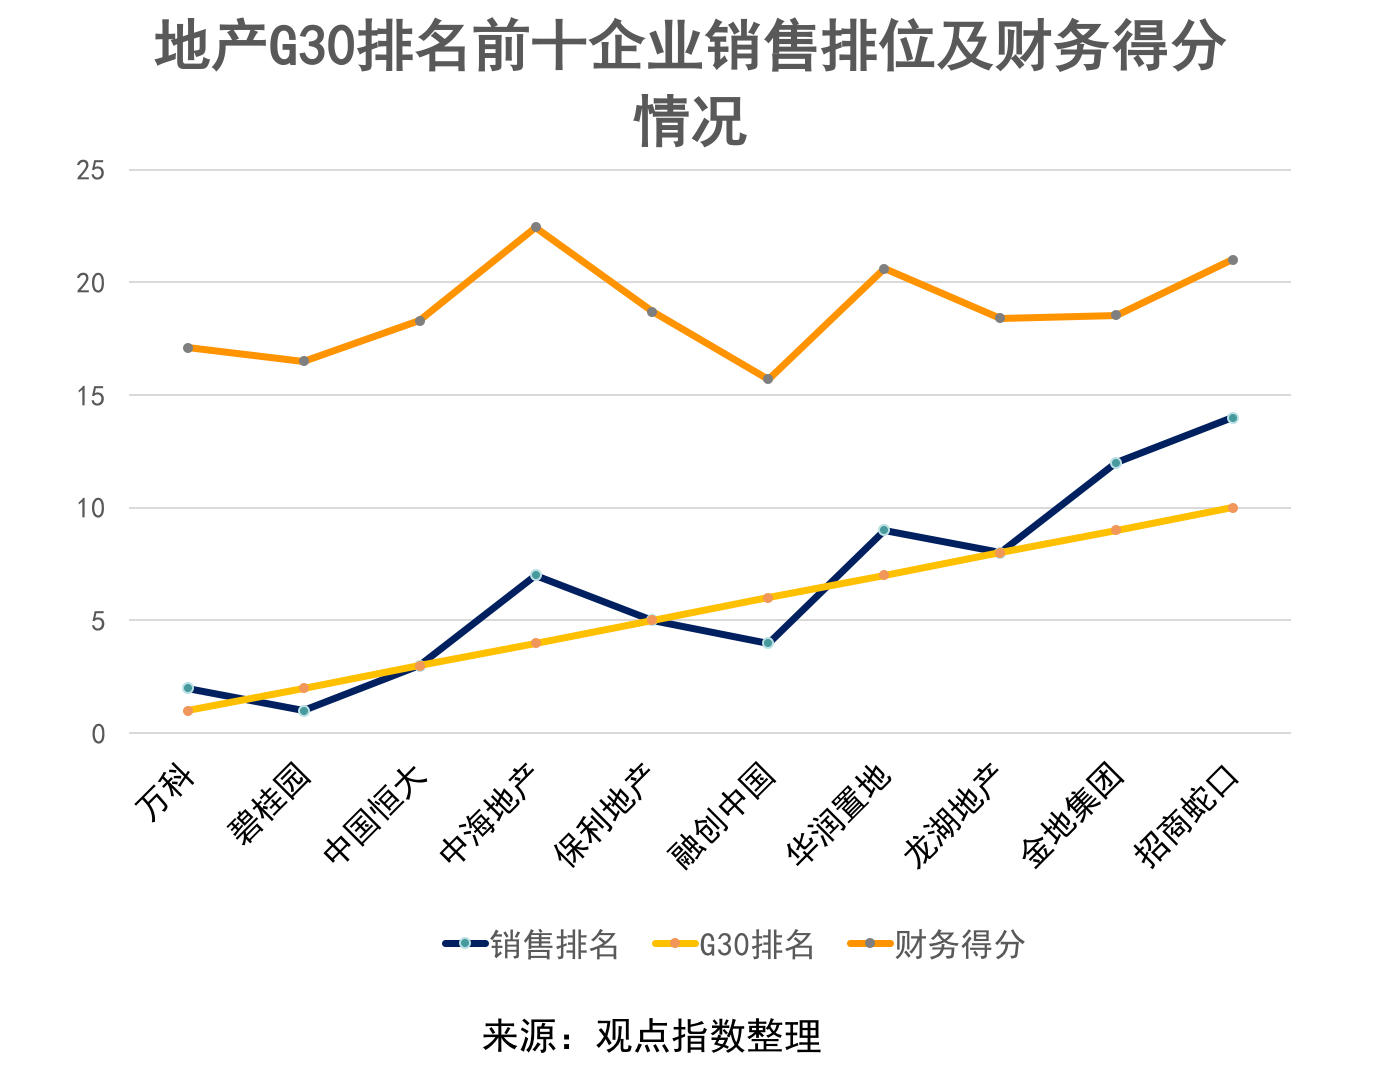
從地產G30排名中,也可以發現銷售規模不在於多,而在於適度。行業更加健康的狀態應該是涇渭分明,而不是非此即彼,在大房企憧憬於做行業“主流”的同時,中小房企同樣有潛力成為行業的“支流”,更加精細、小而美。
除了規模之外,財務上的表現分化也體現在區域的選擇上。在2017年一大波信貸收緊、競自持等政策的壓力下,不少區域型小房企黯然離場。不過在這波大潮中,一些深耕市場的區域房企卻“逆水行舟”,表現得越來越好。
上文提及第一次入選地產G30的、藍光發展,還有第二次上榜的禹洲、榮盛發展,均是紮根區域的房企代表。市場競爭的白熱化,讓巨頭的觸角漸漸伸向各個支系,但是對於這些區域市場來說,本土企業是最接地氣的,對城市發展、客戶偏好以及市場更有判斷和把握,也往往能做出貼合當地客戶的好產品。
因此規模、財務之外,又多了一個命題,如何在既定的業務範圍之內,耕好一畝三分田,或許也是應對競爭的選擇之一。