
主持人:首先請主持嘉賓上臺就坐,有請:東方證券房地產行業首席分析師竺勁先生
接下來有請討論嘉賓上臺,他們是:
野村綜合研究所日本總部諮詢事業本部上席顧問兼全球事業企畫室擔當部長田崎嘉邦先生
正榮地產控股股份有限公司副總裁肖春和先生
景瑞控股執行董事、優鉞資本總裁楊鐵軍先生
復地資本總經理徐雷先生
上海五牛股權投資基金管理有限公司副總裁全宇先生
中恆星光金融控股董事總經理韓毓祥先生
合富輝煌(中國)上海公司總經理嶽震寰先生
謝謝各位參與討論的嘉賓,下面請竺勁先生開始主持今天這場主題討論會,本場討論時間是40分鐘。
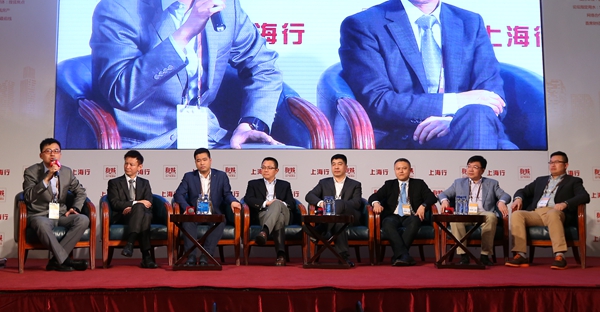
竺勁:今天很榮幸邀請我來做主持嘉賓,我是東方證券的房地產行業的首席分析師,其實我今天還是做一個拋磚引玉的基本功能。
因為我看在臺上坐的都是業內的大咖,其實我們這邊可以簡單的分一下,其實是兩個組,一組是搞研究和搞服務金融為主的,還有一組,像肖總、楊總,主要是搞地產實業的。
這樣一個強大的陣容,實際上是可以看出來,現在大家無論是開發商還是金融企業、服務企業,都介入了存量地產的大浪潮。
因為這個臺上的大咖比較多,所以我想,我先會問幾個問題,各位大咖在講之前,自己做一下簡單的介紹。
在講這個存量地產之前,還是先由國際友人,野村的田崎嘉邦先生髮言。
從他的角度,能不能給我們講講,現在如果把中國放到日本的這個維度當中去看,可能現在是不是真的進入了一個下半場,的確是存量市場和大資管的天下,您從您的角度來看是什麼樣的階段,日本過去的一些變化,對中國有沒有一些啓示。有請田崎嘉邦先生。
田崎嘉邦:大家好,我是田崎嘉邦。日本80年代,日本對美國的出口太多,1985年日本和美國,日元和美元的匯率改變,之後日本的泡沫經濟出現。
其實泡沫經濟消失之前,日本的開發商都是買土地、開發,做房子,賣掉,就這樣子的一個循環而已。
其實泡沫經濟結束是1991年,當時他們逃的時間是2000年左右的時候,不是馬上的。因為泡沫經濟結束以後,慢慢的金融狀況是變不好了,金融跟這個開發商有很明顯的關係,為什麼2000年,很多銀行跑的時候,是97年,那時候很多日本人認為大銀行不會的,但是那時候幾個大銀行跑了,銀行跑了以後,他們沒辦法繼續運營事業,就倒了。
我覺得,有兩個問題,一個問題,他們的模式之前是買土地,買土地的時候,他們一定會借錢,從銀行借錢,所以很多公司是用借錢的方法運營他們的事業。
可是這樣子的話一定沒辦法一直成長。剛才說的三井的事業也是有這個樣子。現在我自己覺得,現在中國的金融關係不是那麼不好,而且這個時間是一定會處理的,日本91年到98年一直沒有辦法處理,中國還是有五六年的時間,所以我覺得中國還OK,中國有很嚴重的問題發生的概率比較低。
這是一個問題,另外一個問題,他們的銷售的部分,他們一定開發然後賣掉,或者說證券化,比如剛剛說的REITs,也是一種賣掉的方法,賣掉的那個市場,有變動的話,就馬上沒辦法賣了,市場如果不好了一定會有問題發生。所以以後很多日本公司改變了方法,他們開始運營,輕資產運營這樣的方法是一個穩定的方法。
可是這樣子的話一定沒辦法一直成長。剛才說的三井的事業也是有這個樣子。現在我自己覺得,現在中國的金融關係不是那麼不好,而且這個時間是一定會處理的,日本91年到98年一直沒有辦法處理,中國還是有五六年的時間,所以我覺得中國還OK,中國有很嚴重的問題發生的概率比較低。
竺勁:田崎嘉邦先生給我們提出了兩個點,一個是中國的房地產金融還處於比較健康的狀態,第二個,如果一旦出現了一些風險的話,實際上處理起來還需要比較長的時間。
所以從我們目前開發商也好,或者整個房地產市場也好,也是適合做一些未雨綢繆的工作,更早的來開展一些轉型,房地產企業的轉型,或者存量資產的運營也好。
其實我們這兩年也看到了大量的企業都是房地產,以萬科為代表的,包括碧桂園,都做一些存量的運營,包括萬科進入了物流、滑雪場、教育等等,碧桂園下面的教育平臺會在美國上市。
可以看到開發商已經取得了部分的成就,今天我們很榮幸邀請到正榮的肖總,正榮是大家比較熟悉的,是閩商中的一面旗幟,他們去年的銷售額已經在500億以上了,多元化的發展是有一些新的進展,包括存量運營,我們正榮在商業地產的運營方面,尤其是像偏親子類的物業是有經驗的,下面有請肖總談一談我們正榮這樣的中型規模的房地產開發商,對於房地產企業轉型和存量資產運營的看法和心得,有請。
肖春和:在我說我們公司和我的看法之前,我對我們國際友人田崎嘉邦先生的觀點,我自己有認可的地方,也有一些自己獨到的觀點。我覺得中國的地產行業和日本的行業其實有一個政治體系的不同,金融體系的不同,城市化進程的不同,還有中國和日本對家的渴望的程度不同。應該從多個維度來分析不同的國家的房地產市場。這是我的一個個人觀點。
至於目前,剛才我聽了一個報告,是白女士講到日本泡沫之後的三井地產的狀態,他有一個像中國絕大部分開發商做的事情,就是拿地、建設、出售,這個是我們目前大部分開發商做的事情。
其實還有兩塊,另外一塊是關於持有型的,持有型的變成了可以長期持有,靠租金的穩定收入,第三個類型是改善之後再持有,或者暫時擱置。我們中國目前的開發商,在梯隊上主流的開發商已經在往這個方向引領了。
至於今天的主題,主要是講存量這塊,我想前面的第一個演講嘉賓已經提到,特別是在北上深這些城市,一二線的主流城市,關於存量市場的交易已經遠遠大於了增量市場的交易,只要是主流開發商,都已經意識到這一塊。
我們正榮這樣的企業已經在開始轉型,除了剛才提到的拿地、建設、銷售,我們還會做一些輕資產的,比如說自己的物管公司,從服務的板塊,來為地產未來做一些輔助。另外,從金融端、資本端,我們也會做一些合作,跟金融界的單位合作,對地產這塊有相互作用的企業進行聯合開發。
至於在存量地產這塊的開發,在主流企業已經意識到這塊的重要性和必要性,我們這塊的交易額,應該說是從去年下半年以來,我們在這一塊的工作應該說進入的比較深。
但是因為存量市場的交易,其實有一些風險,涉及到一些二手房的交易,還有一些原來的開發企業裏面,或者是由於資金鍊的原因,或者是由於其他的法律關係上的原因,擱置的一些物業,進行處置和交易的時候,涉及的風險是比較大的,我們企業在法律、投資領域,在財稅領域,在市場領域,都組成了相應的專業團隊,對這塊的工作取得不少物業的同時,應該說也在逐步完成中。跟有一些公司對比,我們還是走在他們的後面的。
竺勁:謝謝肖總,您講的比較籠統一些,主要把正榮的轉型情況和對存量市場的看法講的比較多一些,但是有些細節,包括我們在西安的那個比較好的項目,可能您也沒有特別多的講,一會兒有時間我們可以再做一些溝通。在開發商當中,像我們景瑞來說,目前存量市場的挑戰和機遇是什麼。
楊鐵軍:景瑞是上海本土房地產企業,過去一直做住宅開發,主要區域是以上海為核心的長三角,最近這一兩年,我們確實在做比較多的轉型探索,現在也在陸續的落地,我們現在比較明確的方向是做房地產市場的資產管理,我們的邏輯是通過精細化的模式做住宅開發和城市更新的業務。今天的主題是存量,我想就談一談我們對存量的看法。
存量市場,我自己覺得,從不同的維度來看,應該說未來都是非常有機會的市場。
我們借鑑國際經驗,比如說歐美這樣的非常成熟的市場,城市化進程已經提前幾十年完成了,但是大家可以看,在美國,房地產還是一個三大主要產業之一。
另外一個,從過去三十年,我們觀察過,房地產REITs的收益率遠遠大過標普的收益率,從這個角度來看,說明房地產即使是在城市化進程完成以後,存量的地產業務應該說,或者說城市更新的業務還是非常大的市場,是萬億級的市場,而且收益也是非常可觀的。
我們也觀察過,在經濟週期當中,比如金融危機的過程中,其實一些核心城市的核心物業,你如果持有運營的話,他的抗風險能力是非常強的。而且,在後期恢復的過程當中,他也是恢復比較快的,是收益率和抗風險都不錯的大類資產。
從這個意義來講,我們借鑑國際經驗有這樣的啓發。從中國來看,我覺得我們開發商的朋友應該有很多的體會,純粹拿地開發的業務是越來越難做了,一個是地難拿,拿到了也不知道是對還是錯,很糾結很痛苦,我在公司一直管投資,每次出去拍買就很糾結,又想拿又不想拿,因為有很多地,你說實話,你把那麼多的大佬幹掉,不知道是聰明還是傻,確實是有這樣的感覺,比較糾結。
純粹的原來傳統的拿地開發的模式,一個是挑戰越來越大,另外風險也越來越大。現在還面臨着一些政策上的限制。
從另外一個角度來講,其實北京、上海,包括中國深圳這樣的城市,發展到一定程度以後,其實存量時代悄悄的來了,我們大部分的開發商也看到了這一點。
我們也做過一些粗略的統計,在中國主流的一線城市,需要做更新的物業,各種物業類型包括起來也是多少億平米了,這個簡單算下來就是多少萬億的規模,這裏面有大量的事情可以做。
一方面,原來的硬件隨着時間的推移,他可能硬件落後了,還有一些在軟件上要提升的。還有隨着城市功能的變化,有一些功能需要再配置和再提升。在這個裏面,也有很多這樣的機會。
做這些事情的時候,說實話,我自己覺得,開發商比一般的基金是有優勢的。我們看到比較多的,原來以外資為代表的一些基金,在中國核心城市做的這些核心資產,其實他是以交易獲利的,主要是通過交易來獲利,通過波段,但是實際上作為開發商可以做很多增值的動作,這裏面現在市場上這樣的案例非常多,開發商有很多技術和專業的背景,也有對市場的比較深刻的把握。當然,他還是需要補一些短板,在運營上需要補一些短板,這個通過資源的整合和機制的建立,應該說是比較好的可以快速形成能力的。
從這個角度來講,存量房市場,作為開發商,無論是從內在的需求,還是從整個城市演變,城市化進程往下推進的過程的來講,也是非常值得嘗試和做的事情。
而且市場的容量非常大,開發商做這個事情,我剛才說了,除了有專業上的優勢,還有平臺的優勢。
說實話,我們開發商拿一塊地,現在在一二線城市拿地,按照國家的政策,上海這樣的城市,你資金要自有,還不能融資,這個錢可能就是十億都拿不到東西了,二三十億起都是小項目了。
你想想這個自有資金,如果用基金來運作,這個槓桿要撬多大,這個裏面再把一些原來的合作伙伴加進來,通過優先級配一些東西,這樣整個規模會做的非常大。而且現在從政策來講,還是非常鼓勵做這塊的。
從資金上,你做併購是沒有限制的,第二,如果我們的存量資產包達到一定的程度,有一些我們可以做既售業務,也可以有一部分會沉澱下來,形成穩定的現金流,這是一個非常好的資產證券化的基礎資產,可以通過境外的REITs,前段時間我和交易所的一些官員交流的時候,他們說他們現在房地產業務就這一塊是不限制的,而且是鼓勵的,就是有相對比較穩定的現金流的資產證券化,這塊業務是大力支持的。所以我覺得多個方面來講,資本市場,房地產市場,開發商自身內在和外在的需求,我覺得存量市場都是一個非常值得嘗試的業務。
目前我們的資產管理業務,主要是在北京上海為主的城市,當然可能包括我們已經進入的一些核心的一二線城市,我們做幾類業務,一個是住宅的升級改造,這個大家都做的。第二個是寫字樓,第三個是公寓,第四個是其他的各類資產,可以改造成前面說的這幾類用途和功能的物業,我們都是在做一些積極的嘗試。
目前我們在北京和上海陸續收了一些這方面的物業,其實從運營的效果來講是不錯的,不亞於住宅開發的收益。這塊我覺得應該說還是非常有希望的,謝謝。
竺勁:謝謝楊總,楊總講的比較細,我覺得楊總剛剛講的這個內容裏面,是和我們肖總有一些差異的,肖總更強調房地產開發商的後市場的後續運營,而我們楊總可能覺得,這個城市更新,以及一些舊樓的收購改造,配合上一些金融的手段,可能能夠創造一個很好的存量業務,所以,兩位大咖他們對整個存量市場,從開發商的角度,給了大家兩個不同的視角,可能跟發展階段以及每個開發商自己的能力有關,我覺得這兩個方向都是很好的方向,未來的五到十年,應該說這個方向也會漸漸的成型,並且大放異彩。
下面我們有請復地資本的徐雷徐總給我們講講復地的探索,復地最早是開發商,後來因為資本市場的波折退市了,整個平臺下有大量的基金化的操作,也是業內做的非常專業的平臺,徐總是整個復地資本的負責人,我們有請徐總給我們講講復地過去發展的情況和對後續存量市場的機會的看法。
徐雷:謝謝主持人,剛才主持人說到復地相對來說比較複雜一點,我們去年下半年做了一個地產板塊的整合,一重七輕。
大家看到的是復地集團,是我們重資產的平臺,所有的投資都是由復地集團做的,包括全國20多個城市公司,另外還有七個輕資產的平臺,主要是各種輕資產運營能力的培養和建設,包括商辦物業的管理平臺去年年底孵化了。
還有一個資本是專門做大健康的,是以健康養老和醫療為主的,也是和復地醫藥有一些協同。
還有策源是我們做一手房的,在市場上做得比較好,去年淨利潤達到6200萬,在新三板上市了,我們還有高地物業,是地產板塊旗下專門做物業管理的平臺。
今天的主題是存量,我想大多數開發商這幾年都揮金在存量,存量其實來源於兩塊,一個是內部的存量市場,無論你願意還是不願意,每個開發商後面都有很多存量。
跟傳統開發商有一點點不同,因為我們是一個投資集團,從投資的思維和視角看待房地產,和一般的開發商朋友在拍地的過程中,大家遇到的很少,我們是一個利用一個產城融合的概念。
這幾年我們用蜂巢城市的理念和政府談,我們利用產能賦能,和政府談土地,比如說我們在1月24號在武漢拿了一個項目,在漢正街的東片拿了一個地,這是我們蜂巢城市裏面的一個板塊。
我們的蜂巢城市有幾個元素的,一個是金融蜂巢,第二個是健康蜂巢,健康蜂巢是以新建為主,落地一些與大健康相關的產業,還有文化,包括旅遊和物貿。這兩年拿的項目,和以後拿的項目,都是以蜂巢城市為主的項目,比如西安、重慶這些地方,我們自己所具備的這些資源進行賦能,然後拿一些土地。
當然,補充一下,從我復地資本的角度來講,我們是做兩塊,一個是房地產金融,第二個是資產證券化,房地產金融,我們不是對內進行投資,而是我們去和金融機構合作,和其他的開發商合作,以股權或者是債權的形式,多種多樣的合作。
從退出的角度來講,這裏面我多講兩句,因為我們做資產證券化的地產板塊是在2015年開始,目前我們正在做的兩個資產證券化,一個是針對尾款的ABS,還有一個是把北京上海杭州四個物業打包做了一個CMBS,國內真正的REITs還沒有,所有現在做的ABS、CMBS還是什麼,都是融資的,所有的融資,主要做的是表外的融資,資產證券化是開發商的表外融資,像PPP的證券化,就是政府的表外融資的行為。
融資的目的,無非是兩個,一個是降低資金成本,第二個,融資也是為了投資,你融資的時候,是非常考驗投資能力的,你融資拿到錢是希望拿到更好的項目和資產,通過優質資產的不斷迭代,通過利用資產負債表左邊的融資,把資產負債表右邊實力做強,把信用做得更好,從而形成一個良性的循環和互動。
存量這塊我認為機會非常大,但是我相信各位都有這樣的感覺,在存量市場大家都看到了機會,但是市場上除了你在自己的體系內要做一些騰挪和資本運作之外,你會發現,外部的市場機會並不是特別容易抓,很多的時候都是一個特殊的機會形式,他不會形成一個常態,而是一個機會型的投資,這塊隨着中國的房地產市場的發展,這塊的機會是會越來越多,也希望跟在座各位嘉賓,以後多探討,爭取有更多的合作機會,謝謝。
竺勁:謝謝徐總。徐總主要是講了我們復地在產城融合方面的一些優勢,也提到說目前中國的房地產金融可能還處於一個機會型投資的階段,下面,一個是上海五牛投資的副總裁全宇全總,還有中恆星光的創始人韓毓祥,兩位簡單的來聊一聊。
因為都搞金融的,他們都做股權投資和房地產金融,都做一點,我想可能和開發商的想法有一些差異,你們簡單的描述一下,從你們的角度來看,可能存量市場的機會在哪裏,你們要是投資一些存量的企業,或者說存量運營的企業,或者一些存量的物業,你們會投資什麼方向?能不能給我們指點指點。下面先由全總講講。
全宇:謝謝主持人,我是五牛的全宇,我負責整個五牛的不動產業務板塊,我們管理的資金規模280億,不動產主要負責三個投資方向,一個是傳統的債權業務,這個很多開發商跟我們有合作,股權,我們和鐵獅門,我們去年有一個五年期的同股同權的產品,發行的非常好。併購的業務,就是存量資產這塊,我們其實應該說,這是我們的一個常態的業務。
去年我們已經收購了一個20億左右的資產包,就在小陸家嘴,有辦公室有商業。
我們有自己的商辦團隊,我們收購的價格,到目前為止,我們收購了將近一年的時間,浮盈已經有25%了,我們進場以後,通過管理把租金至少提升了30%,這個應該也是說明我們自我主動管理能力的體現。
我們去年還收購了另外一個寫字樓,在閔行那邊,如果現在退出,投資回報在60%以上。我們每天都是在路演的路上,每一分錢就這麼弄下來的,而且我們去年收購的寫字樓,有一個十個億的寫字樓,基本完全是同股全權的,這個也反映了我們的投資人在逐步的成熟,而且也越來越認可存量資產的投資,這塊的空間,絕對是巨大的。
近期我們4月份應該還會有一個大宗交易,會向市場宣佈,大概20億左右,我們很快要進入到一個快速的資金募集的階段,以後會成為一個常態。
韓毓祥:剛才幾位嘉賓的發言非常精采,大家可以意識到,存量地產的投資其實往往說的多,但是真的投資比例是不多的,全總的項目我們非常羨慕,但是總體而言,整體的存量市場是比較低的,從全國來看更低,問題在哪裏?
從兩個方面考慮,一個方面是存量資產的表現能力,很多資產的回報率非常低,可能只有4%,那你的資金成本是多少,很不幸,大部分的開發商資金成本都在六七八,差一點的十幾,資金成本很貴。
這裏面就有一個錯配,以高的資金借款成本持有一個低的生息資產,這個會加重負擔。怎麼樣調整?我們市場上有很多的資金成本很低,比如說活期存款,我們總體而言可以看到兩個現象,一個,大型的開發商資金成本遠遠低於普通的資金,金融機構的資金成本也是低於開發商的,所以我們可以看到,在過去十年裏面,已經有一些傾向,普通的房地產商基於各種原因會做一些投資物業,但是碰到兩個問題,一個是經營能力有限,並不能使他的經營表現、租金回報得到快速的提升,這是一方面,成功的案例,說實話不多。
如果你盈利端的提升是有限,那不好意思,就必須考慮成本端,這種成本端,如果你的資金成本太高,就需要考慮做一個資產轉移,把高成本的物業,對你來說就是一個負擔,你需要把高成本的物業往低成本的資金端轉移,只不過過去一段時間我們很少看到這個轉移發生,因為資產價值在名義市場上的價值是提升的。
很多人持有物業覺得自己是賺錢的,事實上這樣的一個狀況,其實某種程度上,是帶有一定的風險性,因為沒有人知道這個風險什麼時候來,我們可以看到這個趨勢,如果持續下去,有一天風險一定會過來,那麼怎麼樣化解這個風險,我剛才說了有一種方法,是做資產轉移,你的成本太高了,你就要在未來的時間中考慮資產的安全程度。
第二個,我們剛才提到的REITs這樣的產品,對於物業的風險的影響,我從05年就開始和人民銀行和證監會討論REITs在中國的試行,之後在香港出現了很多類似的產品,但是很遺憾,到目前為止,在中國真正的REITs,都沒有出現。沒有出現的原因很多,其中很重要的一個原因是資產價格倒掛,就是優質資產的回報低,劣質資產回報很高,但是你不敢要。
現在我們觀察,可能破冰的時間越來越近了,我們也期待政策和法規有一天能夠把這個事情推下去,因為今天的時間太短了,如果真的REITs推出,那麼對公平也好,物業的價值提升也好,包括化解房地產風險,都是公平的。你在遙遠的內蒙古的房子,在香港有一套房子,二十年以後,上海的房子是內蒙的房子的十倍,這個房子是單位分給你的,這個公平嗎,不公平。
如果有REITs的房子,各個地方的人都可以分享優質房地產帶來的收益,從某種角度上,也不光光是一個金融產品,可以達到一定程度上的公平的調節器。我先說這麼多。
竺勁:謝謝韓總,韓總講東西是比較有情懷的,我知道韓總是復旦畢業的,他給我們大家講了,如果REITs可以推出的話,不單單對房地產本身行業的風險,對存量市場運營的持續性,甚至社會的公平公正的角度來看,可能都有一些機會。剛剛全總我感覺他的意思,應該是說,市場的機會還是以一二線的商辦運營有前景的方向。
最後我們邀請一下我們合富輝煌上海分公司的嶽震寰,給我們講講,從交易商的角度,大家知道合富輝煌最初是一個代理行,現在是慢慢的轉型升級,成為一家類資產管理公司的形態,可能在包括共享辦公、長租公寓方面有一些佈局,下面我們有請嶽震寰先生給我們講講,從交易商的角度如何在大的存量市場下面做服務做提升。
嶽震寰:主持人,各位來賓好。
我記得很清楚,去年的5月11號,也是在這個會場,當時我們也是觀點行上海站,當時我們討論一個話題,是當時政策下房地產企業怎麼活下去,當時是各地的限購政策,還沒有像現在這麼嚴格,當時我們就在討論這個話題。
但實際上,這一年之後,我們現在是站在開發商的角度思考問題,這一年來,很多企業是如履薄冰,經歷了市場的大開大合,大悲大喜,這一路都不容易,我們去年考慮這個房子賣給誰,因為有那麼多的存量,今天我們這個話題是沒有房子賣怎麼辦。
這一年之差,這個是天與地的差別,冰與火的差別。我特別能夠理解這位日本友人的觀點,去年我們也在討論存量時代要來了,我們只是討論存量時代將要來臨,大家都討論末雨綢繆的未來,現在我們發現,存量是像一盆水當着面就給我們潑了過來。田崎嘉邦先生覺得我們國內的房地產市場比較健康,還沒有馬上進入存量時代的狀況,但實際上,我們這個存量時代,更多的情況下是因為政策,因為各方面的制度造成的,提前向我們奔跑過來了。
說到底,幾個大的政策方面的問題,比如說從限購開始,到限貸,到限證(限制發預售證),到限地(限制土地供應),到現在發展成為土地供應設立了新的門檻,四限,再加上目前上海現在比較新的話題,禁商,禁止商業地產進入流通,進入三級市場流通。導致了現在很多開發企業沒有事情可以做了,手裏面的糧不足了,不管是土地資源不足還是資金不足,都產生了問題。
所以,我們說這個存量時代是人為地提前到來了,或者說我們主動的提前到來了。是這樣的一個原因。這個原因有一個最大的風險,我舉個例子,我撇開這個存量市場的說法,我們講存量市場要分的,分住宅市場和商辦市場,這兩個目前的現狀是完全不一樣的。
我舉個例子,特別是對一二線城市和三四線城市是完全不同的狀況,就我們一二線城市來講,我可以給大家說個數據,我們上海的住宅土地的供應,一季度比去年同期下降了30%,以我們上海最近的蘇州為例,下降了40%,實際上我們現在的商品住宅,如果遇到資產荒的話,很多的原因是因為供應導致的。
在這樣的前提下,迫使很多企業不得不考慮其他的方向,去提前感受資產荒,提前感受存量時代到來所要面對的一些問題。但這個其實是有風險的。因為資產價格是有漲有跌的,和股票有漲有跌是一個道理。
當我們資產價格將來下降的時候,我們這些持有者、經營者,他們所面臨的這些風險,恐怕也是一個非常難以面對的現實問題。那麼,從我們現在這個角度來講,其實目前我們的存量時代,大家相當於是被趕到了一個衚衕裏面考慮這個問題。
從第二個方面來講,我們現在考慮存量資產的經營也好,各方面也好,實際上我們會發現有一點,他和我們原來的土地一級市場,包括房地產二級市場有很多相似的地方,實際上他的准入門檻已經越來越高了,並不是所有的企業都可以簡單的轉型,或者說他可以輕而易舉的騰挪到一個新的地方去,這個門檻已經越來越高。
而且我們資產價格也長期處在一個比較高位的運營,就像我們韓總說的,市場上資產並不缺,優質的資產很缺,垃圾資產包可以在機構手裏面一年倒很多回,但是始終落不了地,這說明什麼問題,對於很多企業來講,你面對存量時代的地產經營,其實那也是一條不容易存活的道路。
所以說,在這方面,其實這個遊戲,對於很多企業來講,就像玩搶凳子的遊戲一樣,當音樂停止的時候,可能需要重新選擇你的夥伴,跟你一起搶這個僅剩下的這幾張椅子,這時候需要我們開發企業和金融機構、基金,需要像我們這樣的服務企業,重新形成新的合作模式,才可能大家共同渡過這樣一個新的局面。
作為合富輝煌,我們還是一個多元化的地產服務平臺,只是在我們這個服務平臺下,也順應現在的市場需求,我們自己運營和服務業有我們的創寓,是作為一個公寓的服務平臺,還有創設,作為商業辦公的創業園區的項目在操作,我們面臨的問題其實都是相同的,可能需要在未來的時間裏面,大家重新一起來探討,一起來分析,一起來面對將來所發生的困難。我就說這些。
竺勁:謝謝嶽總,嶽總講的更開放一些,未來的存量市場運營依賴於開發商、金融機構,包括服務商,往裏面怎麼樣增加內容,把這個運營做好,這是一個比較開放的觀點。我們今天這個圓桌討論就到這裏結束了,感謝各位大咖和大家的分享,謝謝大家。