
主持嘉賓:
合富輝煌房地產經濟研究院院長 龍斌
討論嘉賓:
中國房地產業協會原副會長 朱中一
著名經濟學家、社科院城鄉建設經濟系主任 陳淮
保利地產副總經理兼東南片區董事長 餘英
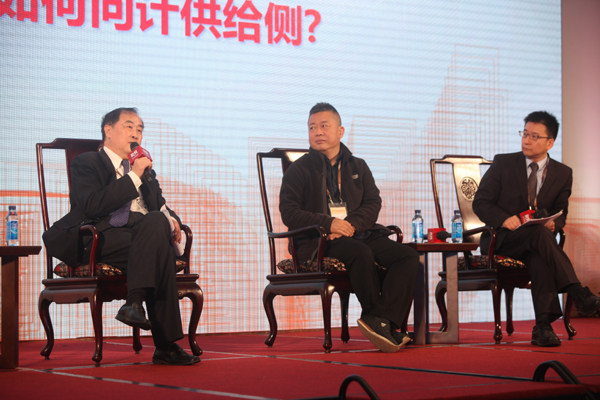
龍斌:非常高興能跟三位中國最有影響力的房地產的專家和開發上的大佬一起討論這個問題。剛才也聽到朱會長講到今年的三個判斷,特別是提到去庫存這個問題是一個系統性的工程,涉及到方方面面的問題,確實去庫存應該說給行業也帶來了很多機會。
去年討論房地產的問題的時候,大家還擔心這個市場,但是經過了一年,這個市場發生了很大的變化,從各個方面,從企業都可以看到這樣的情況,好像現在對市場的信心增強了很多。
我想再請教一下朱會長,您剛才也提到,房地產業已經分化了,一線比較熱,房價都有上升,在這樣的情況下,大家還會擔心,我們的政策會不會有一些反覆,會不會重新回到調控過去的那種老路上去?我想大家都會關心這個或許會給市場帶來不利的影響。
另外一個是去槓桿的問題,這也是大家關注的問題,央行的行長也說,房貸這一塊,我們的槓桿還是可以加的,因為是良性的,這一塊加槓桿會給市場帶來比較高的熱度,但是政府要去庫存,又要壓房價,這樣會帶來一個什麼影響?我想在這兩個方面請朱會長給我們分析分析。
朱中一:我剛才發言裏面都點到了,對一二線城市,尤其是熱點城市,庫存的壓力可能不是很大。就廣州來說,壓力不是很大,但是在廣州的某些區域,例如增城、花都、番禺的有些地方,可能庫存量還比較大,所以廣州的房價是溫和的,但是廣州周邊的去庫存壓力還是很大的,所以市場差異很大。
就措施來講,剛才特意講到住建部部長的5點措施,他的措施是綜合性的,既有增加有效供給的一面,比如說要增加土地供應,比如說要增加保障房建設,這是增加的部分,同時覺得有些違規的問題也要查處,另外還有限購的政策,包括現在差別化的稅收信貸政策也要嚴格執行,所以我覺得不會簡單地回到過去的那個路上。
不管大家對於調控有什麼樣的議論,但是調控的經驗比過去更成熟,不會簡單地回到過去。
龍斌:庫存這麼大的問題,確實跟過去的調控反反覆覆,特別是在需求端壓制有關。
朱中一:我不太同意這個觀點,咱們不要把很多問題都歸因到調控的問題,現在庫存比較大的,比如說是三四線城市,還有一些商業地產。
對於三四線城市和商業地產這一塊,三四線城市沒有限購,也沒有限價,對商業地產專門的文件都沒有發,基本上都是市場化的,所以歸因到是調控引起的問題,這個因果關係我覺得很牽強。
相反的是,現在這些地方的高庫存,跟一些地方過度的依賴土地財政有關係,另外跟一些企業的盲目開發有關係。當然間接來說也有關係,因為當時一線城市調控了,所以開發商到了三四線城市,那是間接的影響,不是直接的影響。所以我覺得咱們分析政策,需要客觀、理性。
龍斌:謝謝朱會長。接下來請教陳主任,今年經濟其實不太理想,政府把經濟的增速目標也下調到一個區間(6.5%到7%),在這個形勢下,房地產會不會成為今年決定整個宏觀經濟非常關鍵的因素?
我們看到去年開發投資只有增長1%,這個拉了後腿,今年在這種情況下,想請教陳會長,這是不是一個很關鍵性的因素?在這樣的背景下,如果說房地產開發投資、房地產業重新恢復到一個比較正常的狀態,政策方面會不會面臨着一個轉向的風險?
陳淮:主持人問了一個主題之外的問題,其實這個問題李總理在記者會上已經回答了。每年兩會之後國務院總理答中外記者問,今年有一個特點,就是“房地產”三個字一個也沒提。
房地產是否重要?你親媽說你是寶貝疙瘩,你重要,沒說,你還是重要。不用說房地產是政府的親兒子,這對我們行業傳遞的信息沒多大意義。
我們這一節有兩個關鍵詞,一個叫供給側,一個叫加槓桿。
什麼叫供給側?說得很懸,寫的文章也很多,基本上是讓人看不懂。剛才主持人也好、各位嘉賓也好,都在講房地產調控,過去的調控是宏觀調控,也就是注重於短期的總量的平衡關係的通脹、通縮、增速、就業、外匯收支平衡。所動用的工具,一個是財政政策,一個是貨幣政策,所有這些名詞都是和宏觀經濟學相關的。
過去我們調整經濟和房地產業運行狀態的政策,主要是以短期的總量平衡政策為核心的。
什麼叫供給側呢?產業政策與區域政策為核心的政策體系就叫供給側,這不是什麼新創造的詞。
大家熟悉的宏觀經濟學和微觀經濟學之間,還有一個極為重要的經濟學領域叫中觀經濟學。珠三角的發展就是區域經濟學,城市化就是區域經濟學,房地產是不是國民經濟支柱產業,在和其它產業之間的內在聯繫,這個產業中大中小企業的構成關係就叫產業經濟學。
過去幾年調控有一定的效果,但是在供給側產業競爭跟國民經濟其它產業的協調以及空間分佈上,顯得粗放和薄弱。
供給側就是把過去從短期總量平衡關係的政策體系,調整到以中期為目標的產業政策與區域政策中來。產業發展顯而易見是供給,城市建設顯而易見是供給,這沒什麼新鮮的,用不着那麼複雜的解釋,這是第一個。
第二,我們注重加槓桿這個問題,最近在媒體上多持批判的聲音,剛才我們的主持人又講了,會不會推動房價上升。
槓桿其實並不是一個壞事,房地產業從它的整個生命週期,從土地開發一直到它的銷售、持有,到最終滅失,始終和負債連在一塊,古今中外概莫能外,包括老農民給他兒子蓋房子娶媳婦,也得把很多親戚借遍了,動用農村社區信用資源,這也是加槓桿。
槓桿的好壞高低、風險大小和所依據的信用資源豐厚與否密切相關,只要我們把槓桿加到有足夠的資產信用的羣體頭上,它就沒風險,或者小風險。只要我們加到供大於求的區域上,它就不存在推高房價的問題。只要我們把槓桿用在和體制改革相關的,破除原來體制留下的障礙上,它就是一個推動我們發展的地方。
什麼叫信用資源雄厚的?比如說賣一買一的改善型需求,賣掉一個200萬的房子買一個300萬的房子,但是買這個300萬的房子得先買後賣。哪怕動用首付貸,銀行按揭70%,首付貸再給20%,這個沒問題,因為把200萬的房子賣了後負債只有30%,銀行貸款都可以還掉一部分,有什麼關係呢?
槓桿對於加速改善性需求、均衡化城鎮中過去十餘年累計的供給與需求之間的平衡非常重要,因為這個羣體有充分的資產信用資源,加槓桿和在他的流動性下並無大害。
在很多重要的地區,大面積的存在着供大於求,包括省會級城市,這些地方加槓桿是消化去庫存重要的手段之一。
我們別動不動說加槓桿就推高房價,本來就供大於求,推動銷售增長,怎麼就馬上傳導到價格上呢?價格沒那麼脆弱,把這個和加槓桿聯繫起來,我看未必準確。
加槓桿和農民進城的關係,農民工是最有房子和最沒房子的羣體,他們在家都有宅基地,但是在城裏都沒房子住,這就有一個問題,他們的存量資產信用被閒置了,沒有充分調動起來。
我們讓1億農民工在城市定居落戶,讓他們不管是先租後買還是成為去庫存的重要支持力量,都要讓他們的信用資源活躍起來。
實際上在2013年中央十八屆三中全會上講了很多關於通過改革,給農民財產權,讓他們同地同權,農民宅基地可以抵押以及到城市購房的土地置換等,但是這個進展並不理想,過程中實際上也有一個過橋金融的問題,加槓桿的問題,所以別把加槓桿就理解成炒股。
加槓桿炒股和加槓桿買房子是兩個風險完全不同的投資方式,你有300萬,借700萬,買1000萬的股票,股票跌30%,你被清倉了,股市回升了也和你沒什麼關係。為什麼去年的股災和今年新年之後的股災2.0版血洗了一批中產階級?就是這樣造成的。
但是房子不一樣,即便三成首付、七成按揭,即便房價跌過30%,都成負資產了,是不是就應該把房子交給銀行呢?請注意,只要你按時付月供,銀行是不會像那些場外配資或者場內配資把你強行平倉,把你房子收掉的。
風險是不一樣的,所以當房價回升之後,房子是誰的呢?房子還在購房人手裏。而當你放棄了持有之後,價格回升再買房,連首付都沒有。所以務必弄明白,把加槓桿買房子和炒股混在一起的這種認識是不正確的。
餘英:我在每年12月28號會在微博上發一篇下一年的預測,因為平時也很少講,我不喜歡一會兒說跌,一會兒說漲,最後總有一側說對了的那種預測的人,我一年就說一次,而且從來不刪。
我記得前幾年預測的是分化比較多,前年預測去年是去存貨,去年預測今年是兼併重組。當然對全國來講肯定是去庫存,但是我們很多大的房地產公司在去年已經把存貨能去的都去完了,沒去的也基本去不掉了。
有些公司前年還盲目的猛生產,造成存貨增加,存貨的產生首先是管理失控,尤其是三四線城市為了賣地,忽悠了很多開發商。
調控對存貨的產生多少肯定是有影響的,因為在一線城市調控以後,市場發生了變化,有些開發商在一線城市拿不到地了,跑到三四線城市去,很多人寄希望於在三四線城市能翻身,三四年前突然銷售下降,有好幾家排名前10的企業排名下降,保利正好在2012年主攻一線城市,所以保利2012年第二個進入了全國的千億俱樂部。
我們把一線城市作為主戰場,而有些企業進入三四線城市賣得不好,跌下去了,這兩年三四線城市去庫存,它又有點上升了,所以我覺得好的企業應該更有前瞻性。
在2012年的時候,我就強調了市場的分化,2014、2015年我更強調的是去庫存,因為各個企業一盤點,手上的壓力太大。今年各位還是要去庫存,但是對於好的企業,今年是兼併重組最好的機會,因為有些小企業今年去不掉這個庫存,在三四線城市開發100萬平米、200萬平米的大盤,做的都是500平方米的別墅,公寓樓都是200平方米,豪華裝修,以為縣城的人都是富豪,大家都會去買,不可能的,所以那些庫存很麻煩,這些企業只有把企業賣掉,或者賣一部分股份才能活過來。所以今年的主題,我覺得作為房企來講,兼併重組是更重要的。
對今年的市場,媒體說今年房價瘋漲,其實主要是二手房,一手房的開發商還是比較冷靜的,還是不敢太漲的。
我跟很多開發商朋友聊,他們說最近能走量還是要走量,千萬別盲目提價,別看現在賣得好。最近這一波提價炒房的人非常敏感,說不出來明天一個都不出來了,售樓部說不定明天就沒人了,所以大家一定要有憂患意識,別看房價漲,你也跟着漲,即便是深圳的房子,能賣還是快點賣,落袋為安。
局部時點上我會覺得有悲觀的時候,從現在一直到十一黃金週,到年底,我相信大家的房子不會都是越賣越好。從以往的經驗來看,大家買房不會從年頭買到年尾的,肯定是有階段性的。
龍斌:您剛才講的兼併重組,會不會對城市也有一些選擇?對產品方面,在新的形勢下有沒有什麼新的想法和建議?
餘英:兼併重組這一塊,我們加大了這個工作,既然預測到了兼併充足的可能性,我們跟很多企業都拋出了橄欖枝,也看了很多地,當然這些地也是有選擇的。
在城市區位很一般,又是巨大的大盤,這個城市預計這塊地三五年地價都不會漲的情況下,這個地我是不會要的。如果我花了20億買了這塊地,3年、5年都不漲價,但是我的銀行利息在漲,政府在三年以後賣地跟現在差不多價錢,這種我是不要的。
在三四線城市兼併重組和選地,第一是要離大城市近,交通方便,第二是要有稀缺資源,第三是能做出一些差異化、錯位的產品,使得別人一到這個地方來看就能打動他,產品要有打動力、衝擊力,要讓人一看就喜歡。
所以產品這一塊,是我們這次兼併重組能夠突破的重要一點,就是能做出好產品的項目才要,那些已經開發了50萬平米,賣不出去的,我也不是神仙,我也賣不出去,產品做壞了,也沒有幾個人能把它賣出去。
龍斌:現在這個新的環境下,一方面去庫存,槓桿也加了,城市也分化了,一二線城市已經有些供不應求,價格會出現一些波動,如果投資者比較多的話,又會產生一些風險,可能這個問題大家也會比較關心,請朱會長跟我們分析一下,去庫存和城鎮化結合起來,將來行業的機會怎麼樣?有一種行業說房地產的時間不多了,在新的條件下,行業的發展、未來的機會在哪裏?
朱中一:我簡單地補充一點,現在討論的是兩個問題,一是對一線城市和部分二線城市房價快速上漲怎麼樣穩下來的問題。第二個問題是大量的三四線城市庫存壓力比較大的問題。
這兩個問題實際上都是供求關係的問題,就是三四線城市的庫存量大,主要是供大於求,難以消化,一線城市和部分二線城市的房價上漲快,是因為現在的供給不足,需求比較旺盛,所以還是一個供需的平衡問題。
由於地區的分化表現出了這樣兩個問題,所以要促進房地產和城鎮化的協調發展,要從長計議。
我們一直有這麼一個想法,我們給部裏也提過,就是要構建一個以需求為導向,以住房發展規劃指導的購租並舉的住房供應體系。
首先是以需求為導向的,但是我們希望一些地方編制好租房發展規劃,特別是供應偏緊的地區,一定要在認真的調查研究的基礎上,分析究竟需要多少,要供應多少地,在哪個地方供應的,大概價格什麼樣,這都要透明,我認為這樣可能會好一點,這是將來解決庫存要從長計議的問題,我認為要考慮一個長的制度。