
編者按:2023年,是中國經濟在三年疫情後的第一年,身處諸多外部環境和內部發展的壓力,但經歷艱難,我們更應堅定信心。
在谷底,走向上的路。觀點新媒體繼續策劃和推出年度系列報道——“谷底一年”,以求全面與深刻聚焦在困難時期裏,優秀企業羣體的堅強與堅韌,它們遭遇坎坷,心向美好。
與此同時,我們亦將繼續對話一批具有全球視野和豐富學識的經濟學者與行業領袖,從他們的角度,解讀中國經濟與行業未來發展。
觀點網 過去一年,物業企業與關聯地產公司的關係急轉直下。
以往物企通過地產公司的加持和背書實現了快速發展和規模擴張,但在房地產雷聲不斷之時,物企紛紛尋求“獨立”。
比如恒大物業微信公眾號更名為“金碧物業服務”、奧園健康改名為“星悅康旅”、旭輝永升服務變為“永升服務”……
改名一方面是為了“去地產公司化”,切割或弱化與地產公司的關聯;另一方面則是為了加強品牌獨立建設。
綠城服務作為“第三類”物企,與綠城中國的關係更像是相互合作,而非將後者作為依賴的對象,相比於大部分上市物企來說更獨立,因此沒有被地產公司挪用資金、反向輸血的擔憂,一定程度上可以保證公司資金流安全。
不過,該公司與房地產行業存在捆綁關係,難免會受到牽連。
為削減房地產暴雷帶來的負面影響,該公司在合作客戶、拓展項目選擇上有所偏好以及對業務發展亦做出了相應的調整。
第三類物企
在綠城服務董事會主席楊掌法看來,市場頭部物企有三種模式:第一類背靠地產公司;第二類為國央企;第三類則是綠城服務。
“綠城服務比央企、國企更加靈活,比房地產旗下的物業公司更加穩健。”楊掌法如是認為。
作為上市物企,綠城服務有點“另類”。1998年8月從綠城房地產分拆獨立出來後,上游地產公司並未持有對綠城服務控制權。
企查查顯示,綠城服務主要由Orchid Garden、Lilac International兩家公司分別持有31.56%和13.11%的股權,前者由宋衛平夫婦、壽柏年共同持有,後者由李海榮全資持有。
從股權結構來看,綠城服務由綠城中國持有的股份比例不到5%,與“第一類”物企有着較大區別。而且,綠城服務與綠城中國雖然有業務上的來往,但關聯度並不高,因此在年報中不再披露來自綠城中國的業務比例等情況。
另外,龍湖集團亦間接持有綠城服務超9%的股份。因此在2023年3月,曾益明辭任綠城服務非執行董事後,最後由龍湖物業行政總裁劉興偉接替該職位。
獨特的股權架構與較高的市場化,推動綠城服務走出了“外不靠收併購,內不靠關聯方”的外拓道路。
即便是在疫情期間,該公司業績始終能夠保持穩步增長,2020-2022三年間實現複合增長率13.69%。
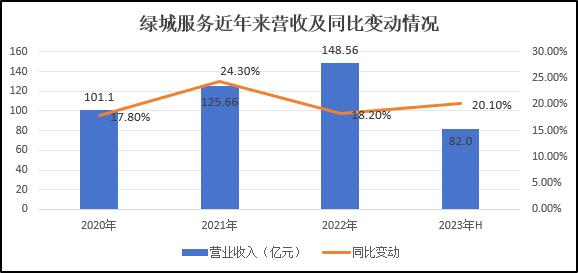
數據來源:企業公告,觀點指數整理
2023年上半年則實現營收82.0億元,同比增長20.1%;歸母淨利潤4.2億元,同比增長21.8%。
對於全年的業績,公司行政總裁金科麗預計利潤、收入將實現均衡增長。
其中,收入增速區間預計在20%-25%,核心經營利潤增長約20%-25%,毛利率保持在16.5%-17.5%水平內,全年新籤項目合同金額約55億元。
業績收入的增長得益於在管面積規模的擴大,綠城服務近年來外拓能力仍然在線,在沒有任何收併購面積情況下,2022全年新增拓展面積1.23億平方米。
不過,或許是受市場環境影響,2023上半年外拓表現似乎在脫離增長趨勢,半年報中也沒有披露期內拓展面積。
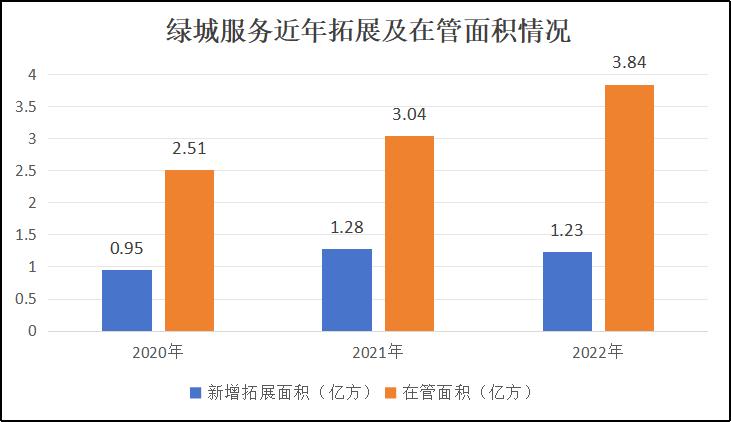
數據來源:企業公告,觀點指數整理
截止到2023上半年末,綠城服務在管面積4.15億平方米,較2022年同期的3.49億平方米增長18.7%,比2022年末增長約8.07%。在管項目達到2851個,覆蓋了全國30個省、直轄市和自治區,以及220個城市,半年內增加了221個項目。
期末公司儲備面積達3.79億平方米,與2022年末基本持平,僅增長30萬平方米;期內退出面積870萬平方米,由此推算上半年拓展面積在4000萬平方米的水平,而2022同期拓展面積達6680萬平方米。
儲備面積作為在管面積的主要來源,增速放緩可能會影響到綠城服務未來在管面積規模,從而進一步對公司業績造成負面影響。
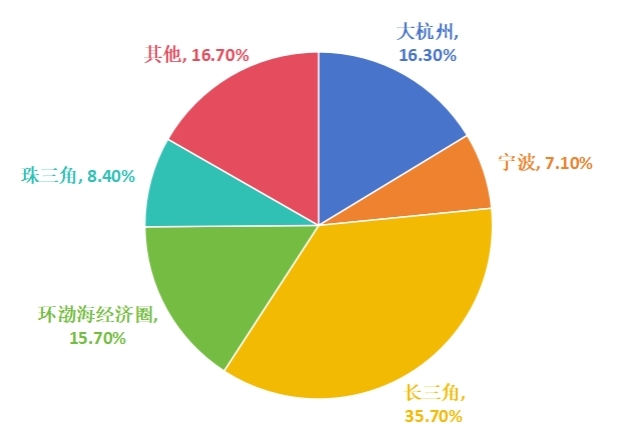
數據來源:企業公告,觀點指數整理
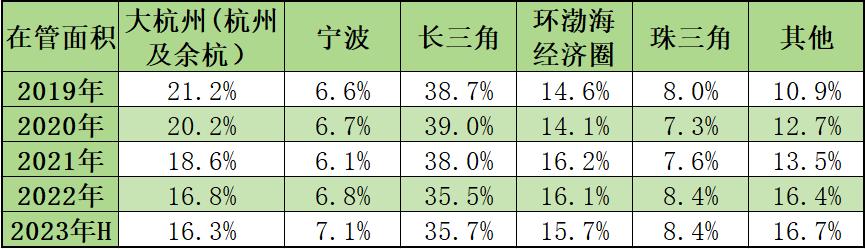
從區域分佈來看,主要集中在長三角和大杭州地區,二者合計佔比52%,規模穩健擴張的同時,核心優勢區域持續深耕。
從業態結構上看,80.5%比例的在管面積為住宅業態,較上年同期小幅提升2.4%。
第三類接觸
雖然在業務上有較高的獨立性,受關聯房企牽連不深,但與房地產密切捆綁的綠城服務也難以獨善其身。
房地產行業轉型期,大多數公司現金流出現問題,在這種情況下,與眾多企業存在合作關係的綠城服務亦受到波及,首當其衝的便是公司回款。
在2023年6月份召開的股東會上,綠城服務明確表示,將着重對積累的應收賬款進行回收,並提出至5月底回收比例約30%,6月份持續衝刺。
然而在8月底中報披露之後發現,期末公司應收賬款不降反增至61.36億,增速達到26.6%,甚至超過了收入的增速。
對此,公司給出原因為:業務規模增長導致應收賬款規模的擴大。只是,分析公司近幾年的業績之後,可以發現這個原因有點站不住腳。
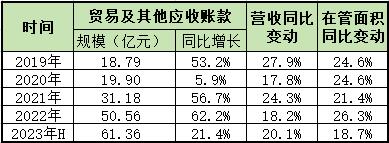
數據來源:企業公告,觀點指數整理
在2020-2022三年間,綠城服務營收變動分別為17.8%、24.3%、18.2%,在管面積同比變動24.6%、21.4%、26.3%;對應的應收賬款規模變動為5.9%、56.7%、62.2%。
三者增速明顯不同步,說明公司回款規模並不是跟隨營收規模同步擴大,因此推斷公司回款效率並不高,部分原因出現在客戶身上。
據瞭解,綠城服務的獨立性使其在構建品牌聯盟上充滿積極性,2020年,除了引入戰投龍湖集團之外,還入股中奧到家;2022年聯手信達悅生活成立信綠,在物業聯盟的打造上更進一步。
此外,綠城服務還與大量中小型房企達成了合作關係,很多項目也都是與其他房企共同運營管理。這部分合作項目與企業比較容易受到市場影響,從而導致綠城服務應收賬款規模居高不下。
現金方面,於2023年6月30日,綠城服務現金及現金等價物為36.95億元,較2022年末的41.83億元下降11.7%。
雖然現金規模有所下降,但也達到營收的45%,資金流相對比較充沛,在2023年頻繁出手回購股份做市值管理。據不完全統計,自2023年8月30日至今,其回購次數已超80次。
然而公司股價依然止不住跌勢,從去年8月底的3.66港元跌至如今的2.41港元,跌幅達34%,表明市場信心仍有待恢復。
為了應對市場變化以及應收賬款規模增長等問題,綠城服務做出來一系列相應的調整。在客戶選擇方面決定擇優合作,對象定在優質國央企、重點城市地方城國投等單位,並停止與第三方中小開發商合作。
2022年,該公司新增了25家經濟開發區管委會、地方國企等單位合作客戶,包括浙江文化產業投資集團、陝西建工集團、西安高新區管委會等;2023年,與中國移動浙江公司簽署了戰略合作協議,並與上海浦東新區國資委、西安軌道交投、大龍灣控股、蘇州本土國資等單位分別合作設立新公司。
截至2023年上半年,綠城服務已與196家國央企、行業頭部企業合作並達成資源互通。
項目方面,該公司聚焦城市十大高樓、十大高物業費、十大專班等項目,拓展了金融、醫院、學校、軌道交通等業態。2023年上半年,先後突破張江基因島、中國科學技術大學先進技術研究院等城市地標項目。
同時,還放棄了部分低單價、甲方資金不良、年營收較低、非戰略客戶的項目。得益於此,綠城服務平均物業費始終保持在3.15-3.21元/月/平方米,沒有劇烈波動或明顯下降。
2018-2022年間的物業費為3.15、3.15、3.20、3.21、3.20元/月/平方米,分別同比變動1.3%、0%、1.6%、0.3%、-0.3%。2023上半年末,平均物業費再次回升至2021年的3.21元/月/平方米。
城市聚焦方面,該公司一直立足於長三角,持續深耕京津冀、成渝城市羣,並積極拓展大灣區項目。在各區域發展上,暫停新城市的市場拓展,加碼北京、上海、深圳等九大核心城市,提升市佔率。
數據來源:企業公告、觀點指數整理
截止到2023年上半年,綠城服務整個長三角在管面積佔比達59.1%,其中杭州大本營達16.3%。從地區收入來看,整個長三角地區提供的收入比例達68.3%,其中大杭州收入比例為34.6%、寧波收入比例6.3%、長三角收入比例27.4%。
另外,來自環渤海經濟圈的收入比例為11.8%,來自珠三角收入比例5.9%,其他地區比例14.0%。
毛利率難題
在2020年度業績報告會上,楊掌法曾提到,綠城服務計劃五年內實現營業收入增長5倍。以當年收入101.06億來算,也就是說該公司在2025年要實現505億左右營收,5年複合增長率為37.97%。
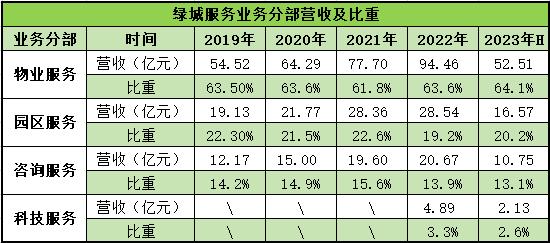
直到2022年,該公司營收僅148.56億,業績增長不到2倍,三年複合增長率僅13.69%。其中,物業服務部分錄得三年複合增長率13.68%,分拆前的園區服務部分錄得增長率為15.37%,諮詢服務則是實現了11.28%的複合增長率。
數據來源:企業公告、觀點指數整理
2023年上半年,綠城服務四大業務比上年同期增長20.4%、26.5%、12.3%、6.6%,整體則錄得20.1%的同比增長。物業、園區、諮詢三大主要業務營收基本維持在6.4:2.1:1.5的比例水平。
金科麗曾對此表示:“接近於我們認為的黃金比例。”
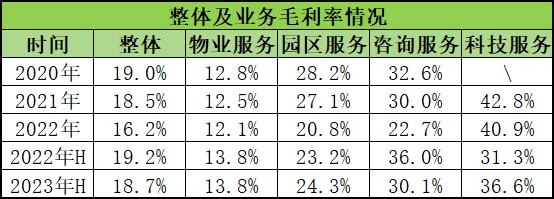
只是,這種穩定並沒有傳遞到毛利率指標上。2020-2022年,綠城服務整體毛利率從19.0%下跌至16.2%。從業務分部來看,四大業務毛利率水平均逐年下降。
其中,物業服務分部毛利率下跌幅度較小,穩定保持在12%-13%區間;園區服務以及諮詢服務分部毛利率下滑嚴重,是整體毛利率水平下滑的主要原因;科技服務毛利率稍稍下降但仍保持在高水平。
數據來源:企業公告、觀點指數整理
總體而言,綠城服務毛利率位於同行中下水平,且整體呈現下降趨勢。如保利物業2020-2022年及2023H1的毛利率分別為18.65%、18.68%、18.81%、21.17%,基本高於綠城服務毛利率水平,且整體呈上升趨勢。
與物業服務相比,綠城服務旗下園區服務、諮詢服務和科技服務三大業務具有更高的毛利率水平。
2023上半年,該公司物業服務毛利率與上年同期持平,均為13.8%;園區服務毛利率同比增加1.1個百分點至24.3%;科技服務同比增加5.3個百分點至36.6%;受地產行業環境影響,諮詢服務毛利率減少5.9個百分點至30.1%。
2023上半年整體毛利率雖然比2022年全年要高,但也要注意到,同比2022年中期是有所下降的,因此2023全年毛利率水平有可能會低於2022年的16.2%。
從總體毛利率水平來看,儘管沒有出現非常大幅度的波動,但整體盈利質量處於下滑狀態。
毛利率水平較低或許也跟其身為“第三類”物企有關。一方面缺乏地產公司的產業鏈優勢,另一方面維持品牌和服務的成本較高。
在2021年業績會上,金科麗談到了兩個轉型:一是從物業服務向生活服務轉型;二是從園區服務向城市服務轉型。
對物企來說,科技是突破困局的重點手段之一,對綠城服務來說也是如此。
同年,吳志華辭去公司CEO職務,專心負責科技板塊;2022年,公司財報上將科技服務板塊從園區服務板塊獨立出來,實現了從“三駕馬車”到“四輪驅動”的轉變;同時整合了4家科技公司成立綠城科技集團,進行獨立市場化運作。
綠城服務管理層曾提出目標:2025年實現500億營收,其中科技服務佔到5%,為25億。
財報顯示,2020-2022年,科技服務業務提供的收入分別為1.55億、2.21億、4.89億,三年複合增長率達46.66%,以該增長率計算,到2025年分部收入僅為15.42億元,離目標25億相差約10億。
此外,該部分業務在2023上半年收入2.13億,較上年同期的2.0億元增長僅6.6%,未來增長動力稍顯不足。目前來看,要實現上述目標困難重重,即便能夠一直保持46.66%的增長率,也要在2027年間才能實現。
從分部收入比重來看,2020-2022年該分部佔整體收入比重分別為1.5%、1.8%、3.3%,有望達到5%的比例。然而在2023上半年末的比重為2.6%,較上年同期不增反降0.3個百分點,給5%目標增添了一份懸念。
綠城服務的獨立為其帶來了更多安全性,但缺少“靠山”支撐的業績終究沒有那麼光彩奪目。
谷底一年 | 在谷底,走向上的路。