
觀點網 在一干物業公司中,綠城服務有着特殊的發展歷史和股權結構,由於較早獨立於綠城,並啓動市場化進程,因此在三方拓展之外,與大中小型房企或物業公司都有開展合作,並以此進行業務的擴張。
綠城服務的這一運營模式和擴張戰略可以認為已卓有成效,戰略伙伴網絡也初具規模,但低利潤率一直是其短板。
地產下行背景下,雖然綠城服務沒有地產方直接控股,但龐大的地產行業戰略伙伴數量以及行業內外的投資活動還是對業績造成了明顯拖拽。
另外,物管行業的市場環境也在發生改變:由於股權聯繫在減弱,獨立性的追求成為越來越多物業企業的認知,更多企業主體加大市場化拓展力度後,綠城服務的擴張模式可能會遭遇更大的壓力。
特殊股權結構
在目前上市物業公司中,綠城服務屬於“另類”,1998年就已從綠城中分拆獨立發展,屬於地產系物業公司中最早謀求獨立化的一員。
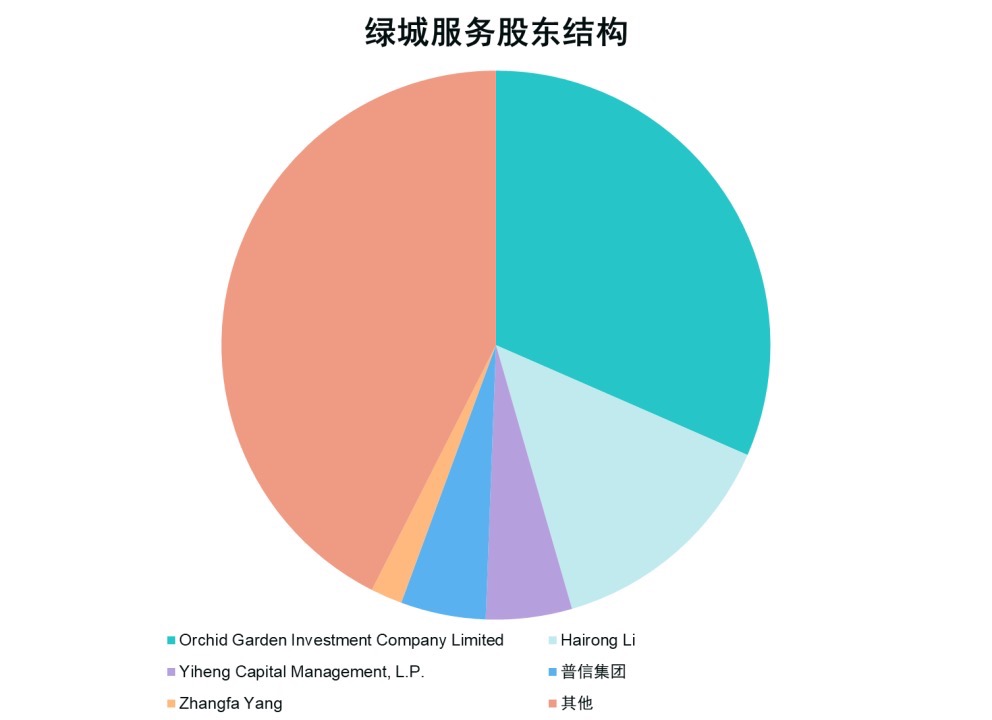
綠城中國的持股比例僅為5%,股東及管理層包括宋衛平、綠城中國、龍湖等各方面人員,並由宋衛平夫婦、壽柏年和李海榮等人作為一致行動人,共同組成了綠城服務的控股股東,總計持有53%股份。
數據來源:Wind,觀點指數整理
宋衛平雖是綠城集團創始人,但早已退出綠城集團的主要經營管理,由中交接盤後的綠城中國對綠城服務實際上並沒有控制權,持股比例僅為4.28%,二者接近合作關係,這也很大程度上保障了綠城服務的財務安全性。
另外,2019年底龍湖也以10.76億港元、7.7港元/股的價格入股了綠城服務5%股份,之後又認購了綠城服務部分新股,目前通過同是物業公司的龍湖智創生活對綠城服務持股9.08%,是綠城服務的戰略投資人。
較為特殊的股權關係使得綠城服務獨立性和財務安全性與其他物業公司相比要更優,然而另一方面也讓其無法像其他物企那樣,得到房地產關聯方的“全力輸送”。
雖然綠城服務與綠城中國已可以看作“分家”狀態,但二者其實一直維持着長期協作關係。
綠城自主開發和代建部分項目都會交由綠城服務管理,但數量明顯過少,難於滿足物業公司的擴張需求。
另類擴張模式
因此,與主流物企不同的是,綠城服務的規模擴張主要來自關聯房企輸送外的其他渠道,而且不是收併購,而是第三方外拓和對外合作。
第三方項目外拓方面,綠城服務主要依靠在杭州等地區長期積累的口碑,確保市場競爭力。
除外拓外,綠城服務物管項目和業務主要通過對外合作的手段獲取。具體而言,一是和其他企業進行戰略合作,二是對其他企業進行部分入股,成為戰略投資者。
戰略入股和投資層面,綠城服務傾向於部分入股模式,通常不會對同行物業公司進行並表收購。
例如綠城服務曾是濱江服務IPO的基石投資者,持有15%的股份;此外,綠城服務對中奧到家也有18.2%的持股比例,並擁有兩個董事席位。通過此類合作,能加深物管企業之間的項目互通與交流寫作。
至於戰略合作,以2022年上半年綠城服務和信達新建立的合作為例,2022年6月13日,綠城服務和信達地產旗下北京信達悅生活服務,共同成立了杭州信綠智慧生活服務有限公司,雙方各拿出一定項目入股。
其中,綠城服務注入約3.54億元資產,信達地產方則注入約2.9億元資產。增資完成後,前者持股55%,後者持股45%,由綠城服務並表,信達進行參股全方面經營。
信達悅生活主要在戰略、風控等方面從旁協助,並在後續為平臺繼續注入信達地產開發的項目;而綠城服務則負責進行品牌的支持和管理,同時輸送技術、體系、經驗等。
與信達地產的合作是綠城服務對外戰略合作一個縮影。截至目前,綠城服務累計戰略伙伴103家,上半年新增了8家戰略合作單位及6家股權合作單位,下半年還與陝建地產、齊河城投等企業新建立了合作。
可以看到,進行該類擴張多年後,綠城服務的物業聯盟戰略已卓有成效。
“獨行”的代價
以特殊股權結構及發展歷史為基礎,綠城服務的實際經營模式和成效又如何?
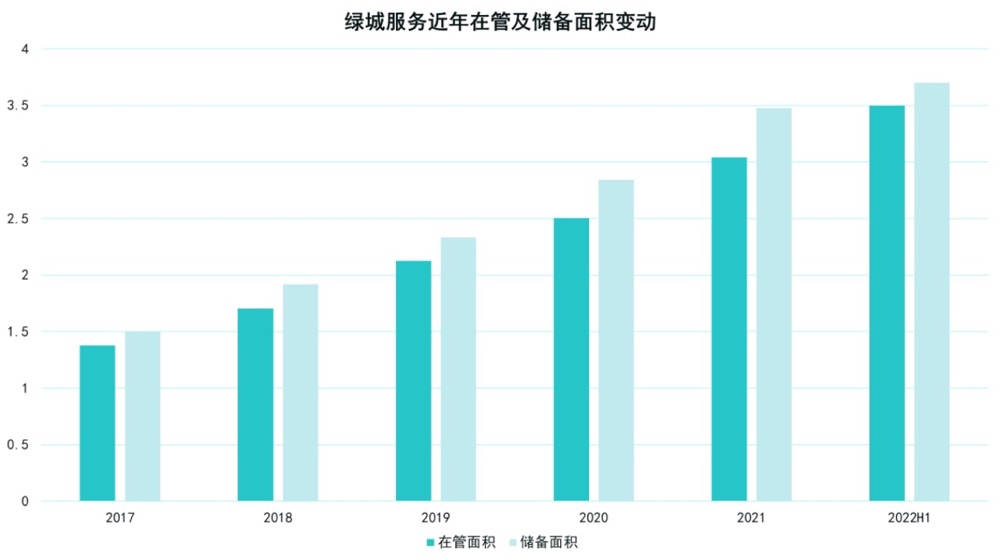
從規模來看,截至2022年中期,綠城服務在管面積3.5億平方米,合約面積7.2億平方米,合約在管比達到2以上,規模方面僅次於碧桂園服務、萬物雲、保利物業等幾家。
另外,過去數年待釋放面積(儲備面積)一直高於同期的實際在管面積,確保了未來的高成長性和確定性。
實際增速方面,2017年至今綠城服務在管面積CAGR約為20%,在同行中並不算高。但要考慮到的是,在已有相當體量的情況下,綠城服務主要通過第三方拓展和對外合作,而不是收併購,因此多年來維持增速不易,反映對自身而言是一種行之有效的擴張方式。
數據來源:企業公告,觀點指數整理
另外,綠城服務通過第三方外拓和對外合作的方式進行項目獲取,主要是因為在杭州和長三角等地區具備相當強的品牌優勢,與濱江服務一樣在當地高端市場有一席之地。因此,綠城服務的平均物管服務費單價也遠高於其他頭部物企,為3.2元/平方米/月,項目續約率也較高,達到了98.4%,這也是能夠藉助上述方式實現規模擴張的基礎。
綠城服務的主要並表收購,集中在2017-2019年進行的一系列針對社區增值服務領域收併購(綠城服務稱為“園區服務”),2022H1綠城服務園區服務收入佔比約為19.4%,主要特點在於有相當高的重資產比例。
園區服務的具體業務類型與其他物企類似,主要是教育、零售、到家、養老等,其中在教育領域可以認為有一定的護城河。
綠城服務的教育板塊主要是社區幼教,過去曾花費3.2億元收購澳洲一教育企業MAG,本土的社區教育則部分採用重資產自持物業的方式運營;園區服務模塊也有相當比例採取了重資產運營模式。
高投入的重資產模式,明顯拖累了綠城服務利潤率水平。
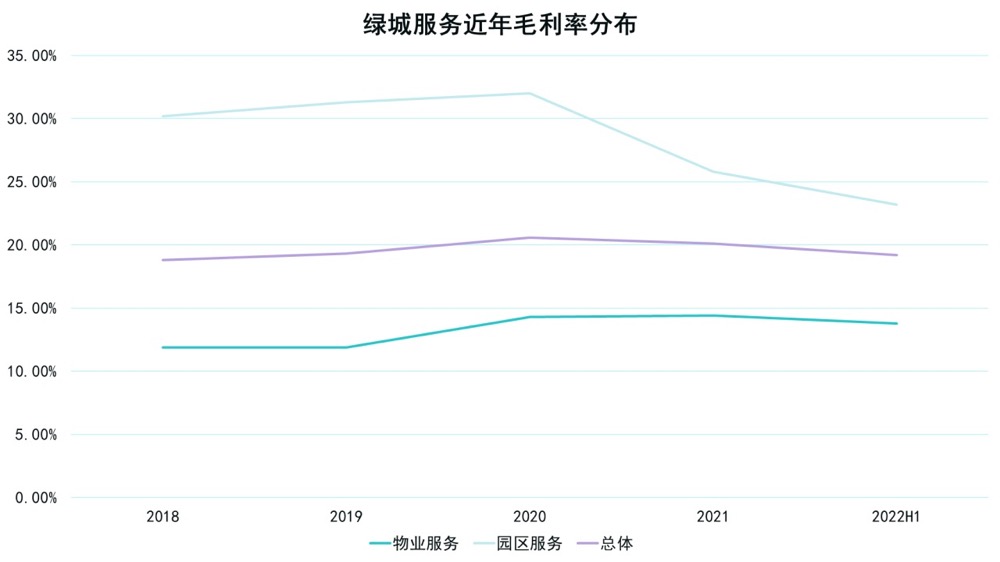
社區增值服務通常被認為是拉高物業公司利潤率的引擎所在,行業其他物企的該業務利潤率普遍在50%以上,而綠城服務園區服務毛利率僅為23%左右。
觀點指數認為主要有兩點,一是綠城服務進行園區服務時選擇了“輕重兼備”模式,大量的前期投入成本拉低了利潤率;二是綠城服務園區服務缺少地產公司的支持和輸血,無法充分利用地產集團的產業鏈,導致利潤率方面弱於同行物業公司。
數據來源:企業公告,觀點指數整理
實際上,綠城服務的低毛利率不僅體現在園區服務上,全業務線利潤率水平在行業橫向比較中,同樣處於相對低位。
這可能是因為綠城服務成本控制和費用管理風格較為粗放,也可能是維持“品牌”和“服務”上所必須支付的“代價”。
新物業江湖
近年來房地產行業急轉直下,眾多物業公司都受到了波及,而綠城服務作為無嚴格意義關聯房企的物企,在這次大潮中能否獨善其身?答案是否定的。
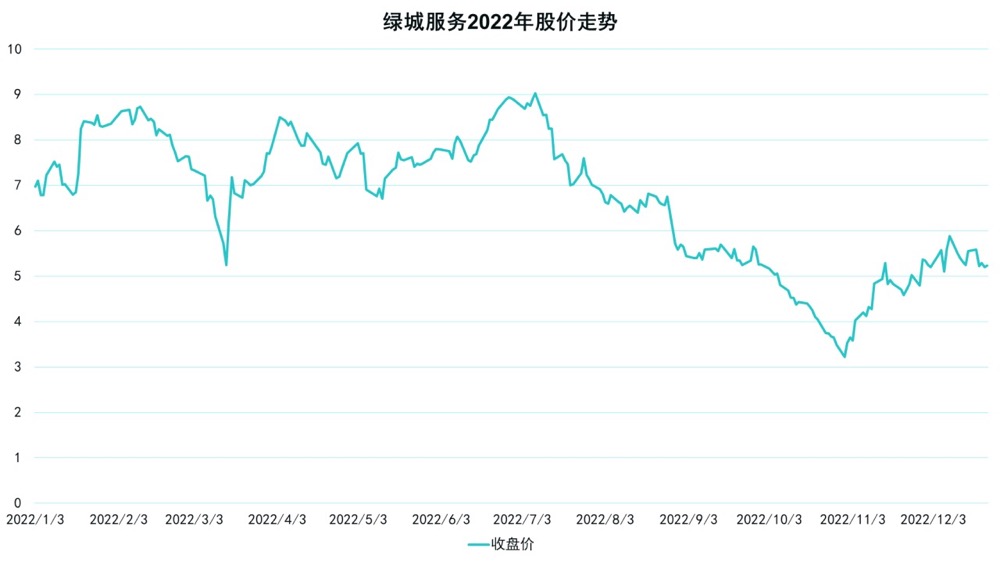
首先是股價,綠城服務在上市物業公司中明顯屬回購較為積極的,但並未能夠阻止股價的頹勢。2022年以來,綠城服務股價已累計下跌25.59%,目前報5.23港元/股,市值170億元,PE(TTM)約22倍。
雖然二級市場股價有受明顯衝擊,但在其他物企動輒50%跌幅的環境中,綠城服務屬於相對較少的類型,目前市盈率估值水平也是民營物企中最高,一定程度上能夠佐證低地產關聯度物業公司確實具備較強的抗週期性。
數據來源:Wind,觀點指數整理
綠城服務受衝擊更明顯的是財務方面,上半年歸母淨利潤大幅下降37.6%至3.41億元,其中有多個原因,一是由於港股物業板塊持續下行,而綠城服務過去於濱江服務與中奧到家等企業都有一定的股權投資,計提了部分減值損失;二是對於應收賬款計提了部分壞賬準備。
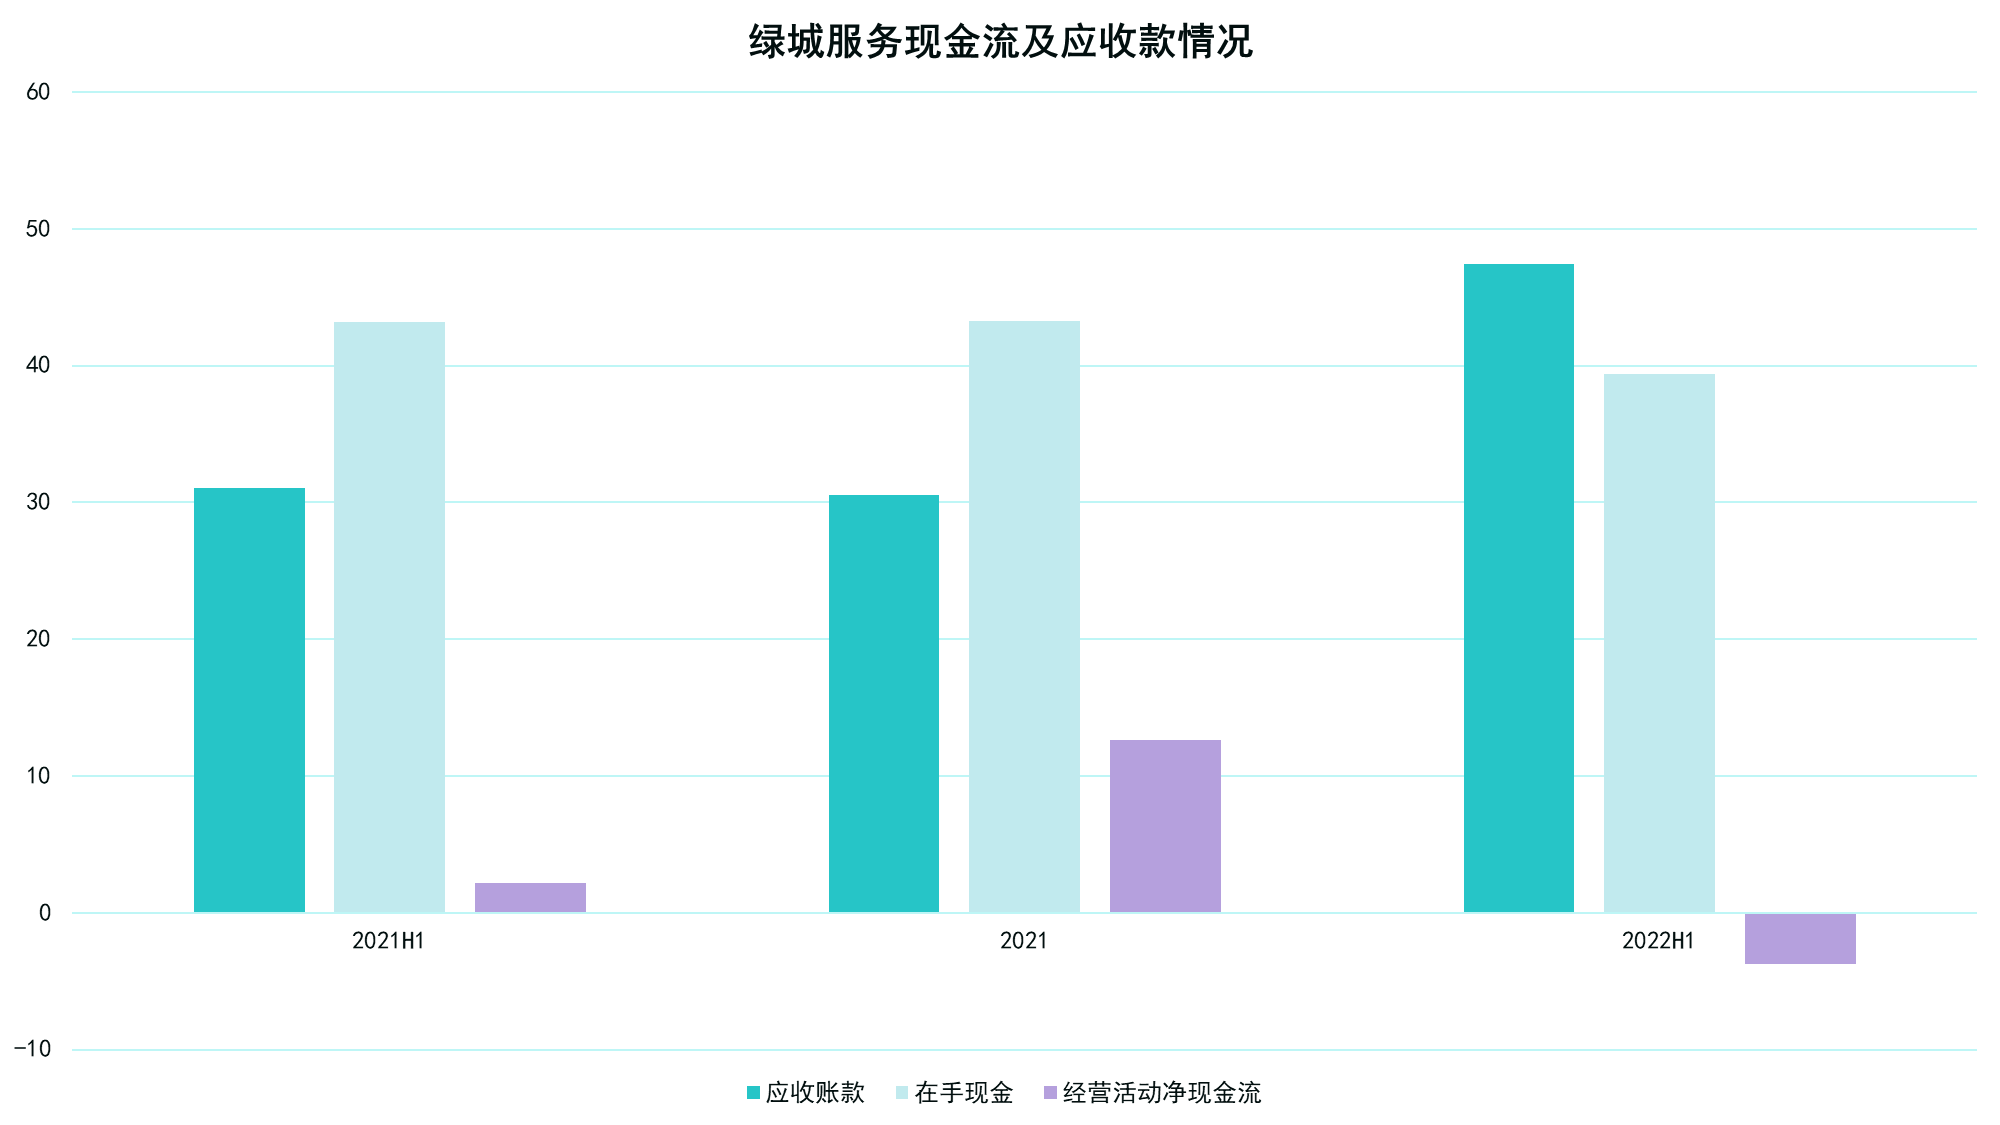
此外便是現金流的問題,上半年綠城服務並未進行收併購活動的情況下,在手現金不增反減,由2021年底的43.3億元減少近4億元,而經營活動淨現金流也轉為-3.72億元,這一現象仍與綠城服務的運營模式有關。
事實上,綠城服務雖然業務獨立性較高,不太受關聯房企所牽制,但仍與大量地方性小型房企有合作關係,很多項目也並非獨自管理,而是和其他房企協作進行。
綠城服務與地產行業的捆綁依然相當密切,2022年地產環境並不友好,這也導致回款方面出現了明顯問題。
應收賬款膨脹速度遠超其業務規模,到2022H1餘額已經達到了47.4億元,綠城服務雖已無地產公司直接控股,但不可能避免地產行業的影響。
數據來源:企業公告,觀點指數整理
目前市場對物管企業最大擔憂在於地產大股東的資金挪用,綠城服務則無此方面擔憂。
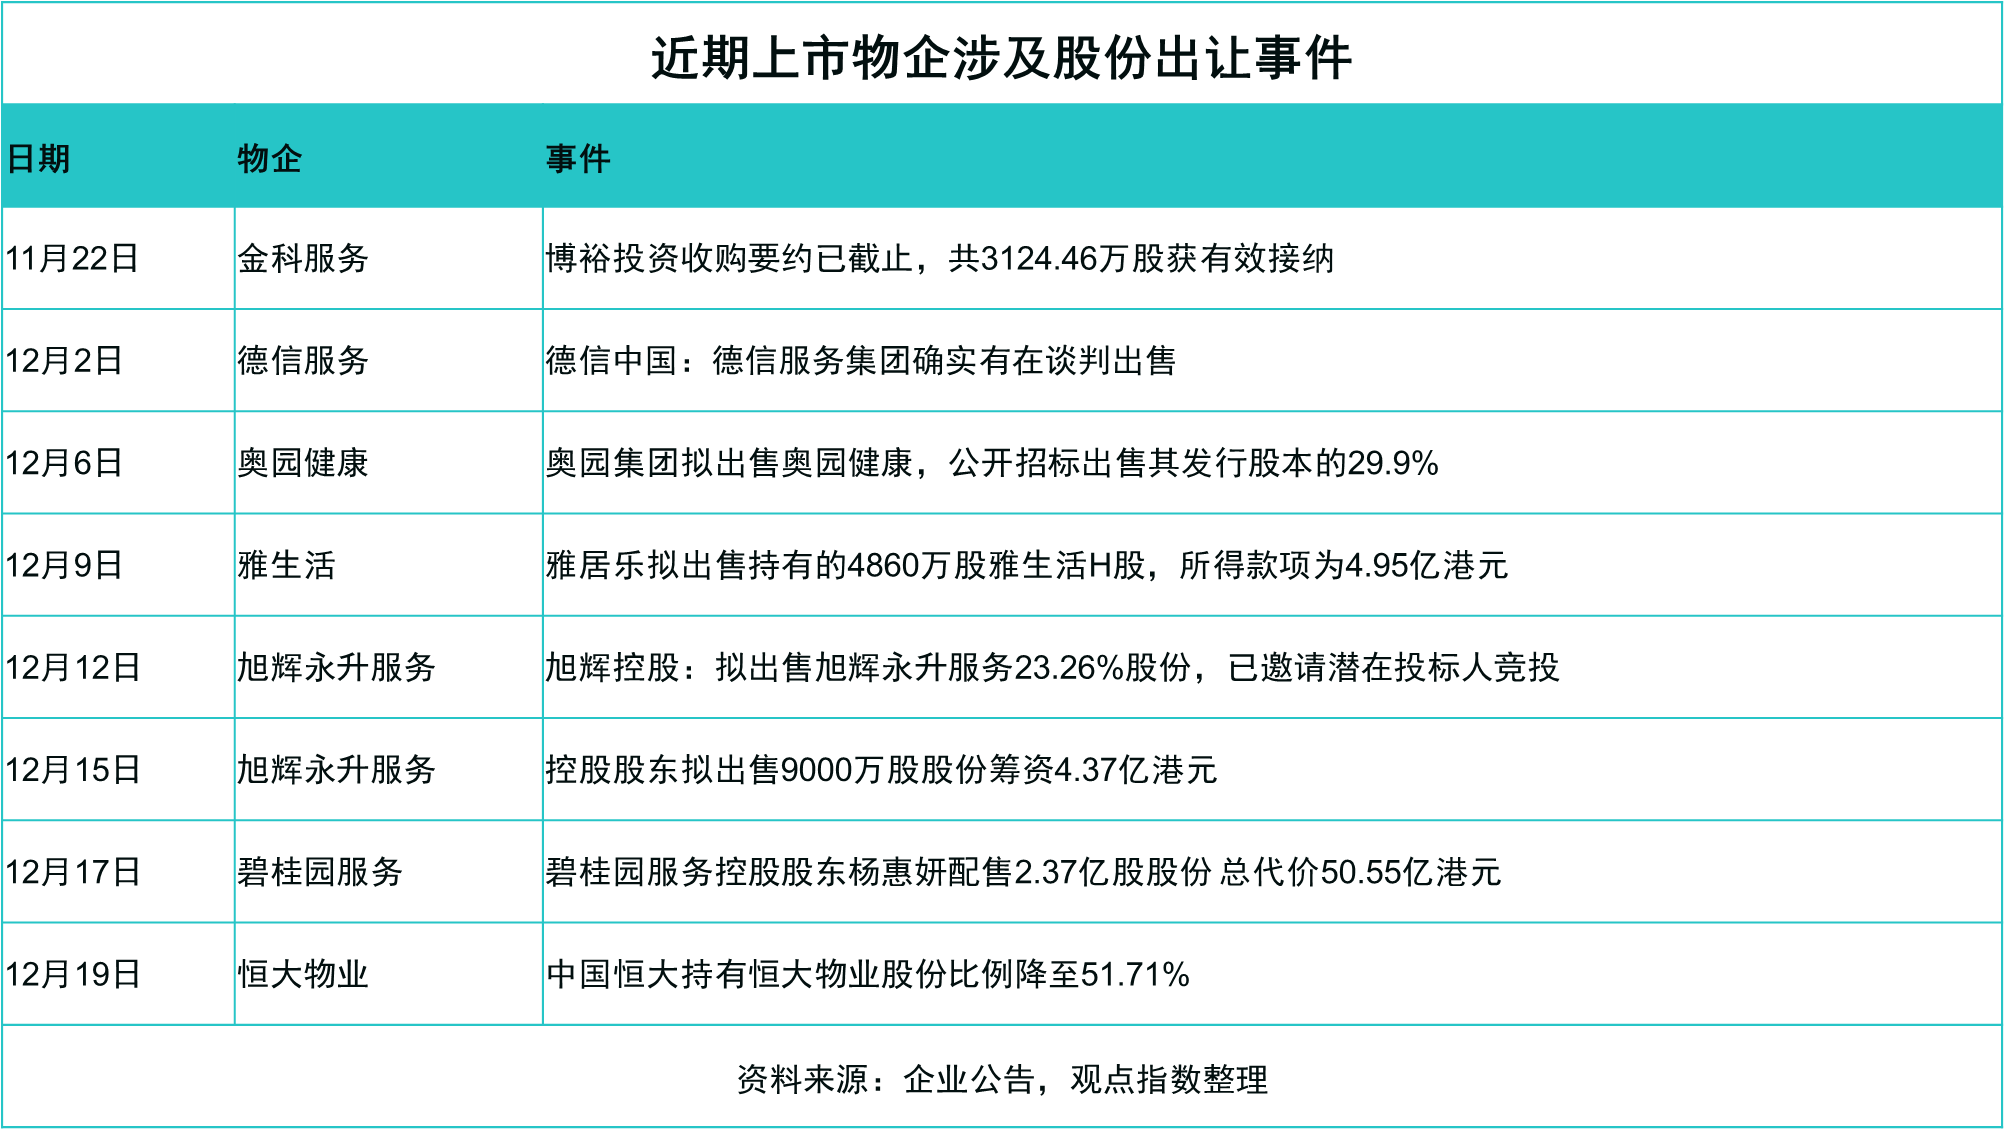
不過,市場環境也逐漸發生變化,2022年底,行業內出現了一波房企大比例減持和出售物業公司股權的現象,未來物業公司普遍獨立化、地產關聯弱化的進度,可能會比預想中來得更快。
近期物業公司大股東對物業股權都只是部分轉讓而非完全放棄,例如博裕上位取代金科股份成為金科服務最大股東,相對分散的股權架構可能會更為流行,房企將只提供業績和項目支持,但無法對物管企業財務進行過分干涉。
雖然綠城服務在獨立化發展方面已經積累了多年的先發優勢,不過行業環境已經發生了變化,過去的特殊性更多建立在物業公司普遍都還未獨立走出去的情況下。目前,獨立性的追求是行業大勢所趨,股權聯繫也正在減弱,其他物業公司勢必會更積極利用各種手段,例如通過第三方外拓和品牌合作的方式進行項目拓展。
這意味着,綠城服務可能已經不再“特殊”,以自身品牌價值為基礎的外拓+對外輸出合作的模式,勢必會碰到越來越強的市場競爭。