
編者按:2020年,中國房地產在驚濤巨浪中扼住命運的喉嚨。
進入全新的2021年,中國房地產如何在求發展與嚴監管中尋得均衡?想要有所作為、有所改變的企業,需要充足的勇氣和智慧去應對。
我們深信,“地產向陽”仍然是這一年的主要命題。有鑑於此,觀點地產新媒體策劃年度重磅報道“細細的紅線”,回顧並總結標杆房企過去一年在“抗疫”與“紅線”之下,大到戰略、模式,小到融資、人事等方面的調整與改變,並尋找新的一年裏未來“持續的力量”之所在。
觀點地產網 自2010年走出珠三角算起,美的置業全國化之路已經10年。
作為一家知名製造業企業旗下的地產公司,美的置業的發展規模在一眾類似企業中或許稱得上“最好”。
超千億銷售規模、已經完成全國化佈局、持續而穩定的增長,一系列成績看起來還不錯。
然而,在千億業績之下,美的置業的“煩惱”也不少。最直接的一個就是,在2020年監管部門設置的“三條紅線”中,美的置業踩中一條。
去年8月,監管部門意在希望房企控制負債,不要繼續快速加槓桿,為此,紅-橙-黃-綠”四檔管理成為監管部門對房企的分類依據,並按照剔除預收賬款資產負債率為70%、淨負債率為100%、現金短債比為1三條標準,對銷售額較高的50家房企進行了劃分。
按照美的置業2020年中期報告顯示,美的置業按照剔除預收賬款資產負債率81.1%,踩中紅線,其餘兩個指標都在綠檔。
因此和大部分企業一樣,調整“踩線”指標,成為美的置業的重要任務。
千億之路
按照官網顯示,美的置業成立於2004年,是知名製造企業美的控股下屬企業,並由美的創始人何享健先生實際擁有。
截至2020年6月30日,美的置業在珠三角、長三角、長江中游、華北和西南5大核心經濟區的61個城市佈局295個項目,已進駐上海、廣州、武漢、天津、鄭州、重慶、成都等國家中心城市。
截至2020年12月31日止十二個月,美的置業及附屬公司連同合營企業和聯營公司的合同銷售金額約人民幣1261.6億元,相應已售建築面積約1111.4萬平方米,分別同比增長24.63%和10.88%。
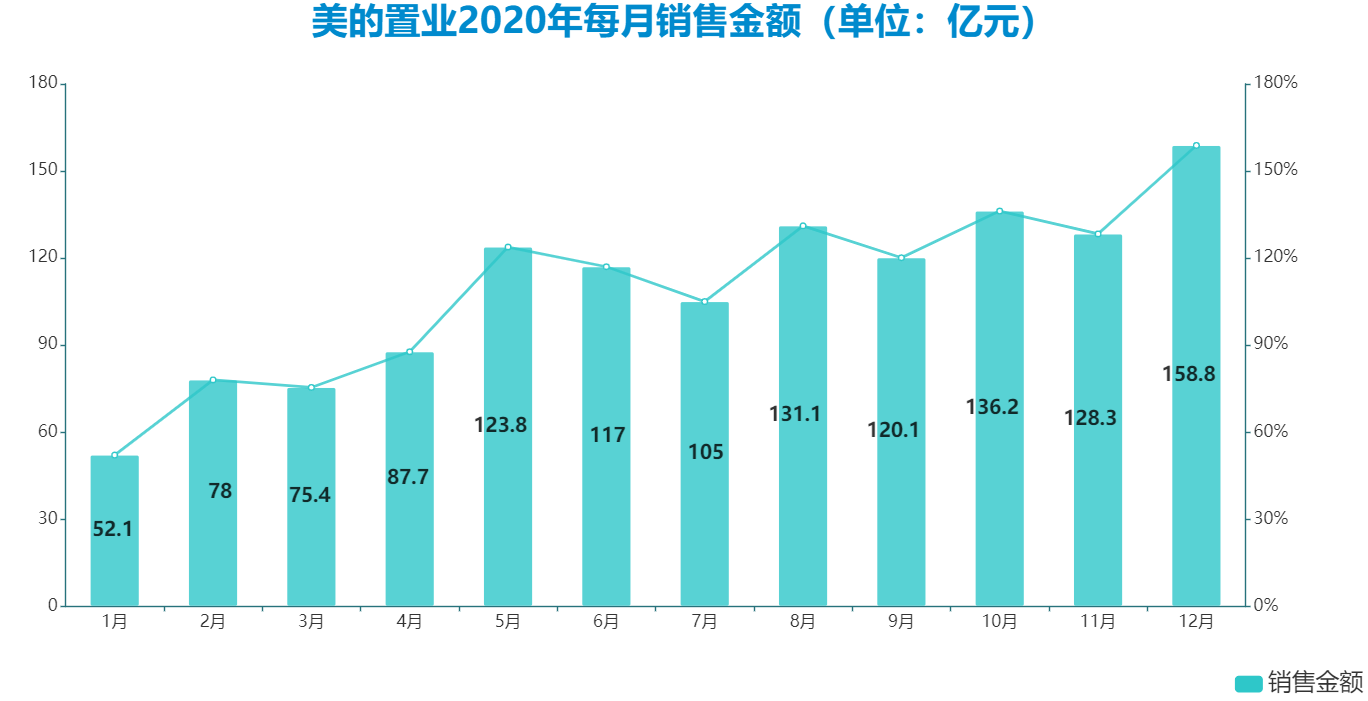
數據來源:企業公告 觀點指數整理
和大部分房企在2020年的表現一致,美的置業上半年銷售處於全年低位,然後一路上揚,年末達到全年高位水平。
觀點指數此前發佈的《2020中國房地產銷售TOP100》榜單中,美的置業排名第31位,距離TOP30一步之遙。
雖然和銷售排名前十甚至前五的房企仍有不小差距,但在由家電製造業進軍房地產行業的一眾房企中,美的置業的表現已屬優異。
事實上,幾乎所有家電企業都佈局了房地產業務,包括格力、長虹、海爾、海信、奧克斯等。
從公開信息來看,取得了較好成績的企業並不太多。
以格力地產為例,2020年前三季度的營業收入為42.5億元,歸屬於上市公司股東的淨利潤5.97億元,而2019年銷售金額為49.74億元,銷售面積23.8萬平方米。
至於其他幾家,負責海爾地產業務的海爾產城創集團,有第三方統計稱去年前11月銷售190億元左右,奧克斯地產2019年未經企業核實的第三方銷售數據為80億元左右。
看起來並不算太高的銷售業績,依然吸引着家電企業進入。事實上,此前就曾有分析稱,房地產企業年利潤幾乎都是家電龍頭企業的一倍以上,或許這也是家電大鱷們集體進軍地產業的原因之一。
有分析稱,房地產基本上可以看成家電企業的一個投資方式,現在房地產整個利潤前景感覺不錯,所有大家都紛紛進去。
還有一些是在主業上盈利非常艱難,那不如去做副業,通過家用電器的資產去做抵押,去融資,然後進入地產。
顯然,對於美的集團而言並不存在主業盈利艱難的情況。據公告顯示,美的集團2020年上半年營收近1400億,淨利潤139億。
融資和負債
背靠着美的控股這棵大樹,為美的置業的發展帶來不少便利,尤其是在融資方面。
據美的置業上市前招股書顯示,2018年10月成功上市前大舉擴張階段,美的置業負債水平一直居高不下,其中2015-2017年,淨負債率分別為622.1%、624.7%、118.9%;2018年度以及2019年度的淨負債率則分別為97.4%、89%。
2020年中期,美的置業淨負債率降至86.8%,雖然和2019年相比降幅並不算太高,但從趨勢來看卻一直穩定下降。

數據來源:企業公告 觀點指數整理
這得益於美的置業從上市之後就一直在優化財務結構,在2020年8月的中期業績會上,執行董事兼首席財務官林戈曾多次強調“健康財務指標”的重要性。
“我們重新審視所提到的資產負債結構優化,要平衡好規模、利潤以及負債的三角關係,這是非常重要的課題。”
事實上,單獨觀察美的置業去年的一些融資,利率水平更能說明問題。
比如,2月發行的一筆2+2期限公司債,利率低至4%;8月擬再發行一筆2+2期限公司債,利率再次降低至3.98%,創下公司發債利率歷史新低。截至2020年中期期末,加權平均融資成本降低至5.52%。
9月16日,美的置業完成發行10億元公司債,其中,品種一發行規模為8.4億元,最終票面利率為4.40%;品種二發行規模為1.6億元,最終票面利率為3.99%。
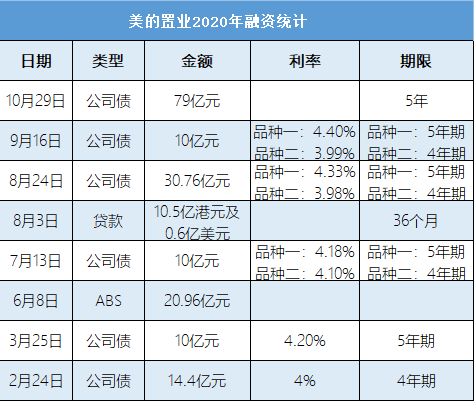
數據來源:企業公告 觀點指數整理
作為一個銷售規模剛過千億的房企,如果不是背後有美的控股的背書和支持,這樣的融資成本是很難獲得的。
事實上,2020年,海外債券票面利率能在4.0%以下的房企有龍湖、綠城,而頭部房企如萬科、保利、中海等發行公司債票面利率才能在3.6%以下。
另一方面,或許是因為越來越低的融資成本,或許是為了有足夠資金滿足快速發展的需要,美的置業的融資規模出現了明顯上升。
根據年報數據,美的置業負債總額由2017年的1008.14億元上升至2020年中期的2213.48億元,兩年半內總負債增長119.56個百分點、淨增長1205.34億元。
具體債務結構方面,截至2020年6月底,銀行借款佔比超過六成,為64%,公司債佔比21%。集團持有的總現金及銀行結餘為260億元,尚未動用的銀行授信額度為874億元;一年內到期債務佔債務總額比重為21%,現金短債比為2.26。
可以看出,美的置業融資主要還是依賴國內渠道,同時也在積極嘗試更多的融資方式。
比如在2020年,進行了幾次購房尾款資產證券化。
2020年1月21日及22日,美的置業發行了共計7.54億元證券化產品,利率為5.85%,發行機構為國泰君安和中山證券。
2020年3月26日,美的置業發行12.46億元證券化產品,利率為4.98%,發行機構包括國泰君安、申港證券、中信證券和中山證券。
而在境外融資方面,2019年6月落地首筆29億港元銀團貸款,期限為3年,執行利率Hibor+2.73%;2020年7月,第二筆3年期銀團貸,金額為10.5億港幣及0.6億美元,設置總額不超過11.7億港幣或等值美元的綠鞋期權,執行利率Hibor+2.6%。
重倉與舊改
美的置業發佈的2020年中報顯示,上半年結算毛利率下降,營收增幅和歸母淨利的增幅並不對等,出現了“增收不增利”的現象。
上半年業績報表結算毛利率下降的情況並不少見,房地產行業激烈競爭導致過往趨高的毛利率迴歸正常水平,經營相對穩健的萬科和中海結算毛利率也出現下降趨勢,分別由上年同期36.2%、34.9%下降至31.8%、30.6%。
相比之下,美的置業2020年中期結算毛利率下滑9.5個百分點至26.4%,下滑幅度高於同等規模房企的平均水平。
據資本市場人士分析,2017-2019年拿地價格較高,但房價調控政策並沒相應地放開,導致了毛利率下降。
此前觀點指數曾統計,隨着重倉城市能級上升,美的置業銷售均價由2016年6936元/平方米上升至2019年10100元/平方米。另一方面,擴儲成本也隨之上升,2018年和2019中期美的置業拿地均價/銷售均價比分別為29%、39%。
2020年,美的置業依然維持了快節奏的拿地速度,以及較高的拿地溢價。上半年新增24個地塊,集中在15個城市,新增二線及以上城市土儲445萬平方米,佔比88%。
拿地區域來看,上半年美的置業在長三角區域新增土地建面245萬平方米,佔比48%,大本營珠三角新增土儲建面為34萬平方米,佔比7%。可以對比的是,2019年長三角和珠三角新增土地建面佔比分別為32%、15%。
對長三角區域的佈局和深耕,始於美的置業從2010年就開始的全國化佈局,當時先後落子貴陽、株洲、順德、徐州、高明等五城市,取得約2000畝土地。
在徐州的基礎上,美的置業隨後開始了對長三角地區的佈局。
截至2020年6月底,美的置業土儲共有6133萬平方米(包含已售未結部分面積),其中長三角區域土儲佔比上升至27%,大灣區佔比下降至19%。
2020年8月舉行的中期業績會上,美的置業主席、執行董事兼總裁郝恆樂也表示,公司已經進入60個城市,城市佈局基本完成,後續將圍繞長三角、大灣區、重點省會城市和區域中心城市等深耕佈局,提升單城市的產能。
下半年,美的置業先後在杭州、寧波、南通、上海拿地,耗資約55億元,並通過參與華夏幸福項目在南京再添一子。
這樣的結果體現在銷售上,表現已經十分明顯。根據2020年中期業績,美的置業來自長三角的銷售貢獻已佔上半年全部銷售金額的47%,接近一半。
但這並不代表美的置業放棄了大本營珠三角的市場,事實上,2019年粵港澳大灣區發展規劃綱要和深圳先行示範區等文件的出臺,使得市場非常看好大灣區未來發展,越來越多房企紛紛佈局大灣區城市,而美的置業這種有着天然地緣優勢的房企,更不會輕易退出。
只是在拿地方式上,美的置業進行了一些調整,增加了舊改拿地的渠道。
據資本市場人士透露,2020年上半年,美的置業在佛山簽約幾個舊改項目,通過孵化,舊改項目未來可以轉化為優質土儲,改善銷售毛利率。
有機構統計,截至2020中期,美的置業擁有的可逐步轉為土儲的項目10個、規劃建面402萬平方米,已轉化為土儲的項目4個、規劃建面133萬平方米,其中2020中期轉化2個、規劃建面67萬平方米,總項目數由2019年的12個升至14個,預計年末待轉化2個、規劃建面72萬平方米。
雖然孵化後的舊改項目可以轉化為土儲,對改善毛利有很大幫助,但這些舊改項目未進行實質轉化前,美的置業的盈利表現依然面臨挑戰,畢竟和其他區域相比,長三角土地成本要高一些。
據資本市場人士披露,為了改善未來銷售毛利率,美的置業在突破千億之後,選擇放緩銷售增速,定在15%-20%區間,並強調“精準投資、鞏固深耕”,主要體現在控制拿地成本和精測拿地利潤。
細細的紅線 | 在理智與瘋狂之間,只有一道細細的紅線。