
編者按:2020年,中國房地產在驚濤巨浪中扼住命運的喉嚨。
進入全新的2021年,中國房地產如何在求發展與嚴監管中尋得均衡?想要有所作為、有所改變的企業,需要充足的勇氣和智慧去應對。
我們深信,“地產向陽”仍然是這一年的主要命題。有鑑於此,觀點地產新媒體策劃年度重磅報道“細細的紅線”,回顧並總結標杆房企過去一年在“抗疫”與“紅線”之下,大到戰略、模式,小到融資、人事等方面的調整與改變,並尋找新的一年裏未來“持續的力量”之所在。
觀點地產網 “今年是濱江成立28週年,感覺走得特別艱辛。”
這是戚金興在年末總結時發出的一句感慨,前有新冠疫情擋道,後有三道紅線攔路,濱江在2020年各種大事件的夾縫中求得了生存與發展。
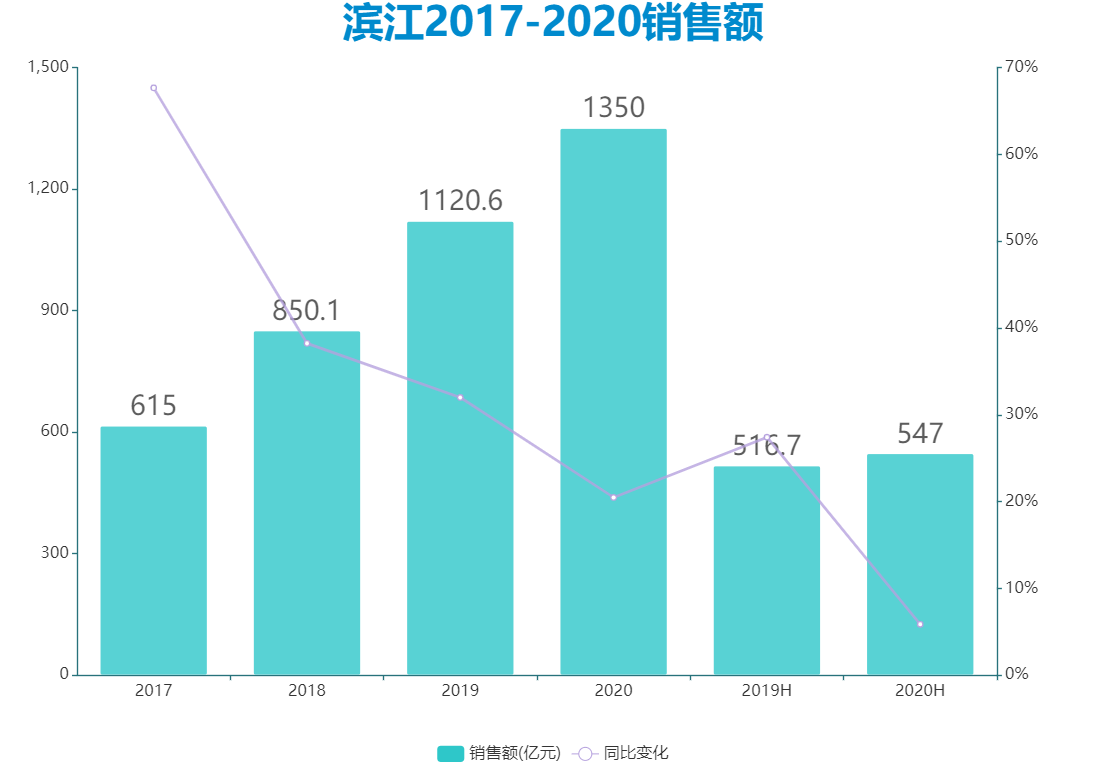
據觀點指數發佈的2020中國房地產銷售TOP100榜單,濱江2020年全口徑銷售額1366.5億元,比2019年同期增長約20%,完成了全年“穩千億”的目標。
2018年追求千億失敗並沒有給公司帶來多少困擾,自從2019跨過千億門檻後,戚金興便一直在給濱江降溫,並沒有提出激進目標,而是選擇了“維持”。
2020年,濱江並沒有2019年那般取得“達成千億”與“物業分拆”的成績,最大的改變在於整體戰略佈局“深耕杭州,走出浙江”,集中注意力打開外地市場。
其他房企選擇戰略收縮深耕當下城市時,濱江選擇了逆勢而行,主動邁出了全國化的關鍵一步,第一次在蘇州、南京公開市場拿地,積極嘗試在上海、大灣區競價拍地,簽約深圳舊改第三個項目等。
面對全國化與區域深耕之間的抉擇,戚金興有一個“捕魚理論”——
按照濱江的企業定位,假如公司只需要成長為一斤重的魚,那麼家門口的池塘就能滿足;假如希望成為十斤的魚,必須錢塘江才可以滿足;倘若目標是一千斤,那就得去太平洋。
如果說前幾年濱江是主動“作繭”,寄希望於在最熟悉的領域完成千億,那麼達成目標後的2020年,就是濱江“破繭成蝶”的時期。
千億之後
濱江在2016年時首次提出,數年內銷售要達到千億。
彼時房地產行業正處於規模競速的巔峯時代,戚金興和濱江明顯感受到了規模上的壓力。
按照戚金興的戰略規劃,濱江要成為杭州區域龍頭,並在全國範圍內保持20-30位,並不刻意追求規模與速度,與頭部房企保持一定的距離。
2020年,觀點指數發佈的中國房地產銷售TOP100顯示,濱江排名第26位,全口徑銷售額1366.5億,基本完成了最初的設想,成為行業內中上游房企。
於濱江而言,想要在2020年完成目標並不算困難,維持千億相比起1120.6億來說反而下降了10%。要知道這個目標是在2019年12月末就已定下,當時新冠疫情尚未爆發。
濱江並非未卜先知,而是戚金興在每件事上都給公司留有餘地,這一種謹慎心態在企業規劃中也能窺覷一二。
雖然目標比較保守,戚金興仍覺得“完成這個數字不容易”,甚至“有點緊張,有點忐忑”。
2020年初,各地售樓處受到疫情影響被迫關閉,加上杭州主城區限購限貸進一步收緊,濱江對於不少地區的剛需走量和較難去化項目都主動做出了讓步,以追求回款率和保證現金流。
據悉,濱江2020年操盤項目回款率為95%,全年大約在510億元,不過由於權益比例較低,倘若算上聯合開發項目,平均回款率約在90%。
經歷了2020年疫情大考後,戚金興變得愈發謹慎,定下2021年目標為1200億,比上一年完成的1350億還少了150億。
“這個目標,就算有形勢變化也能順利完成。”他解釋稱。
數據來源:企業公告、觀點指數整理
從上圖可以明顯發現,濱江銷售額增速從2017年接近70%,一路下滑至38%,32%,最後到2020年的20%。
一方面原因是銷售額基數增長後,大多數房企會回調到行業較為普遍的15-20%增速,中梁、新力等同時間衝規模的房企,表現同樣如此。
另一方面,濱江選擇主動降速釋放財務壓力,過去加槓桿是由於被行業頭部企業甩開太遠,如今快速發展風險更甚,求穩的戚金興更期待做一位長期主義者,順應時代和政策趨勢。
“三道紅線”出臺後,雖然濱江是綠檔房企,但戚金興感受到的是房地產下行的壓力,他表示“期待接下來10年是濱江的收穫年”,如果要在這份期限上加上一個目標,戚金興僅僅給出了12000億,換算下來即每年1200億。
在國內“原地踏步即是退步”的文化中,如此謹慎的情況並不多見,“做好最壞的打算,才會有更好的結果”,戚金興總是在未雨綢繆。
慢下來的濱江把目光放到了別處,這也是避開房地產下行週期壓力的關鍵。
2020年,濱江繼續實施“1+5”發展戰略,“1”指房地產主業,堅持房地產主業,保持一定規模,爭取進入前30名。“5”指的是同時有序推進服務、租賃、酒店、養老和產業投資五個業務板塊。
集中精力完成了最重要的“1”後,濱江逐漸把5個較小的“房地產+”業務提上日程,2019年便開始計劃“未來10年,自持物業超過200萬平方米,每年增加16萬平方米”。
截至2020年上半年,濱江持有用於出租的寫字樓、商業裙房、社區底商及公寓面積約27.72萬平方米,報告期內實現租金收入1.05億元,投資性房地產採用成本法計量,期末賬面價值45.59億元,上年同期為27.55億元。
上半年,由於疫情影響,濱江的施工進度有較大困難,用於交付的自持物業相較2019年末僅增加8.15萬平方米,但產業協同拿地步伐並未放緩。
另外一個值得關注的,是長租公寓“暖屋”的發展。
2018年,濱江正式成立了暖屋,彼時長租公寓正處於風口期,但直到2020年公寓“暴雷時代”,濱江才真正推出了落地項目——位於杭州蕭山的碧桂園翡翠江南和御江南華庭已經入市可以出租。
據觀點地產新媒體獲悉,暖屋以1年起租,採用押一付三的支付方式,開業期間實行85折優惠,折扣後價格相較周邊長租公寓而言,具有一定性價比。或許也是自持的原因,並不需要快速回籠現金,從而可以適當放長回報週期。
截至報告期末,濱江規劃中擬用於長租公寓等的管理物業總面積約49.2萬平方米,公寓產品系列針對三大人羣設立,分別為暖屋(豪華)、暖客(經典)和暖驛(舒適)。
國家“十四五”規劃中,對租賃住房的重視或許能讓濱江暖屋覓得行業契機,且自持資產的長租公寓更具有保障性。
除了部分拿地條件要求自持的公寓,濱江已經把暖屋作為一個新的獨立發展點,緊隨集團戰略進行擴張,計劃開拓面積合計超過100萬平方米。
此外,濱江服務在2019年初完成上市,並經歷了2019年中期到2020年中期這一段物業黃金時期,在高端物業領域摸索出了一條道路,上半年淨利潤翻倍增長,預計全年增長超過70%。
酒店和商業管理上,戚金興給出的答案是合作共贏,將專業的管理和運營交給專業的人士處理。濱江期望未來5-8年再建設8-10家酒店,引入希爾頓和洲際等優秀的酒店管理人。
走出浙江
房企競爭的成敗,並非在一城一地、一兩個項目上的盈利或虧損,而在企業掌門人的運籌帷幄,區域拿地策略就是各家房企博弈的重點。
濱江2020年拿地節奏進一步加快。
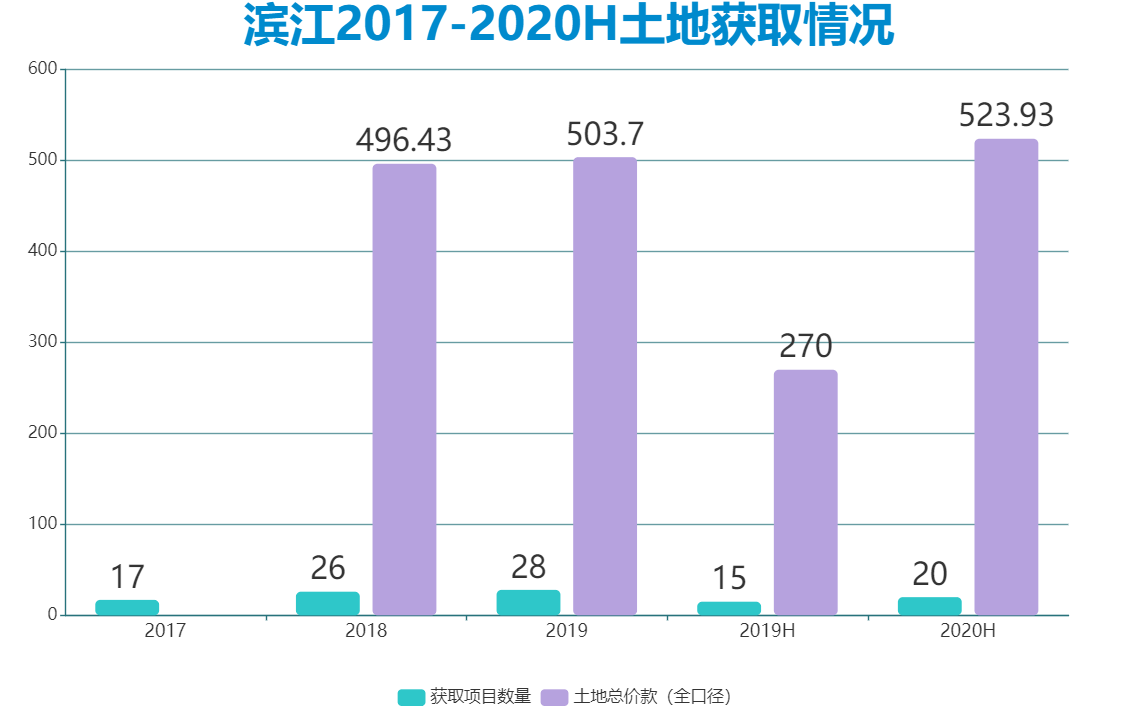
據不完全統計,濱江2020年全口徑拿地金額超過800億,超過2019年近40%,累計拿下近2800億儲備貨值。
數據來源:企業公告、觀點指數整理
從2020年半年報分析,濱江期內新增土地儲備項目20個,新增土儲計容建築面積313.94萬平方米,土地款總額523.93億元,權益土地款280.4億元,新增土儲貨值權益比例49.6%。
全年來看,雖然在7月份拿下了一宗百億地王,但趨勢仍處於上緊下松的狀態,僅上半年拿地金額就超過2019年全年,
或許是由於拿地金額較大的原因,濱江並沒有進一步提升權益比例,全年維持在50%左右,與2019年相近。
杭州毫無疑問是濱江的絕對核心,並且又一次成為了領頭羊,在2020年新獲取土地儲備佔比高達72%。
據觀點地產新媒體不完全統計,2020年,濱江在杭州土地市場花費了超過400億,遠遠超過了身後的綠城、融創,獨佔鰲頭。
杭州主城區各種土拍中,總能見到濱江的身影,而部分沒有直接拿下的核心地塊,也通過合作方式參與了項目開發。
最具代表性的是,濱江7月份以107億拿下了文暉板塊三芒星地塊,溢價率21.77%,樓面價35971元/平方米,該項目是杭州城內第五宗百億地塊。
縱觀過去4宗地塊,除了商業屬性較重的新鴻基132億江河匯地塊與恆隆107億百井坊地塊外,另外兩宗由信達123億拿下的奧體“杭州壹號院”,以及保利101億拿下的錢江世紀城“保利·澄品”背後,濱江都是聯合開發商之一。
這次搶下的“三芒星”地塊,近30萬平方米建面,撇除配建10%公租房影響後,實際樓面價近40000元/平方米,限售價為51700元/平方米,利潤空間較小,對房企的成本管控能力有很高要求。
從上述地塊也能看出濱江在杭州深耕的原因:獨特的優勢可以開出其他房企難以匹配的價格,對濱江來說是微利的項目,對其他房企來說或許就是虧損。
杭州城外,濱江的腳步也在加快。
2020年4月份,濱江通過合作方式參股東原蘇州地塊,落地了蘇州首個項目;6月份,又以23.47億元競得蘇州吳中區太湖新城宅地。
隨後的7月份,以上限價24億元拿下南京浦口區江浦街道宅地,緊接着8月份舉行了奠基儀式,速度甚至比300公里外的杭州大本營還快。
杭州業內人士稱,濱江對於部分勢在必得的地塊會進行提前規劃和設計,以便在拿下後迅速開工建設,準備入市銷售。
連續落地3宗位於江蘇的項目,終於讓濱江走出了2016年深圳、上海接連踩雷的後遺症。
而濱江與愛義集團在深圳合作的數個項目都進展順利,濱江愛義尚華大廈項目在11月份正式開工,這是濱江集團在深圳開工的第二個項目,此前雙方合作的深圳濱江愛義南方大廈在2019年開工,第三個項目也將在2021年開工。
除了江蘇和深圳,濱江在上海和大灣區都有積極報名參加土拍競價,但仍然需要進一步努力。
以大灣區為例,濱江參與了不少地塊的競爭,拿地策略甚至下調到微利或者不賺錢,但是仍然沒有收穫地塊。
當然,濱江在杭州的地位也並非一蹴而就。2016年前是綠城的追趕者,到後來的“雙城記”,再到如今一騎絕塵,也是經過多年積累後逐步達成的。
或許,濱江通過自身優秀的品牌和運營能力,也能在其他區域覓得良機。
數據來源:企業公告、觀點指數整理
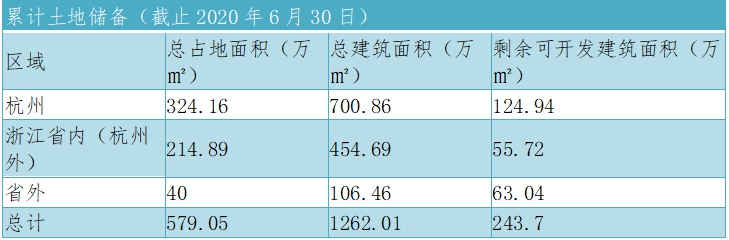
2021年,濱江將繼續圍繞浙江、江蘇、廣東和上海“三省一市”版圖拿地,“浙江、江蘇走量,上海做品牌,努力在大灣區紮根”。具體城市而言,鞏固杭州,增強廣東、南京、寧波,適度增強上海、金華、嘉興、湖州,其餘城市保持規模。
濱江明確,2021年拿地投資權益金額為420億元,並利用招拍掛做大規模,收併購做大利潤。其中,杭州單城佔比要從72%下降到50%,浙江省內其他城市佔比25%,浙江省外佔比25%。
換而言之,杭州作為濱江的大本營,仍然扮演着舉足輕重的角色。
綠線忐忑
在穩與快之間,戚金興的選擇一直都是“穩”。縱使在加槓桿追逐千億的前幾年,濱江都沒有讓自己身處險境。
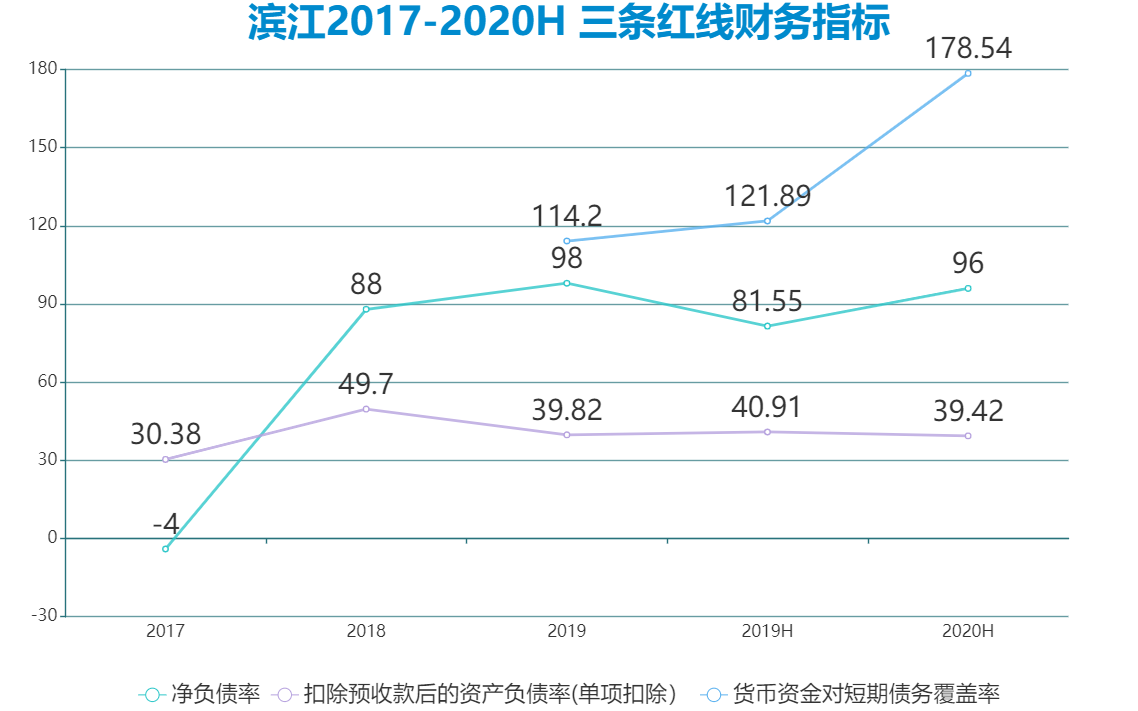
“三道紅線”的出臺同樣沒有影響濱江整體的債務狀況,扣除預收款後的資產負債率(單項扣除)39.42%,淨負債率96%,現金短債比178%,為綠檔房企。
不過,淨負債率接近100%門檻,留給濱江的餘地已經不大;與此同時,倘若是扣除預收款後的資產負債率(雙向扣除)則上升為72.29%,已經踩到了70%的線,濱江需要加快項目的交付與結轉,加速釋放未來利潤。
數據來源:企業公告、觀點指數整理
濱江十分熱衷合作,前兩年權益比例在40%左右,直到2019年才逐漸加大權益,提升到50%。為此,公司擁有眾多項目合作方和子公司。
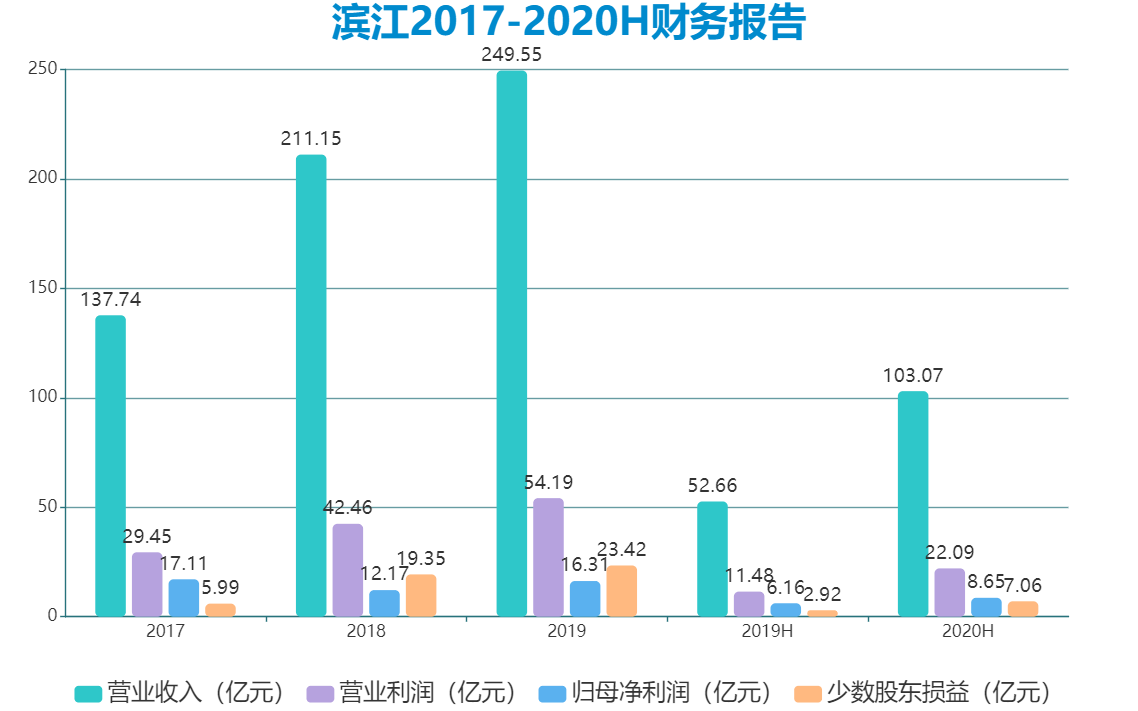
中期業績報告現實,濱江上半年實現營業收入103.07億元,營業利潤22.09億元,實現歸屬於母公司的淨利潤8.65億元,分別較上年同期增長95.7%、92.4%及40.4%。
其中可以發現,歸母淨利潤與前兩個數據的增速相比僅有不到一半,原因便是少數股東損益。
數據來源:企業公告、觀點指數整理
因此,濱江正在着力增加公司權益比例,隨着拿地權益和銷售權益的提升,這個問題或許將不再是困擾。
之所以選擇與其他房企合作,主要原因仍然在於現金流與風險,杭州地塊的競價往往十分激烈,溢價率也比較高。過往體量較小時,濱江難於承擔如此大的現金流支出,便做起了操盤者的角色,收取項目管理費和營銷費。
過去幾年,濱江在衝規模過程中,經營性現金流一直都是大幅流出用於拿地,直到2019年有了改變。
濱江2019年經營活動產生的現金流量淨額為26.21億元,較2018年同期為流出139.4億元,兩者相差超過160億,這正是濱江2018年大幅支出拿地後,項目入市銷售現金迴流的結果。
數據來源:企業公告、觀點指數整理
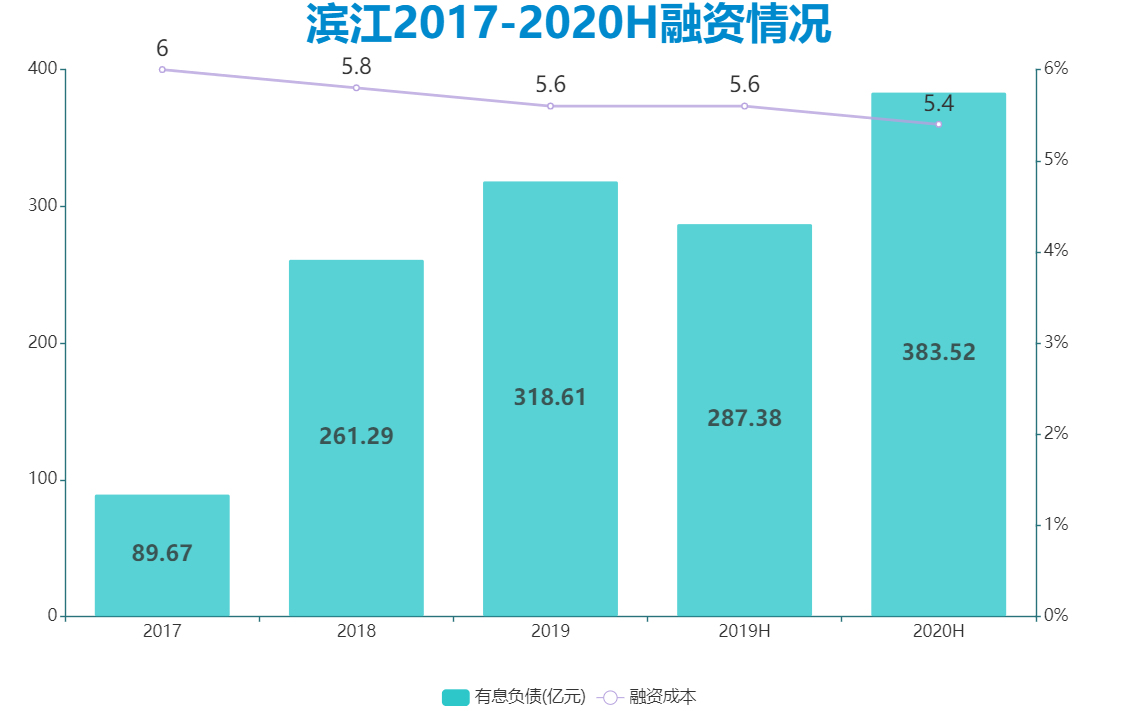
與此同時,有息負債也水漲船高,從2017年89.67億到2018年261.29億,淨增長171億,同比增長191%,至2020年上半年末達到383.52億。
值得注意的是,總負債上升同時,濱江的融資成本卻進一步走低,從2017年時6%下降到2020年約為5.2%,在民企中屬於一線水平,僅次於龍湖。
一般而言,有息負債提升往往會帶動融資利率上升,但在房企財務模型中,銷售額與土儲同樣是極其重要的一環,再加上濱江優秀的企業管控能力,所以能獲得更低成本的資金。
數據來源:企業公告、觀點指數整理
濱江的管理也一直處於較高水平,比如2019年以不到1000人的員工團隊,撬動了千億銷售額,在業內並不多見。
用房企常用的三費率統計,2016-2019年濱江三項費率分別為2.94%、4.38%、6.03%、7.43%,均顯著低於行業平均水平。而房企在2019年時三費率平均約為11%,其中管理費用差距是最為顯著的,濱江管理費率大約1.5%,而行業平均大約4%-5%。
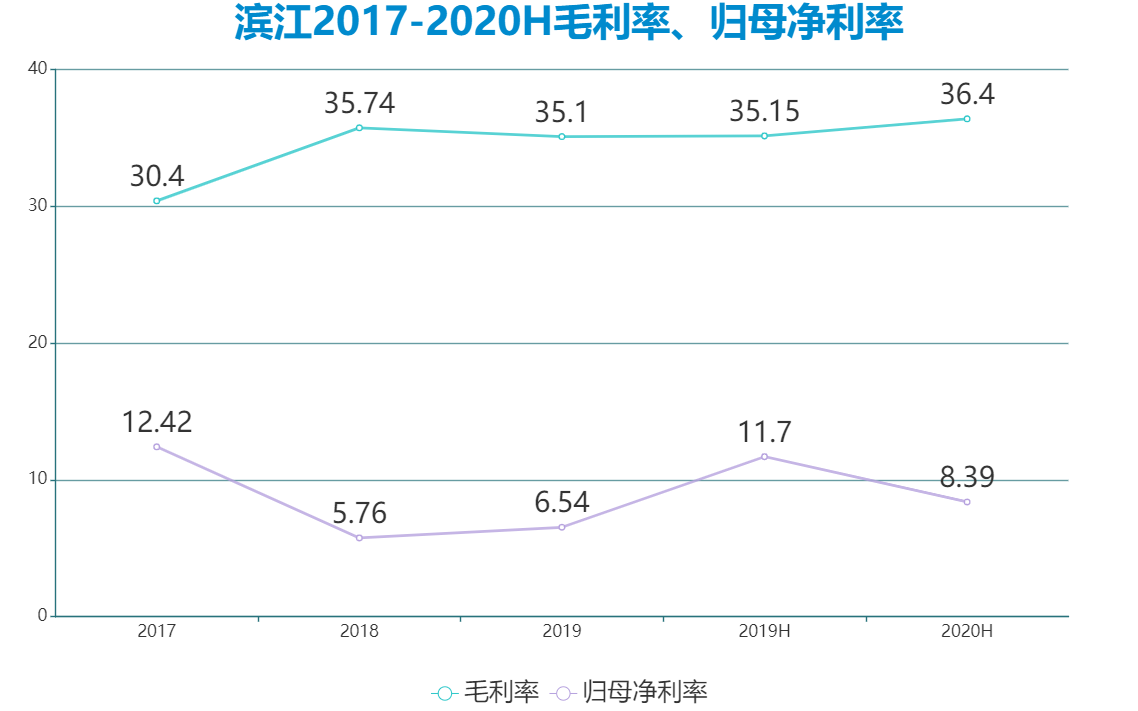
從整體毛利率分析,濱江近些年毛利率都圍繞35%左右浮動,在房企毛利率普遍下降大環境中維持了自身的優勢。
但值得注意的是,據2019年年報披露,濱江在金華地區項目毛利率不足20%,上海項目毛利率不到12%,而杭州毛利率高達46%。
隨着濱江全國化佈局進一步加快,這一種狀況或許會更常出現在公司未來的年報中,這也會是濱江將要面對的主要問題。
不是經歷痛苦就可破繭而出,不是嚐盡磨難就能羽化成蝶,濱江期待破繭成蝶的路還很長。
細細的紅線 | 在理智與瘋狂之間,只有一道細細的紅線。