
編者按:2020年,中國房地產在驚濤巨浪中扼住命運的喉嚨。
進入全新的2021年,中國房地產如何在求發展與嚴監管中尋得均衡?想要有所作為、有所改變的企業,需要充足的勇氣和智慧去應對。
我們深信,“地產向陽”仍然是這一年的主要命題。有鑑於此,觀點地產新媒體策劃年度重磅報道“細細的紅線”,回顧並總結標杆房企過去一年在“抗疫”與“紅線”之下,大到戰略、模式,小到融資、人事等方面的調整與改變,並尋找新的一年裏未來“持續的力量”之所在。
觀點地產網 2020年是王曉松執掌新城的第一個完整年份。
2019年下半年“臨危受命”,帶領公司逐漸回到正軌以後,又在2020年遭遇了新冠疫情影響,王曉松或許會對自己上任後完整的第一年有着難以磨滅的記憶。
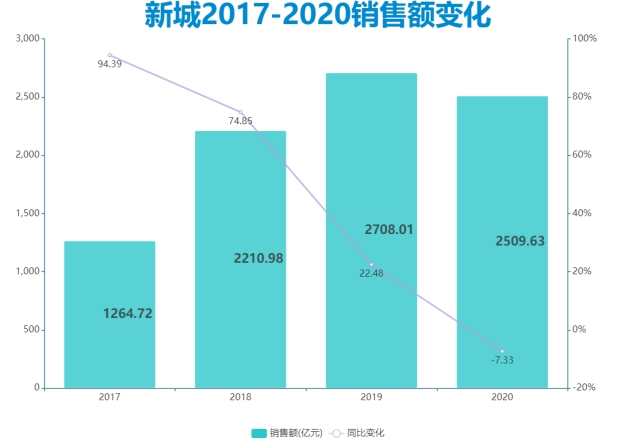
最新數據顯示,新城控股2020年全年累計合同銷售金額約2509.63億元,比上年同期下降7.33%,累計銷售面積約2348.85萬平方米,比上年同期下降3.42%,銷售均價1.11萬元/平方米。
根據觀點指數發佈的2020中國房地產銷售TOP100榜單,新城還是掉出了前10,位列第13位,2019年則在第8位。
商業方面,2020年12月30日,新城第100家吾悅廣場正式開業,這個誕生於2012年的商業品牌,已經成為了新城與萬達、龍湖、華潤們等頭部房企角逐的重要力量,商業板塊上的表現讓投資者們暫時忘卻了行業排名上的不盡如意。
與此同時,王曉松應該清楚,吾悅廣場為主的商業事業部仍然是未發育成熟的“小孩”,指望着這個年齡尚不足10歲的孩童養起一家市值800億的地產企業並不現實,住宅開發仍是新城最重要的基本盤。
倘若住宅開發業務掉隊,新城或許會記起學習對象和行業前輩萬達的故事。
也是在這一年,新城迎來了副董事長曲德君,告別了聯席總裁陳德力;迎來了第100座吾悅廣場,告別了銷售規模前10……
一取一舍之間,王曉松把自己的烙印刻在了這隻新城的發展軌跡之中。
“回”到第13
相對於商業部分,新城在住宅開發上的掉隊有跡可循。
2020年1-12月,新城控股累計合同銷售金額約2509.63億元,比上年同期下降7.33%,累計銷售面積約2348.85萬平方米,比上年同期下降3.42%,銷售均價1.11萬元/平方米,與上年持平。
前董事長王振華在2019年被帶走,這個“黑天鵝”事件讓新城業務接近停滯,事發前一年剛剛接任新城控股總裁的王曉松走向了舞臺中央。
這位從出生開始就被其父安排在公司內部任職,沒有經歷過大風大浪的年輕人,面對着人心惶惶的內部環境,以及如潮水般的輿論和催債的金主們,帶領新城度過了一個重要的拐點。
數據來源:企業公告、觀點指數整理
過去幾年,觀點指數發佈的中國房地產銷售金額TOP100榜單中,新城從2017年的第13位攀升到2018年的第8位,2019年的艱難時刻也維持住了第8位。
2020年初的業績會上,王曉松提出全年目標是穩住前10。
對手是孤注一擲衝規模的綠城和頻繁舉起併購鐮刀的世茂,新城沒有能繼續跟進這一場軍備競賽,掉到了第13位。
兩年第8,兩年第13,新城兜兜轉轉間回到了“熟悉的位置”。品嚐了兩年的前10滋味後,還是沒有在前10找到屬於自己的安穩角落。
靠着過去積攢下來的家底,維持住了2500億銷售體量,在愈發穩定的房地產市場,新城要再起航何其困難,機遇與能力缺一不可。而且,三條紅線和整體收緊的客觀環境,或許會將這個市場進一步固化。
穩住前10的行業目標,新城沒有達成;2500億這個較為保守的目標,也是剛好踩線。王曉松則表示,如果要衝3000億並非沒有機會,但意義不大。
事實上,市場上不少投資者對於新城在行業排位上的下降已經不意外,因為面對那些競爭者,新城押注的是吾悅廣場。
投資者真正在意的是銷售額下滑,這個數字會切實影響到新城後兩年的業績走向,而行業地位下降造成的影響,也是客觀的。
王曉松在該次業績會上強調:“新城並不會往收縮的方面走,從推貨貨值和去化率來看,2500億是屬於比較中性的數據。”
2020年初疫情來襲,新城把銷售規模下降的主要原因都歸結到這一場突如其來的災難之中。然而,對比行業前20房企,其他大部分只是調低了增速,而不是像新城出現了倒退的狀況。
對比2019年,即便經歷了至暗時刻,新城仍交出2708億元銷售成績單,同比增加32.5%,其中住宅銷售佔比71%,綜合體銷售佔比29%。
最主要的原因,或許就是2019年爆出“黑天鵝”事件後,王曉松面對複雜困難的環境,選擇了斷臂求生,公開出讓項目儲備迴流現金。
同時,加快已入市和準備入市項目的銷售回款,使得新城銷售仍能快速上升維持行業地位,但在出讓項目後導致2020年可售貨值下降,進而影響了全年銷售。
據觀點地產新媒體瞭解,在2019年7月至8月期間,新城合共出售了21個項目,交易對價合計101.5億元。其中,在7月24日以41.5億元出售10項目、7月26日以27.07億元出售5個項目,8月29日以32.9億出售6個項目。
新城近五年土儲情況
數據來源:企業公告、觀點指數整理
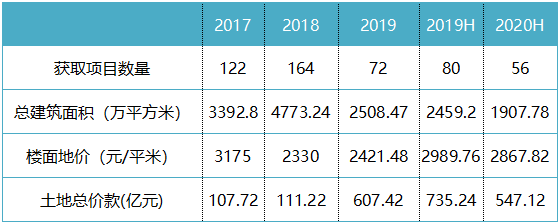
從上述圖表中可以發現2019年時的巨大變化:上半年新增項目比全年新增項目還要多,其中一個原因是主動出讓項目迴流現金所致,另一個便是面對不熟悉的市場,王曉松決定暫停拿地,等一等。
與此同時,從拿地均價的變化也能發現,新城出讓的是一些地價更高、區位更好的項目。在新城貨架上,真正吸引買家的是二三線資產,不少四五線城市資產,競爭對手越來越少,但是面對的市場購買力也相對較低。
而新城2020年上半年的拿地習慣,延續了2019年逐漸向二三線以及一些重點城市靠攏的改變。
據公告披露,新城上半年新增土地儲備56幅,總建築面積1907.78萬平方米,平均樓面地價為2867.82元/平方米。可見,無論是項目數量還是新增建築面積都是近年低位,但均價相較2019年全年卻上升了不少。
截至上半年末,新城合計擁有土地儲備1.37億平方米,足以滿足未來2-3年的開發運營所需,其中一二線城市佔總土地儲備35.75%,長三角區域三四線城市佔總土地儲備34.9%。
倘若算上第三季度,新城期內新增土地儲備建面2097萬平方米,拿地銷售比139%,較2019年明顯恢復;平均樓面地價3464元/平方米,地價房價比32%。
另一方面,新城拿地均價上升,銷售均價相較於2019年則持平,地價房價比達到32%,已經是近3年來最高水平,這或許會讓毛利率和淨利率進一步受到影響。
數據顯示,2020年上半年,新城房地產開發銷售業務毛利率23.43%,同比下降超過10個百分點;2019年,這一次數字為30.95%,同比下降近5個百分點。
房企的底牌愈發透明,土地的競爭會越來越激烈,地價、毛利率下降是行業的大趨勢,或許會愈發常見。
新城最大的優勢在於有着較高毛利的商業租金收入,這部分收入會改善整體毛利率表現。隨着在營吾悅廣場增加,效果或許會越來越明顯。
商業追趕
12月30日,溫州吾悅廣場禮炮聲響起,新城控股旗下已開業吾悅廣場及委託管理在營商業項目達到100座。在2020年收官日,完成了3年前定下的百店目標。
此前不少人認為,通過吾悅廣場綜合體拿地的方式,只是新城的一個工具,而非一條全新的獨立發展業務線。
這個目標是由已經離開新城商業的陳德力在2017年正式提出,無論是商場運營規模還是營業規模,陳德力都認為,只有規模才有話語權,“如果一個商場的規模達不到10億,就會被淹沒,在江湖上沒什麼地位”。
陳德力於2016年末入職後,吾悅廣場自2107年開始取進行了肉眼可見的規模擴張,短短4年期間開出了近90家店,實現了從10到100的蛻變。
吾悅廣場的發展,可以分為三個時期。
2012-2014年,新城剛剛提出“吾悅廣場”品牌,如何定位?向哪發展?前董事長王振華心裏也沒底,便在大本營常州率先開出了兩間吾悅廣場,隨後在上海青浦開出了第一家位於一線城市的吾悅廣場,也是唯一一家。
青浦吾悅廣場的業績是新城幾家老店中最差的,出租率也經常開倒車,這或許讓王振華下定決心不在一線城市做商業。
新城2015年商業年會上,王振華提出:“沒有商業綜合體的地方,我們就會去投資。”這句話給新城確定了一條大方向——向四五線下沉。
2015-2016年,新城開出了9家新店,例如長三角的三四線城市吳江、張家港、丹陽等地,同時也是第一次走出長三角,在其他區域的二三線城市擴張。海口、成都、南昌等省會二線城市,新城都順利開業落地。
2017-2020年,這是陳德力到來後,吾悅廣場策馬狂奔的四年。新城不斷向更低層級的區域下沉,最終達成了100座,平均每年開店22家。
2017-2020年吾悅廣場開業情況
數據來源:企業公告、觀點指數整理
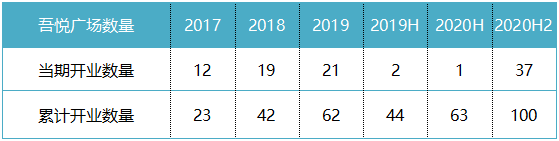
在上述圖表可以發現,近兩年吾悅廣場開業都集中在下半年,2020年開業了38家吾悅廣場,1-8月份只開業了1家,隨後37家在最後4個月集中開業,平均每個星期至少開業2家。
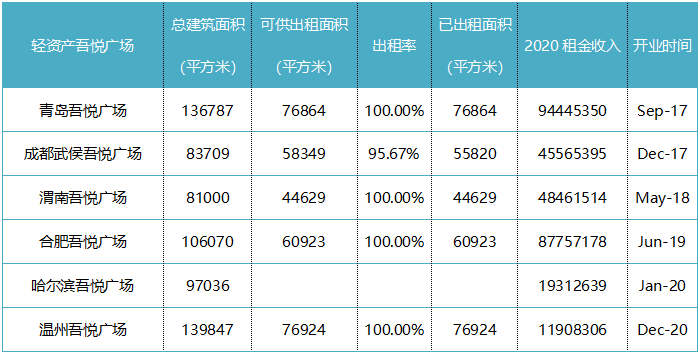
2020年上半年受到疫情影響下,只有一家輕資產的哈爾濱吾悅廣場在1月份開業,且運營不是很順利。
輕資產吾悅廣場
數據來源:企業公告、觀點指數整理
新城於2020年10月退出哈爾濱項目,同時,吾悅廣場輕資產擴張首個項目“諸暨永利吾悅廣場”也在2020年初解除了合作,合作方“永利吾悅廣場”更名為“永利中心城”。
上述兩起擴張失利,暴露了吾悅廣場輕資產模式的一些問題:一方面是新城商業管理運營能力需要繼續提升;另一方面是合作方的甄選,面對不合作或“過河拆橋”的合作方應該如何取捨?
吾悅廣場輕資產擴張有一個最好的參照對象,就是萬達廣場。在不少國人心目中,萬達廣場仍然是知名的商業地產品牌之一,而吾悅廣場的品牌力遠沒有達到。
另一方面,一些頭部地產商如碧桂園,在地塊內有大面積商業部分需求的時候,萬達廣場往往是第一選擇。
此外,萬科旗下印力也是輕資產模式的強有力競爭者。
王曉松在新城2020年第二次臨時股東大會上曾表示信心:“從2021年起,未來3年公司每年爭取新獲取40個吾悅廣場項目,當中10個為輕資產運營,30個為重資產運營。”
2020年,新城與金成控股、祥新地產合作落地了織里吾悅廣場;與冠魯房產合作接手了瀕臨倒閉的齊魯園廣場,這也是臨沂的第二座吾悅廣場……
截至2020年12月25日,新城控股開業、在建及擬建吾悅廣場總數量已達到156座,進駐全國118個城市。
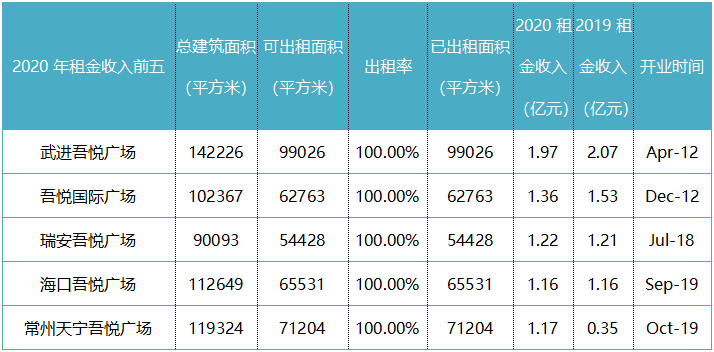
2020年租金收入前五的吾悅廣場
數據來源:企業公告、觀點指數整理
吾悅廣場所處城市大多屬於三四五線城市,在商業氣氛並不濃厚的地方如何運營和管理商業地產是一個難題。
從上圖可以看到,最早在常州開業的兩家吾悅廣場是新城租金收入最高的廣場,展示了極為穩定的表現,這麼多年基本收回了當初的投入,為新城提供了很好的樣本。
值得注意的是,2020年租金收入前三的吾悅廣場中,有3家都位於大本營常州。
此外,在一些二三線城市,吾悅廣場如何與萬象城、萬達廣場等品牌力較強,招商和產品能力更高一點的商業進行競爭,新城還需要找到屬於自己的護城河。
為此,新城打造了不同類型的吾悅廣場,用以區分不同的市場和產品,2019年末開業的常州天寧吾悅廣場就屬於全國第6家A類吾悅廣場,包括昆明、南京等地都落地了A類吾悅廣場。
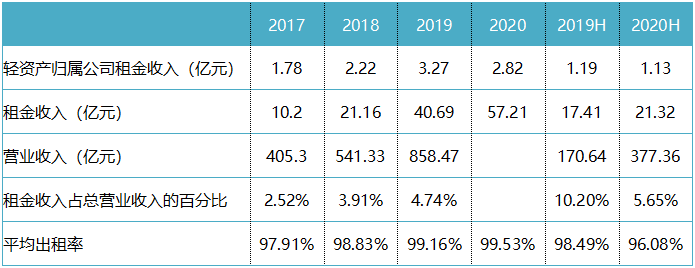
新城2017-2020年商業收入佔比情況
數據來源:企業公告、觀點指數整理
因為疫情所採取的兩個月租金減免,2020年新城租金收入或許會面臨波動,且不少新開業的店都集中在年末,對全年財務收入幫助有限,或許在公允值上對財務報表會有所改善。
“商業通俗地說,就是買豬、養豬和賣豬,公司做商業做了十幾年了,現在懂買豬,但在養豬方面我們還並沒有在行業裏面達到最高的水平,所以暫時還不會賣豬。”王曉松在年初這樣比喻商業地產,並指新城“已經實現投融管退閉環”。
王曉松所謂的閉環,就是通過商業綜合體的方式獲取低成本土地,隨後迅速將住宅賣出迴流現金並用於覆蓋建造購物中心的花費,在一兩年時間後,吾悅廣場便能為公司提供穩定的現金流。
據新城相關人士透露,按平均每個吾悅廣場6.5億總投入計算,預計每個吾悅廣場前十年平均租費收入可以達到1.32億元,投資回收期可控制在6年以內。
內地商業地產玩家一直不多的原因,便是回報週期較長,而港資極低的資金成本能讓他們安心地慢慢做商業。
據觀點地產新媒體瞭解,新城2020年上半年融資成本為6.85%,相較2019年末的6.73%、2018年末的6.47%正一步步下降,雖然下降幅度較慢,但隨着吾悅廣場增加,將提供數十億租金現金流,可以覆蓋一部分資金成本。
在三條紅線下,新城控股是綠線房企,三季度末公司在手現金555.3億元,現金短債比為208%;剔除合同負債和預收款後(單項扣除)的資產負債率為43.5%;淨負債率為42.5%。
不過,新城唯一有疑問的地方在於,倘若使用剔除合同負債和預收款後(雙項扣除)的方法,資產負債率將超過規定的70%,踩中一條紅線,而其目前擁有2376億的合同負債靜待釋放成利潤。
2019年時的被動資產出讓,雖然導致新城2020年銷售倒退,但同時優化了財務狀況,讓公司不再為融資和負債所掣肘。
從高負債的旋渦中硬着陸,新城“在錯的時間做了對的事”。
重構新城
提前進補了萬達老臣曲德君後,讓同為萬達系的陳德力離開的影響降到了最小,兩人曾在萬達是上下級的關係,也讓這個故事看起來愈發特別。
2020年3月20日晚間,去到新城三年的陳德力忽然選擇離開,新城控股集團股份有限公司發佈公告稱,公司董事、聯席總裁陳德力因個人原因辭任,保留公司董事職務;隨後在5月份,陳德力辭去了董事職務,徹底離開。
有傳言稱,新城引入萬達“元老”曲德君正是為陳德力離開做好準備。值得注意的是,曲德君在2019年7月份便已正式入職,而陳德力是第二年3月份才正式離開,兩人度過了半年交班時間。
關於離開的具體原因無法再細究,陳德力很快就加入了隔壁同樣十分重視商業發展的寶龍。
新城失去這位重要人物,曲德君上位是意料之中,但在陳德力離開同期,另一位知名職業經理人袁伯銀也申請辭去聯席總裁職務,其曾為萬科副總裁、紅星美凱龍總裁。
陳德力與袁伯銀在2016、2017年先後加入新城,兩人為新城商業地產發展立下了汗馬功勞。原來的三駕馬車,如今僅剩下一位“新城人”梁志誠。
“一朝天子一朝臣”,新城的管理層變動還未結束。
2021年初,新城控股集團股份有限公司公告稱,公司董事會於近日收到董事長兼總裁王曉松提交的書面辭職報告,王曉松申請辭去總裁職務,並繼續擔任董事長及相關專門委員會職務。
王曉松主動空缺出的總裁一職,由新城控股董事兼聯席總裁梁志誠接任。
梁志誠沒有其他房企任職的經歷,從城市公司行政部門一路摸爬滾打,直至如今的核心管理層。他屬於新城內部培養的嫡系部隊,正好與外聘的職業經理人共同組成了新城的高管團隊。
梁志誠上位並不僅僅意味着王曉松對屬下優秀業績的褒獎和鼓勵,其所留出的職業經理人晉升通道對於一家優秀企業來說極為重要,固化的層級必然會導致優秀人才的流失。
此外,對於一家曾經經歷過社會輿論壓力的公司而言,如何安撫與鼓勵內部員工,重新樹立起新城的企業文化與方向,更顯重要。
在對高管的股權激勵和投資者的分紅上,無論是新城發展、新城控股還是新城悅都給予了很大的讓步。
與此同時,梁志誠的上位對新城的整體戰略調整也有着重要意義。
該次整體管理架構變化由王曉松帶領下完成,是新城2021-2023年的新三年戰略發展規劃。
具體而言,旗下住宅開發事業部架構由原來的19個大區將進一步收縮,具體下設包括滬蘇、華北、浙江、蘇南、華南、淮海、山東、蘇皖、湖北、豫陝、成渝、湖南、雲貴、皖贛等在內的14個大區。
此番調整之後,新城控股住開事業部將形成總部、大區以及城市/片區三級架構的管控模式。
換而言之,新城的集團總部將更多起到總體戰略引領的平臺作用,而非事無鉅細的彙報審核,王曉松將進一步加強區域的職責和權限。
這個變化也與王曉松在董事局中的主動讓位相似,自己更多起到集團戰略和領導的作用,事必躬親並不現實,而梁志誠、曲德君等下屬則進一步負責具體業務,一級一級層層遞進。
對於房企而言,三級管控還是兩級管控一直都頗有爭議,不同房企有着不同選擇,有的認為二級管控直接向總部彙報加快審核,避免出現大的區域公司劃地為王;另一部分則認為,公司需要更多放權才能實現快速決策,實現好的投資。
此前,梁志誠是分管新城控股住開事業部的負責人,隨着其它兩位聯席總裁退出,升任為總裁後他將全面協助董事長管理集團經營工作,而非聚焦於住宅開發,高級副總裁嚴政將分管住開事業部。
另一方面,新城商業進一步擴張,組建更多區域公司。新城商業同樣實行總部、區域公司、項目公司三級管控模式。從過往南區、中區和北區三大區域公司,新增西區區域公司,形成東南西北四大區域公司。
實現了100座吾悅廣場短期目標後,又一次把住宅開發拎到了前頭,曾是住宅負責人梁志誠上位則是王曉松不會放棄住宅開發的體現,“住宅+商業”雙輪驅動,魚與熊掌,可以繼續兼得嗎?
細細的紅線 | 在理智與瘋狂之間,只有一道細細的紅線。