
編者按:2020年,中國房地產在驚濤巨浪中扼住命運的喉嚨。
進入全新的2021年,中國房地產如何在求發展與嚴監管中尋得均衡?想要有所作為、有所改變的企業,需要充足的勇氣和智慧去應對。
我們深信,“地產向陽”仍然是這一年的主要命題。有鑑於此,觀點地產新媒體策劃年度重磅報道“細細的紅線”,回顧並總結標杆房企過去一年在“抗疫”與“紅線”之下,大到戰略、模式,小到融資、人事等方面的調整與改變,並尋找新的一年裏未來“持續的力量”之所在。
觀點地產網 2020年是中國樓市去槓桿一年,亦是房地產行業供給側改革的一年。無論融資還是土地獲取方面,房企們由不得像過去一樣隨心所欲,一切行動雖不說如履薄冰,也更趨向於往保守一面發展。
在這種情況之下,仍有規模需求的房企又該有怎樣的表現?奧園是一個合適的觀察例子。
每一家房企都有其特有的發展軌跡,就奧園來說,2017年開始,通過收併購得以快速擴張,短時間內完成全國重要經濟區域的戰略性入駐,並快速推動銷售規模增長。
在此過程中,逐漸積累形成的龐大非控股股東權益,無意中成為了觀察奧園財務指標是否健康的日蝕線。
行業大環境正在發生鉅變,中國房地產行業到達了某種意義上的瓶頸(目前部分龍頭房企的合約銷售增長率已經下降到約5%),內部的優勝略汰才剛剛開始。這個階段房企比拼的是管理與成本,比拼的是利潤率更高、融資成本更低。
奧園剛於2019年躋身千億俱樂部,面對荊棘重重的2020年,其銷售規模將進一步增長受到考驗,過去長期行之有效的策略中亦有暗影隱藏。
收併購奧步
“收併購”無疑是奧園過往成功的奧步。
2017-2019年“三年計劃”期間,奧園銷售平均複合增長率達到61%,同期通過收併購拿地面積佔年內新增總面積比例達到80-90%。
再次回顧奧園的發展歷程:2017年奧園提出三年計劃,規劃年內要北上進入多個省市,初步建立環渤海區域、華東區域、中西部核心區域和華南區域四大片區。當年奧園新進入的城市由2016年的5個升至16個,新增1286萬平方米土地儲備約81%是通過併購獲得。
2018年的計劃是圍繞重點區域城市羣,在新進入城市及周邊擴大投資規模,加大對一二線城市周邊衛星城的投入。當年奧園新進入25個城市,以89%的收併購比例購入1258萬平方米土地。
2019年土地收併購比例亦有79%,這一年奧園雖宣稱主要關注已進入市場的產能和份額提升,即深耕已進入的區域,但也首次進入了17個新城市,新增可開發建築面積約1609萬平方米。
可見,收併購發揮了重要作用。當然,奧園管理層至少在2015年就開始強調收併購的重要性,收購爛尾樓長安8號進入北京市場、收購翰林地產進駐南寧都是發生在2017年之前的事件。
據統計,奧園自上市以來通過收併購拿地比例亦有68%。而作為一家處於擴張期的開發商,奧園對土地的購置需求是持續的。
隨着銷售規模增長,奧園2017-2020年合約銷售面積從448.8萬平方米成長至1288.2萬平方米,超過了年內新增土地面積1059.3萬平方米。土地存續比則從2018年開始,就維持在4年左右的水平。
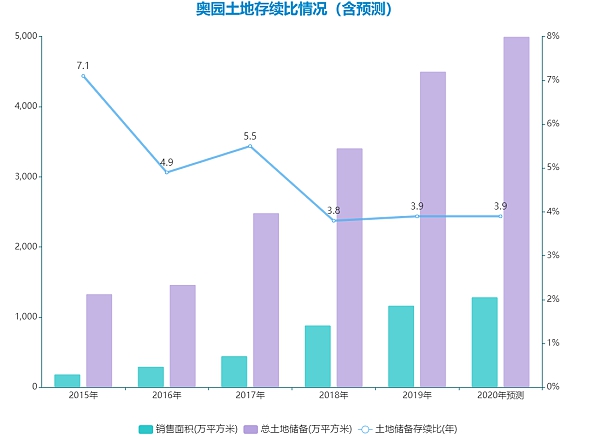
數據來源:企業公告、觀點指數
但要注意的是,奧園並不樂於維持千億黑馬的形象,繼續提升是勢在必行。2020年新增土儲突破千萬平方米,可以算是疫情衝擊下的特例。
按20%複合增長率計算,奧園將在2023年衝擊2000億元銷售,最快在2022年實現。
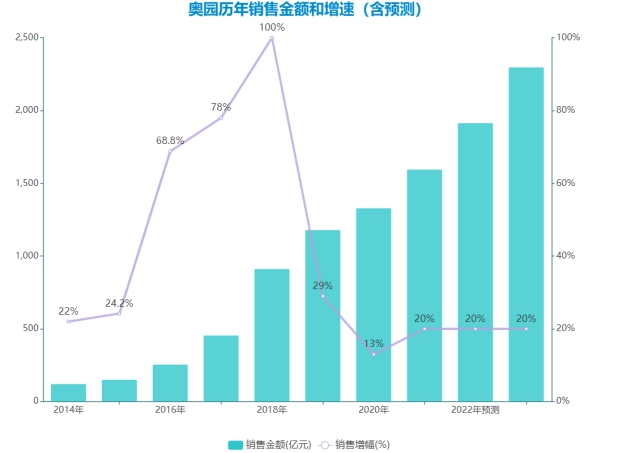
數據來源:企業公告、觀點指數
基於此目標,奧園需要繼續購入大量土地,以保證銷售金額的升勢。該公司近兩年在土地層面主要有兩個需求,一是進一步提升土儲地域多元化來分散風險,二是希望提高土地素質,儘量提升利潤率。
但繼續依靠收併購顯然已不是一個經濟的方案,過去奧園收併購是從項目層面入手,大多數情況下,一次只收購少量項目,奧園佔大股(約70-80%)並操盤,讓原土地方跟着賺錢。
這些通過收併購獲取的土地,價格固然便宜(奧園土地儲備平均成本與銷售均價的比常年保持在30%以內),不過卻有上升的趨勢。
截至2020年上半年,奧園期內新增土地成本由2019年每平方米3199元上升至3812元,總土儲土地成本從2536元/平方米上升至2727元/平方米。土地成本與全年合約銷售均價10325元/平方米的比例,上升到26.4%。

數據來源:企業公告、觀點指數
“由於項目評估需要投入大量時間與精力,以收併購方式獲取土地對管理層資源耗費較大。”奧園管理層在2020年11月的一次路演中提到,如果繼續加大收購,一旦併購項目數量超過可荷載的項目數量上限,就可能對正常項目管理產生影響。
由於現階段房企通常傾向於削減經營成本,因此通過收併購方式來獲取土地已無法滿足奧園的擴張需求。
價格便不便宜、數量大不大以及獲取方式穩不穩定,是拿地的三個關鍵點。
因此,奧園的對策是:首先下調收併購拿地比例,據不完全統計,奧園2020年上半年以收併購方式獲取的土地比例已下降至約63%。而據上述路演中披露,全年比例下降至約50%。
有別於過去注重單個項目的收購,奧園2020年更多是資產包式收併購。例如4月份以11.6億入主京漢股份,一口氣獲取位於北京、天津、重慶、成都、南京、太原、廣東省及河北省等土地,總可售建築面積約124萬平方米。
5月,奧園宣佈與河南國控集團簽訂戰略合作協議,聯手補充中原地區土儲,首批確定合作的項目圍繞鄭州及周邊地級市展開,累計貨值超百億。9月消息,奧園參與了山東能源集團旗下中垠地產的混改,據悉奧園持有後者40%股權。
按管理層的說法,這種“集團式併購”的方式更有利於“快速補充土地資源,以及獲取更低議價與更優惠的融資條件”。
其次,奧園追求比過往穩定的拿地方式,該公司2020年相比過往更願意通過招拍掛方式拿地,同時加大了對城市更新業務的投入。2020年上半年,奧園新增了約20個城市更新項目,貨值從2260億元增加到6587億元,總規劃建築面積達到3058萬平方米。
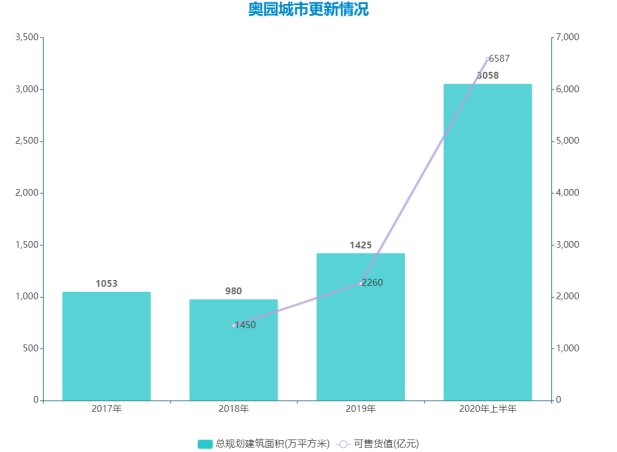
數據來源:企業公告、觀點指數
現在,奧園加大了項目股權合作,房企同行和非房企業都有涉及,普通快週轉住宅項目與城市更新項目均有涉獵。
例如2020年4月,奧園與弘陽地產達成戰略合作,首個合作項目敲定奧園不久前斥資16.5億元拿下的佛山獅山項目。7月,奧園與花樣年集團簽約合作,未來雙方將就大灣區城市更新項目展開合作。
另外,奧園年內亦與新希望地產達成協議,合作項目佛山新希望奧園·金沙公館在2021年1月上旬就已面市。
表內與表外
加強項目股權合作是房企在“降槓桿”大環境下的常規操作,對奧園來說,這為公司繼續增加非控股股東權益埋下伏筆。
過去部分分析認為,奧園的非控股股東權益會隨着逐漸減少收併購拿地而實現下降,但現實是相反的。
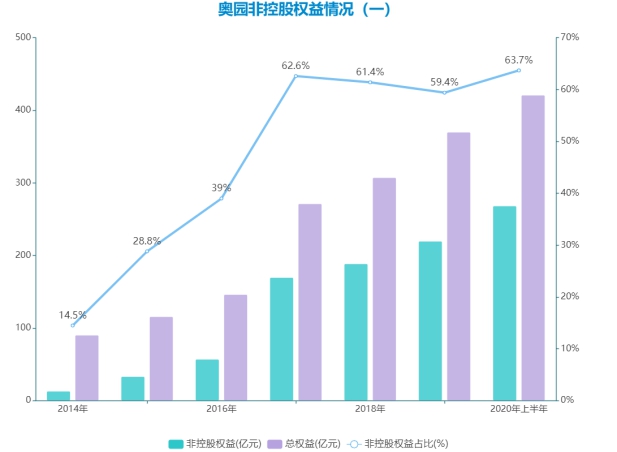
數據來源:企業公告、觀點指數
數據來源:企業公告、觀點指數
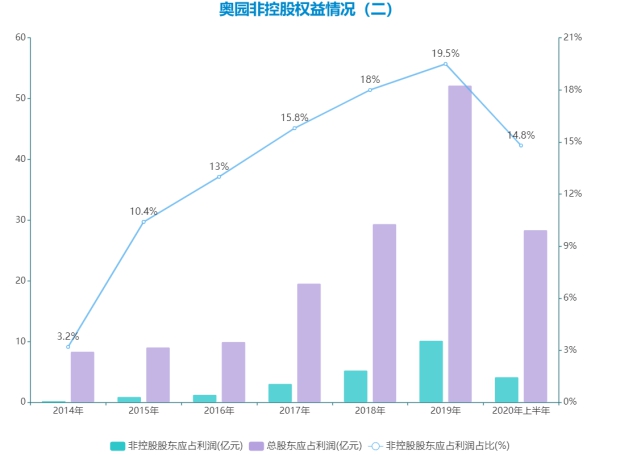
數據顯示,奧園非控股股東權益從2017年開始反超母公司股東權益,到2020年中期,奧園總權益從271.3億元一路增長至420.9億元,其中少數股東權益佔比一直維持在60%的水平。最新的數據是少數股東權益268.3億元,佔比達到63.7%。
對於少數股東權益上半年仍有增長、數額上有增加的原因,奧園管理層在上面提到的11月舉辦的路演中曾解釋:“主要是上半年新拿了一些項目,也做了相當部分合作的模式,包括跟頭部開發商的合作,包括之前引入合作方溢價入股跟我們做項目開發,使得權益上升。”
另一方面,管理層提到公司在上半年新增了相當多的舊改項目:“我們也引入了合作方,共同實現舊改開發,這部分也會實現小股東權益的增加。”
這是一件壞事嗎?或許財務報表上不是。
從過去幾年的表現看,奧園在規模迅速增長的同時,財務狀況在表面上並沒有出現明顯惡化。
眾所周知,淨負債率計算公式是“淨負債率=(有息負債-現金餘額)÷淨資產(一般情況下,淨資產等於總權益)”,持續攀升的非控股股東權益可以說為“降負債”立下不少功勞。
按研究機構的說法:“這有助於奧園將槓桿率控制在一定水平。”
資料顯示,截至2020年中期,按“三道紅線”的標準:剔除預收款後的資產負債率大於70%;淨負債率大於100%;現金短債比小於1倍。奧園踩中一條紅線,其中淨負債率仍然維持在79.8%的安全水平,現金短債比約1.45倍,僅剔除預收款項的負債率錄得80.85%,超檔。
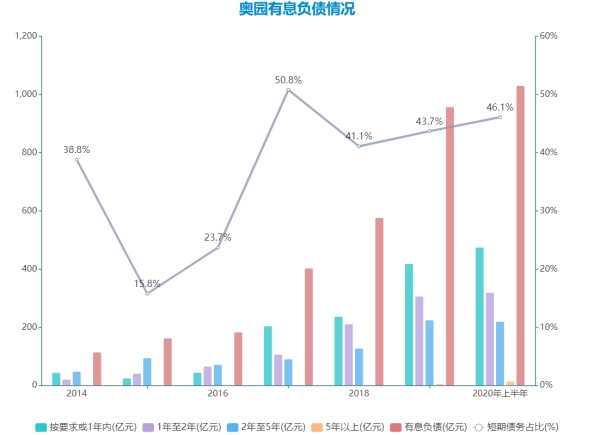
具體而言,由於土地支出的持續增加,以及結轉需求上升而增加的債務,奧園期末有息負債增長至1030.48億元,按要求或1年以內要償還的債務有475.12億元,短期債務佔比進一步上升到46.1%。
但據統計,在2021年到期的只有306.98億元。
數據來源:企業公告、觀點指數
與短期負債對應,奧園期末剔除受限制現金的流動現金達到537.82億元,覆蓋程度良好,期內現金回款率達到90%。
但事實上,據奧園管理層透露,公司在資金分佈方面一般分為項目公司資金和集團資金:“以600億舉例,項目公司資金會佔350億,集團資金則大概佔250億。”
而且一般情況下,由於項目公司需要正常運作,集團不會動用項目公司的資金。
按該比例計算,奧園2020年中期立即可動用的集團資金約224億元左右。但如果全部用於償還短債,缺口也不算太明顯。另據透露,奧園一年內到期債務其中大部分為項目開發貸,更多由項目公司的資金進行償還。
2020年初至8月份,奧園在境內發行了37.2億元債券,在境外則實現融資9.28億美元,平均融資成本繼續維持在7.5%水平。未來一段時間,房企預計繼續在境外享受暢通的融資渠道。看起來,奧園表內債務的風險不高。
但表外呢?過去有一個普遍提到的問題是,奧園非控股股東在權益與利潤分配上並不匹配,如今情況依舊。
截至2020年6月末,奧園少數股東權益佔總權益比例達到63.7%,但只分得淨利潤4.2億元,收益佔比14.8%。2019年全年,該數據也只有19.5%,同期少數股東權益佔總權益比例為59.4%。
有分析提出,奧園在少數股東權益裏面用“明股實債”的方式,隱形增加槓桿。
箇中潛藏的風險大不大,就要憑少數股東的成分來考慮。
按照之前研究機構惠譽公佈的分析報告,奧園約三分之一少數股東權益來自於自身成立的私人基金,“目的是為其2018年之前開始的URP(城市更新項目)籌集資金”。
另外一部分是來自與奧園合作的開發商,再有一部分則來自一些信託和資管計劃,但它們之間的比例是不明確的。
例如根據奧園集團公開發行2020年公司債券發佈的募集說明書中所披露,奧園應收應付款對象中,包括蕪湖金邦財富遠航投資中心(有限合夥),該合夥企業由安徽金邦控股集團方海波持有最大權益,而該集團是安徽省五金商會投融資的企業平臺。
對於非控股股東利潤分配滯後的問題,奧園管理層曾解釋,這是項目開發滯後的原因。因為普通住宅項目銷售後結算需要大約2年時間,而舊改項目則要更久,投資後到體現在利潤上大約要5年時間。
換句話說,奧園近年來逐漸加大對城市更新項目的轉化,上述存在於城市更新項目中的少數股東權益,將隨着項目的開發銷售而逐漸結轉,在總少數股東權益裏面比例會下降。
股權合作所體現的少數股東權益也是同樣道理,但因為奧園近來加強項目合作以及參與一些入股與混改,這個比例還將進一步提升。
據悉,京漢股份70%股權和中垠地產60%股權,亦會被算入奧園的少數股東權益內。
至於信託和資管計劃等少數股東權益是怎麼樣的情況,實在難以考究。但據奧園管理層與投資者溝通時所提出:“接下來,私募股權基金佔少數股東權益的比例會下降。”
過去,奧園習慣於利用非控股股東的出資為業務擴張進行融資,未來比較長一段時間內,相信該模式並不會改變,但這將會限制該公司降負債的空間。
不過這顯然不是奧園現階段發展的主題,目前最重要的命題仍然是“衝規模”。
細細的紅線 | 在理智與瘋狂之間,只有一道細細的紅線。