
編者按:2020年,中國房地產在驚濤巨浪中扼住命運的喉嚨。
進入全新的2021年,中國房地產如何在求發展與嚴監管中尋得均衡?想要有所作為、有所改變的企業,需要充足的勇氣和智慧去應對。
我們深信,“地產向陽”仍然是這一年的主要命題。有鑑於此,觀點地產新媒體策劃年度重磅報道“細細的紅線”,回顧並總結標杆房企過去一年在“抗疫”與“紅線”之下,大到戰略、模式,小到融資、人事等方面的調整與改變,並尋找新的一年裏未來“持續的力量”之所在。
觀點地產網 一個仍舊對規模有想法的房企,在這個週期能做什麼?
2020年8月,央行、住建部、銀保監會召開的那場座談會,真切地改變了整個行業的遊戲規則。三道紅線,以及紅橙黃綠檔、信貸增長控速,這些字眼給了用槓桿換增長的房企們當頭一棒。
放緩拿地、狠抓回款、力降負債、出售資產,各家房企爭相卸下包袱,力圖在限期之前邁過一道又一道紅線之時,保利成了逆行者。
這場以紅線之名的變革,早在七年前就在保利身上真實地預演過。
2013年,國資委對央企降負債的監管,將保利的槓桿之路按下了暫停鍵。彼時保利剛經歷高光時刻,成為國內第二家步入千億的房企,但淨負債率也已飆升至114%。
此後,保利按照國資委相關要求,嚴控負債率,在紅線之內仍保持每年下降1%左右;投資拿地力度、銷售規模增速趨於回調,“招保萬金”成了歷史,重回前三彷彿遙遙無期。
“保利對加槓桿擴張極為謹慎。”2019年股東會上,宋廣菊面對着股東的期盼時,也只能如此回覆。
直到2020年,保利似乎找到了騰挪空間。
艱難的5000億
回看2020年,所有房企都在疫情影響下步履維艱。
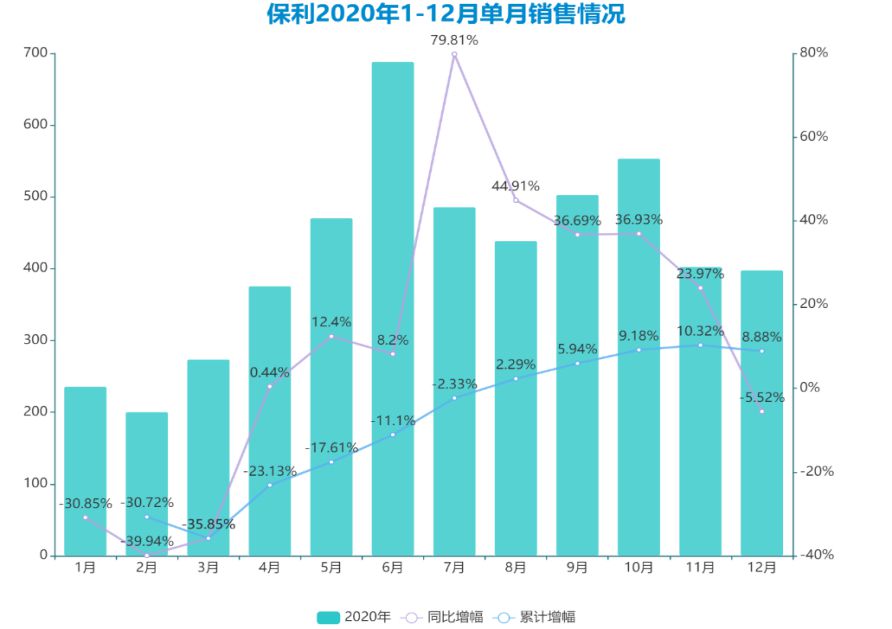
第一季度,保利銷售全面受挫,單月銷售只有200億元的量級,同比下降幅度最高達39.94%,這也使得一季度保利銷售累計下降35.24%。
隨着防疫的進展、市場的復甦,4月起保利單月銷售同比回正,維持在400億元以上,6月達到全年最高單月銷售688.53億元。
來到下半年,保利繼續發力,7月憑藉同比79.8%的增速,迅速將累計銷售降幅由11.1%收窄至2.33%。
此後幾月,保利保持30%-40%的增速,11月時累計銷售增速破兩位數至10.32%。
這也使得保利前三季度合同負債相比半年報時增加354億元,整體相比年初增加519億元,增長幅度15.83%,扭轉上半年不足5%的增速。
數據來源:企業公告,觀點指數整理
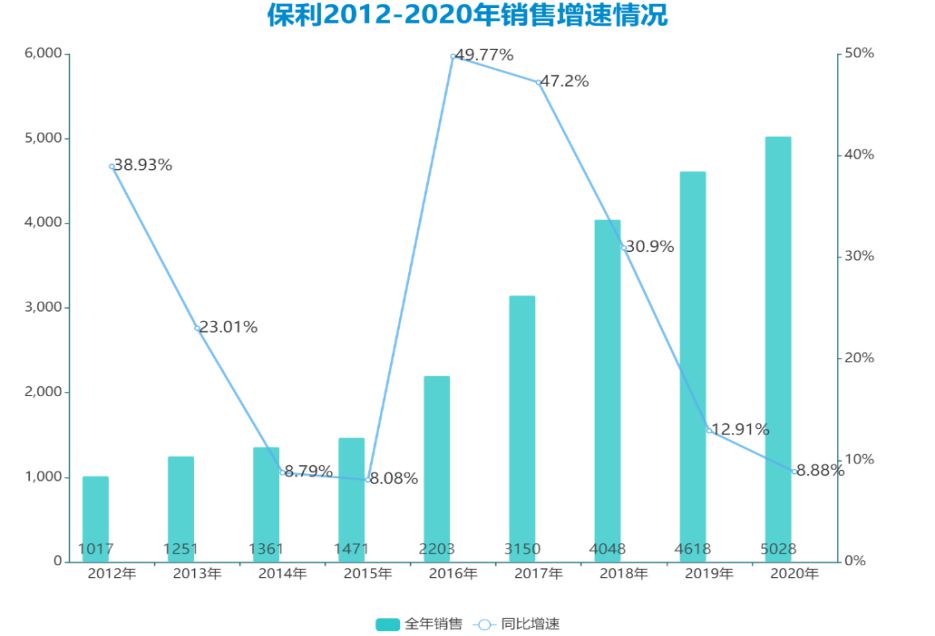
最終到年底,保利發展錄得2020年全年銷售5028.48億元,同比增長8.88%——這也是2016年以來的最低增速。
如前所述,在2013年國資委降負債要求下,保利的銷售規模增速一度趨於回調,連續兩年不足10%,與第一梯隊的差距也逐漸拉大,跌出銷售榜前三。
尤其從1000億到2000億的跨越,保利整整花了五年時間。
保利管理層也曾在投資者會議上坦承,因銷售差距變大所帶來的壓力日漸增加。2017年,保利喊出要“重回前三”,以及2017年衝刺3000億、三年內突破5000億的戰略目標。
這個規模目標的提出,也被外界認為是保利轉向進取的信號。此後三年,保利在前兩年如約達成了3092億、4048億銷售,增速達47.2%、30.9%。
數據來源:企業公告,觀點指數整理
規模的增長帶來負債的攀升,此後保利又開始了小週期的降負債努力,規模方面的步子也因此邁得小了些。
雖然2020年銷售增速繼續在放緩;但若橫向對比,即使考慮基數大小的影響,保利這一年的表現並不太差。
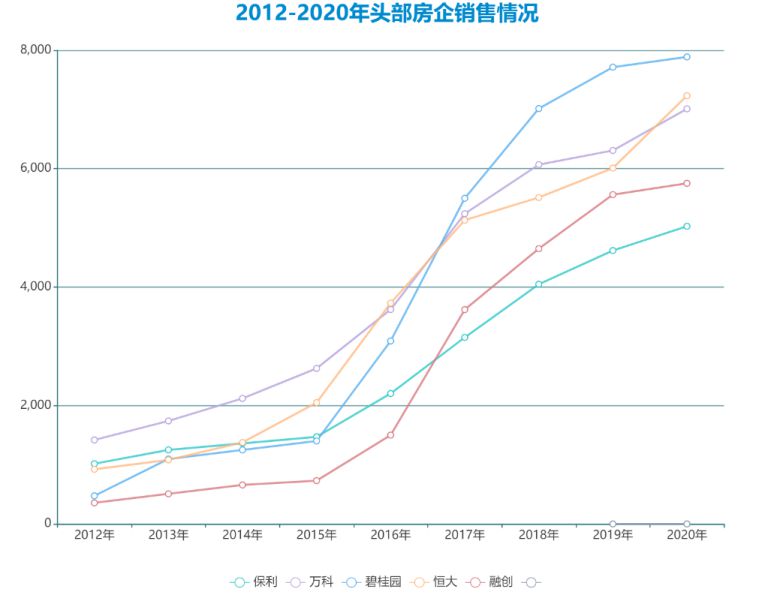
結合目前已披露業績及觀點指數榜單,2020年銷售增幅從高到低分別為恒大、萬科、保利、融創和碧桂園,具體數字分別為20.3%、13.5%、8.88%、3.42%和2.24%。
數據來源:企業公告,觀點指數整理
可見,保利與前一名融創亦或第一名碧桂園的差距都有所減小,與融創的銷售差額從2019年的近千億減少至700億元左右。
不過,2020年保利也失去了一些機會。
2019年7月,雲南城投集團宣佈與保利集團簽署戰略合作協議,後者擬參與集團層面的混合所有制改革;10月,保利發展作為集團上市地產平臺受益於此,與雲南城投達成協議,擬收購後者於雲南昆明、西雙版納以及廣東東莞共四個資產包,總土儲將近2000畝。
這場混改一度讓外界對保利的發展充滿想像,畢竟這是自2017年與中航地產整合後其最為大型的收併購。
但未曾料到,於2020年4月,雲南城投免去衛飈相關職務,混改主導權回到雲南省國資委手中。
回顧這場混改,經過盡調,實則保利最終僅以3.16億元收購雲南城投旗下西雙版納雲城置業有限公司90%股權,即西雙版納雨林瀾山項目,為雲南城投夢雲南系列首項目。
除了銷售,保利整體經營面也因疫情受到影響,尤其營收、盈利指標。
2020年上半年,絕大部分房企項目銷售及開竣工部分工期均因疫情有所滯後,如保利於一季度新開工面積同比下降21%,竣工面積則保持15.7%的增幅。
截至上半年,保利開工面積同比下降9.68%,竣工面積同比增長3.9%。
數據來源:企業公告,觀點指數整理
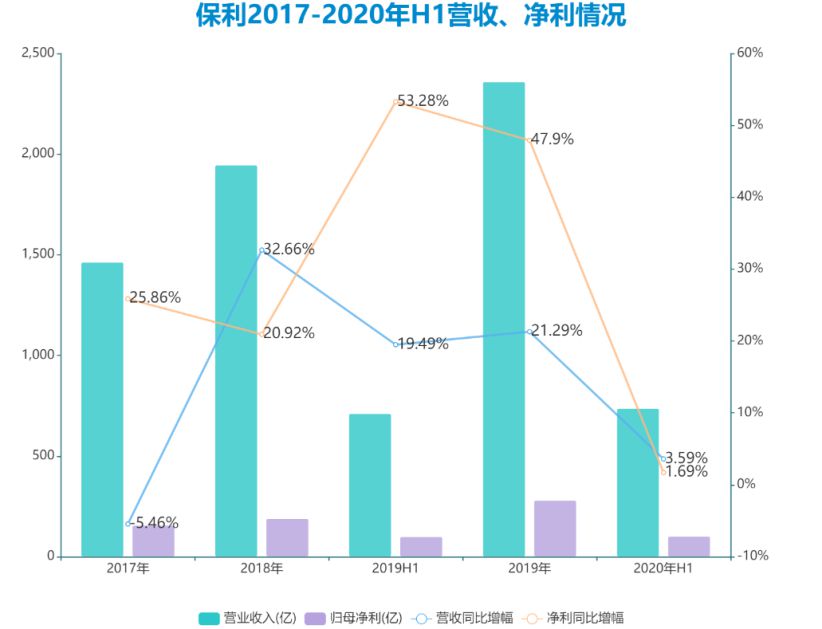
這也相應影響了營業收入及利潤的結轉,相比過去幾年,2020年上半年保利實現營業總收入737.06億元,同比增長3.59%;淨利潤133.22億元,同比增長2.8%;歸母淨利潤101.24億元,同比增長僅1.7%,而上一年這一指標為53.28%。
不少專業機構也認為,保利發展上半年的結算進度低於預期。
抄底的機會
相比2019年,保利過去一年在投資力度有所調整。
除了疫情影響,“三道紅線”出臺後,房企拿地熱情也有所下降。據觀點指數報告指出,自8月融資新政後,土地市場成交熱度連續3個月下降。
在這種環境下,保利怎麼做?
2020年5月召開的週年股東大會上,曾有股東就保利拿地一事對董事長宋廣菊喊話:“希望公司抓住機會,今年還有大半年,絕對是一個很好的抄底機會!”
彼時,保利於一季度新增計容面積459萬平方米,總獲取成本347億元,拿地金額同比增長118%,排名行業第一;拿地銷售比達48.9%,較2019年上升15.2%。
股東會上,宋廣菊只是簡單地道謝,沒有過多回應;但此後大半年,在一眾房企收縮投資戰線時,保利貫徹了“抄底”拿地的做法。
如6月29日,以66億元奪得東莞虎門高鐵站TOD地塊,另配建工程需投資23億元;10月26日,經近3小時、107輪競價,以46.9億元將廣州琶洲一宗宅地收入囊中,溢價率29.2%,樓面價列廣州全市第三;12月28日,以77.5億元斬獲佛山南海平洲商住地,溢價率55%。
臨近年關的12月16日,保利還召開了2020年第9次臨時董事會,將2020年度投資計劃從3150億元調整至3350億元,增長幅度為200億元——這大概率將撥至土地支出款項。
據觀點地產新媒體瞭解,前11月保利累計權益地價為1198.74億元,年初公司管理層制定的全年拿地指標則為1300億元,對於最後一個月加速搶地的保利來說,額度有些不夠。
從最終披露的月報也可看到,12月單月保利新增權益地價341.85億元,位列全年最高;2020年全年權益拿地金額達1540.58億元,比上一年增加近500億元。
新增全口徑土儲方面,2020年保利累計獲取土地建面3185萬平方米,累計總地價2353.48億元,同比增長51.4%,遠超過2019年總拿地金額1558億元。按此計算,拿地銷售比為46.8%,同比增長近13個百分點。
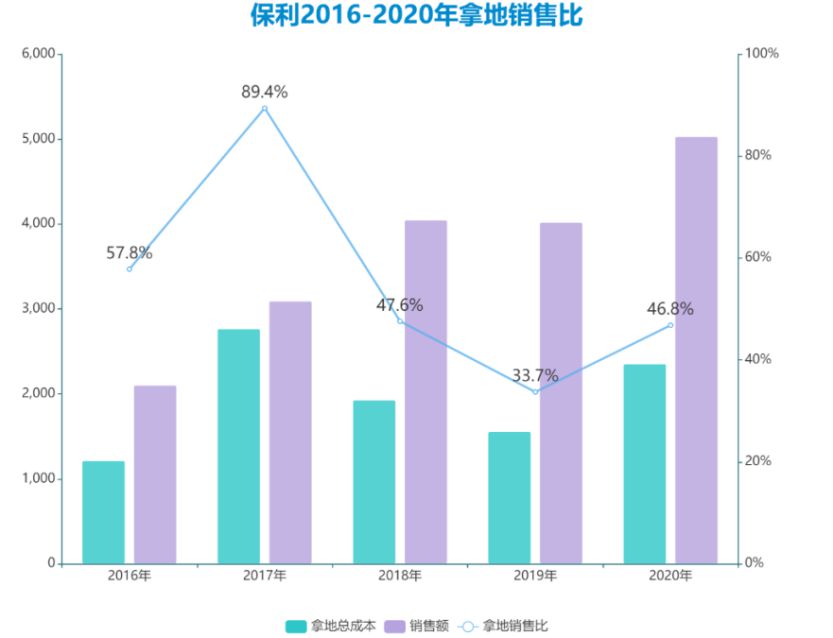
數據來源:企業公告,觀點指數整理
此外,保利2020年投資計劃裏還囊括一個重要的拿地渠道,即通過城市更新方式擴儲。
這一年,保利相繼簽約拿下廣州亭角村、大塱村、三東村、赤沙村、紅衛村等舊改項目合作開發企業,其中三東村預計總投資約300億元。僅以披露的舊改項目計算,2020年保利舊改擬投資額高達538億元。
當然也有不如意的插曲,如石壁村。2019年10月,作為石壁村第一家申請報名也是最密切接入的房企,保利未通過該村集體資格審查;此後,石壁村進行了長達一年的招親,於2020年8月,富力最終成為了石壁村合作企業。
回到公開拿地層面,除了投資力度大增,還呈現一個特點,即拿地成本升高。
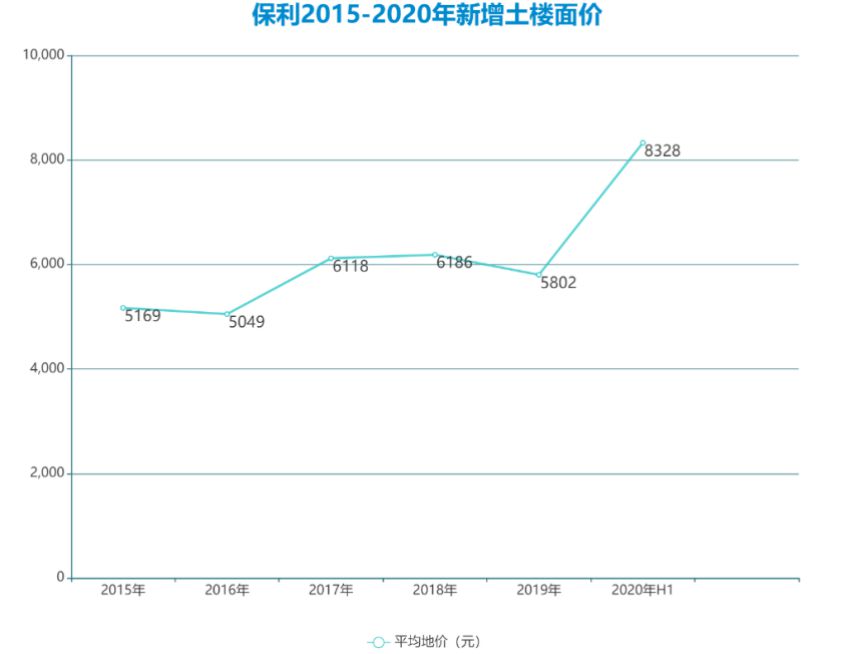
數據來源:企業公告,觀點指數整理
尤其在上半年,保利拓展土地的平均樓面地價為8328元/平方米,相比2019年的5802元/平方米上漲超40%。這一變動,主要是因為上半年保利在38個核心城市拓展金額佔比達86%,較上年提升7個百分點。
另據統計,期內保利44個新增項目中有36個位於核心一二線城市,不乏北京、上海、杭州、廣州、蘇州等核心城市。其中,二線城市佔比由41.7%上升至64.1%,三線城市由38.9%下降至16.7%。
全年數據看,保利2020年新增項目樓面價為7388元/平米,相比半年報已有所下降,但整體而言比2019年仍有超27%的漲幅。
此外,權益比重逐步回調上升,也是保利2020年拿地的一個細微轉變。
土儲權益比重背後,代表着保利對於槓桿與規模之間的取捨。過去這幾年,保利逐步增加合作項目比重,在減少投資成本的同時又能增加企業賬面銷售。
反映到土儲權益比例上,保利這一系數從2015年76%降至2018年的65.2%,幾乎是歷史最低點。
從2019年下半年開始,保利有意識地提高拓展項目權益比例,全年新增土儲權益佔比回升到71%。
截至2020年上半年,保利新增土儲權益比再提升至73%;但下半年加速擴儲後,權益比又略有下降。
逆流的槓桿
規模擴張總是與槓桿表現互相拉扯。
當保利選擇把拿地擴張一面朝上時,也就蓋住了現金、負債的一面——歷史、週期總在輪迴。
正如2017年保利喊出要“重回前三”後,除了銷售快速爬升,拿地更顯激進——當年拿地金額2765億元,佔銷售額近九成,土地儲備由2016年的6344萬平方米增至9089萬平方米。
因此,當年保利現金、債務情況有所惡化。
2017年,保利經營活動產生的現金流量淨額呈現三年來首次由正轉負,同比下滑186%至-292.96億元;新增有息負債1261億元,期末資產負債率和淨負債率上升至77.28%和86.45%,同比分別增加2.52%和31.21%。
此後,保利開始下一個降負債週期,銷售、拿地放緩,謹慎與保守又成為這家房企階段性的風向標。
循環往復,當2020年大多數房企手忙腳亂於回籠現金、降低負債之時,保利大手筆搶地後,便是不可避免地迎來槓桿的“逆流”。
過去這一年,保利經營性現金流情況大幅變動。截至三季報,經營性現金流由2019年同期的92.21億元降至-181.6億元,降幅達296.92%。
保利回應這一數據變動時也曾承認,一方面銷售回籠減少,另一方面合作投資項目往來款投入增加,是導致上述數據大降的主要原因。
拿地自然要資金,同時也可窺見保利2020年籌資活動現金流入量直線上漲。
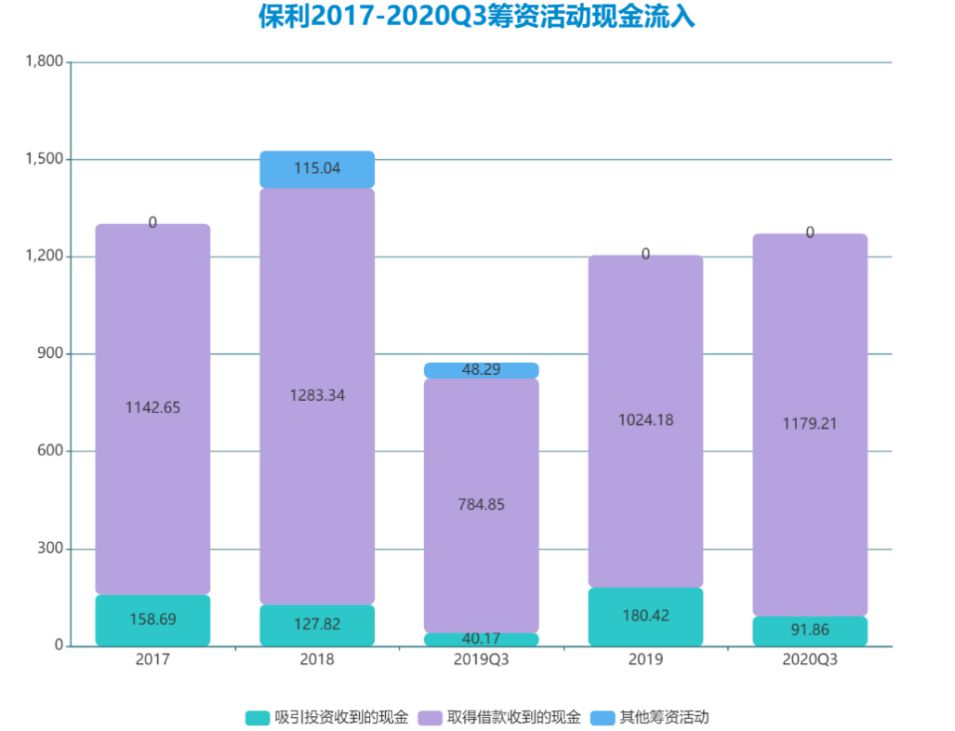
數據來源:企業公告,觀點指數整理
據觀點地產新媒體不完全統計,2020年保利累計發行共65億元中期票據以及63.1億元公司債。
從財報可獲悉,截至2020年前三季度,保利吸引投資收到的現金為91.86億元,取得借款收到的現金總計為1179.21億元,而2019年同期這兩個指標分別為40.17億元、784.85億元,同比增長128.68%及50.25%
總體而言,保利前三季度籌資活動總現金流入量為1271.07億元,同比增長45.5%。
傳導到負債數據,前三季度保利賬面有息負債3024億元,比2019年底增長近12%,達到近兩年新高。
數據來源:企業公告,觀點指數整理
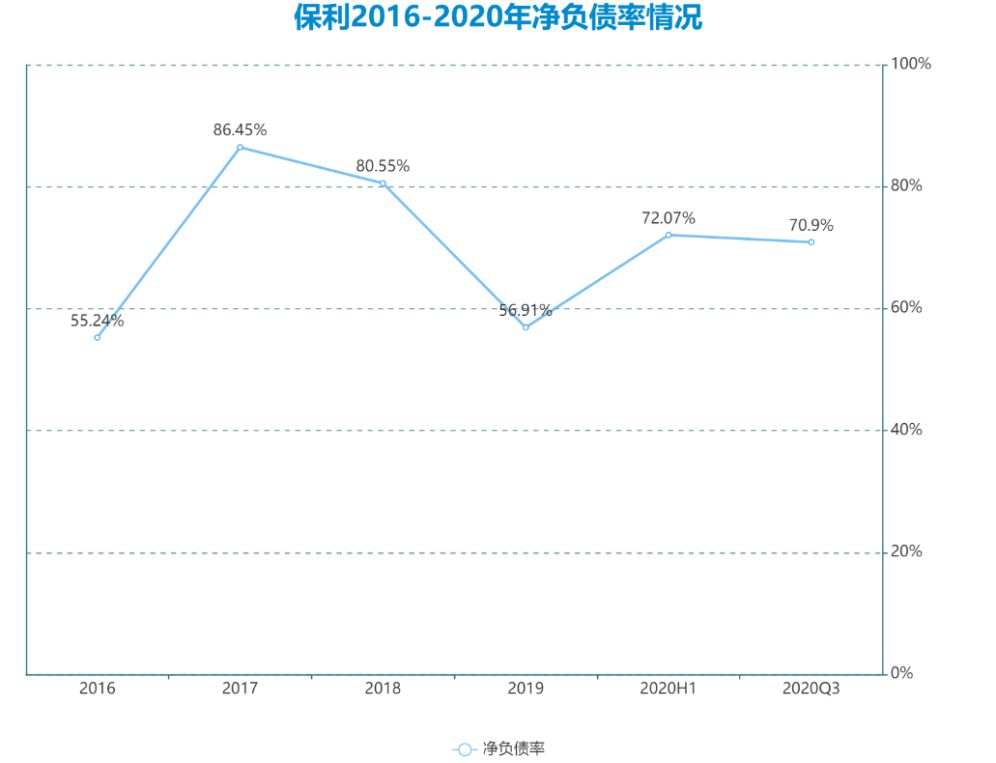
這也導致了淨負債率回升,從上圖可以看到,自2018年以來,保利一直在控制淨負債率指標,尤其是2019年底已經降到56.91%。
2020年明顯有所反彈,截至上半年這一指標為72.07%,相比2019年底增長約15%;截至三季度則為70.9%,略微回調但仍較2019年底增加13.96%。
期末,保利在手現金1226.4億元,為一年內到期債務1.91倍,現金短債比較2019年底略微降低,為近五年來首次低於2倍。
當然,對於保利的討論往往更多基於戰略的調整、槓桿的力度,但若將這家央企的負債表放在整個行業中,顯然要好於不少同行。
即便2020年保利的槓桿水平有所上升,但放在三道紅線這一把尺子上度量時,仍在於安全線內。
除了那顆隱埋的“雷”——永續債。
於房企而言,永續債最大好處是不計入負債而是計入權益,可以在增加融資的同時又不影響報表上的負債水平。
過去幾年,以保利為代表的不少國企,選擇使用永續債這一融資手法來補充本金以應對“紅線”。
數據來源:企業公告,觀點指數整理
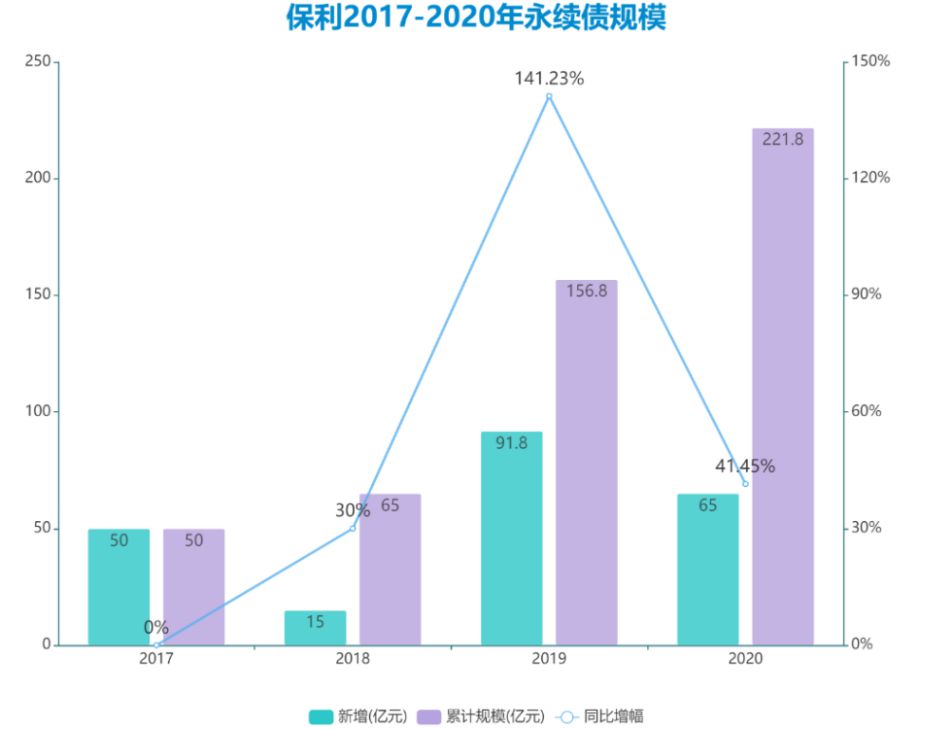
據觀點地產新媒體整理,自2017年起,保利每年均有發行若干期永續債,其中以2019年新增永續債規模最大,發行金額達91.8億元。
類型多以中期票據形式,如上述提及的2020年保利發行的五期中期票據均為永續中票,總金額達65億元;發行期限均採取3+N與5+N模式,即前三年、五年支付的利息相對較低,後續利率相應調整增高,且幅度可能較大。
截至2020年底,保利永續債規模為221.8億元,同比增幅41.45%;若算上永續債,截至前三季度保利淨負債率約為86%,遠超目前70.9%的水平。
短期來看,這一方式確實可以讓保利保持一定的市場張力;但長期看,過多永續債會侵吞企業利潤,成為房企保持盈利水平的擋路石。
細細的紅線 | 在理智與瘋狂之間,只有一道細細的紅線。