
編者按:2020年,中國房地產在驚濤巨浪中扼住命運的喉嚨。
進入全新的2021年,中國房地產如何在求發展與嚴監管中尋得均衡?想要有所作為、有所改變的企業,需要充足的勇氣和智慧去應對。
我們深信,“地產向陽”仍然是這一年的主要命題。有鑑於此,觀點地產新媒體策劃年度重磅報道“細細的紅線”,回顧並總結標杆房企過去一年在“抗疫”與“紅線”之下,大到戰略、模式,小到融資、人事等方面的調整與改變,並尋找新的一年裏未來“持續的力量”之所在。
觀點地產網 “在這炎熱的天氣裏,每一個多餘的手勢都是對生命儲備的一種浪費”,電影《了不起的蓋茨比》裏的一句臺詞,用於形容這兩年房地產行業的現狀,不失為一種恰當的修飾。
三十餘年的黃金髮展時期,房地產伴隨着國內城鎮化、金融化、產業化等趨勢,一步步不斷地鑄造新熱度。2019年,行業形勢雖已悄然發生變化,市場熱度仍然不減。
但是,2020年新冠疫情的爆發讓這種熱度顯得過於灼熱,也讓房企們明白,降溫已成大勢所趨。特別是“三道紅線”的出臺,讓未來發展道路將不再如往常。
這條“分岔路”面前,房企如何選擇?
在當下行業已經到了轉型、分化的節骨眼上,繼續衝規模、放緩擴張步伐、換道轉型,都呈現出不同類型房企遇到的主要矛盾和次要矛盾。
對於已三年衝刺銷售規模的榮盛發展來說,成為千億俱樂部成員後,這兩年,調整步伐過快留下的問題,大於繼續衝規模的訴求。
以2020年中期財務表現觀察,榮盛發展踩中兩道紅線,歸屬於“橙檔”,按規定,有息負債規模年增速不得超過5%。
數據顯示,2020年中期,榮盛發展剔除預收款後資產負債率74.96%、淨負債率為96.7%、現金短債比0.97倍,整體負債有一定的壓力。
面對疫情衝擊和調控壓力,榮盛發展調整了未來的增速預期、改善自身的債務結構、降價促進保持銷售節奏、出售文旅項目、加大大本營投資金額、抓住物管分拆機會等。
頻頻動作下,折射出這家房企現在走的每一步,都在盡力調整預期,穩健發展。
換擋
過往一年,榮盛發展維持着一如既往的低調作風,管理層少有出席公開活動或公開表態。
未來一年公司發展重心是什麼?哪些方面需要彌補短板?是否有新的業務調整?上述種種疑問,都只能通過業績報表去透析這家企業的細微變化。
歷年年報中,榮盛發展都會對下一年的經營指標做出一番計劃。在2019年年報中,榮盛預計2020年度計劃簽約金額約1210億元,實現銷售回款約968億元,新增融資520億元,新增項目資源建面約1355.92萬平米。
透過這份數字,可以看到,榮盛發展全面調整了2020年的發展預期,側面也反應出這家企業對於未來的謹慎態度。
對比2019年計劃預期,2020年預期中,銷售額目標增幅由27.27%降至8.04%,新融資額增幅由1.91%降至-14.95%,新獲土儲增幅由11.5%降至-18.93%,計劃回款增幅15%降至5.22%。
實際上,榮盛發展清楚地認識到,前期過度擴張帶來的問題。
2016年,榮盛正式開啓新五年計劃,由傳統房地產開發向“大地產、大健康、大金融”以及新型產業全面發展轉型。2016-2018年期間,榮盛發展都在年報中認為,此時正當抓着發展的機遇,調整產業結構轉型和壯大新型業務。
這種戰略轉向,意味着需要更大資金進行驅動。
2015-2018年,榮盛發展投資活動現金流均為負數,分別為-28.03億元、-27.37億元、-48.43億元、-29.68億元;資產負債率也由78.6%上漲至84.04%,總負債由808.59億元增至1914.02億元,其中流動負債由594.03億元翻了兩番至1552.54億元。
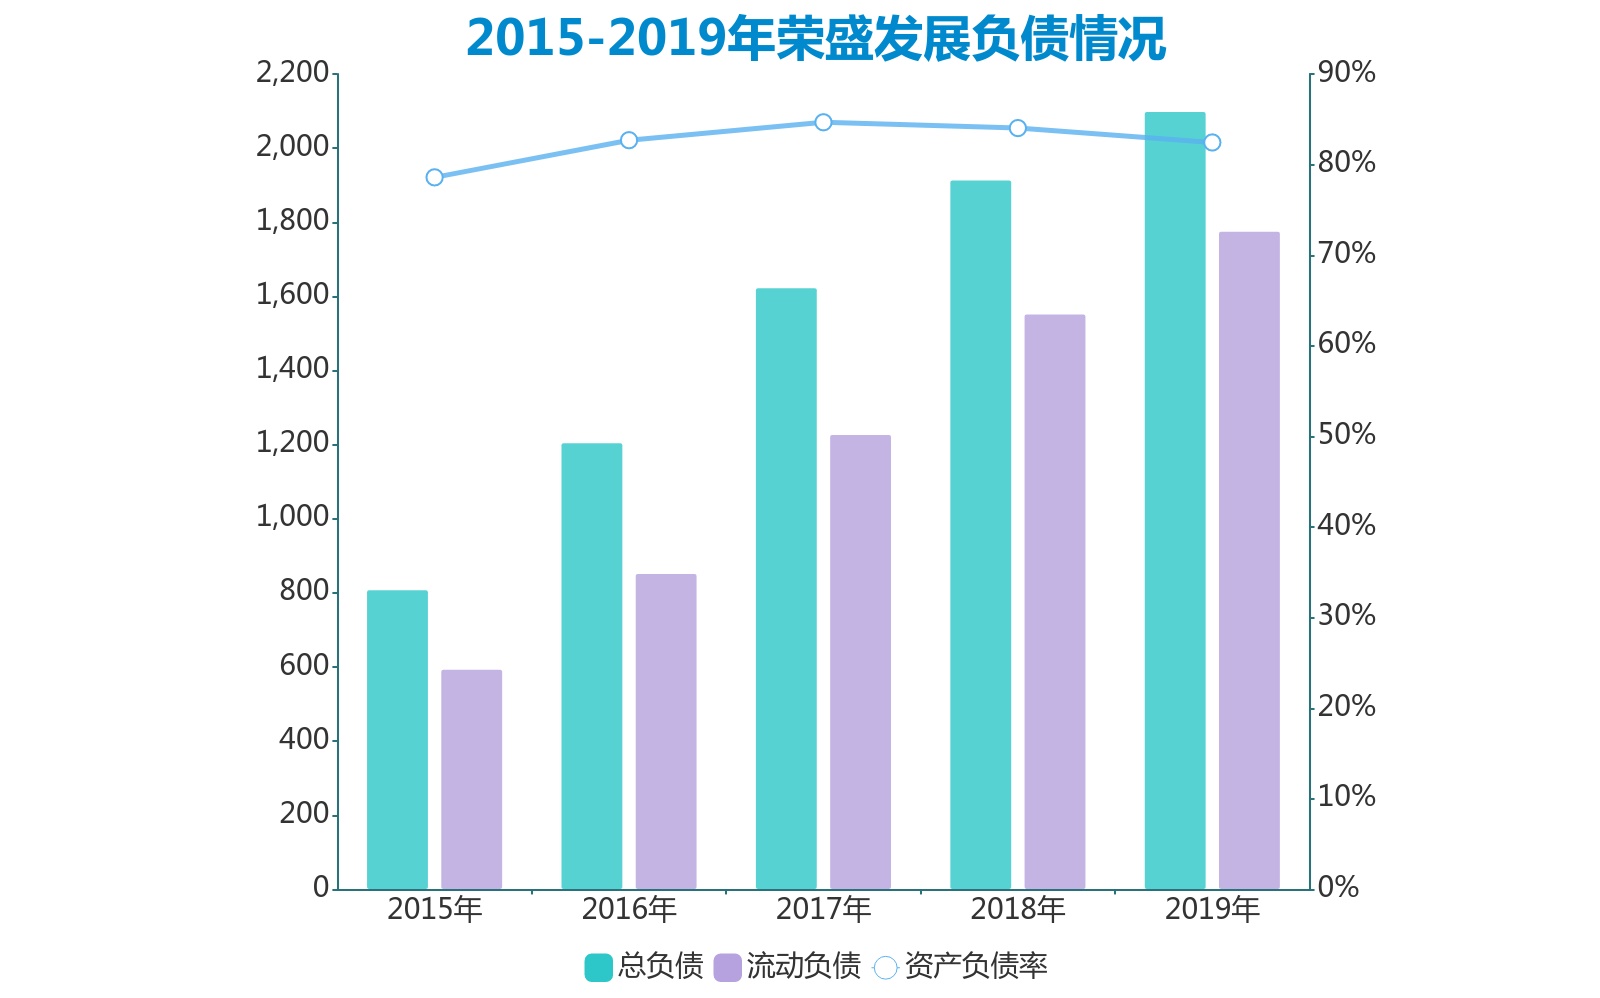
數據來自:企業公告,觀點指數統計
2019年,行業形勢開始不明朗,銀根收緊信號已有徵兆、土地“雙限”政策紛紛出臺等,直接迫使開發商調整經營策略。
2018和2019年報中,榮盛發展將2019年、2020年主要對應的矛盾指向“多領域管控帶來的陣痛”、“轉型升級陣痛”。
多變的市場環境下,需要面對的現實遠比榮盛發展想像中繁多且複雜。降低調整預期之餘,2020年“三道紅線”落地,導致房企收縮發展規模的同時,又急需降低負債水平。
可以看到,過往一年時間,踩中“紅線”的榮盛發展,在不斷優化自身債務結構。
關於2020年融資情況,榮盛發展表示,公司策略是要控制好融資成本,兼顧成本和規模,對利率水平的控制會進一步加強,“加大銀行開發貸的比重,並會做公開市場的債券發行等動作。”
2019年度,榮盛發展負債總額為2099.22億元,資產負債率為82.45%,其中流動負債1775.78億元。同期,有息借款總額為659.62億元,一年內到期為348.33億元,佔比52.81%;持有貨幣資金為303.56億元,現金短債比為0.87倍。
“三道紅線”出臺之前,榮盛發展債務水平仍有所提升,2020年中期,負債總額、資產負債率均有所微增,負債總額為2155.58億元,資產負債率為82.74%,有息借款總額亦增至707.86億元。
不過,從融資、償債動作來看,榮盛發展優化債務結構的主要策略,或許是降低短債規模、增加持有貨幣總額。
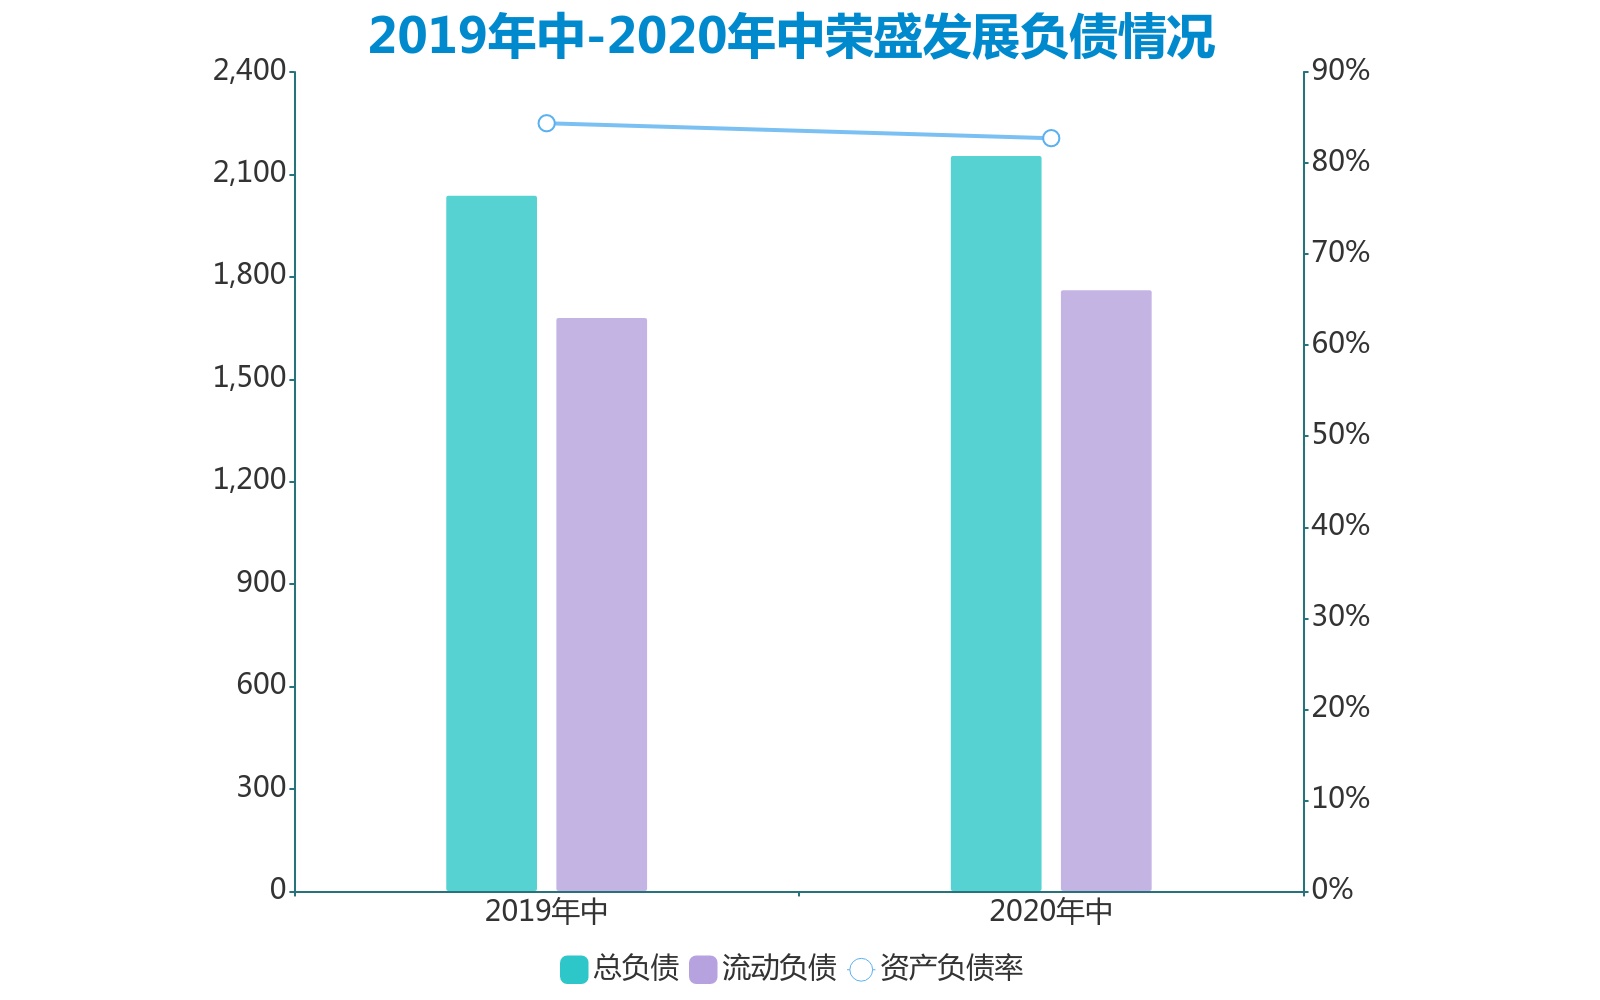
數據來自:企業公告,觀點指數統計
同期,榮盛發展流動負債微降至1762.51億元,一年內到期下降至330.84億元,佔比降至46.74%;持有貨幣資金持有286.75億元,現金短債比仍為0.87倍。
到了2020年三季度,榮盛仍在不斷償還一年內到期非流動負債以減低短債佔比,由2019年307.08億元降至2020中期的256.96億元,再進一步降到200.89億元,減少34.58%。
數據顯示,於2020年三季度,榮盛發展剔除預收款後的資產負債率、淨負債率、現金短債比分別為75.26%、100.53%、1.06倍。
進退
疫情到來之時,房企受到的最大影響當屬施工和銷售,也直接影響生產端和經營端,進而對現金流造成很大壓力,一旦長期陷入停滯則意味着面臨流動性危機。
線上售樓處、大幅度打折優惠、無理由退房……各家房企應對疫情打出了各式各樣的“組合拳”,意在促進項目去化和提振銷售,增加現金流。
這種“現金為王”的應對策略,也成為不少房企的共識。
可以看到,提供現金短債比之餘,榮盛發展也在疫情最為嚴重時採用促銷策略。
於2020年1-4月份,榮盛累計銷售同比增速分別為8.37%、-33.95%、-16.81%、-9.47%,5月份則錄得同比增長3.18%。
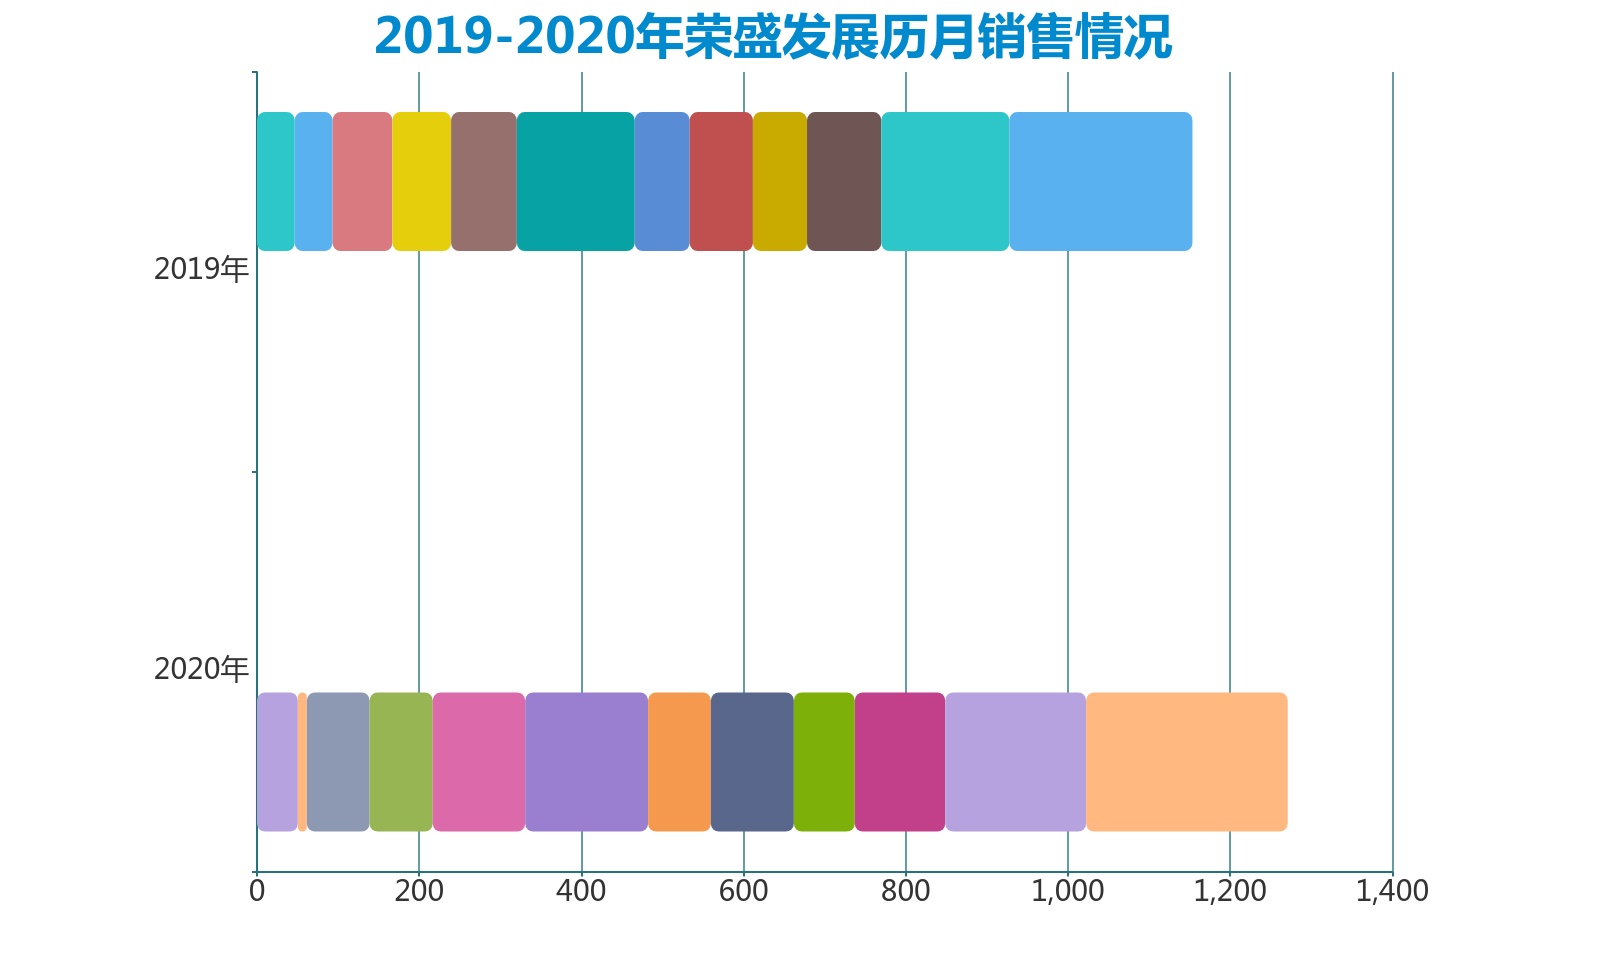
數據來自:企業公告,觀點指數統計
上述期間,榮盛發展單月銷售均價分別為1.003萬元/平方米、0.922萬元/平方米、1.058萬元/平方米、1.118萬元/平方米,價格下降區間為0.038-0.28萬元/平方米;5月份銷售均價則有所回升,至1.226萬元/平方米,2019年同期為1.077萬元/平方米。
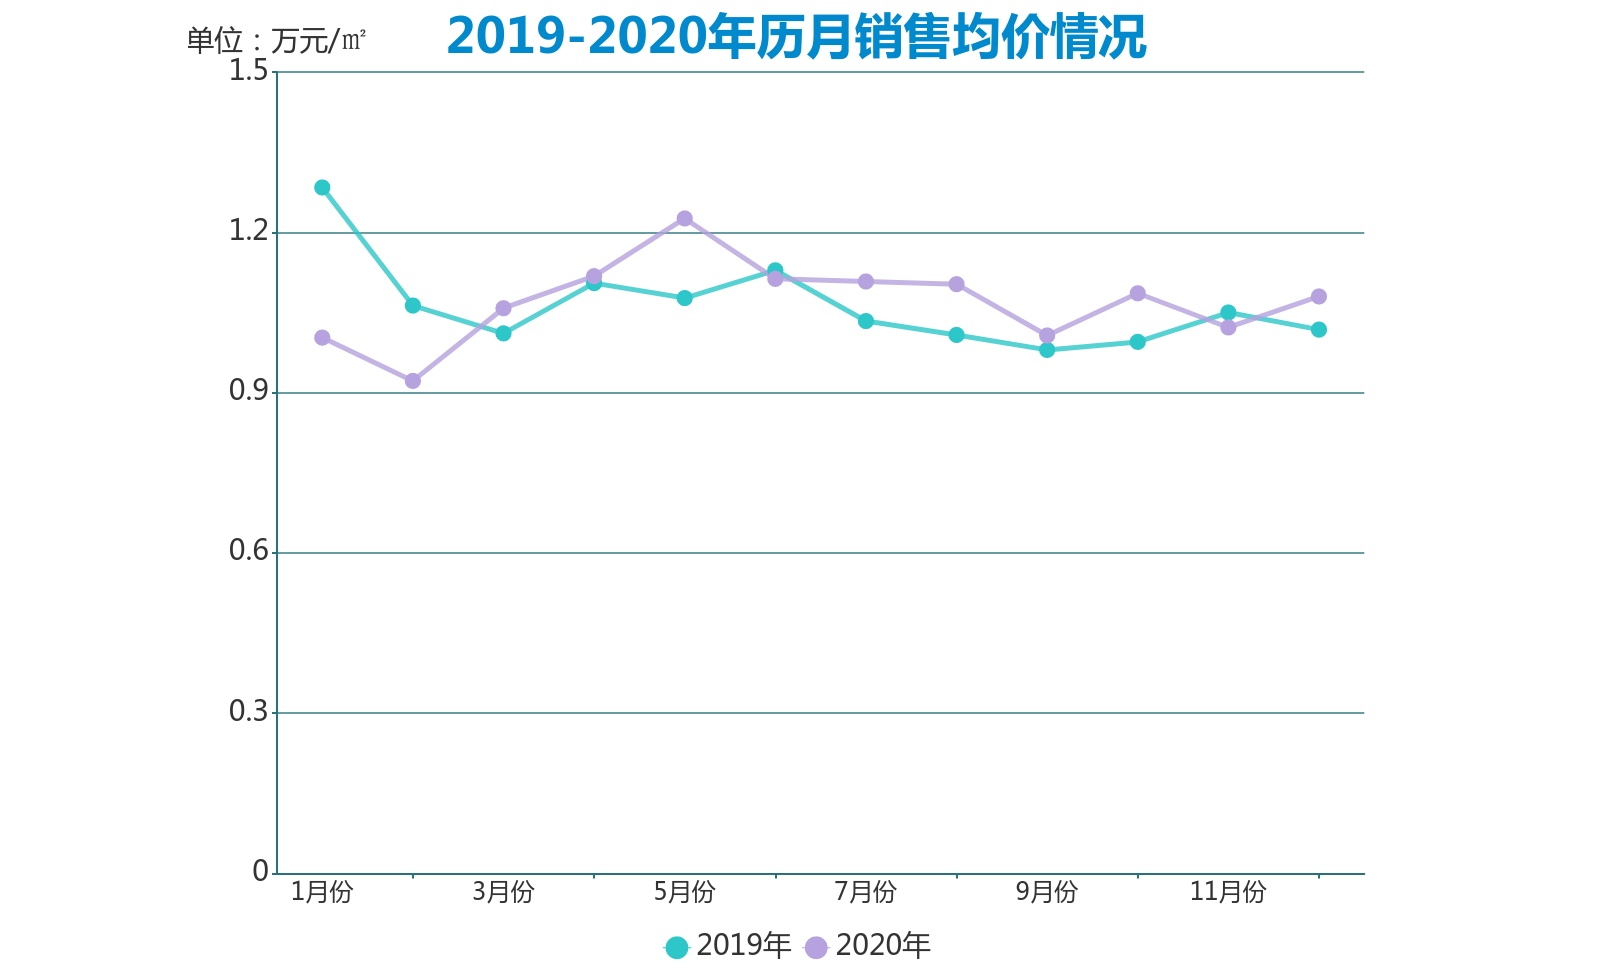
數據來自:企業公告,觀點指數統計
觀點指數發佈的2020中國房地產銷售TOP100顯示,2020年,榮盛發展累計銷售額1358億元,超額完成年銷售目標,這也是其第三年實現千億銷售額。
銷售回升並錄得增長,體現在營收、利潤、利潤率、歸母淨利潤等核心財務數據上,較上一年同期均錄得一定增長。
2020年中期,榮盛發展營收為261.54億元,同比增長7.36%;淨利潤為44.57億元,同比增長12.79%;淨利潤率為17.04%,上漲0.82個百分點;歸母淨利潤29.46億元,同比增長0.04%。
其中,淨利潤、淨利潤率能夠取得提升,一定程度上在於期間榮盛發展完成處置一個文旅項目的關聯公司。
榮盛發展2020年中期財務報表顯示,期間完成處置5家子公司,其中出售宜春賽威特獲得增加利潤1.3億,及出售其下屬公司宜春天嶼花城、江西禹川旅遊。
觀點地產新媒體初步瞭解到,上述出售公司涉及的項目,為江西宜春國際度假區項目。於2017年,榮盛康旅正式進駐宜春,計劃打造宜春硒溫泉國際度假區。次年,榮盛發展先後以總代價2.33億元在公開市場摘得該項目相關地塊19宗,合計佔地面積37.18萬平方米,建築面積44.61萬平方米,持有43.35%權益。不少地塊成交後,就開始進入開工階段。
隨後,榮盛發展以股權收購的方式,獲得兩家孫公司宜春天嶼花城、江西禹川旅遊。至此,其在宜春這座城市持有三個項目,即宜春溫泉國際度假區項目、宜春溫泉開發項目、宜春花博園改造項目。
那時,正值榮盛全面轉型時期,並在康旅業務上進一步提出“6+N”戰略佈局。
2017-2019年,榮盛發展康旅業務分別獲得22個項目、12個項目以及新增土儲面積116萬平方米,對應實現營收31.32億元、36.01億元、59.07億元。
2020年在疫情影響下,榮盛發展康旅業務也受到不小影響。2020年中期,實現營業收入3.79億元,較2019年同期下降46.32%。同時,榮盛發展亦未在2020年中期報中例行公示康旅板塊的簽約、回款情況,期內新增土儲面積則為77.48萬平方米。
選擇此時出售宜春國際度假區項目公司,意味不言而喻。艱難時期,削減投資大和產出效益週期長的項目,不失為一種調整方式。
重倉
巴菲特“投資三原則”中提到兩點,安全邊際與能力圈。簡而言之,儘量控制投資風險,避免損失本金,以及選擇投資自己熟悉、看得懂的領域。
作為一家從河北起家的企業,榮盛發展經歷了由建築商向開發商,再由區域房企一步步延伸到全國性房企的多重改變。
但在25年發展時間中,大本營河北廊坊,對於這家公司而言,意義非凡。
1995年,耿建明下海創立建築公司榮盛實業有限公司,但第一個房地產開發項目方州花園則建在耿的出生地南京。
在南京項目積攢夠開發經驗後,耿建明令人意外地回到廊坊,將目光放在了“環京一帶”。
廊坊、承德、滄州、石家莊、唐山等河北省內城市,成為了榮盛發展深耕和重倉的地區。從不少市場研究機構的統計數據可見,榮盛發展銷售額在河北省內不少城市排名靠前。坊間稱為“河北王”,又稱“環京一哥”。
2015-2019年期間,榮盛發展來自河北省區域的營收佔比均超過了三成,分別為32.62%、41.45%、30.58%、38.78%、35.66%。從上述數據可以發現,河北營收佔比出於跌宕起伏的狀況,且於2017年出現大幅下滑,這種變化很大程度上與榮盛發展全國化佈局密切相關。
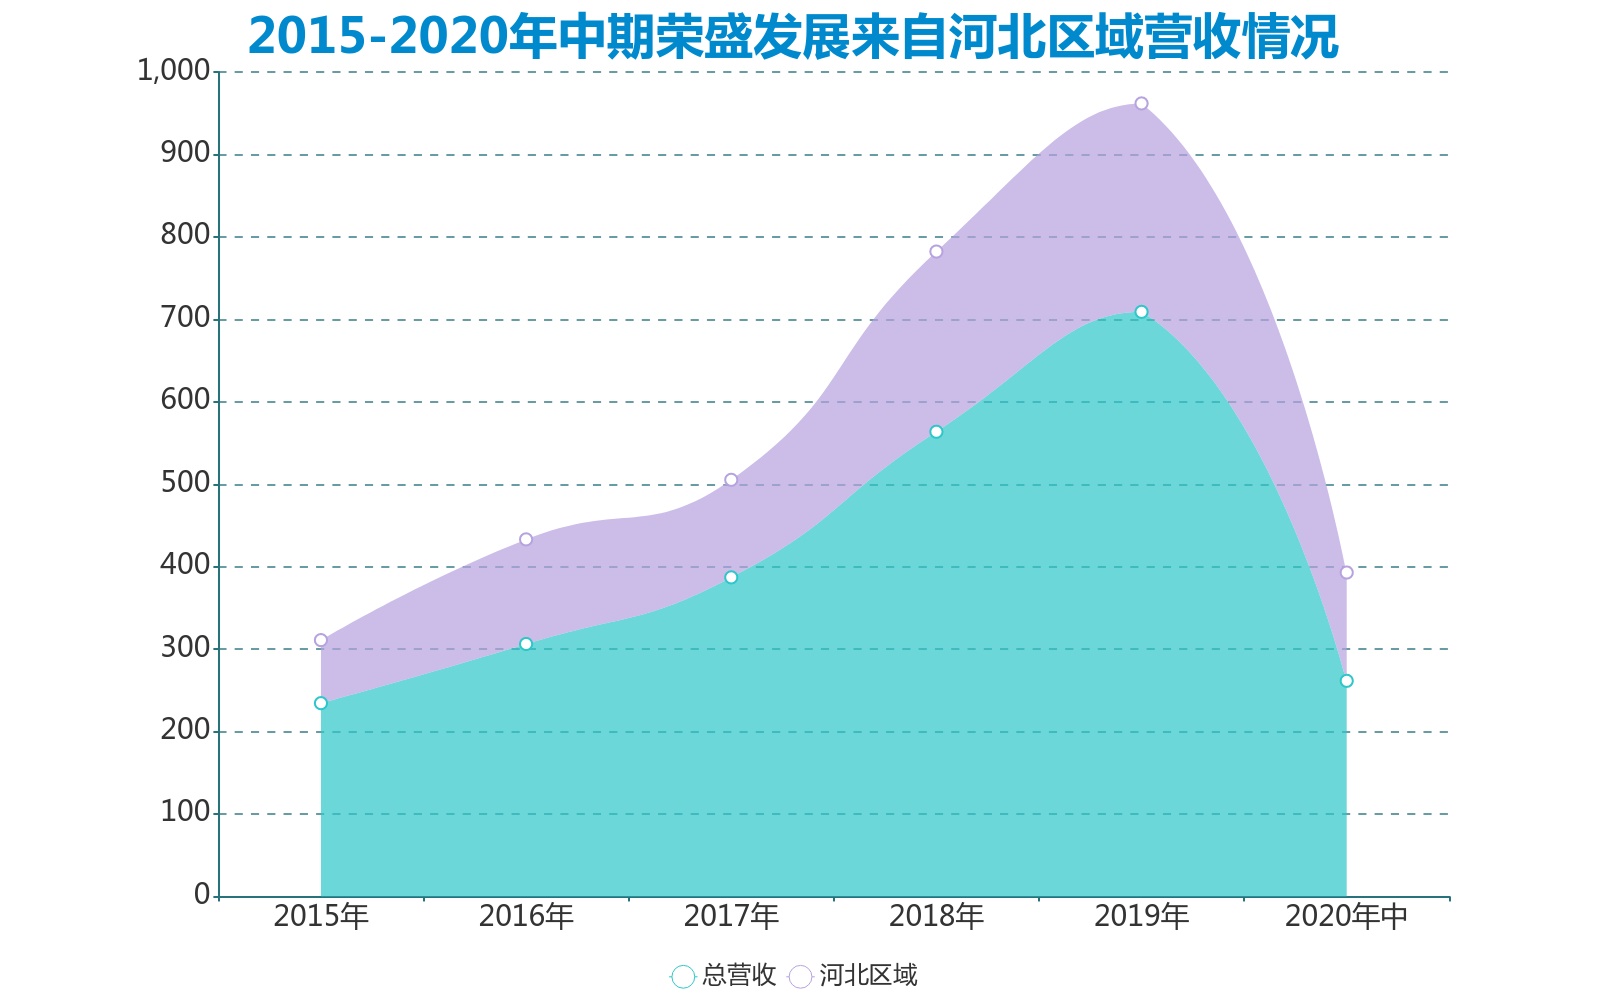
數據來自:企業公告,觀點指數統計
2016年,榮盛發展新“五五規劃”中提及“大地產”,除了業務領域的擴大,也包括房地產開發業務佈局範圍的擴大。
立足於“環京一帶”之餘,榮盛發展向長三角、廣東、川渝等地區進行延伸,包括江蘇南京、宜興、徐州,以及惠州、重慶等城市。於2016年,其中廣東、重慶新增面積達到了85.19萬平方米、84.74萬平方米,新增規模僅次於河北區域。
事實上,榮盛走出“環京舒適圈”的一部分原因,是“廊九條”出臺。
2016年4月初,以河北廊坊為代表的環京城市,開始實行住房限購和差別化住房信貸政策。隨後,環京區域城市限購政策紛紛落地,直接影響着重倉河北的榮盛發展。
或許這段經歷也說明,由始至終河北省不止是榮盛發展的“溫柔鄉”,更是安全邊際。2019年10月,環京樓市鬆綁傳聞已經開始流傳於世,且於2020年鬆綁動作已經“躍躍欲試”。
只不過,來去甚是短暫。
對於榮盛發展而言,選擇重返“廊坊”,亦是艱難時期的另一種調整方式。
2020年全年,榮盛發展開始有意提高河北省內的投入和擴儲規模。據觀點地產新媒體統計榮盛發展2020年曆月數據獲悉,全年共斥資274.55億元,獲得新增土儲面積327.31萬平方米。
其中,河北省內投資金額為122.95億元,佔總額44.78%,新增土儲面積為158.19萬平方米,佔總新增面積48.33%。兩項數據較2019年同期,佔比分別增長11.18個百分點和4.12個百分點。
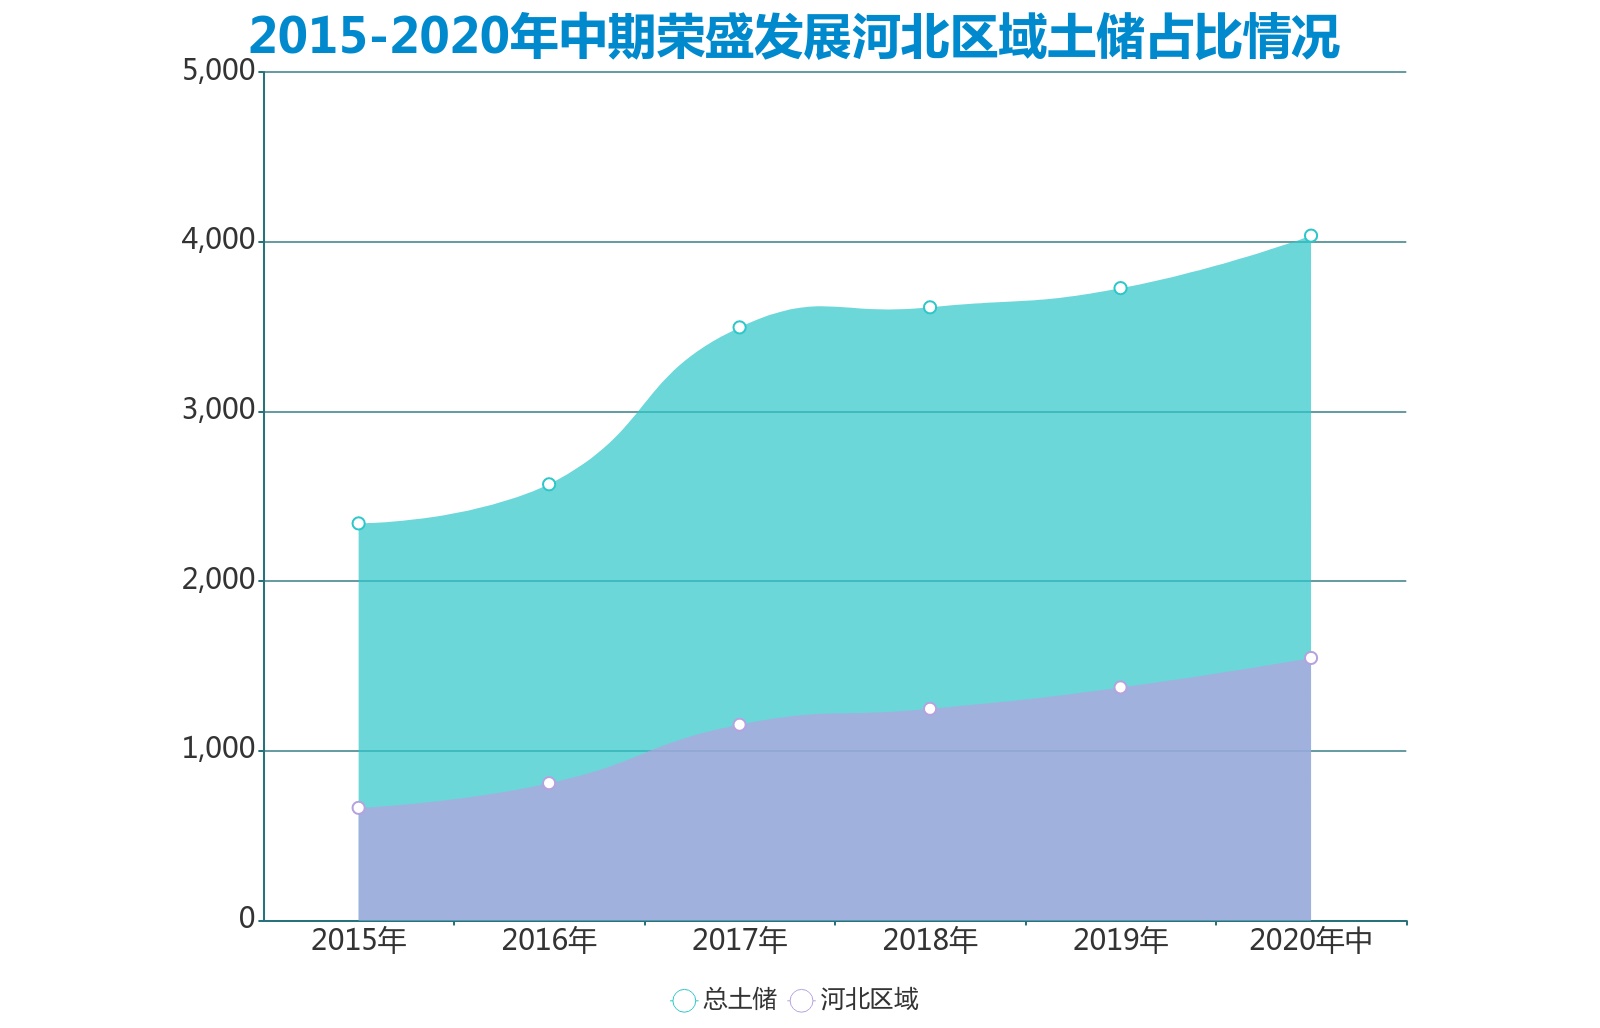
數據來自:企業公告,觀點指數統計
整體土儲區域分佈上看,2020年中期,榮盛發展總土儲面積為4036萬平方米,其中河北省土儲面積為1546.99萬平方米,佔比由2019年末33.83%增加4.5個百分點至38.33%。
不爭的事實是,“三道紅線”下,房地產行業未來已經不如過往那般理所當然,榮盛如何發展,仍然是一道考題。
細細的紅線 | 在理智與瘋狂之間,只有一道細細的紅線。