
作為重點二線城市,在投資、自住需求同樣旺盛的背景下,杭州在2016年迎來了成交的歷史高峯。只過了半年時間,杭州就完成了2014年全年的銷量;只用了不到9個月時間,就超出了2015年全年成交量。
數據顯示,2016年杭州全市新建商品房總成交228166套,首次邁過20萬套大關,成交金額高達3597億元,刷新年度成交紀錄。
成交火爆解決了杭城長久以來的庫存難題,2016年杭州住宅庫存實現“十連降”,截至12月末,住宅可售房源為66223套,可售面積為8641457平方米,去化週期較年初縮短超過一半。
樓市熱度也直接傳導到了土地市場,2016年杭州一共誕生了36宗“地王”,並且不再侷限主城區,蕭山、餘杭以及許多不被業內看好的邊緣地區,都能拍出高價地,幾乎每一個板塊的樓面價都被刷新。
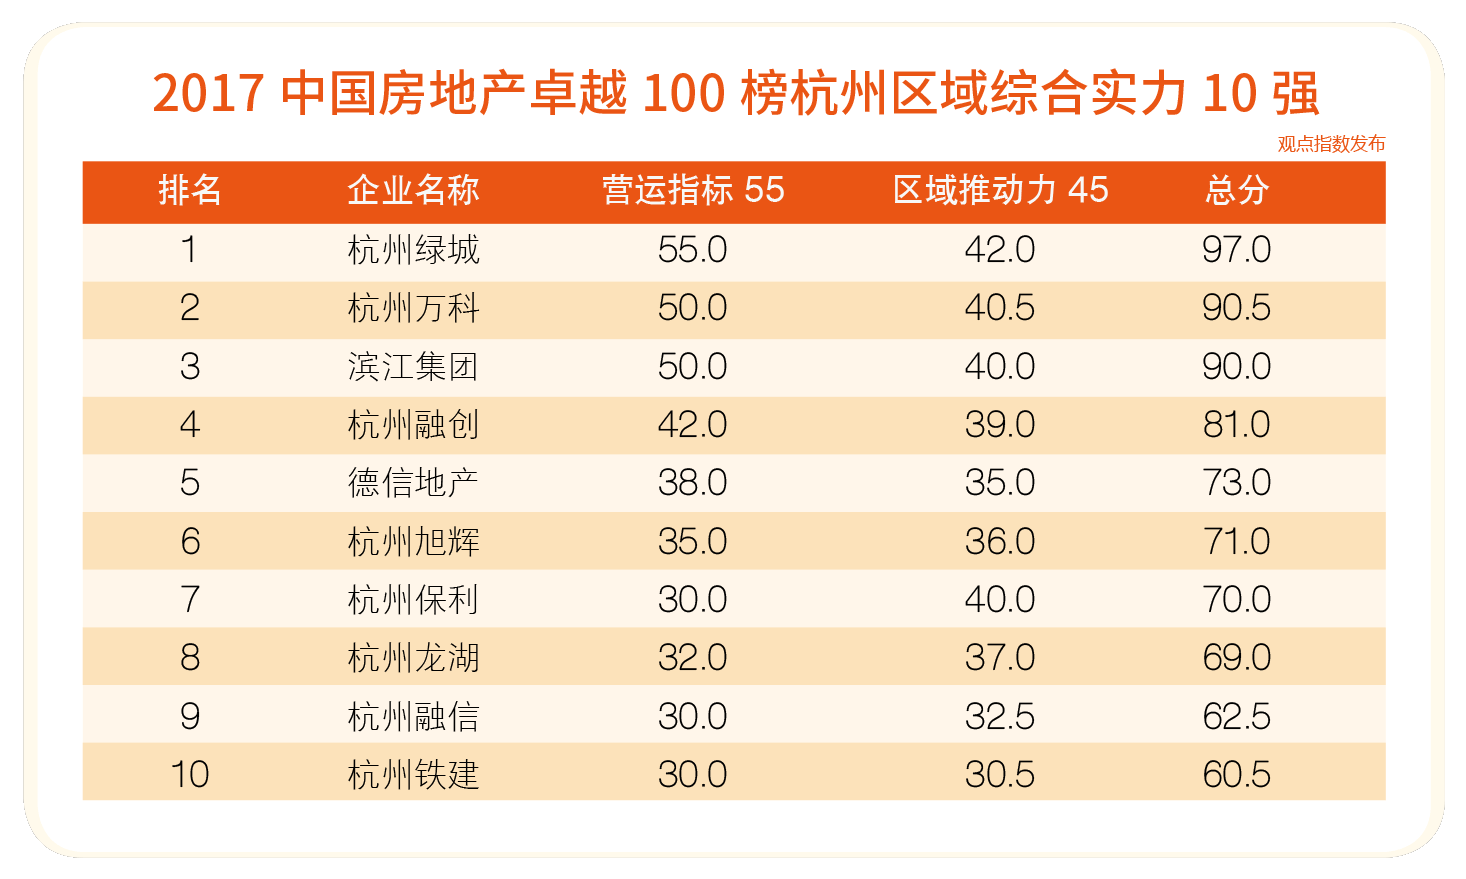
在這一片大好的樓市中,當然不缺開發商業績翻倍以及排行榜上的龍虎鬥戲碼。
作為杭州市場的老大哥,綠城以314.7億銷售總額成功穩住了銷冠之位,較2015年的205.71億增長了109億元,同時與萬科、濱江拉開了近百億的差距。
不僅銷售金額遙遙領先,綠城的區域推動力得分同樣位居榜首。2016年是中交上位綠城第一大股東後進行“大刀霍斧”改革的一年,重組之後綠城所有業務統歸旗下的四個子公司——綠城房產、綠城管理、綠城資產和綠城小鎮。
業務釐清之後,負責房地產主業的綠城房產在管理運營上分工更加明晰,效率亦相應提高。在產品打造上,綠城也變得更加多元化,從原來的主要為富裕階層建頂級住宅,轉而為更多的白領階層、知識階層、中產階層、城市精英蓋房子,產品線的豐富直接給購房者提供了更多的選擇。
綠城輕鬆摘冠,但濱江為了守住榜眼之位與萬科爭得不可開交。最終兩家企業在銷售金額上打成平手,但憑藉着良渚文化村的成功,萬科在區域推動力上略勝一籌,以微弱優勢擊敗濱江。
被業內調侃為“新三甲”的融創成功收購融科、萊蒙等四個項目後,銷售規模從2015年的54.51億激增至157.3億,排名也從第六升至第四。通過收購拿地也讓杭州融創佔據了一定的成本優勢,營運指標更加優化。
融創之外,另一個家被視為榜單攪局者的融信也不容忽視。憑藍孔雀、學院府、杭州公館三盤55億的成交總額,融信成功躋身杭州排名前十。作為2016年在杭拿地數量最多的房企(10宗地),“激進”成為了融信的標籤,斬獲的土地推動了區域房價的上漲,但無疑也增加了一定風險。
德信的表現是可圈可點,此前連續兩年排在第九名,2016年連跳四級,位居第五,營運指標、區域推動力取得了不俗成績。旭輝、保利、龍湖等各方面表現穩定,期待進一步提升。