
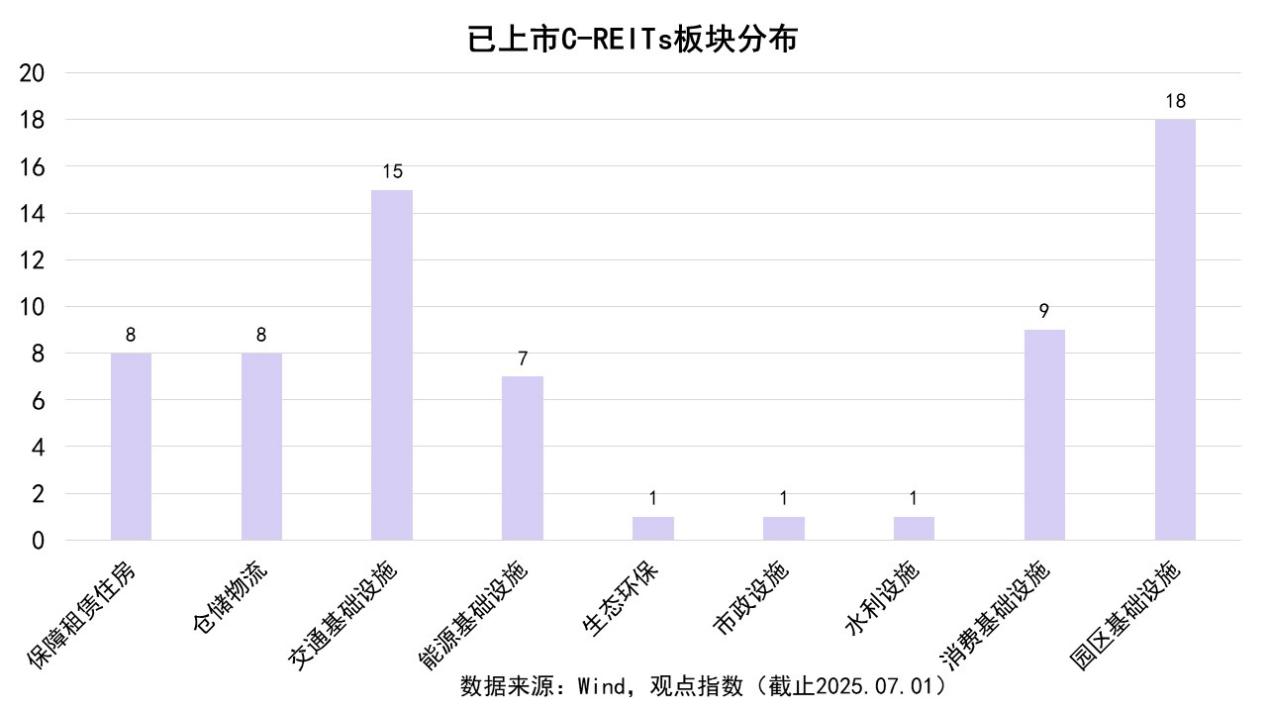
觀點指數 8月13日,《觀點指數 • 2025中國房地產全產業鏈發展白皮書》發佈,其中在REITs發展中指出,截止到2025年6月,全市場上市的REITs產品達到68只,6月5日首次突破2000億元大關,截至2025年6月底總市值達到2019.91億元,較2024年末增長48.6%並持續增長。
在2025年上半年宏觀經濟穩步復甦、擴大內需政策持續發力的背景下,消費市場回暖、製造業轉型升級以及保障性住房建設提速等,都為公募REITs市場的發展提供了有力支撐。
2025年上半年,REITs市場整體表現強勁,68支REITs產品中僅有1只收綠。在整體市場向好的趨勢之下,REITs市場的整體業績表現相較上年末各有升降。重點關注的四個板塊中,整體淨利潤相比於2024年底基本持平,但息稅折舊攤銷前利潤率相比由平均62.29%提升至75%,無論是從整體或是板塊細分來看均有較大提升,這可能與REITs積極應對經濟週期,保持底層資產的良好運作,優化資產結構和財務槓桿相關。從側面反映了REITs的“造血能力”增強。
與此同時,按板塊細分來看,各板塊年化現金分派率表現出下降情況,下降最多的未倉儲物流板塊,平均降幅為1%,這樣的情況也與前文中所提及的“以價換量”策略相關,加之宏觀經濟影響導致企業利潤減少,可供分配的現金減少,導致現金流分派能力減弱。
年化現金分派率整體下降有可能導致不同板塊分化加劇,部分依賴高分紅吸引投資者的資產類型如消費、倉儲物流可能面臨更大壓力,而如保租房REITs或因政策支持型資產穩定性更強而受青睞。
在這樣的背景下,倉儲物流REITs尋求多元化的破局思路。如中金普洛斯REIT通過屋頂光伏和自動化設備提升ESG評級,獲得綠色資產溢價;順豐通過REITs回收資金擴建樞紐,加速向輕資產運營轉型;嘉實京東倉儲基礎設施REIT則轉向自動化設備與高標倉配置,依託京東集團的電商、物流、金融生態,REIT項目與京東供應鏈管理系統無縫對接,實現從訂單處理到配送的全鏈條自動化。
投資者結構方面,戰略投資者依然佔據市場的主導地位,合計持有比例超過60%。細分投資者來看,可以發現原始權益人的持股比例穩中有降,可能是因為擴募或解禁後減持。與此同時,機構投資者藉機低位增持,公眾投資者也因認購門檻降低湧入,進一步降低了原始權益人的份額。另外,部分原始權益人出於戰略調整的需要,減持份額以回收資金投入新項目。
於此,原始權益人所減少的份額流入市場,提升了流動性,也優化了資源配置,有助於提高市場的透明度。不過,從風險的角度來看,自持比例過低可能削弱其對項目的管理動力。尤其對消費基礎設施REITs的影響較大,因為消費基礎設施REITs需根據消費趨勢調整租戶組合、營銷策略及空間改造。若原始權益人自持比例過低,可能缺乏足夠動力投入資源進行精細化運營,導致出租率、租金增長潛力下滑,也不利於項目的擴募,對持續發展產生一定影響。
香港市場方面,恒生房地產信託基金指數(HSREIT)在3月下旬表現出下跌的趨勢,在4月受國際局勢的影響達到低值,但4月之後特朗普政府的關稅政策緩解,國際資金流入亞洲市場,疊加政策利好,指數一路攀升,截至7月9日收盤價為3146點,上半年累計漲幅達到17.18%。
7月7日,據世邦魏理仕,上半年香港甲級寫字樓整體租賃面積按年跌30%至180萬平方呎,已經連續兩個季度下跌,雖然第二季度的寫字樓租金跌幅放緩,但年初至今已經下跌2.8%,預計下半年依然延續下跌趨勢。
第二季度零售租賃動能較2024年下半年放緩。儘管零售商在此期間普遍保持審慎態度,但整體零售銷售跌幅有所收窄,並於2025年5月扭轉下行趨勢。此外,核心區的空置率下降0.7個百分點至7.1%,但是空置率下降帶動租金按季上升0.9%,與2025年第一季度的升幅一致,使上半年的租金增長達到1.9%。
倉庫空置率按季上升0.4個百分點,至10.3%。持續且高企的空置率導致倉庫租金按季下跌0.8%,連續第六季下跌,截至2025年上半年的跌幅達2.9%。受樓市影響,大部分REITs被迫下調租金,從而導致了業績表現不佳。