
觀點指數 8月13日《觀點指數 • 2025中國房地產全產業鏈發展白皮書》發佈,其中在《不動產資本金融:修復啓動》中,指出國家金融監管總局發佈《指導意見》,推動AMC迴歸不良資產處置核心功能,嚴控地方政府隱性債務。同時,資本端加速佈局REITs,REITs市場從規模擴張轉向質量提升。
政策創新,助力房地產紓困破局
國家金融資產管理新規:16條措施築牢風險“防火牆”,助力房地產紓困破局。2025年4月11日,國家金融監督管理總局發佈《關於促進金融資產管理公司高質量發展提升監管質效的指導意見》(以下簡稱《指導意見》),針對金融資產管理公司(AMC)提出16條系統性改革措施,直指行業“偏離主業、風險疊加、監管套利”三大沉痾。新規首次明確“功能性優先於營利性” 的定位,要求AMC聚焦不良資產處置核心職能,嚴控地方政府隱性債務新增,併為房地產風險化解開闢市場化路徑。
《指導意見》提出將重心從“規模擴張”轉移到到“功能重構”,明確提出不得為金融機構利用結構化交易違規掩蓋不良、美化報表等提供支持,嚴打不良資產造假,要求資產“真實潔淨轉讓”,積極落實國家有關房地產政策,支持受困房企項目紓困化險,促進房地產市場平穩健康發展。
《指導意見》還提出要加強重點領域監管嚴查股東注資與關聯交易。針對苗頭性風險問題及時採取監管措施。
本次新規的本質是功能復位——讓AMC從“套利者”迴歸“清道夫”角色。隨着房地產債務加深,AMC的主動化險能力將成為金融穩定的核心變量。當AMC不再沉迷於金融套利,中國金融體系才真正擁有對抗週期的免疫力。
資本佈局設立REITs投資基金,折價資產“修復式退出”
中國人壽設立REITs投資基金。2025年2月,中國人壽聯合多方設立國內最大險資REITs投資基金(首期52億,國壽獨投35億),錨定京津冀、長三角等戰略區域基礎設施REITs,通過“戰配+大宗”雙渠道投資,嚴控單項目≤5%、流通盤≤40%以分散風險。國壽資本操盤,依託其超2000億資管經驗及20+單REITs戰配戰績。
該基金直擊險資兩大痛點,首先是收益困境,低利率下REITs強制分紅(4%-12%)對沖“利差損”,新會計準則下價格波動不計損益僅分紅入表;其次是政策紅利,監管將REITs風險因子從0.6降至0.5,降低資本佔用34%,釋放百億級配置空間。本質是用長久期資金捕獲長久期資產,實現負債端與資產端雙匹配。
中國人壽以52億REITs基金打通閉環生態,前端Pre-REITs孵化合規資產(如廈門租賃住房),中端輸出運營能力提升NOI,後端通過大宗交易調劑頭寸+戰配份額鎖定分紅增值,推動險資從被動投資轉向主動管理,為百萬億基建存量注入"耐心資本"。
黑石8.5億美元CMBS貸款收購曼哈頓辦公樓:折價資產的“修復式退出”。2025年3月,黑石以8.5億美元CMBS貸款收購曼哈頓美洲大道1345號大廈49%股權,該資產估值較峯值即從貸款發放時的12.5億美元跌28%至8.96億美元。經耗資1.2億美元升級改造並引入律所Paul Weiss簽訂長期租約後,出租率升至95%,資產現金流全面修復。
黑石精準抄底美聯儲降息週期中觸底的高端辦公資產,同時通過1.2億美元硬件升級與主力租約鎖定實現改造增值,雙重策略為未來REITs證券化或大宗轉讓退出鋪平道路,形成"估值修復+現金流重塑"的價值提升閉環。
本次操作延續黑石的經典策略,先折價收購再運營修復同時利用CMBS證券化降槓桿 最後通過REITs/大宗交易退出。對比2024年5折拋售曼哈頓不良資產,此次反向驗證其主動管理能力,為108億歐元歐洲地產基金的資產整合提供標準化模板。
資金流向新經濟資產,REITs市場從“求量”轉向“求質”
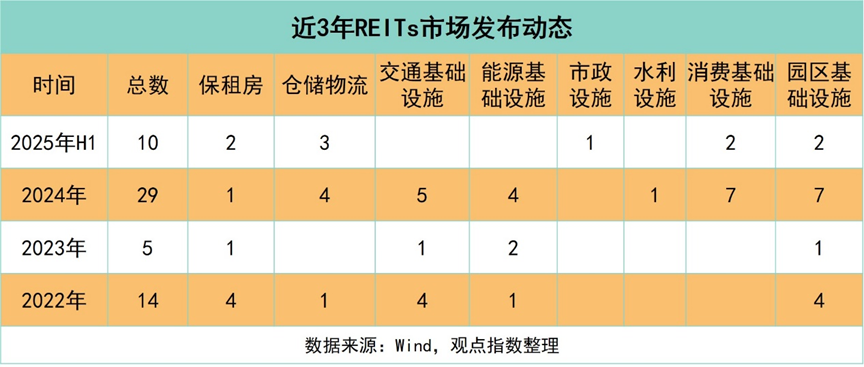
2022年至2025年上半年,REITs發行總量呈現“試點穩進→政策引爆→結構性調整”的三階段躍遷,2022年由於正處於試點擴圍初期,政策聚焦“穩增長”,國務院及各部門也聯合發文鼓勵租賃住房REITs試點,所以14只REITs中以保障房、園區基建等傳統資產為主。
九州通Pre-REITs——REITs戰略落地,輕資產轉型實現突破性進展
九州通通過“公募REITs +Pre-REITs孵化”雙平臺模式,實現了行業內輕資產轉型的突破性進展。2024年12月,公司完成Pre-REITs首批資產交割——上海、杭州、重慶三處醫藥倉儲物流資產,募資16.45億元,由瑞眾人壽領投,湖北省鐵路基金等跟投,增厚2024年淨利潤5.76億元。2025年2月,國內首單醫藥倉儲公募REITs(匯添富九州通REIT)發行,底層資產武漢東西湖物流中心,總建築面積約為17.2萬平方米國家級智能化示範基地,共募資11.58億元,公眾認購倍數達1192倍創行業紀錄,推動2025年Q1已兌現淨利潤增厚4.38億元。
雙平臺協同顯著優化財務結構,2025年Q1歸母淨利潤同比提升80.38%至9.70億元,主要得益於REITs的收益貢獻;投資現金流淨額從2024年的-8.2億元轉為+17.90億元,同比大幅增漲645%。Pre-REITs與公募REITs全面落地後,預計累計釋放淨利潤18億元(Pre-REITs 11億+REITs 7億),權益融資替代傳統債務依賴的模式成效凸顯。
戰略核心在於“資本反哺產業升級”,REITs募資計劃投入九武漢東西湖物流中心智能化改造和廣東、福建新建區域物流樞紐,服務跨境醫藥貿易。業內人士指出,公募REITs募集資金使用預計新增醫藥倉儲面積15萬平方米,服務RCEP區域醫藥貿易,直接賦能跨境業務收入增長,為長期業績增長提供支撐。
九州通的實踐為行業提供可複製的四步轉型路徑:資產篩選→Pre-REITs孵化→運營提效→公募REITs退出。該模式推動九州通ROE與發行市盈率的提升,反映資本對醫藥稀缺資產的溢價認可。
國家發改委2025年將醫藥倉儲納入“新基建REITs優先支持領域”,進一步驗證這一方向的可行價值。