
觀點指數 8月13日,《觀點指數 • 2025中國房地產全產業鏈發展白皮書》發佈,其中在《不動產資本金融:修復啓動》中,我們發現,房企融資結構呈現深度調整。
負債規模持續收縮,有息負債、境內債、境外債持續下降,非標融資加速出清,銀行借款成為絕對主導;到期洪峯加劇流動性危機,淨融資額持續惡化,反映“借新還舊”模式瀕臨失效;境內外融資成本兩極分化。
整體負債規模持續收縮,銀行借款主導地位強化
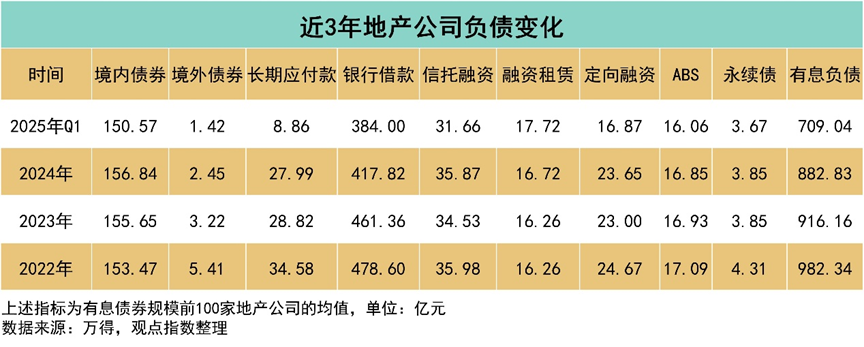
負債規模持續收縮:2025年一季度,房企有息負債總額降至709.04億元,較2022年高峯期的982.34億元下降27.8%,延續了近三年的去槓桿趨勢。其中,境外債券規模從2022年的5.41億元驟降至2025Q1的1.42億元,降幅達73.8%。
非標融資(信託+租賃+定向)加速出清:信託融資規模從2022年的35.98億元降至2025Q1的31.66億元,三年降幅12%;定向融資同期由24.67億元降至16.87億元,降幅31.6%,顯示高風險融資渠道持續收縮。
銀行借款主導地位強化:雖然銀行借款從2022年的478.60億元降至2025Q1的384.00億元,降幅19.8%,但在融資結構中的佔比仍保持絕對優勢(約85%),成為房企最主要的融資來源。
債券融資分化明顯:境內債券相對穩定(2022年153.47億元→2025Q1 150.57億元),而境外債券規模持續萎縮,融資由外轉內的趨勢持續。
長期債務結構改善:長期應付賬款從2022年的34.58億元降至2025Q1的8.86億元,降幅達74.4%,既反映了房企主動收縮投資規模的戰略調整,也表明歷史高成本債務正在有序置換。
永續債規模保持相對穩定:由2022年的4.31億元到2025年Q1 的3.67億元,顯示了房企對這類債權融資工具的依賴緩慢降低。
到期洪峯加劇流動性壓力,贖回量維持低位運行
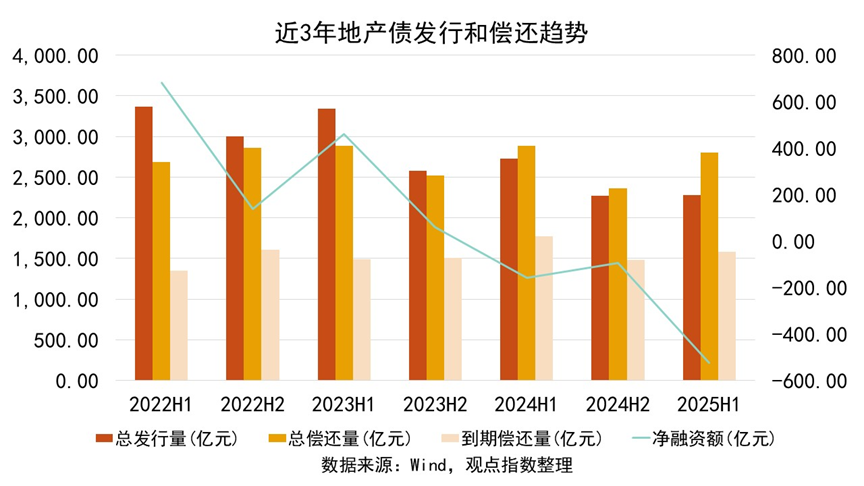
發行償債剪刀差持續擴大,淨融資缺口加深:2025年上半年,地產債總髮行量2,275.09億元,較2024年下半年的2,268.27億元基本持平,但較2024年同期的2,727.31億元下降16.6%。總償還量攀升至2,798.41億元,創近三年半新高(較2024H2增加435.8億元)。淨融資額進一步惡化至-523.33億元,較2024年下半年(-94.34億元)缺口擴大5.5倍,反映資金加速撤離不動產債券市場。
到期洪峯加劇流動性壓力:2025年上半年到期償還量達1,578.07億元,同比增加14.8%(2024H1為1,770.14億元),環比增長6.4%(2024H2為1,482.81億元)。結合淨融資連續三個半年度為負值(2024H1至25H1),且發行量持續低於總償還規模,行業"借新還舊"模式瀕臨失效,短期償債壓力顯著抬升。
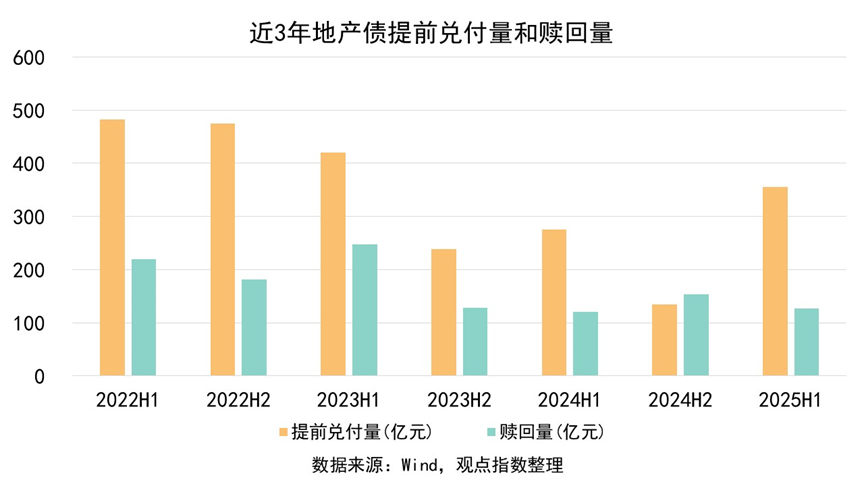
提前兌付量觸底反彈,流動性壓力加劇:2025年上半年提前兌付量達355.41億元,環比激增164.5%,同比上升28.9%。儘管較2022H1峯值仍有差距,但逆轉了連續三年下滑的趨勢(2022H1→2024H2累計縮量72%)。
贖回量維持低位運行:2025年上半年贖回量降至126.92億元,環比下降17.6%,僅為2023H1峯值的51.3%。自2023年起贖回量持續在120-155億元區間窄幅波動。
融資成本分化加劇:境內外市場兩極分化
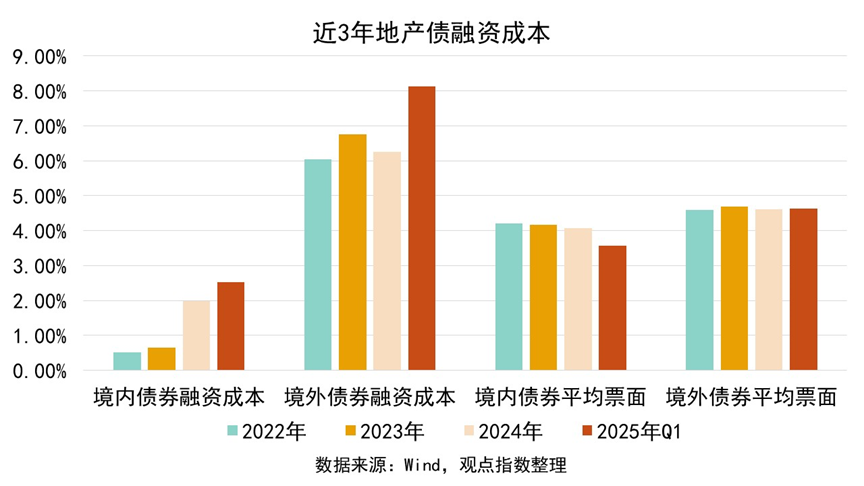
境內債券融資成本持續上升:境內債券平均融資成本延續上升趨勢,2025年一季度升至2.53%,較2024年的1.98%進一步提高。雖然部分企業提出債務重組和專項債擴容加速出清,但市場對地產債仍持有謹慎態度。
境外債券融資成本維持高位:境外融資成本在2025年一季度錄得8.14%,較2024年的6.26%提升近30%,整體仍處於較高水平。這一數據反映出國際資本市場對中資地產債仍持謹慎態度,風險溢價居高不下。實際上,除綠城等少數優質房企能以8%左右的利率成功發債外,多數房企境外融資渠道基本凍結。據統計,2024年境外違約規模佔比超70%,再融資成本與違約率形成惡性循環。
境內外融資成本差異顯著:當前境內外融資成本差達5.61個百分點,這一價差推動房企融資策略持續轉變。但需警惕的是,境內市場的低成本融資主要惠及頭部房企,而中小房企仍面臨融資困境。同時,境外市場的融資門檻持續抬高,國際投資者對行業風險依舊謹慎。
債務重組
債務重組工具升級:龍光集團創新推出"深圳/成都商業地產信託份額抵債"選項,推動境內21筆債券+ABS重組方案100%通過。華夏幸福以物業資產信託受益權抵償240.01億元金融債務,累計完成債務重組1926.69億元。融創中國境外重組通過"全額債權轉股權"方案獲75%的債權人支持,預計削減債務600億元。碧桂園發行強制可轉債,將集團主要境外債務轉換為股權、延長債務期限或削減債務本金,超75%的債權人加入協議。
從中不難看出,房企擺脫傳統展期依賴,通過資產證券化與股權置換實現零現金削債,非現金化債成為主流方案。
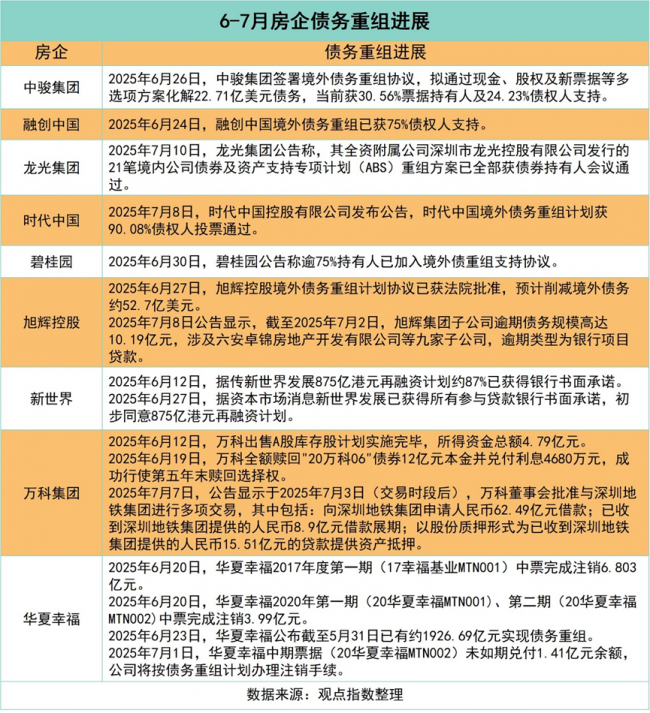
司法重整提速與股東協同深化:金科股份重整計劃獲重慶五中院批准,成為首個進入執行階段的百億級房企案例。旭輝控股境外52.7億美元重組獲法院批准,但同期子公司突發10.19億逾期,暴露執行矛盾。
萬科7月3日獲得深鐵集團新增62.49億元股東借款,並對已有8.9億元借款展期至年底,本次支持總額達71.39億元,借款利率維持2.34%的低水平。
頭部房企高支持率驅動債務規模下降:時代中國境外重組獲90.08%的投票通過,創民營房企最高支持率。碧桂園/融創超75%的債權人加入重組協議,累計削減債務超700億元。