
觀點指數 8月13日《觀點指數 • 2025中國房地產全產業鏈發展白皮書》發佈,其中在不動產資本金融篇中指出,2025年一季度,住宅開發弱復甦,EBITDA利潤率結束兩年下滑,毛利率微升,反映了現金流壓力緩解;商業地產淨負債率激增至7.20%,EBITDA利潤率下滑,高端商場租金收入降6%,利息覆蓋能力腰斬,償債安全線告急;工業地產債務驅動失效,淨負債率三年升15.79個百分點,EBITDA利潤率縮水,ROE趨零,局部流動性危機風險凸顯。
住宅開發:止跌回穩進行時,政策市中房企與區域均分化
財務結構:行業整體從過去“高槓杆、高週轉、高風險”的發展模式,轉向“低負債、輕資產、高質量”的新路徑。財務穩健的頭部房企有望獲得更多發展機會,但尾部房企的流動性風險依然突出,這種結構性差異預示着行業將加速分化。
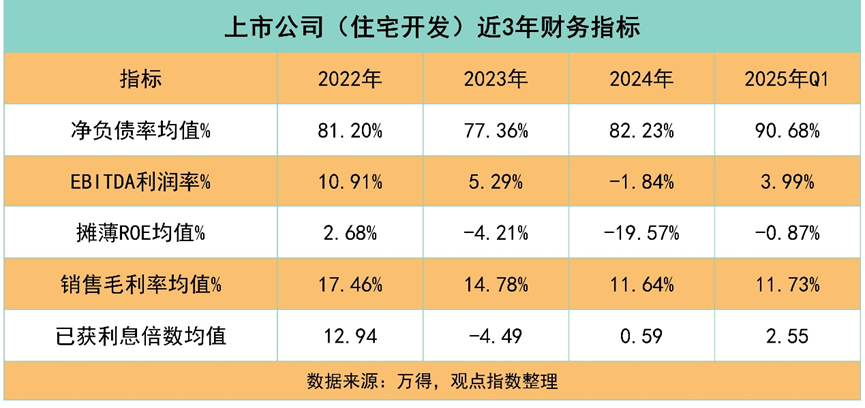
住宅開發板塊已進入弱復甦通道,但復甦基礎尚不牢固。未來行業將呈現"K型分化",財務健康的頭部企業有望率先恢復,而高槓杆房企仍面臨嚴峻挑戰。政策端的邊際改善和市場需求的變化將是影響行業走勢的關鍵變量。
EBITDA利潤率:2025Q1回升至3.99%,結束連續兩年下滑的趨勢。這一改善主要得益於房企銷售回款增加和財務費用控制,表明行業現金流壓力有所緩解。但相比2022年10.91%的水平仍有較大差距,反映行業整體經營效率尚未完全恢復。
淨負債率:均值攀升至90.68%,原因在於三四線城市的庫存剛性、專項債收購的選擇性與融資渠道的枯竭。
盈利能力:毛利率結束三連降,2025Q1微升至11.73%,這一改善主要受益於土地成本下降和部分城市限價政策鬆動。ROE從-19.57%收窄至-0.87%,顯示資產減值壓力減輕,但權益回報率仍處於歷史低位。
償債能力:已獲利息倍數回升至2.55倍,主要得益於目前融資成本下行和房企債務重組見效。但這一水平僅為2022年的20%,說明企業付息壓力仍然較大。
商業地產:安全邊際告急,淨負債率三年激增與盈利質量下降
財務結構顯著承壓:淨負債率持續攀升,安全邊際收窄但仍處低位。樣本企業的淨負債率均值從2.55%(2022)→6.13%(2023)→7.20%(2024),三年增幅達182%,反映行業被動加槓桿的趨勢。儘管絕對值仍處低位(<10%),但連續兩年突破5%。
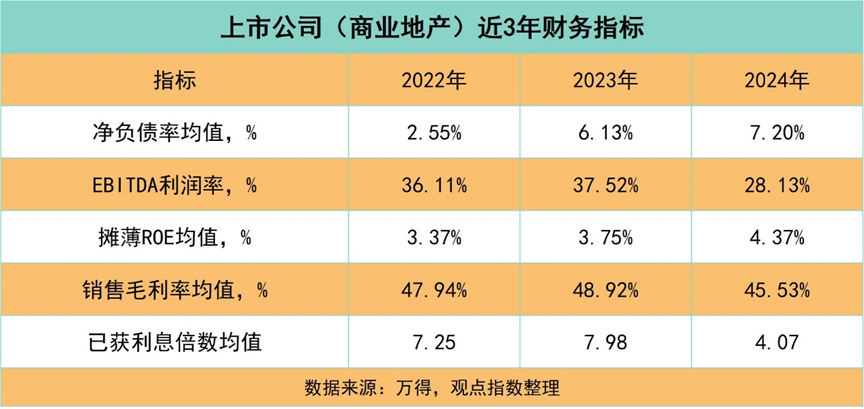
盈利質量下降:EBITDA利潤率走弱,毛利率韌性鬆動。EBITDA利潤率大幅走低:從36.11%(2022)→28.13%(2024),累計下滑8個百分點,尤其2024年同比陡降9.39個百分點. 銷售毛利率承壓:均值從47.94%(2022)→45.53%(2024),核心在於租金收益系統性下滑與需求端持續疲軟。
權益回報虛高隱憂:ROE逆勢提升背後的效率悖論。攤薄ROE均值從3.37%提升至4.37%,ROE表面改善本質是“分母收縮”與“政策套利”共同作用的結果,行業普遍通過資產出售縮減淨資產規模,城市更新紅利和稅收優惠短期放大了賬面ROE,但行業需從“財務騰挪”轉向“運營提效”,才能真正實現回報提升。
償債安全邊際失守:利息覆蓋能力腰斬,現金流穩定性告急。已獲利息倍數均值從7.98(2023)→4.07(2024),同比跌幅49%,創三年新低。儘管淨負債率絕對值可控,但EBITDA利潤下滑直接侵蝕利息償付能力,若融資成本上升,部分企業或觸及安全線(通常≥4)。
商業地產正經歷“安全邊際弱化”與“盈利尋底”的再平衡陣痛,未來修復路徑取決於兩大變量——非核心資產處置和租金企穩進度,以及REITs擴募(如凱德消費REITs)對存量估值的拉動效應。
工業地產:槓桿升高,債務驅動模式失效與盈利下跌
債務風險持續惡化:槓桿率突破安全閾值。工業地產淨負債率均值從2022年的53.65%攀升至2025年Q1的69.44%,三年間增長15.79個百分點,增速超過行業安全閾值。若延續當前趨勢,2025年末或突破75%,進入高槓杆區間。這一趨勢印證了債務驅動擴張模式的不可持續性,反映企業通過舉債維持土地購置與基建投入的策略已難以為繼。
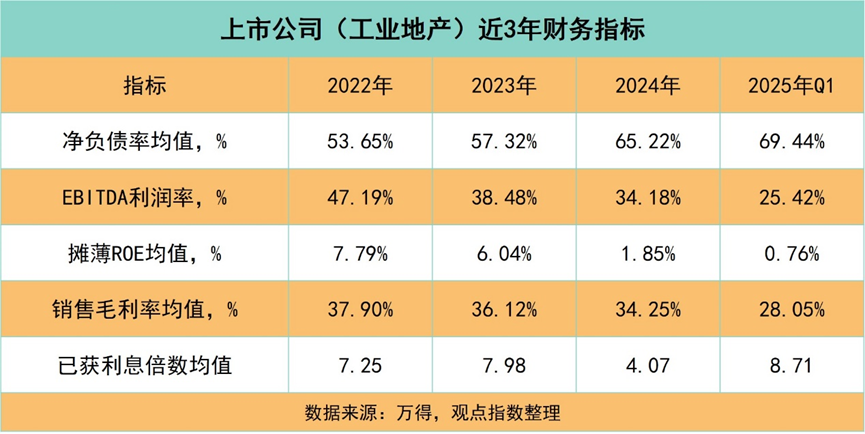
盈利能力承壓:行業盈利指標大幅下跌。EBITDA利潤率從2022年的47.19%下降至2025年Q1的25.42%,累計縮水21.77個百分點;銷售毛利率均值同步從37.90%下滑至28.05%,三年降幅近10個百分點。攤薄ROE均值更是從7.79%萎縮至0.76%,權益收益趨近於零。
償債能力異常波動:利息覆蓋數據存疑。2025年Q1已獲利息倍數均值驟升至8.71,較2024年提升114%,與債務率攀升、盈利下降的趨勢顯著背離。
2025年Q1工業地產已滑入“槓桿升、毛利降、收益大幅下降”的象限,若無大規模資產證券化或債務重組突破,行業恐面臨逾期事件,陷入局部流動性危機。