
觀點指數 8月13日,觀點指數研究院發佈《觀點指數 • 中國房地產全產業鏈發展白皮書》,其中,在“物業暨城市服務:價值重塑”篇中指出,樣本物業企業的第三方以及多元業態拓展正在取得成效,數據顯示,樣本39家物企第三方項目對收入的貢獻比例均值已達到55.64%;34家物企非住業態對收入的貢獻比例均值約為33.02%,相比之下,頭部及獨立第三方物業在多元化拓展領域優勢更明顯。
目前,物業行業正在摒棄過往粗放式的發展模式,轉向迴歸本質服務,追求管理規模的質量增長,企業通過在高能級城市及優質業態領域投入更多資源,合理優化佈局,發揮集約化優勢,塑造專業能力壁壘,從而實現規模、效益與服務的平衡,穩固高質量發展根基。
年報顯示,多家物企對低質效項目進行了退出或汰換,涉及項目類型包括住宅、城市服務、企業服務、諮詢服務等,主要目的是優化物業管理組合。
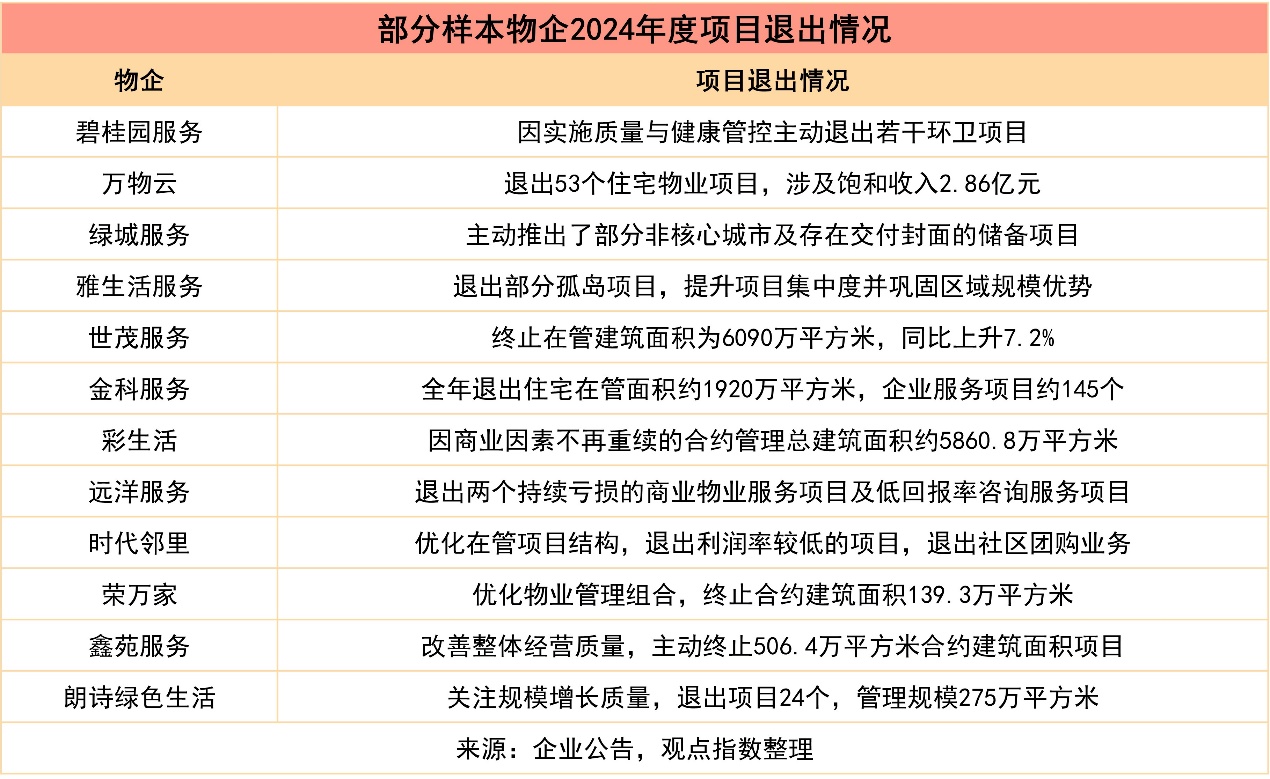
上述戰略選擇下,上市物企雖然保持着管理規模的增長,但增速繼續下滑。
據觀點指數統計,2024年53家樣本上市物企總在管建築面積約為76.24億平方米,較2024年中期的75.05億平方米僅增長1.6%;其中共11家物企出現在管面積下滑,佔比20.75%。同時,43家物企公佈的總合約建築面積約為69.91億平方米,平均同比增長4.20%;其中共15家物企合約面積下降,佔比達35%。
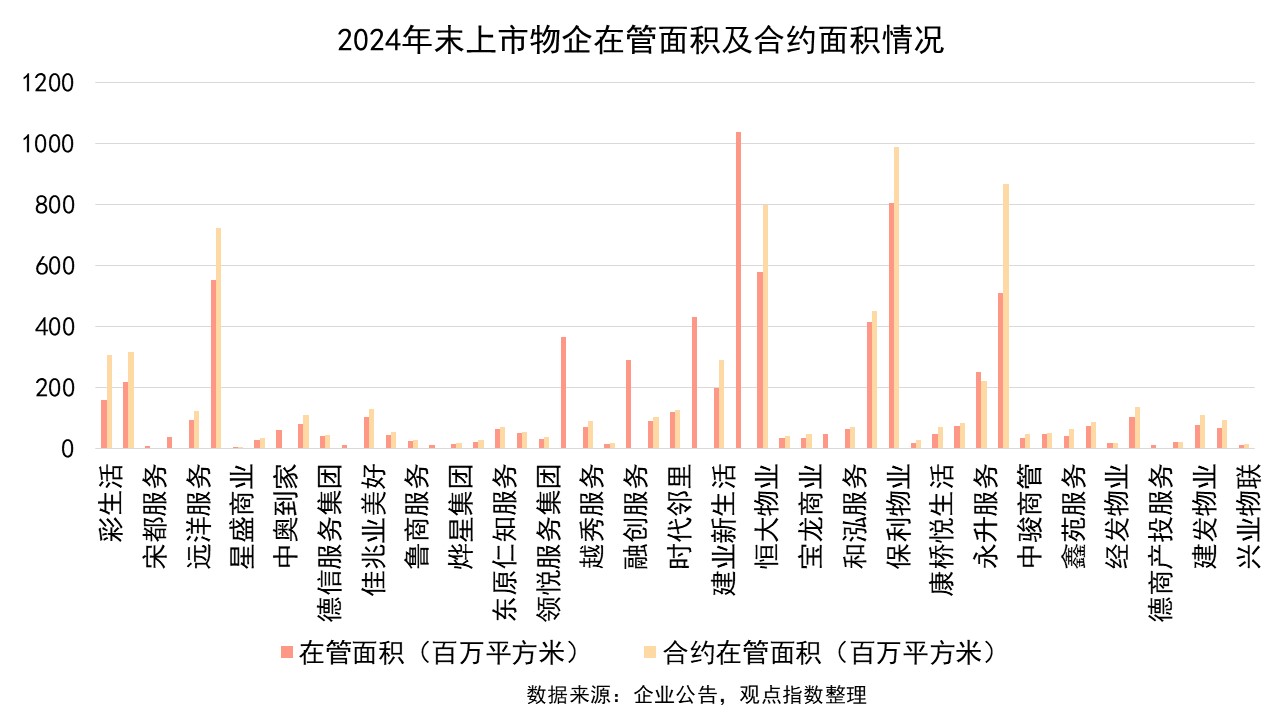
具體來看,公佈管理規模的物企中,在管面積位居前列的有碧桂園服務、保利物業、雅生活服務及綠城服務,分別達到10.37億、8.03億、5.51億及5.09億平方米。
其中,截至2024年末碧桂園服務的規模已連續三年居行業首位,共在管7895項物業,遍佈內地31個省、直轄市、自治區及香港與海外,重點覆蓋珠三角、長三角、長江中游、京津冀及成渝五大經濟發達城市羣,一二線城市的在管面積約佔40.7%。同時期,綠城服務儲備面積達到3.57億平方米,儘管相較2023年末下降3.9%,但也遠超其它物企的項目儲備。
另外,受項目退出影響,世茂服務及宋都服務的在管面積下滑相對較快,分別為-12.8%及-12.5%,至2.18億平方米及0.08億平方米。
隨着近年來物企不斷強化市場化發展能力,業內的第三方以及多元業態拓展正在取得成效。
數據顯示,39家樣本物企第三方項目對收入的貢獻比例均值已達到55.64%;34家物企非住業態對收入的貢獻比例均值約為33.02%,相比之下,頭部及獨立第三方物業在多元化拓展領域的優勢更明顯,拓展的非住業態已廣泛涉足商業綜合體、寫字樓、購物中心、酒店、產業園區、物流園區、航空、高鐵、醫院、學校、政府物業、城市服務、公園、口岸、道路橋樑、公交場站及其他公共設施。
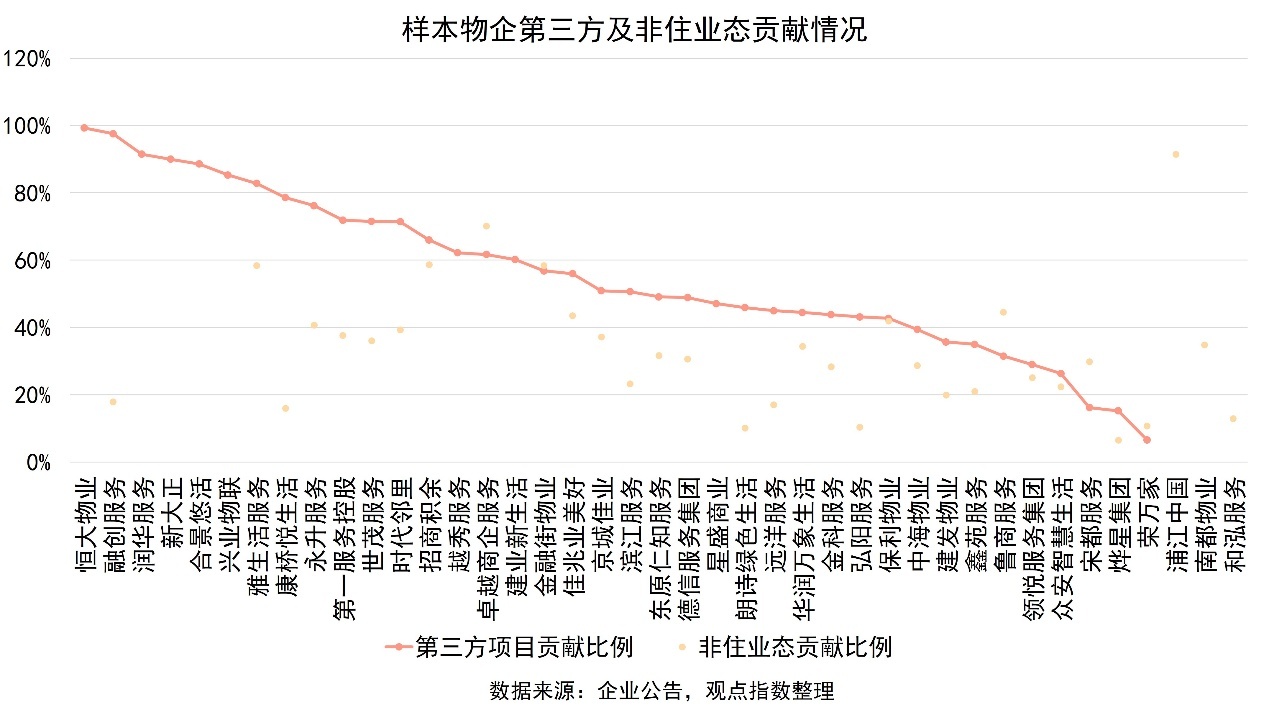
在多元業態拓展方面,保利物業則是個中代表。截至2024年末,該公司非住物業(主要包括商業、寫字樓、公共及其它物業)在管面積達到4.89億平方米,佔總在管面積的60.9%;貢獻收入48.95億元,佔總物業管理服務收入的41.9%。
另外,雅生活服務截至2024年末合約面積約7.2億平方米,在管面積約5.5億平方米,全業態均衡佈局、核心區域深耕的策略成效顯著。
從在管面積業態分佈來看,住宅佔比46.1%,公建佔比43.1%,商業及辦公佔比10.8%。從城市線分佈來看,超過70%在管面積集中於一、二線城市,高能級城市的高消費力與優質項目密度,不僅能提升品牌溢價,還形成區域服務壁壘,為雅生活的營收提供了保障。
觀點指數認為,未來,在非住業態及第三方拓展方面,頭部物企憑藉自身較強的綜合性競爭力將保持優勢地位。中小物企中,國資物企依靠信譽、品牌、政策支持與資源傾斜等,在城市更新及公共服務領域較易贏得政府或機構信任;獨立第三方物企則需聚焦特定領域或業態深耕,持續提升專業化和精細化服務能力,形成差異化競爭優勢。