
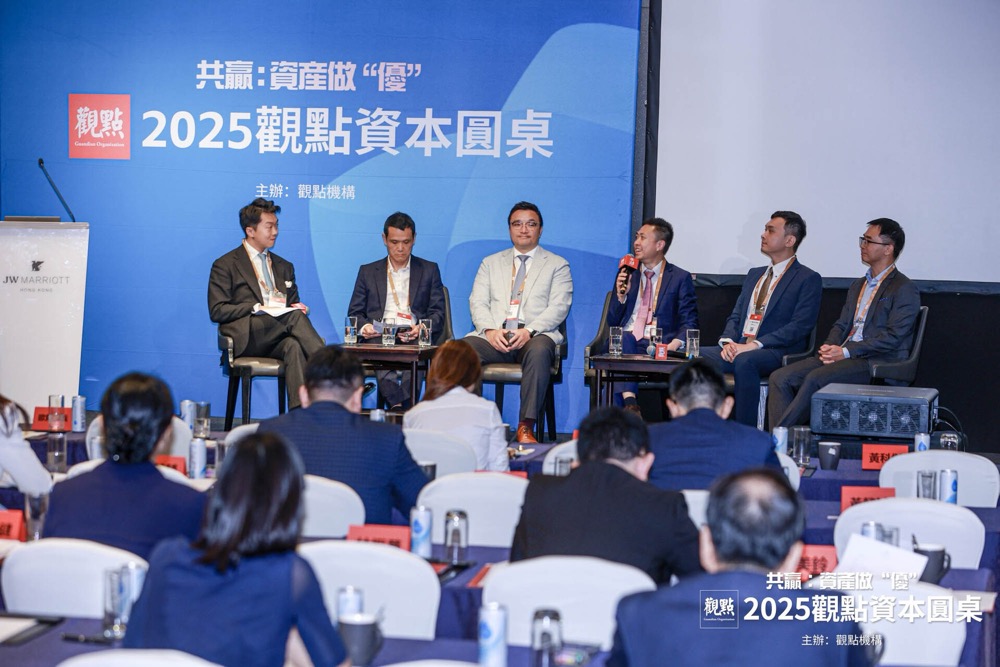
主持嘉賓:
黃懿誠 CBRE香港資本市場部資深董事
討論嘉賓:
郭 瑾 招商局置地資管有限公司執行董事
吳卓殷 法國外貿銀行亞太區高級經濟學家
李振豪 東亞銀行財富管理處首席投資策略師
鄭高鵬 柏衛資本董事總經理
彭浩彪 金融資深專業人士、觀點指數首席金融顧問
黃懿誠:大家好,我是CBRE世邦魏理仕資本市場的黃懿誠,主要負責香港房地產的投資買賣以及租務。
今天很多謝觀點邀請我們來做一個圓桌會議,也多謝前輩和專家抽時間來一起討論這個話題。
因為我本身是做房地產,所以第一個問題跟房地產有關。先諮詢一下吳總,香港這五、六年經濟算是疲弱的狀態,特別是香港的房地產,我們看到甲級寫字樓由高位大幅回調了五六成。
以你專業角度來看,是否應該重新去分散投資?如何去資產配置會比較好?
吳卓殷:我想2025最主要的一個投資主題就是“風險”,當然風險也會帶來機遇,有危亦都有機。我想在全部的投資者之中有比較明顯的一點,就是大家都比較傾向將部分資產投向一些比較保守的資產。
比如黃金,目前來說是升得比較快的一個資產類別。一方面很多央行都在買,另一方面買金代表着投資和消費都做了。越來越多投資都希望有一個避險的功能,如果在座的各位朋友需要買份禮物給女朋友或者太太,似乎黃金好過鑽石。
房地產方面,如果是住宅的話反而會覺得不會這麼擔心,因為今天都講好多是週期,當然有些因素是結構性的,但是利率等因素不會是一直維持在高的水平。
我相信只要香港有人的話,就會有住房的需求,租金去到某一個位置,還是會吸引到一些買家。
反而商用物業方面會比較擔心一些,因為始終沒見到很多的供應,投資等等的庫存都沒完全出來。
如果加上一些商業模式的轉變,大家其實不需要這麼多寫字樓的話,似乎要看下其他的一些亮點,例如養老、文旅,甚至於一些大學公寓,這些都是近年來香港回報比較高的產業,其實香港似乎在一個轉型的期間。
黃懿誠:相信香港政府都推好多相應的政策,關於一些學生宿舍,各方面如何將一些商用物業慢慢的去轉化。
剛剛也有說到,香港寫字樓的空置率都算是在一個歷史高位,想請教一下郭總。如何去解決高空置率這個問題?
郭瑾:先自我介紹一下,我是招商局置地資管有限公司的執行董事,我在2019年加入招商局置地,7年以來第一個上市的REITs,而且央企裏第一個上市的REITs。所以對商業房地產在過去的5年多,其實是經歷了3個週期,3個疊加的週期。
第一個是疫情的週期,從一個非常開放到完全封閉的一個週期,到現在再開放;第二個是利息的週期,在疫情之前,我們是非常低的利率,只有1%-2%,現在是6%-7%的利率;第三個是政治的週期,當然這個主要是美國。
回到房地產,我想強調一個就是關於週期,剛剛分享的,我們現在不是簡單的一個經濟週期,而是一個結構性轉變的週期。
可以觀察到,其實經濟的週期,只不過是經濟開始復甦也好,經濟膨脹到最後收縮也好,都是供需平衡的一個過程。
除此之外,我們現在還面臨一個結構性的改變。當然大家都知道目前AI的發展、網上經濟的發展,其實對需求的彈性是大大縮小的。即是說,目前我們通過減價希望吸引更多的租戶的彈性是越來越小的。
所以對於我們來說,房地產的這個週期,對於商業來說,目前來看下滑的速度是減弱了,但是否已經到下滑的底部我們還判斷不到。至少覺得,相比疫情前後,尤其是香港的價格是比較吸引的,之前可能去到2、3,現在可以去6到7。
這是作為一個房地產稍微反週期,或者跟週期關聯不是太密切,作為另類資產比較好的配置。所以對於我們來說,我們也會關注學生公寓或者偏民生類的,亦即是說未來受AI、受網上經濟影響比較小的業態去配置我們的物業。
黃懿誠:好的。大家也看到近期港交所63億港元購入交易廣場,見到目前價格去到回調到時候,都有很多投資者或者用家紛紛入場,因為有一個比較合適的價格。
但是剛也提到高息環境,其實由2022香港跟着美國高息,HIBOR去到4到5,商業貸款去到百分之六七。去到今年利息有稍微回調,但是貿易戰出來了。
剛剛李總有說,留到圓桌討論跟大家分享有哪些可以投資。前面吳總也有講黃金,是不是這個時候黃金一定要買呢?
李振豪:先回答心態的問題,因為所有東西都取決於大家恐慌、機會。心態指未來大家不是去最大化利潤最小化風險,因為大家在一個風眼之中,你要火中取栗,又要眼明手快,因為“粒栗子”不是那麼容易吃。所以如果你沒什麼技巧可以吃到栗子,不如就隔岸觀火好一些,這就是大眾的心態。
因為我不認識大家有幾惕risk(風險),但起碼在心態上,在個窩在近25年最高之中你要去吃“粒栗子”是危險的,所以是minimizingrisk(最小化風險),不是maximizingprofit(最大化收益)。
第二方面,轉折點特朗普是一個因素,但在我眼中轉折點息口相信是一個大關。很簡單,大家想想美國的通脹,即便加上關稅影響,目前用一年期的inflation swap(通脹互換)即是大家期貨市場去跟進,一年後報3.3釐、3.4釐,就當現在是為2.8釐,也就多了0.5釐。用真金白銀的話,現在告訴你他不會相信通脹是會失控。
最核心的原因是什麼呢?其實不是因為關稅的多寡,大家都知道關稅的數字,我重複講都只是一個幌子,最後埋單可能10%就可以。
但是大家忘記了“油”,因為“油”的價格由特朗普上任時的80多塊,現在剩下60塊,跌了將近1/4。再如果俄羅斯停戰開放“油”跌穿60塊的情況下,其實油價下跌跟美國通脹相關性correlation接近8成。即是說通脹繼續上升,油價可以壓下來其實沒什麼通脹。
當沒什麼通脹,聯邦利率4.5釐,通脹3.3釐,有1.2釐return這個是壓抑整個投資意欲和生產線,是個GDP壓抑。當然通脹會蠶食,但太高的利率也會壓抑。
所以怎麼看現在我們的市場預期減3次25個點子呢?因為4.5釐落回0.75,剛剛3.75附近是等於接近1年期rate swap(利率互換)的表現,即是說應該要有利率等於通脹的水平,才會GDP的增長。
這個也applied(適用於)香港,香港現在見到HIBOR一三六九月4釐,如果是房地產角度,我當你減掉稅及裝修,客戶又找你換下冷氣等等,你需要6釐以上回報率是平衡你去做定期。
如果是這個時候,壓抑是源於利率。所以如果大家要看未來的投資策略,管理好心態之後,關鍵點不是特朗普關稅(重複第四次),應是特朗普怎麼讓鮑威爾減息才是一個大的轉折點,
以上,希望能幫助到大家,謝謝。
彭浩彪:我比較同意李總的說法,因為這個利率可能影響着我們整個投資的基礎邏輯。
回到香港房地產目前的狀況,香港在過去的十幾二十年,受內地的影響是越來越大的。從資本市場的北水南下,到目前港府採取的人才政策。
甚至可以見到,雖然大家都說目前房地產不是太好,老百姓的住房到甲級寫字樓的房價都在下跌。
但是大家看一看,看上山頂,山頂好多成交,而且成交價格還很“靚”。為什麼會提到這個,香港作為特區,而且在大灣區下面,大灣區的進步融合大家應該都是不可置疑的。
香港未來的發展,可能會越來越受到內地經濟或者政策的影響,如果內地的人、財、物都陸陸續續過來的話,香港經濟一定不會差,這是一個大概率的事件。
在這個大背景下,除了剛剛所講到的利率因素,前面兩位嘉賓都講過,我就不再重複。
另外想講講,內地經濟對香港的整體經濟影響。我始終覺得,內地不好的話,香港好不到哪裏去;內地好的話,可以對香港起到一個加剩效應及作用。
因為香港作為一個特別行政區,他的特別之處就在於好多東西是香港有而內地沒有的。而且在這樣一個框架下,哪怕是北上廣深,現在或者是未來的十年八載也都不會有。
比如金融資本項下的,即是貨幣兌換的自洽;另外一個是最近新的,是這兩年提出來的“虛擬資產”。在內地是不會有,但在香港,銀監證監都在推進。
這些都會吸引內地的一些特別的類型進入,比如說科創企業、比如見到一些(英文)在香港發行,但是底層是基於內地一些資產,包括充電樁也好、底層一些房地產的項目也好,陸陸續續在安排。
歸根到底,我認為內地如果經濟好的話,肯定會有更多的資金、更多的企業、更多的人才過來交流。但如果北上廣深的房價起不來的話,對於香港的房價是一個很大的限制。
香港可能會在過去的二三十年之前,他的經濟對於內地整體佔比會比較高。但是現在他的影響、佔比陸陸續續在下降中。所以基於這樣一個情況底下的話,香港未來的經濟更多依靠內地一個整體的情況。
最後在利率方面,我想補充一點,或者我可以舉一個例子,當我們回到5年前或者10年前房價很好的時候,利率是在加,房價是不會跌的。政策和真正的經濟是一個落差,甚至可能會有滯後。
所以現在美元才開始跌降息,包括內地從最近一個大會來說,從上次“適時採取更加積極的貨幣政策“到現在不提“適時”。即系內地都在推降息,但是從這次的政策出來之後,市場這幾天是沒什麼反應的,一樣是比較沉穩。所以我覺得還要持續一段時間。
黃懿誠:多謝彭總,現在香港各方面市場,工業市場,現在電動車企業來香港設廠,也有好多年輕人來香港讀書,中港兩邊保持着融合。
過往過去幾年,我和很多投資者、家族辦公室的老闆都有聊過,他們的投資除了香港的市場,也都很積極地去看不同城市的市場,包括日本市場、澳洲等方面。
想請問鄭總,除了香港方面,還有哪些地區投資潛力比較好可以去研究一下。
鄭高鵬:好,我也先簡單介紹下自己,我來自柏衛資本,主要負責柏衛資本的Private credit(私募信貸)、distress asset(不良資產投資),尤其是收購不良的長期資產並進行長期持有和價值提升的投資。
其實由去年到現在,尤其銀行的朋友都遇到同樣的問題,in the market(在市場中),類似的transition(歷史的轉折點)也好,或者financing(融資)也好,在香港來說比較難找到可以那得出手、或者稱之為優質的資產。
剛剛彭總也有講到,就香港來說,對於內地有着比較大的經濟依賴性。在內地的經濟見到有很好的起色之前,在香港去講有一個好positive view(積極的看法)來緊一年兩年的經濟都很難。
其實在香港來講,我們作為一個專業的投資機構或者將來有什麼出路,我們公司就認為是不要“等”,一是不知道要等到什麼時候,二是不知道等完什麼結果。
所以我們都認同應是要actively(積極地),在全世界可以找一些優質的transaction可以去參與。
最近而言,其實香港樓市跌,standard show(指標性樓盤)也跌,看報紙或者很多人的分析大部分都歸咎為息口、即系加息。
其實,高息的環境不是香港獨有的,在澳洲、英國、美國。你見到其實他們的房貸利率其實高過香港的。但你留意他的樓市價格變動,其實是還有上升的。
當然有其他很多的原因,簡單一些來講,我們認為做private credit(私募信貸)來講,我們其實不希望市場有大起大落的變動,相反我們只講一個字,就是stable(平穩),只要他夠stable(平穩)就OK了,無論是volume(交易量)還是他的價格。
目前我們發現,就全世界來講,日本是一個我們重點去關注的市場。另一個,我們比較focus(關注)就是澳洲。
我們發現澳洲,第一他的樓市升,我們研究了原因,主要是他的population(人口)每年都可以去到差不多二點幾percent。香港不用說,差不多扯平。這樣其實就帶起了好多他們置業的需求,所以他的地價有升。
第二是澳洲的政府,尤其是state government(州政府)引入了好多policy(政策),主要針對在商業地產。那裏的商業地產都受work-from-home policy(居家辦公政策)影響,其實需求是低了很多,不只是香港。但他們政府特別重視這個問題,做一些特快的改變特定區域土地用途的政策。
過去兩年、三年要做很多不同的report council才會同意。現在就不一樣了,在澳洲應該差不多就可以開始,state government(州政府),尤其是悉尼,有可能只需要三四個月,甚至乎半年的就可以拿到回覆,就可以開始做事。
看回香港,特別好多商廈、工廈覺得都好可惜,擺在那裏都不知道幹什麼。當然這個需要政府actively(積極地)去制定一些政策,令到投資者信心去提升。
最後說一句,每個地方的法規、法律要求都不同,所以單純看回報是不夠的,因為還有看tax(稅收),還有lawrequirement(法律要求)是怎麼樣。
黃懿誠:多謝鄭總。各個城市的反應要快,最出相應的措施去改變困境,我相信現在香港政府都做好多不同的措施去改變中。今天時間差不多了,謝謝大家。