
(2024年4月24日星期三·上海)2024年,經濟脫虛向實繼續進行,與房地產相關的住房租賃、基礎消費設施、產業及物流園區都是熱點。
房地產住宅開發在3月初開始有更多支持政策的落地,目前房地產行業雖然還沒走出陰霾,但資產的投資價值依然吸引着不少機構的關注,私募基金、REITs、Pre-REITs、保險資管等在過去一年依舊活躍,以資產為基,資管為抓手,實現各自的投資目標。
2024觀點資本圓桌於4月24日下午在上海維璟中心舉辦,這座建面達20萬平方米的大型商業建築與會議相得益彰,因為上海維璟中心地理位置優越、配套設施完善,自2018年起便由國際知名資管機構黑石持有。
在這裏,諸多投資機構、行業標杆匯聚一堂,以穩定的新機會為焦點,探討地產金融機構該如何順流破局,逆流找尋新的增長機會。
地產投資新趨勢
面對地產行業的變革,私募基金無疑需要更加審慎地選擇投資領域和合作夥伴,以應對未來的市場挑戰。
“總結來看,我們覺得地產行業不會再像前兩輪一樣,在週期尾部回升,會進入一個持續微幅下降的新常態。”惠譽評級亞太區企業評級團隊董事石露露在演講時表示。
石露露還表示,房企未來的競爭是國企和國企的競爭,國企和頭部民營的競爭,尤其在融資方面,進一步預期國企會優於一般的民營企業。
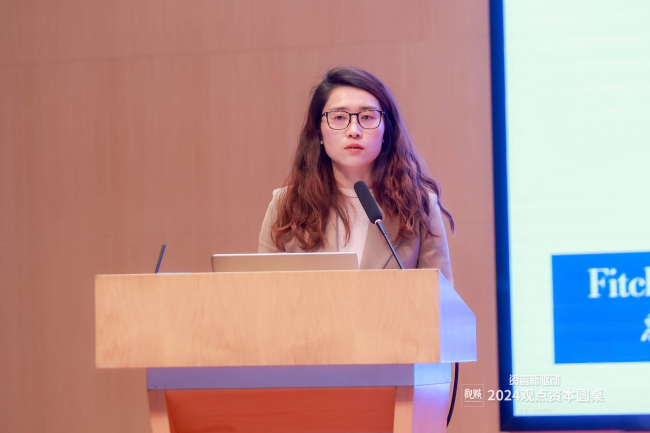
惠譽評級亞太區企業評級團隊董事 石露露
她表示,即使是產品力較好的頭部民企,他們在整體市場環境下行的時候,融資端也會出現一些比較緊的趨勢,相反一些自身經營比較弱的國企,沒有遇到這樣的情況。
高和資本資產管理平臺高級副總裁鄭萍則剖析了國內商業未來可能的變化趨勢與現象,她表示,從資管的角度來講,能夠有投資價值的主要就是這一類小體量集中式商業和重大型的購物中心。

高和資本資產管理平臺高級副總裁 鄭萍
“當前由於整體商業的供應過量,很多中大型購物中心裏面,已經產生了很多社區商業類的業態。相信未來市場競爭格局會變成所謂的中大型購物中心在未來一定會有一個區域絕對頭部的狀態。”
在隨後圓桌主題討論中,嘉賓們繼續就“政策變化中的地產與投資轉向”進行探討。
上海市國際股權投資基金協會副祕書長兼不動產分會祕書長鳳曉龍表示,從去年拿地的排行榜可以看出,保利、中海、華潤、建發、綠城、招商、中鐵建、萬科、越秀、華髮位居前十,基本上是央國企為主,過去主力的房企退出TOP10。原有市場競爭格局被打破,這將影響未來房地產市場投資格局。
合凡資產總經理姜海也指出,鑑於當前市場整體環境普遍呈現收縮或下滑態勢,他們出於對與民營企業合作可能帶來的風險的擔憂,更傾向於選擇與國有企業進行合作。
除了在選擇合作伙伴時更為審慎外,投資領域方面也面臨着全新的轉折與嚴峻的挑戰。
保利資本董事總經理朱峯表示,保利資本作為央企管理的平臺,除了更注重與地方的結合外,新時代背景下,建築科技、新能源、消費投資等領域已成為他們進行產業投資時重點關注的內容。
深創投不動產基金投資部執行董事兼鹽田港深創投基金總經理江南分享了自己對項目投資趨勢的看法,他提出真正能為大家帶來回報的實際上還是有租金增長潛力的資產,包括部分城市、區域的物流倉儲資產、工業廠房資產等。
“從投資標的的範圍上,我們要具體分析項目所在的城市、區域,要麼是有一些的供應,但是需求有爆發性的增長,要麼是沒什麼供應,需求在增長,這些類型的資產都存在租金增長潛力。”
“另外一個方面是,國內國際利率環境的變化給我們做不動產投資也提供了很好的機會。國內現在利率水平很低,投一個資本化率有5%、6%這種水平的資產,在現在的正槓桿下,每年能給投資人有一個很高的分配水平。同時,在利率下行的週期裏面,理論上整體的資本化率按理說是往下走的,只要在市場中挖掘出有租金增長潛力的優質資產,對我們人民幣基金來說是一個挺好的機會。”
國泰君安投行部執行董事趙陽指出,對產權類REITs而言,市場逐步形成了自身的價格中樞(收益權類REITs因需判斷IRR暫不考慮)。產權類REITs二級市場的定價中樞處於5%-6%的分派率。
雖然目前看,一些前幾年一級投的項目的回報率和當下二級市場REITs的回報率出現倒掛,但也會倒逼一級去尋找更具性價比的投資,或者隨着未來經濟復甦,風險溢價下降,REITs二級市場的分派率也會下降,仍然會給一級投資留有空間。
喆安投資總經理車陽頷首示意,REITs就是二級很低,一級很難。REITs的發展需要降低其成長和發展風險性,目前的高資本化率包含了風險溢價和制度不完善的因素。
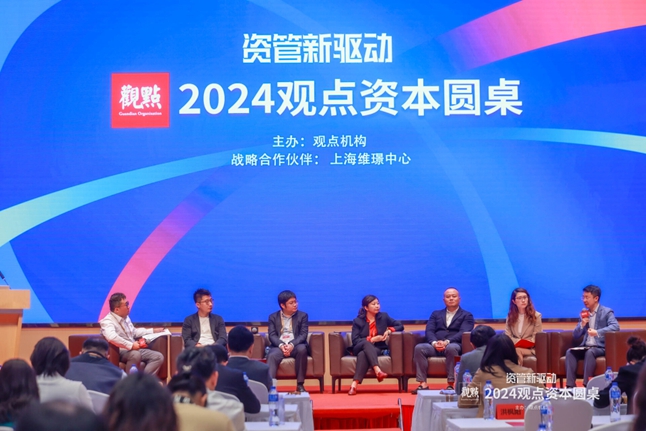
主題討論會:“政策變化中的地產與投資轉向”
主持嘉賓:車 陽 喆安投資總經理
討論嘉賓:朱 峯 保利資本董事總經理
江 南 深創投不動產基金投資部 執行董事、鹽田港深創投基金總經理
趙 陽 國泰君安投行部執行董事
姜 海 合凡資產總經理
石露露 惠譽評級亞太區企業評級團隊董事
鳳曉龍 上海市國際股權投資基金協會 副祕書長兼不動產分會祕書長
資產變現的選題與通道
關於中國REITs的發展,仍有許多內容值得梳理與研究。
嘉實基金董事總經理、公募REITs業務板塊負責人王藝軍就認為,中國版的公募REITs有兩個重要的中國特色,也是兩個創新。從全球範圍來看,首先是它的產品結構,用公募基金作為載體,結合同一實控人向下的ABS資產管理計劃,疊加出來一個SPV,從形式上在全世界是獨樹一幟的;此外,把除了不動產以外的傳統的基建,即經營權的這一類資產,也納入了中國的C-REITs資產圖譜,這個在全世界也是獨樹一幟的,該特點決定了中國的公募REITs長遠發展的前景。

嘉實基金董事總經理、公募REITs業務板塊負責人 王藝軍
F.O.G.富尚資產董事長、香港越秀REITs獨立董事陳曉歐認為,中國目前的REITs市場有四點是有待改進的,包括公募REITs的架構問題,稅收問題,槓桿比率問題和估值定價的方式問題。目前整個中國的C-REITs架構是一個雙層公募基金嵌套資產的架構。
無論是大宗交易這類老路,還是公募REITs這些新途,都瀰漫着種種不確定因素。
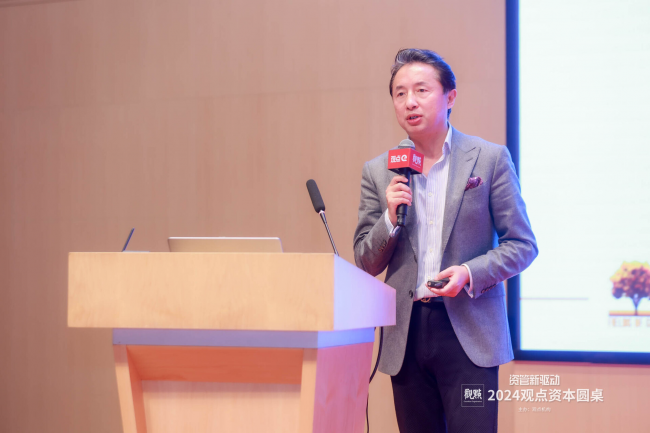
F.O.G.富尚資產董事長、香港越秀REITs獨立董事 陳曉歐
朗詩青杉資本常務副總經理方旭東表示,資產退出也是他們最近兩三年工作的一個主軸,商辦業態、外資基金、自用買家這三類退出的成功率相對高一些。
同時,他感概道:“現在大宗交易其實蠻困難的,碰到一些買家也是值得珍惜的,我們有一單是買賣雙方都已經談得蠻深入,要簽約了,卡在了園區,卡在一些招商的政策上。”
吉寶城市發展中國業務發展負責人周雲鵬指出,所有投資的目的就是為了退出。去年,吉寶募到了一個16億人民幣左右專門針對於中國市場的外幣基金 。
瑞威資管副總裁兼特殊資產事業部總經理趙永華認為,未來整個資產證券化,將成為資產變現的主要通道。
安獅資產首席投資官陳零強調,退出環節是很重要的,因為只有成功退出才能保證源源不斷新增的投資,但REITs的退出有三點障礙。他指出,第一點障礙在於資產的品類還沒打開,有長租公寓、有新基建、有商業,但機構喜歡的投資品類商辦,還沒有打開,這是實際的障礙。
第二點障礙在於,REITs要求有20%的資金沉澱在裏面,而對於任何一個乾乾淨淨的投資機構,都希望乾乾淨淨地投資,也希望乾乾淨淨地退出。第三點障礙在於,對於剩餘的80%資金,也需要擔保同一類資產的投資,每個項目背後的投資人是不一樣的,無法讓另外一個投資人為新的投資人做擔保。
對此,大成律師事務所合夥人劉唯翔深有感觸,並表示,一年以來他有一項的主要工作就是跟所有人解釋剛剛說到的三個問題現實當中有沒有合規的解決方法。
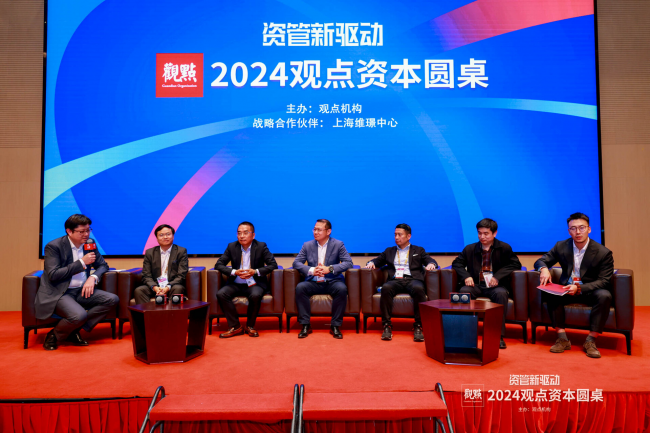
主題討論會:“資產變現的選題與通道”
主持嘉賓:劉唯翔 大成律師事務所合夥人
討論嘉賓:方旭東 朗詩青杉資本常務副總經理
周雲鵬 吉寶城市發展中國業務發展負責人
趙永華 瑞威資管副總裁兼特殊資產事業部總經理
陳 零 安獅資產首席投資官
王海山 上海央地禾新董事總經理
王超逸 元聯基金副總經理
元聯基金副總經理王超逸則提出一個新的通道——Pre-REITs。“在資產還沒有完全成熟的時候,我們會組一隻基金把這個資產裝進來,為企業實現表外培育,並且實現部分現金流的迴流,在資產逐漸成熟以後,再由企業回表實現利潤之後發行REITs產品,在這個過程中資產存在運營上的倒逼機制,在自己的體系內孵化就沒有市場倒逼,只有放在市場上才會根據市場化的要求去完成退出這個行為。”
上海央地禾新董事總經理王海山則提出,相對於Pre-REITs直接退給REITs,通過擴募的通道來退出會更為容易一些。同時,由於市場上對優質資產的需求仍然較大,因此擴募的需求也相對旺盛。這種方式能避免私募基金直接發行REITs時可能面臨的不成熟問題。