
伴隨着對可持續未來的呼喚,中國企業ESG治理正在日益普及與完善。
ESG治理不僅僅是一種道德責任,更是建立品牌聲譽、贏得投資者信任和確保可持續發展的重要基石。通過關注可持續發展目標、促進公平貿易和社會公正,企業不僅能夠為社區和社會做出積極貢獻,更能與利益相關者建立穩固的夥伴關係,共同實現可持續成功。
我們強調ESG治理對企業的重要性,絕不僅是出於企業在商業與融資角度上的迫切需求,也是為社會和未來做出貢獻的一種責任和使命。
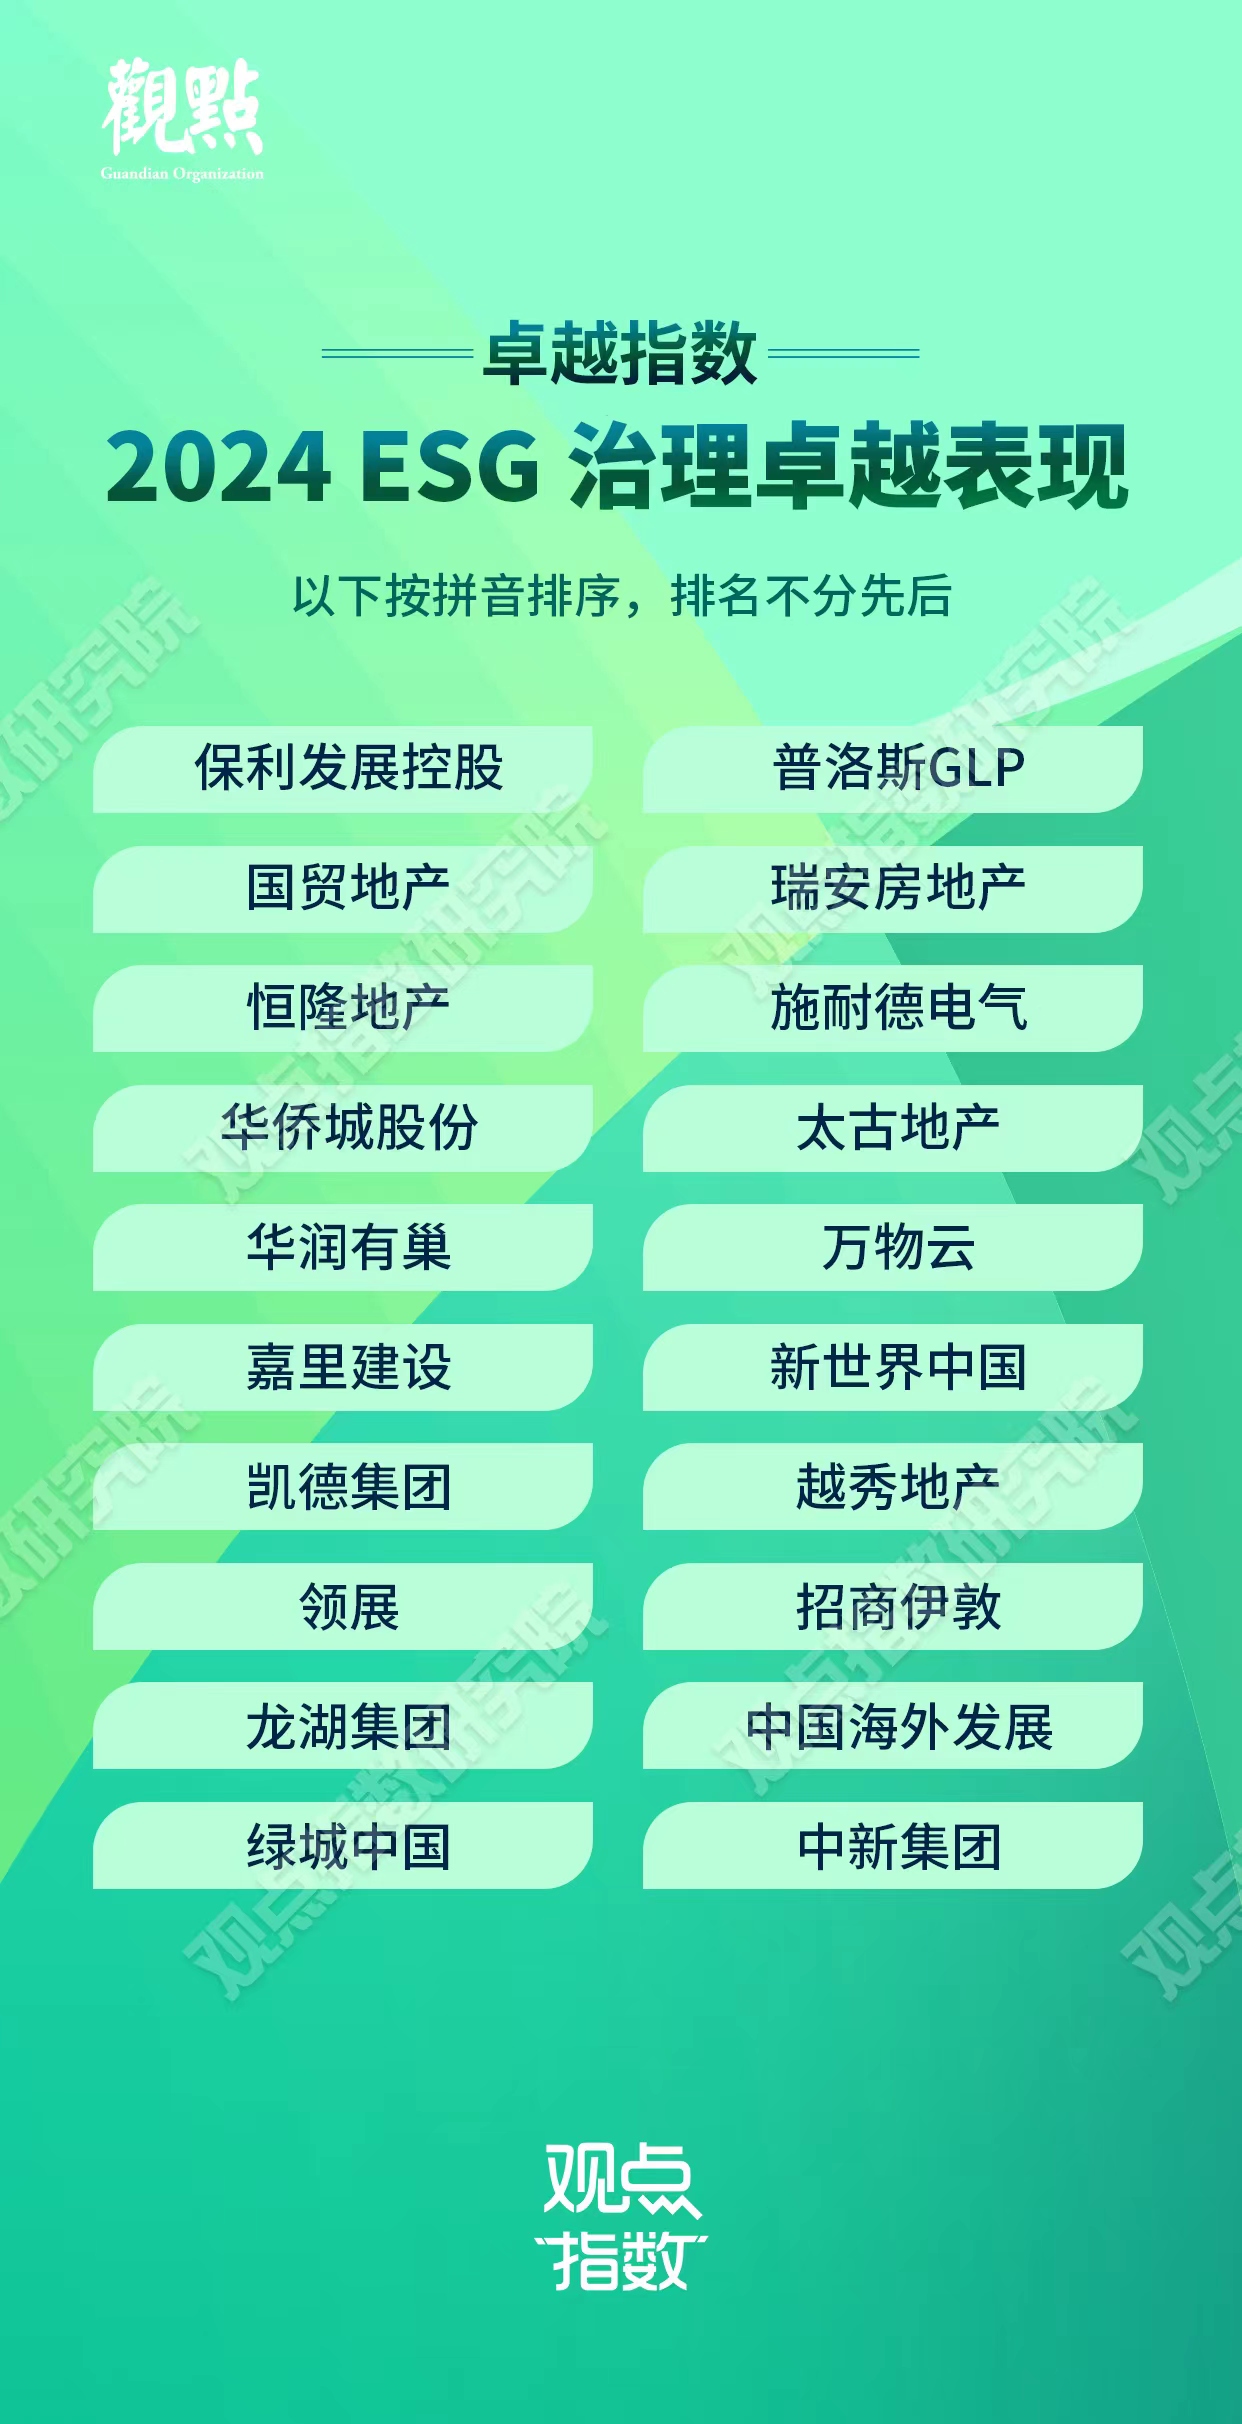
觀點指數研究院將深入剖析與考量,更加真實、客觀、深入地衡量中國企業ESG方面的硬實力,對過去一年在ESG領域能力出眾的企業進行記錄與表彰,發佈“卓越指數 • 2024 ESG 治理卓越表現”研究成果。
同時立足於後疫情時代的經濟變化和行業調整,發佈《卓越指數 • 2024 ESG 治理報告》,對ESG在行業、企業中的角色,發展情況、治理模式、相關政策、金融投資、創新模式等更多元、更深度的內容進行剖析,呈現企業可持續、高質量的ESG發展圖譜。
以下為報告全文及研究成果:
過去十餘年,ESG作為一種關注上市公司環境、社會、治理水平而非財務信息的評價標準,在全球範圍內迅速發展,反映了投資者對企業財務表現之外的長期價值和可持續發展能力的的關注。
ESG報告通常覆蓋環境、社會、治理三個維度,每一維度下又細分若干議題和指標。長期持續披露ESG信息的企業,其企業經營、道德等風險更容易被政府、監管機構及公眾等監測並及時修正,可以有效避免內部風險持續累計並導向更惡劣的後果。
此外,ESG治理為企業帶來的積極意義還在於融資成本的優惠,隨着ESG治理水平的提升,公司的品牌聲譽和社會認同也會提升,同時信息披露透明度的提高將讓企業有機會獲得更廣泛的融資渠道,同時得到更高的信用評級,融資成本進而更低。
目前中國內地在ESG治理領域尚處起步階段,企業重視程度低,也缺乏成熟的ESG披露機制和評級框架,存在標準不統一、量化數據少、角度偏差多,願景和行動差距大等問題。
不過,ESG發展並非一蹴而就,而是需要經營理念的轉變和長期的投入發展。完善ESG管理架構,制訂ESG管理方針、策略、優次及目標,並嚴格落實實施,這些都是企業逐步提升ESG管理水平及責任實踐的必經之路。
上市企業ESG披露率逐漸提高,外部評級維繫穩定
2023年7月25日,國資委發文進一步規範央企上市公司的ESG信息披露,對央企控股上市公司的ESG專項報告提出了全面的指標體系與披露模板,提出中央企業探索建立健全ESG體系,力爭到2023年實現央企上市公司ESG報告披露全覆蓋。
和民營企業相比,央企除了盈利外還同時肩負着保持運營、保就業,擴大社會投資、維持關鍵服務與產品的價格和供應穩定等重要社會責任,有着國民經濟壓艙石的作用。同時,也承擔着重大的ESG責任。央企ESG信息披露體系的規範化和本土化詮釋,將有利於引領上市企業整體的可持續發展方向。而且,在國際ESG評價方法於國內可能缺乏適用性的情況下,該指標體系的發佈有着重要的意義。
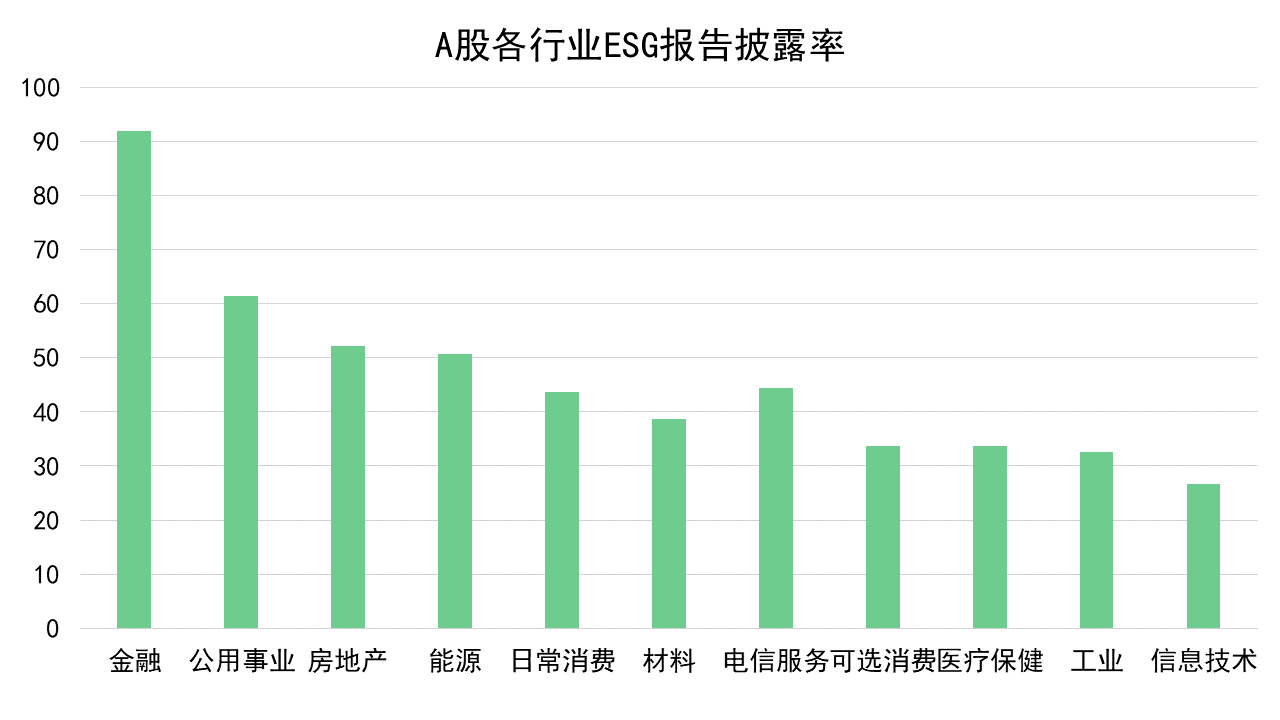
近年來A股的ESG報告獨立披露率也正呈逐年上升的趨勢,2022年A股上市公司ESG報告獨立披露率已經達到36%,其中滬深300指數成分公司披露率高達92%。
觀點指數對ESG的觀察主要覆蓋並不限於房地產住宅開發、不動產投資、商業地產及商業零售、資本金融、住房租賃、產城與產業園區、物流與物流園區、數字科技、新能源、物業與城市服務、大健康生物醫療及養老、辦公方式、文旅、代建、城市更新等新經濟產業全產業鏈。
數據來源:Wind,觀點指數整理
從A股各行業的ESG報告披露率來看,上市公司中,金融行業的ESG報告獨立披露率最高,達91.9%。此外,A股房地產行業的ESG披露率則為52.2%。值得注意的是,A股早已收緊對金融與房地產相關行業的上市准入,因此統計樣本多為本身規模較高且上市較早的企業,其相比其他行業披露率也會偏高。
房地產是中國經濟的支柱性行業,隨着行業的轉型變化以及“雙碳”戰略等相關政策背景的加持,企業也愈發重視可持續發展的長期理念,ESG的發展和信息披露逐漸完善。
數據來源:觀點指數整理
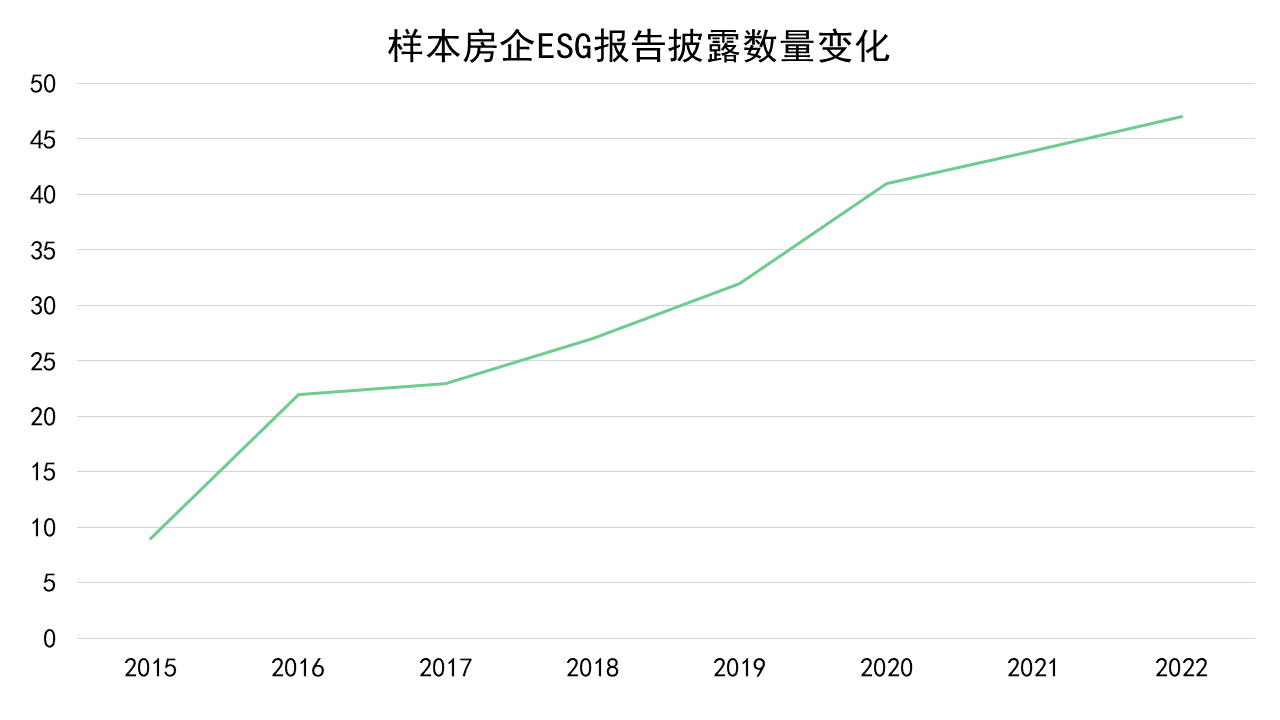
據觀點指數統計,62家樣本上市房企2022年的ESG報告披露率突破75%,而58家上市物業企業的披露率為89%。差異主要是因為物企以港股上市居多,而港交所對上市公司的ESG信息存在強制披露的要求(內地證監會對於ESG的信息披露則趨向自願和政策鼓勵)。
大量樣本企業對於ESG相關信息的披露較為滯後,其中近10家樣本企業於2021年才開展披露工作。企業不注重ESG治理由多方面因素造成,例如內地上市房企的可獲得的綠色金融融資份額較少,政策導向遲滯或不明確等。
數據來源:MSCI官網,觀點指數整理
目前全球ESG評級領域百花齊放,其中影響力和話語權較高的主要是MSCI和Sustainalytics,且二者評級結果存在較高相關性。
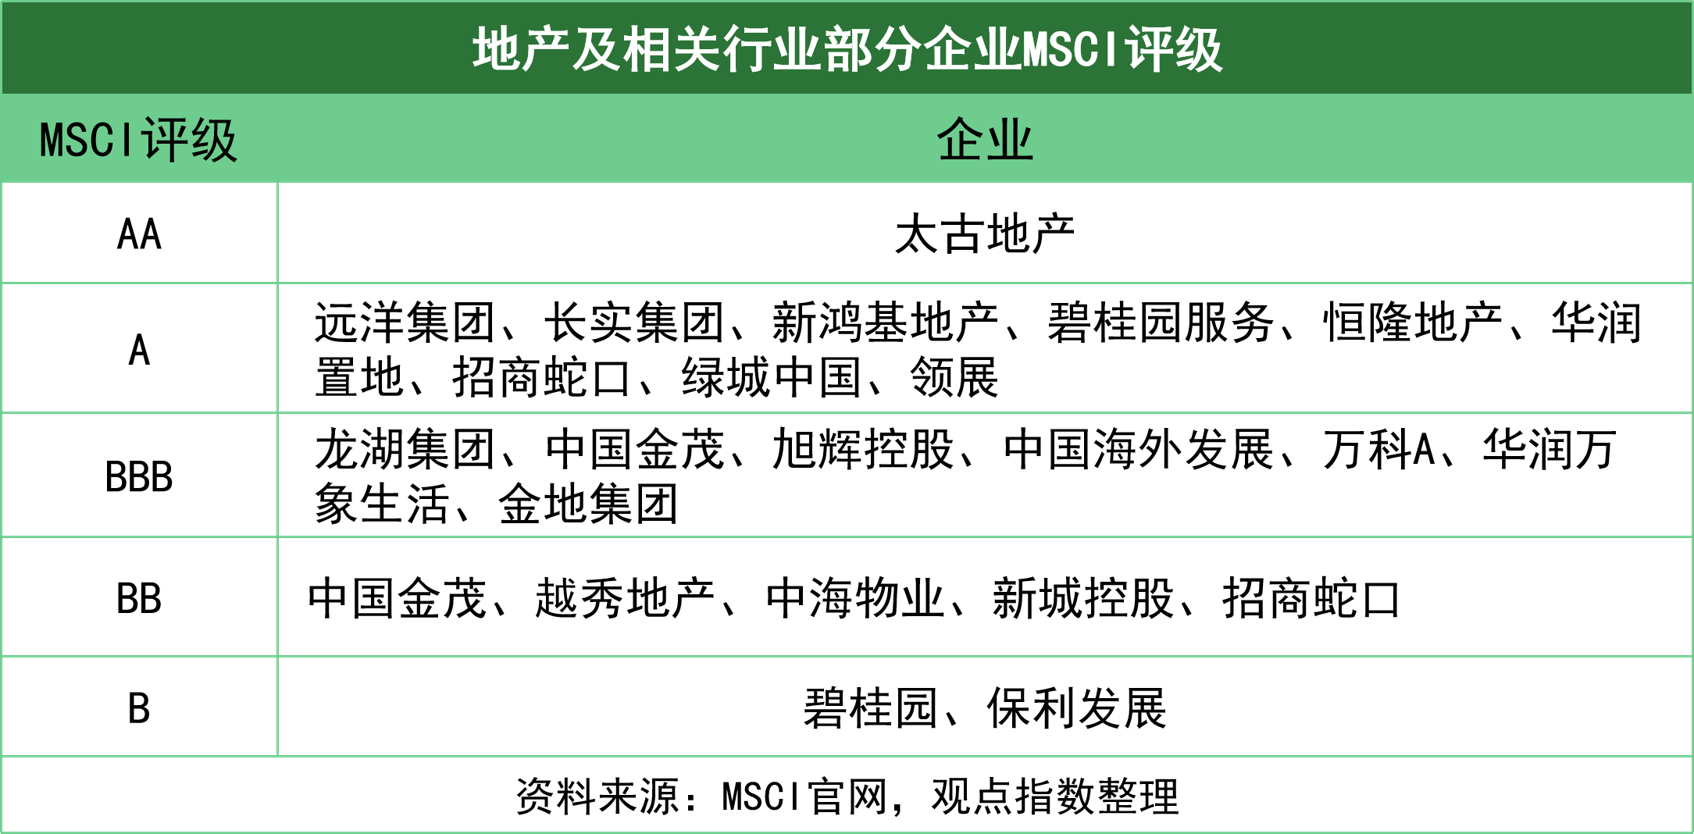
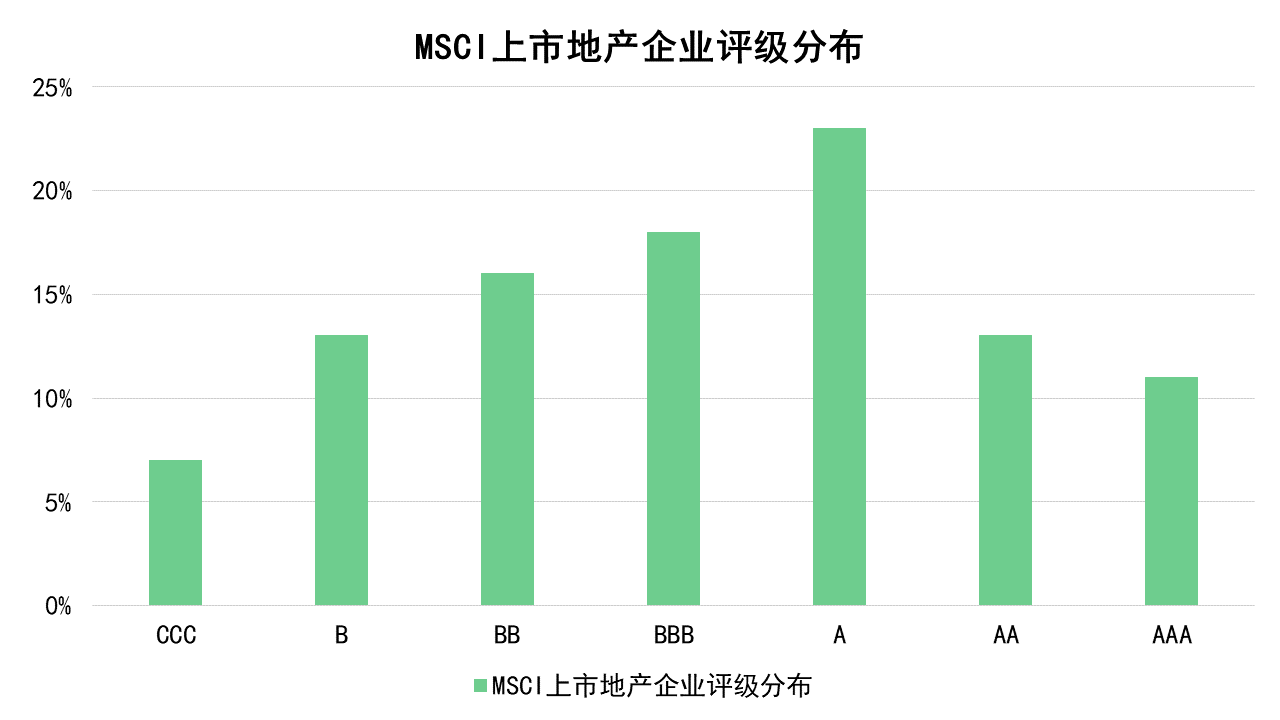
目前MSCI體系對中國企業的關注和覆蓋率不高,獲得MSCI評級的中國地產及相關行業的企業數量較少。對於地產行業來說,MSCI的ESG評價模型主要從綠色建築機遇、人力資本開發、公司治理、僱員健康與安全等角度出發。
據其官網最新數據,內地房企中僅華潤置地、碧桂園服務等少數企業獲得了MSCI的A級評價。而港資房企的評級表現相對較優,其中今年8月份華潤置地的評級由BBB升至A級,而2019年華潤置地的ESG評級還僅為B級,其近年ESG評級呈穩步上升的趨勢。
總體來看,近年來中國房地產企業的ESG評級未有顯著變化,仍處於國際上的較低位。
環境:綠色建築與綠色溢價
ESG中的E即環境,是受社會各界關注度最高的議題,其主要關注企業在環保投入、綠色建築、資源消耗、溫室氣體排放等方面的舉措和表現。對企業而言,當前節能減排不僅是大勢所趨,也是國家政策的要求。
房地產與城鎮化和基礎設施建設緊密相關,同時也是我國碳排放和能源消耗的大戶,擁有選址、設計、開發、施工、運營等龐大產業鏈。
據中國建築節能協會《2022年中國建築能耗與碳排放研究報告》,2020年我國建築全過程碳排放總量:二氧化碳為50.8億噸,佔全國碳排放比重的50.9%,2022年90%的上市房地產公司環保投入佔營業收入的比例低於1%,這也意味着從中改進減排的空間巨大。
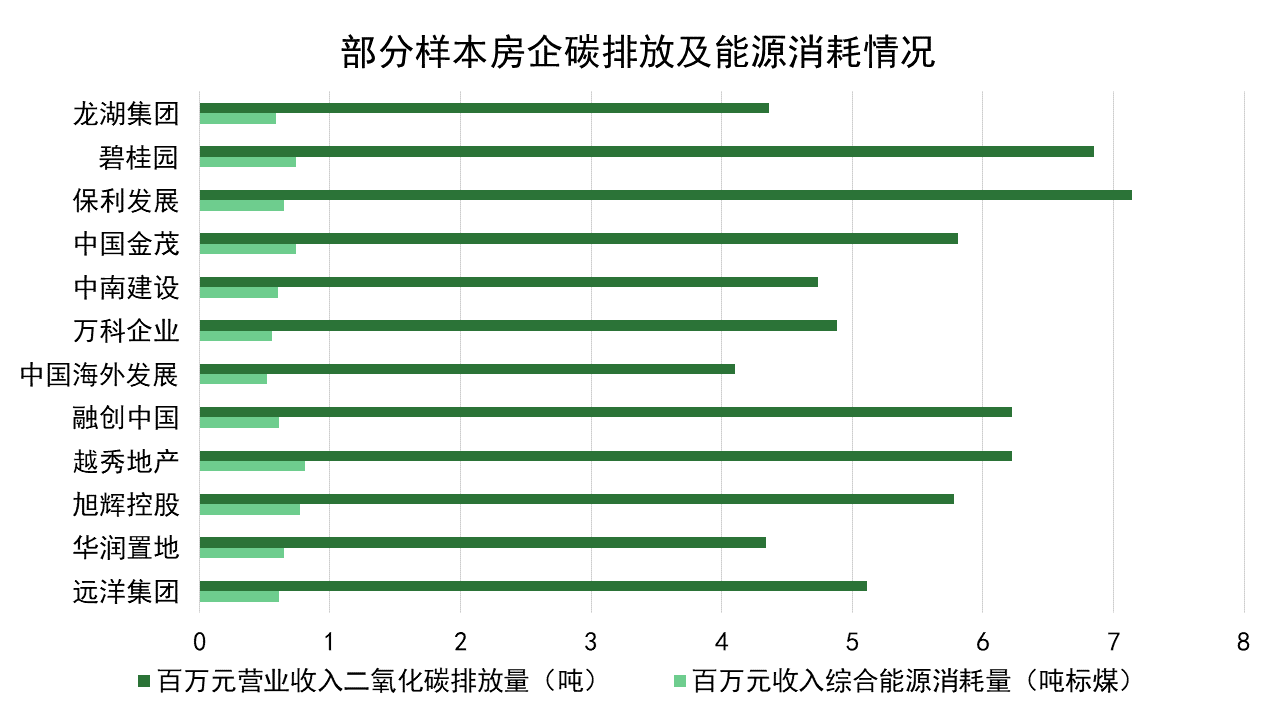
數據來源:企業ESG報告,觀點指數整理
據企業2022年ESG報告披露數據,從百萬元營業收入綜合能源消耗量和百萬元營業收入二氧化碳排放量這兩個指標來看,主要有中國海外發展、龍湖集團、萬科企業等上市房企在節能減排方面表現較好,每百萬元營業收入的二氧化碳排放量達到了5噸以下。值得注意的是,披露該指標的房企中二氧化碳排放量與收入比值的極值差距較小,即各房地產上市企業間未拉開明顯差距。
目前全球碳排放中近40%來源於建築施工和運營,綠色建築同時也是企業切入ESG環境議題的重要抓手。綠色建築指的是在全壽命期內實現節約資源、保護環境、減少污染的高質量建築,可以兼顧效率、安全、環保、成本等多要素,實踐中以商業地產和高級物業為主。
一般意義上的綠色建築需聘請並通過外部專業機構進行評級認證,國內較為常見的認證體系主要包括“美國綠色建築認證體系(LEED)”、“英國綠色建築認證體系BREEAM)”以及“中國綠色建築認證評估體系”,各自有不同的評級標準和方向,以上體系在內地企業實操中也各有運用。
無論哪種體系,都對企業的建築信息披露有嚴格的要求,且項目後續運營等也需要進行持續的監測。整體來說,綠色建築的開發、建設、認證、運營的全流程,都會給開發商帶來額外的資金壓力。
在當前的行業背景下,更現實的情況是,企業普遍會將經濟效益作為營運的最高優先級,其關注的可能是綠色建築能否帶來更實際的經濟利益,例如在營運、稅收以及綠色融資方面的成本優惠能否克服額外的成本支出。
據英國建築研究院環境評估方法研究顯示,和非綠色建築相比,綠色建築認證能實際為資產交易估值和租金帶來約平均12%的提升。同時,據觀點指數發佈的《2022數字化運營白皮書》,現階段商業樓宇的運維成本通常是建造成本的3-5倍。企業相關負責人亦透露,綠色建築項目的引進或將為企業每年節約20%-35%的能源與人力支出。
關於綠色建築的經濟性需要個別考慮,難以得出量化普適性結論。目前,內地綠色建築也主要集中在新落成的高端物業。現階段而言,綠色建築本身對企業的意義絕非單純經濟上的,未來綠色建築更大範圍普及的關鍵,在於科技技術的發展令企業得以減少甚至反轉綠色溢價(Green Premium,指企業減排所需付出的額外成本)。
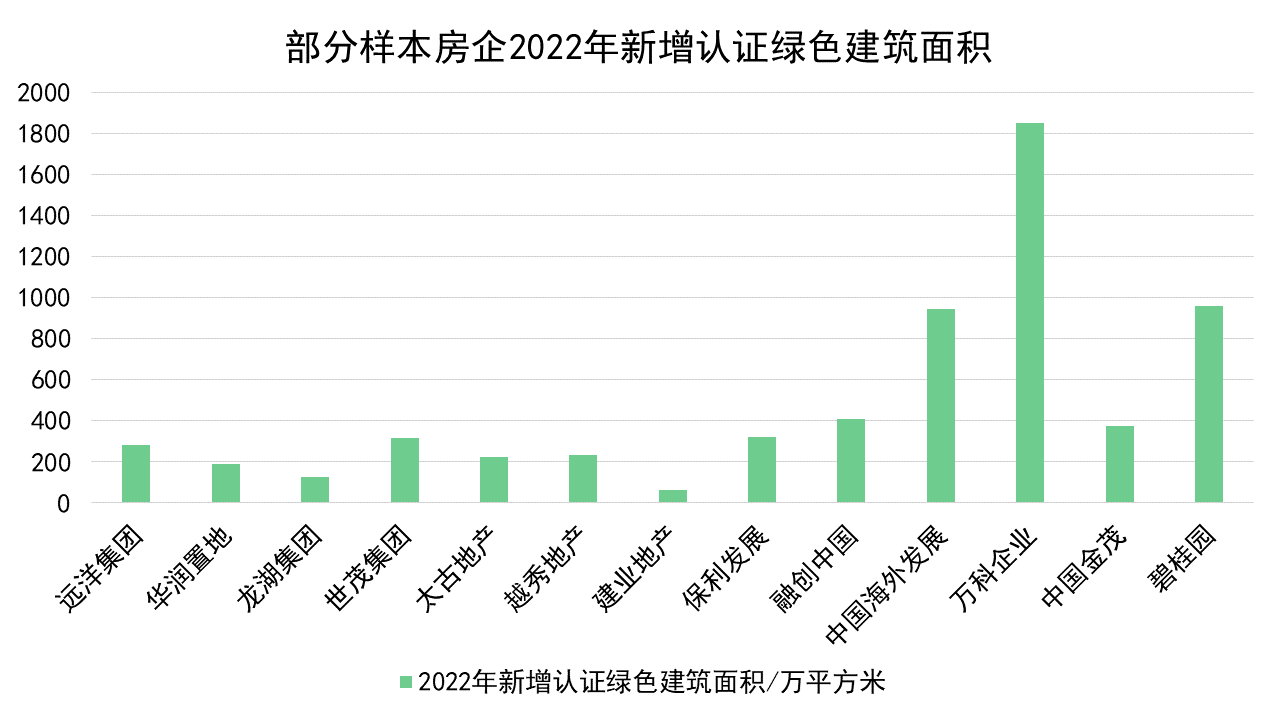
數據來源:企業ESG報告,觀點指數整理
根據各上市房企ESG報告,2022年新增認證綠色建築較多的主要是萬科,全年新增綠色建築面積為1848萬平方米,遠高出同期其他房企。而累計認證綠色建築面積上,則是萬科與碧桂園較為領先,截至2022年底的認證綠色建築面積分別達3.08億平方米以及2.3億平方米。
政策方面,近期央行及各地政府四季度出臺眾多持續發展相關政策,其中較多涉及綠色建築領域,去年11月以來多地都有對綠色建築提供公積金貸款額度上升等政策支持,從需求端來推進綠色建築的發展。
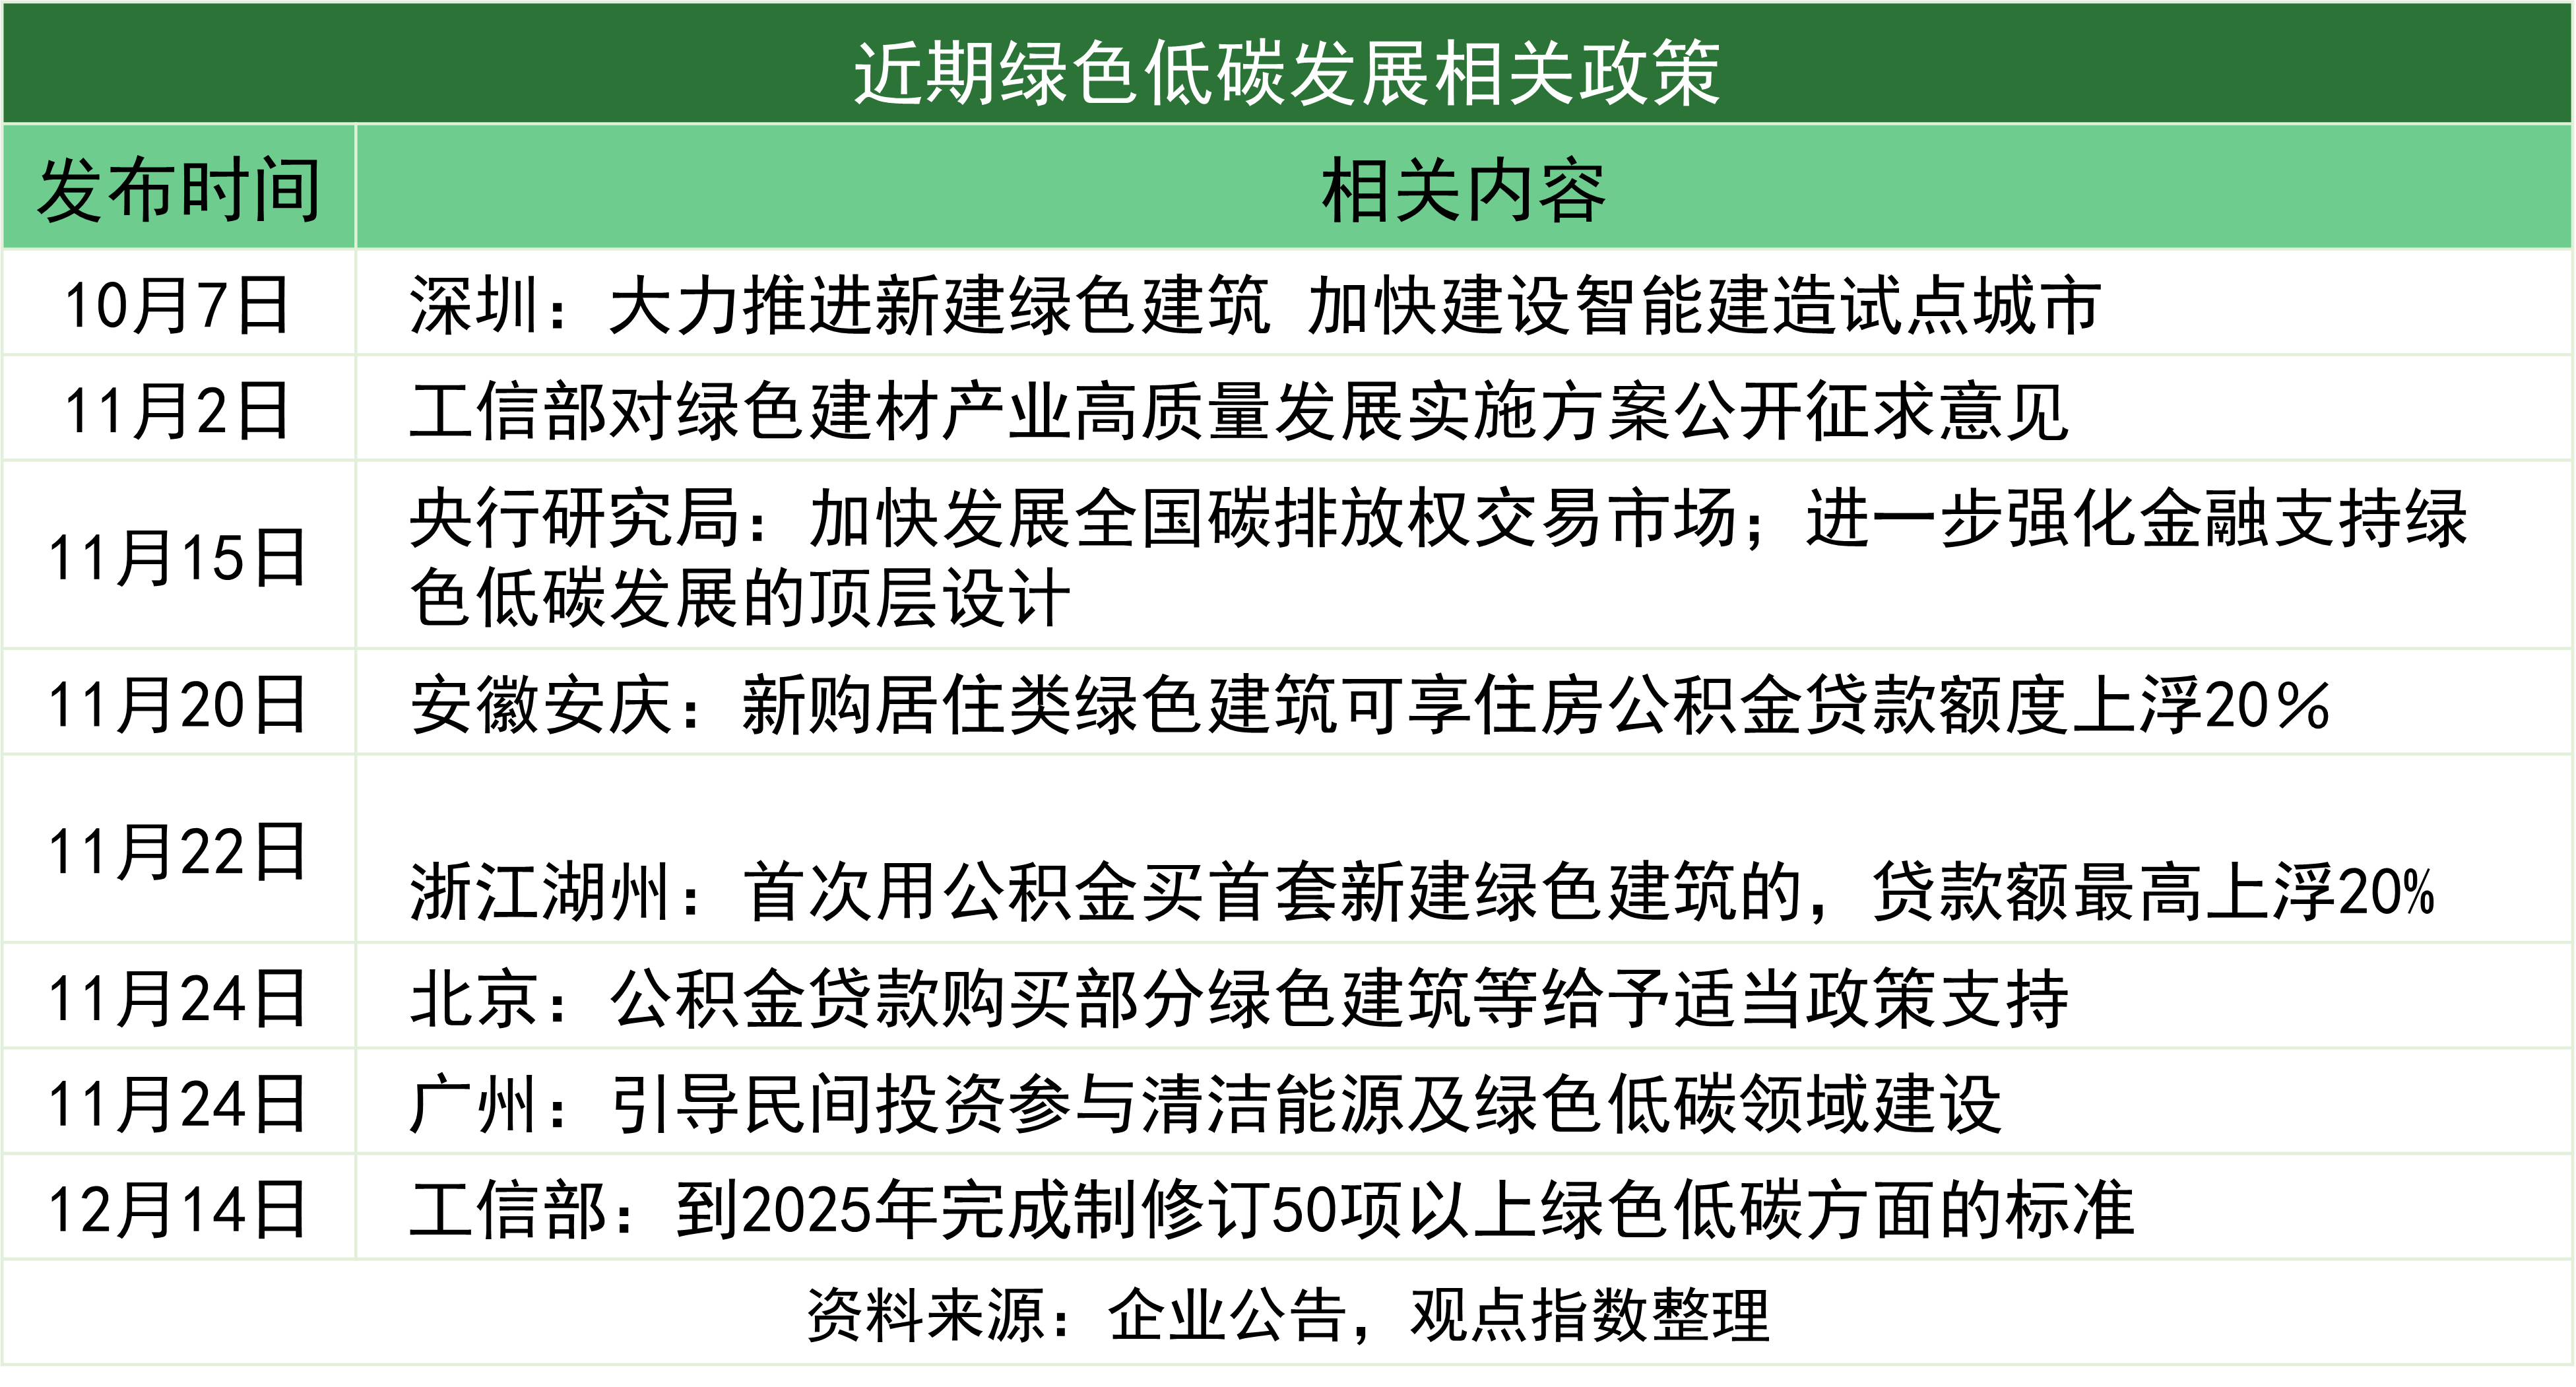
值得一提的是,央行研究局於2023年11月15日發文表示加快發展全國碳排放權交易市場。碳排放權市場在我國目前僅在少量地區實施,尚處探索與起步階段,碳排放權交易可以利用市場機制進行引導,有效控制和減少企業的溫室氣體排放。
從企業實際活動出發,以下列舉幾個上市地產及物業公司在ESG環境議題實踐方面的的典型案例:
大梅沙萬科中心是萬科綠色節能改造的典型,預計通過4年進行更新改造,升級為以清潔能源、綠色建築、低碳交通、資源循環利用、生物多樣性、碳資產管理、生活方式倡導等七大維度構建的“碳中和社區”,目前一期項目已啓動並穩步推進,預計可實現建築綜合節能率85%以及可再生能源利用率85%,整體完成後,綠色能源比例將達到100%,並實現運營期間碳中和。
新世界發展深圳太子灣旗艦項目K11 ECOAST項目預計在2024年啓用,目前已獲得WELL健康建築標準預認證、LEED鉑金級預認證,該項目將循環經濟融入設計,大量使用可再生能源和可回收材料,通過海綿城市的思路,利用高比例的排水和綠化設計降低雨水對城市排水系統的影響。
從2021年開始,三里屯太古里開始佈局光儲直柔項目試點並實現落地,成為國內商業領域的首個應用案例。此外,預計到2024年底,三里屯太古里的空調改造也將全面完成,預計年節能量達1340萬度電,相當於5000多個普通家庭一年的用電量。
和地產開發企業相比,物業服務企業切入建築的後期運營較多,以碧桂園服務為例,其2022年啓動了地下車庫照明系統節能改造項目,該項目通過安裝雷達感應控制燈具和智慧識別系統,解決燈具功率大、常亮、運營成本高等問題,全年改造36萬盞燈,節約電量消耗849萬度。
社會與治理:企業責任彰顯
從現代企業治理理論出發,企業的價值和目的不僅僅在於其資產和利潤創造,客戶、員工、供應商、客戶、政府、社會等全鏈條的利益相關者同樣至關重要,ESG的社會(S)議題關注的就是企業在經營過程中除利潤最大化外,對整體社會尤其是其他利益相關者權益的保障。
近年房企的連續暴雷和爛尾樓事件對地產開發公司的社會信譽造成了嚴重損害,也損害了客戶即購房者的權益。在政府的引導下,保交付成為了近年房企的關鍵詞,而力爭保交付同樣也是房企自身對於社會責任的堅持。

數據來源:企業財報,觀點指數整理
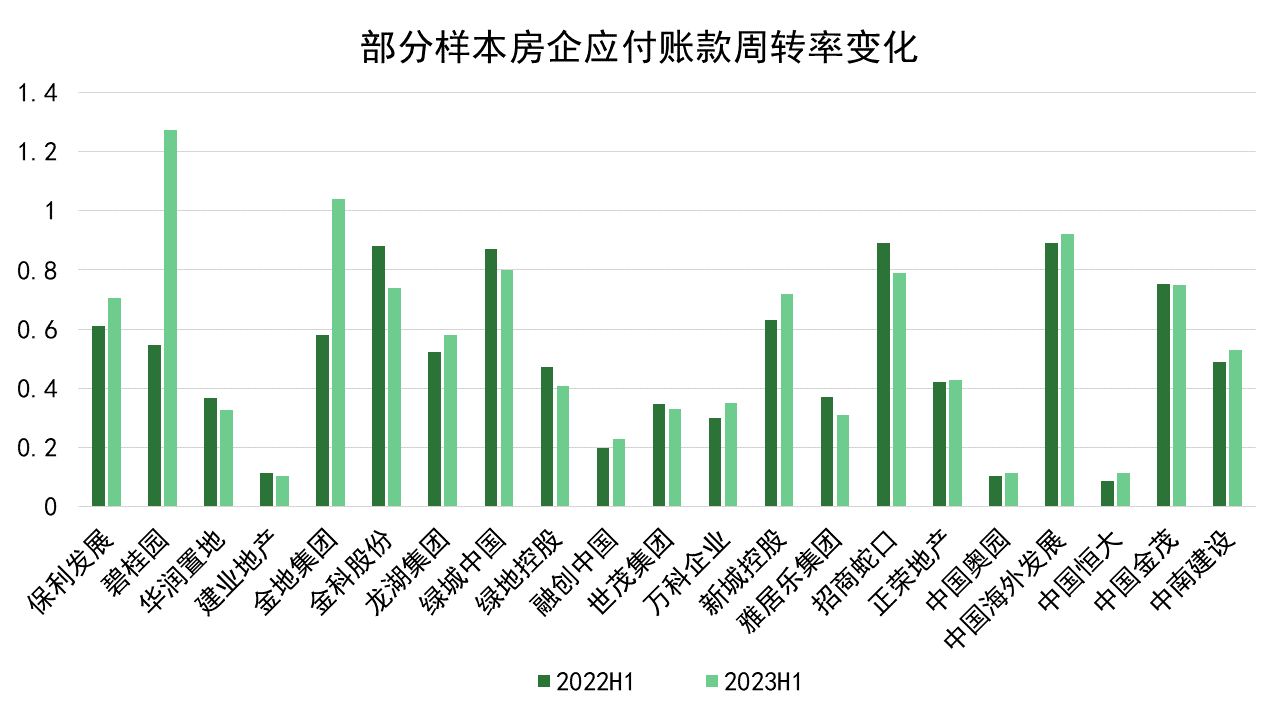
而大量房企的暴雷對下游供應商的負面影響同樣深重。2023年上半年,94%的樣本房企半年期應付賬款週轉率在1次以下,反映出房企對供應商付款週期仍然較長,但平均應付賬款週轉率即對下游供應商的付款效率則有所提升,由去年上半年的0.85次提升至今年上半年的0.94次。
員工權益方面,根據各企業發佈的ESG報告,100%的樣本企業都與員工簽署了勞動合同併購買五險一金,88%的企業有設立工會和職工代表大會等組織,整體較為完善。
房地產行業規模和產業鏈龐大,關聯行業多,對提供和穩定社會就業起到了重要作用。其中,物業服務作為勞動密集型行業是就業的貢獻大戶。
截至2023年6月30日,碧桂園服務在上市房企及物業公司中員工總數最多,達到22.8萬人,除此之外則是萬物雲與雅生活服務;而在房開企業方面,萬科企業就業人數最大,達13.2萬人,第二第三名分別為保利發展與中國海外發展。
公益慈善方面,樣本企業中14%的企業2022年捐贈金額在2000萬元以上,其中碧桂園全年捐贈金額最高,為1.6億元。
G(公司治理)即公司治理對企業的長期可持續發展同樣具有關鍵作用。ESG視角關注的主要是企業的董事會和股權結構、風險管理以及商業道德等問題。
目前觀點指數所監測的樣本企業,董事會治理體系基本完整,執行董事、非執行董事與獨立董事設立結構完善,審計委員會、提名委員會、薪酬與考核委員會等也均有設立,但公司治理整體仍是部分上市企業表現相對較差的議題。比如,股權過於集中的問題普遍,較容易出現第一大股東話語權不受制衡的情況,大股東和中小股東之間的代理問題顯著。尤其是上市物業服務企業,與大股東發生侵害公司利益的關聯交易案例頻發。
而在風險管理方面,在企業發佈的ESG報告中,主流企業均將風險管理作為重要的戰略內容。但從應對危機的實際表現來看,近年較多房企陷入了流動性危機中,民營房企中僅少數能維繫相對健康的現金流,這也是過往高週轉粗放式增長模式無法實時適應經濟和政策環境的變化帶來的,是企業風險管理措施和預案不足的體現。
綠色金融:內地綠色融資渠道待拓寬
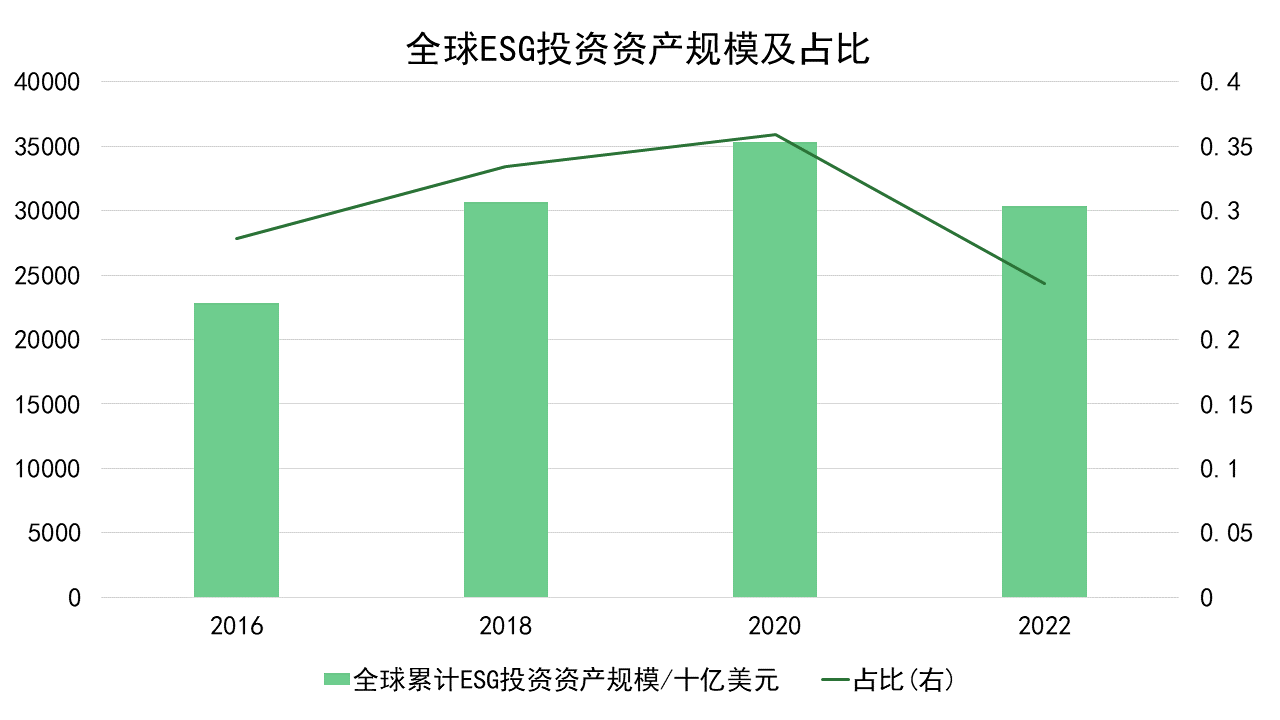
ESG早已從抽象的指導性投資概念走向實際,並全面融入現代商業活動中。其中,最直接的就是體現在企業融資端。ESG能落地於企業的經營實踐,一定程度上得益於綠色債券、綠色基金以及綠色資產證券化產品的蓬勃發展。
數據來源:Wind,觀點指數整理
據Wind統計數據,截至2022年12月31日,市場上存續公募基金ESG產品約500只,淨值總規模達5302.8億元,其中環境保護產品規模佔比最大,達46.2%。此外,據央行研究局數據,截至2023年三季度末,我國綠色貸款餘額約為28.58萬億元。
綠色融資成為企業融資渠道的有效補充,其中綠債又是綠色融資的最主要來源。央行、發改委以及證監會聯合發佈的2021年版《綠色債券支持項目目錄》已為中國企業提供了明確的綠色債券定義和分類標準,這些標準也正在逐漸與國際體系趨同和接軌。
綠色債券通常是以綠色建築為融資標的的債權融資模式。不過,內地相關部門允許綠色企業債將不超過50%的募集資金用於償還貸款和營運資金,綠色公司債、中票、MBS等類型產品則允許將最多30%募集資金用於償還貸款和營運資金。
值得注意的是,如果沒有強制披露要求,或評級和審查的標準不一,就容易滋生某些項目和企業的“漂綠”行為。推動投資人強化ESG投資相關信息的披露,將有助於減少上述行為。
從綠色債券的募集資金投向來看,按氣候債券組織的分類方案劃分,在中國內地資金投放最多的是低碳交通領域,佔全年發行總額的33%,而建築部門只有9%的佔比,說明房企綠債發行規模偏低。若對比中國香港市場,建築領域是最大的資金投向,佔37%,其中領展和太古地產緊隨港鐵,並列私營部門最大發行人,兩者均已發行基準規模5億美元的交易。
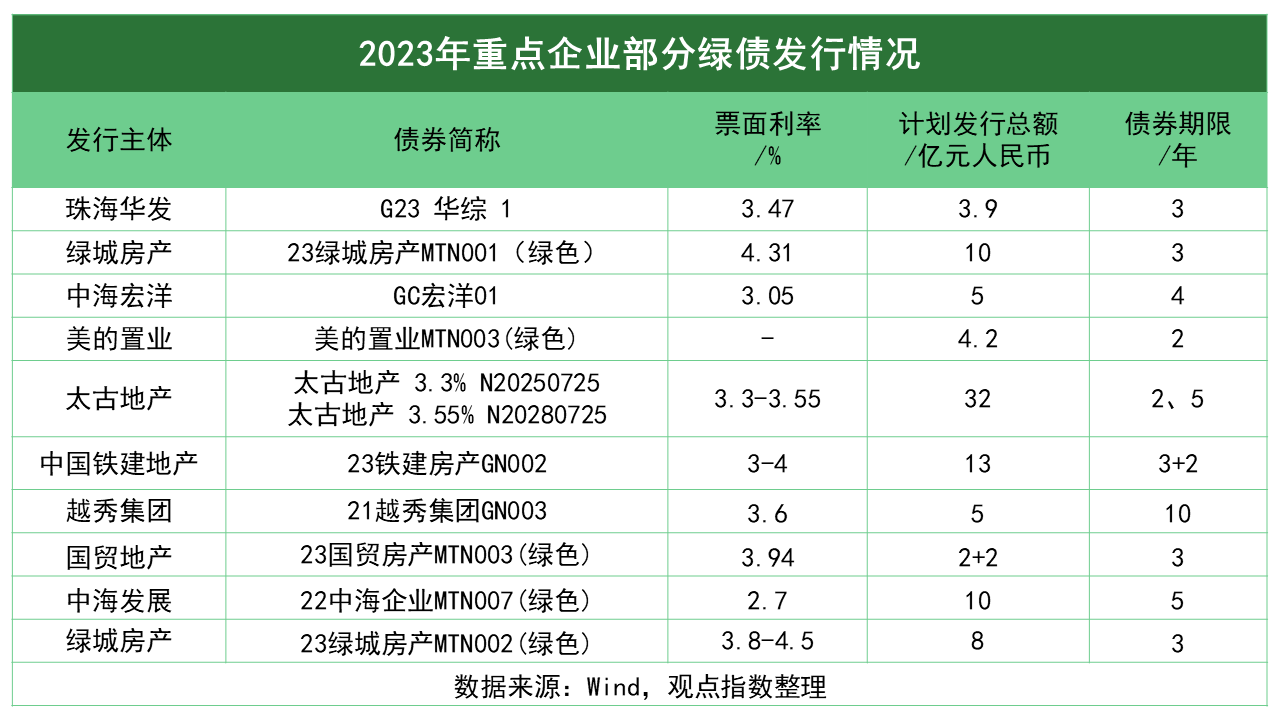
2021年是房企的綠債發行高峯,全年發行總額約為609億元人民幣,同比增長近300%,主要因境外綠色債限制和監管相對寬鬆,故彼時民企在海外大量發行綠債以籌資,而隨着海外債發行渠道的受阻,目前綠債發行已重新回到以內地市場為主體,且國央企為主要綠債融資方的狀態。
2023年報告期內,樣本房企累計發行綠色債券規模超過150億元,和高峯期相比已縮水明顯。期內順利發行綠債的房企主要包括綠城房產、美的置業、太古地產等,其中太古地產7月26日於香港聯交所上市的32億綠債使得其成為首家公開發行綠色人民幣債券的香港企業。整體來看,目前房企的綠色融資通道仍有較大的拓寬空間。
值得注意的是,雖然得益於政策和市場投資者的大力支持,綠色債券的發行利率要比普通債券品種更低,但是企業進行低碳綠色轉型、綠色建築工程、以及審批認證產生的增量成本同樣不容忽視。