
2020年長租公寓行業熱點回顧
租賃熱度回暖,政策監管力度不減
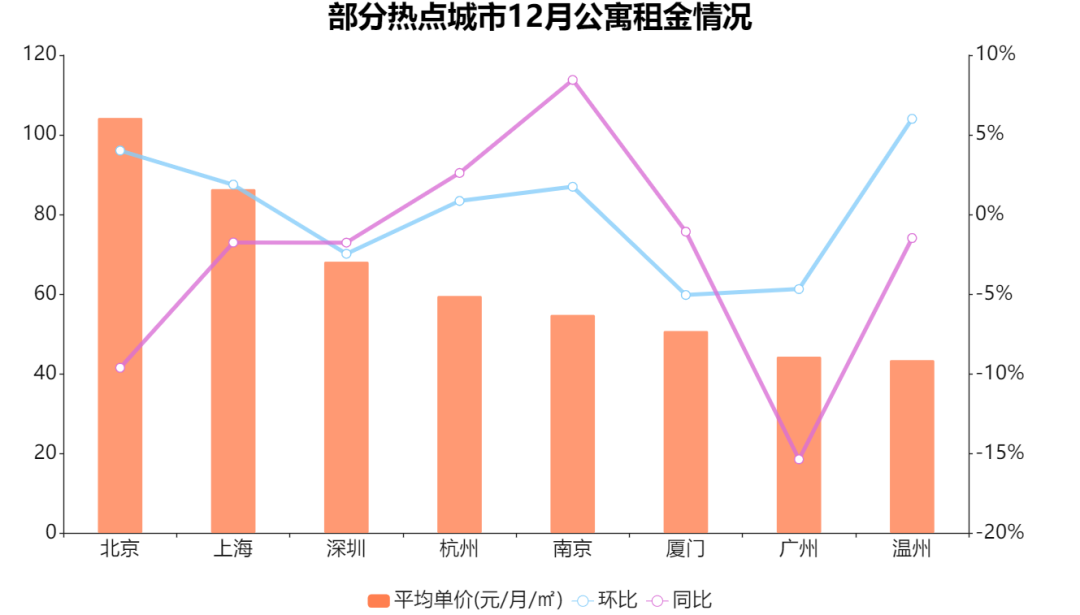
12月,據觀點指數觀察公寓租賃熱門城市數據發現,8城平均住房租金均價為64.09元/平方米,環比微升0.29%,同比下跌2.49%。
可以看到,目前租賃市場正逐步恢復,但市場活躍度仍不高。
數據來源:中國房價行情、觀點指數整理
具體而言,四個一線城市依然是北京平均租金水平最高,達到104.36元/月/平方米,其次是上海、深圳,租金均價分別為86.5元/月/平方米、68.29元/月/平方米。
值得注意的是,儘管受疫情反覆因素影響,北京平均租金已有明顯回暖趨勢,環比提升4.02%;但與往年同期相比,平均租金水平下降9.61%。租金下降或會帶來議價空間的增加,以及成交週期的拉長,可見疫情對北京的影響仍未完全消散,恢復至正常水平仍需時日。
另一方面,隨着監管政策升級,租賃市場逐步規範化,迎來發展新階段。
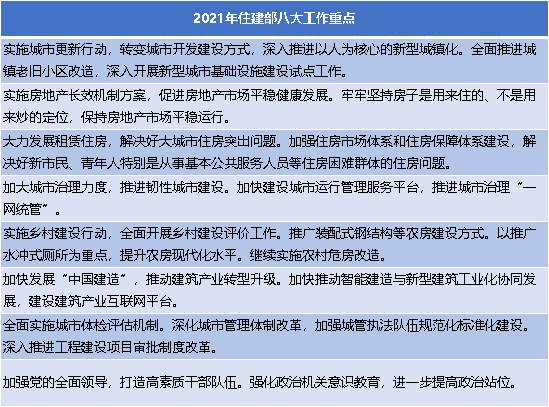
12月21日,全國住房和城鄉建設工作會議在京召開,提出了2021年房地產8項重點工作,其中包括大力發展租賃住房。在近期舉行的中央經濟工作會議上,除了重申“房住不炒”外,“租房市場”也着墨頗多。
來源:公開資料、觀點指數整理
不難看出,受2020年長租公寓市場暴雷企業的影響,整治、完善將成為2021年租房市場的重點。
地方層面上,地方性規範政策持續補漏。自杭州率先出臺資金監管賬戶政策以來,目前已有深圳、重慶、成都、西安等地推出相應資金監管賬戶政策。
隨着政策進一步升級,南京、海口亦加入了對租賃市場的資金管控陣營。12月12日,南京市房產局、市發改委等八部門聯合印發了《關於進一步加強全市住房租賃市場監管 規範市場秩序的通知》,再次劍指“租金貸”。
《通知》表明,若租戶向住房租賃機構支付租金週期超過三個月的,住房租賃機構應將收取的租金、押金和利用“租金貸”獲得的資金存入監管賬戶。同時繳納與經營規模匹配的風險保證金;承租人向住房租賃機構支付租金週期在三個月以內的,由承租人自主決定租金和押金是否存入監管賬戶管理。
2021新年伊始,針對住房租賃的政策穩步推進。監管層對租賃市場的表態規格較高,政策內容也十分細緻,隨着強監管時代來臨,行業“野蠻生長”亂象也將終止,迎來新的發展局面。
公寓企業頻繁暴雷,市場擔憂情緒盡顯
作為國內第二隻長租公寓股,今年以來蛋殼公寓經歷了從高光到至暗的兩極。
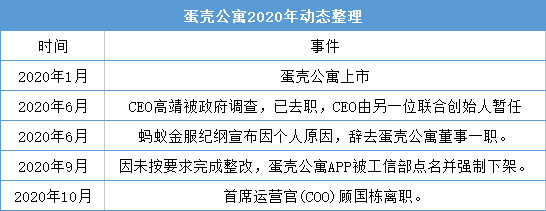
10月20日市場消息稱,蛋殼公寓首席運營官(COO)顧國棟已於近期離職。同時,媒體報道蛋殼公寓正處於裝修承包商討債、區域公司財務跑路,從而引發大量租客擔憂,集中訴求退還押金的境地。
觀點指數梳理了今年以來蛋殼公寓的動態發現,危機始末可以追溯到今年6月。
來源:觀點指數根據報道整理
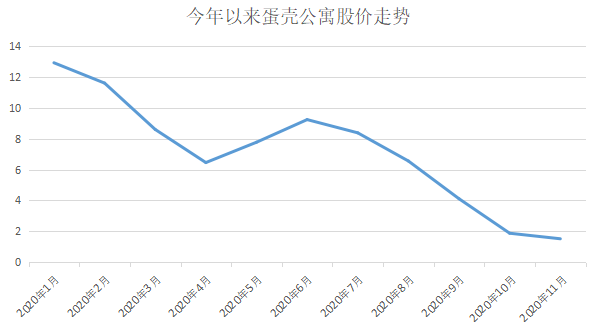
在多個利空衝擊下,蛋殼公寓在二級市場遭到了投資者冷落。2020年6月,股價稍有起色的蛋殼公寓再度遭遇雪崩式下滑,截至2020年10月最後一個交易日,其股價僅1.87美元/股,較上市時下跌超86%。
數據來源:萬得、觀點指數整理
不難看出,市場對蛋殼公寓擔心的原因來自兩個方面。首先,近年長租公寓企業暴雷頻繁,引發了市場對行業的擔憂情緒,同時疫情加快了洗牌進度,暴雷企業開始往上游伸延。
市場數據統計,2017-2019年共有69家長租公寓機構資金鍊斷裂或無法再經營。其中,2019年就有53家,資金鍊斷裂且跑路的有45家,被收購的有4家,拖欠或拒付房租的有4家。
到了2020年,上述現象仍在繼續。年初至10月末,傳出暴雷消息的企業已超20家,上海、杭州、蘇州、成都、廣州等多地均有出現公寓企業接連暴雷。
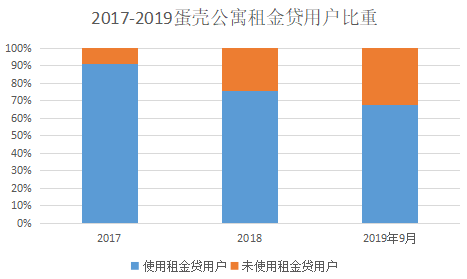
再者,蛋殼的租客中,有很大比例在繳納租金時使用了租金貸,這也讓大部分租客的利益與蛋殼公寓的存亡掛鉤。
蛋殼公寓招股書數據顯示,截至2019年前9個月,蛋殼租金貸佔總租金收入67.9%。值得注意的是,2017-2019年前9月蛋殼公寓租金貸佔比有降低趨勢,但2020年一季報中,並未透露最新數據。
數據來源:招股書、觀點指數整理
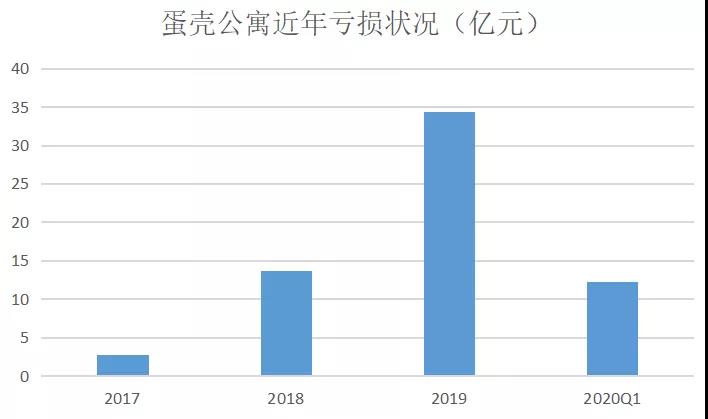
營業數據方面,蛋殼公寓的狀況同樣值得擔憂。
數據來源:蛋殼公寓招股書、企業財報、觀點指數整理
最新財報顯示,蛋殼公寓今年第一季度營收為人民幣19.396億元,同比增長62.5%;淨虧損人民幣12.344億元,虧損額同比擴大近4億元。截至3月31日,蛋殼運營公寓總數約為42萬間,出租率為75.6%,環比、同比均微降。
疫情衝擊下亟需資金支持,中小型品牌融資難
疫情使長租公寓行業陷入危機,這使得企業更依賴於外部的資金支持。
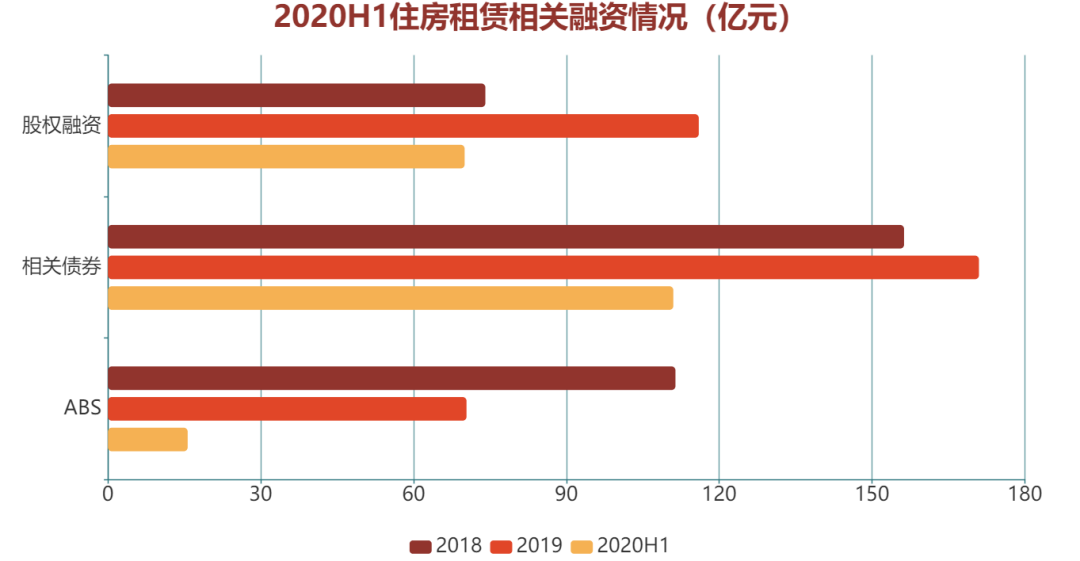
觀點指數整理了上半年租賃行業的融資情況發現,融資產品以住房租賃專項債及ABS為主,主體大都為長租公寓頭部企業或實力較為雄厚的房企系公寓品牌,如5月10日,中海擬發行95億住房租賃公司債獲“通過”。
數據來源:租賃網站、觀點指數統計
觀察可知,上半年房企系長租企業以相關租賃債券發行為主,其特點為發債頻繁且金額較大。
不難發現,自疫情爆發以來,各個具有房企背景的長租公寓品牌通過資產支持專項計劃、投資平臺、公司債券等形式,為租賃業務板塊緊急輸血。憑藉母公司良好的信用資質,這些長租公寓品牌更容易獲得融資支持。
數據來源:公開資料、觀點指數整理
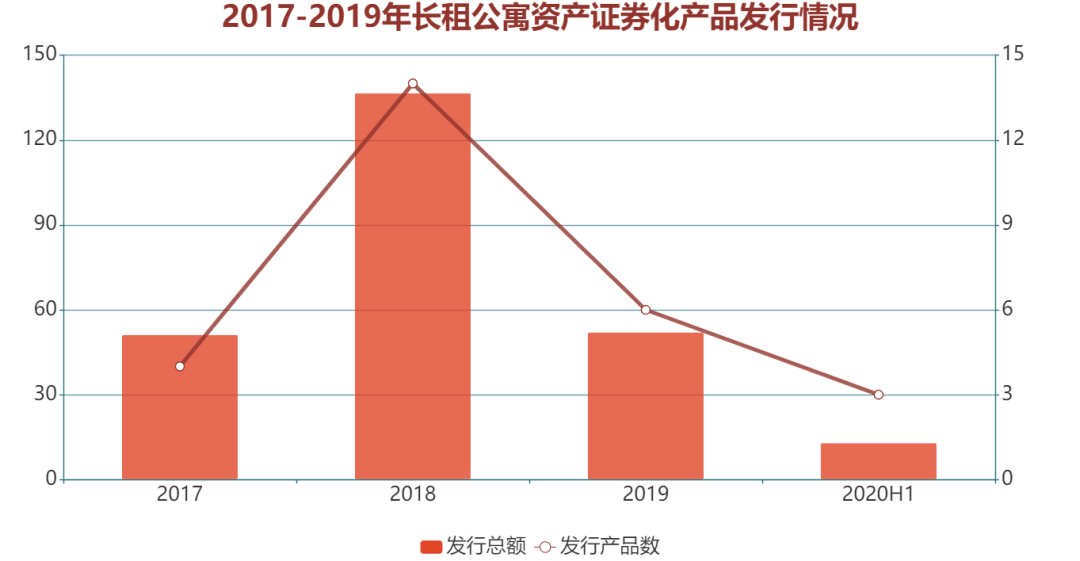
在ABS方面,據不完全統計,截至6月30日,已通過的ABS資產證券化產品共有4項,已成功發行2項。發行主體分別是魔方公寓、金地商置、上海融創和朗詩集團。觀察已發行的企業主體可發現,均是長租公寓行業頭部企業或規模較大的開發商,對比2018年融資盛況,資本已逐步迴歸理性,資本投資上更趨向於理性保守,中小型企業融資難度急劇上升。
2021長租公寓服務商運營表現即將發佈
2020年,租金貸、高收低租、暴雷等標籤在長租公寓行業頻繁出現。受此前瘋狂擴張影響,年內行業亂象環生,暴雷企業不斷。與此同時,市場一方面不斷鼓勵租賃市場發展“租售並舉”,另一方面卻在持續加強監管的針對性和及時性,行業規範不斷健全。
你方唱罷我登場,不可否認的是,長期公寓市場發展的根本動力,都是滿足人們的租賃住房需求,2020年之後面對更復雜的市場競爭格局和市場競爭環境,必然將會對這些長租公寓頭部企業帶來嚴峻考驗,行業也將迎來真正的分水嶺。
在市場的更新迭代中,有哪些長租公寓服務運營商的寶貴經驗值得我們學習,有哪些標杆的產品值得同業者們仿效,又有哪些先進的模式與經營理念引領行業之先?