
2020年房地產行業新晉上市表現報告回顧
物業類成資本熱點,裝配式建築前景大好
2019年物業公司一直是資本市場上的熱點。全年24家新晉上市案例中,僅物業服務及管理類公司就佔了10家,其中港交所8家,A股市場2家。
其中,保利物業、藍光嘉寶服務IPO30日後市值對比同行市值則分別達到5倍和3倍,廣受市場看好。
作為香港史上物業公司最大IPO,保利物業在管規模達到2.6億平方米,超額認購倍數高達222倍,首發實際募集資金53.82億港元,成為2019年物業類新晉上市公司的佼佼者。
在管規模緊跟其後的是藍光嘉寶服務,作為西部第一家在港股成功上市的物業公司,在管面積超6000萬平方米,超額認購倍數達52倍。
另一大市場熱點遠大住工超額認購倍數為1.38倍,IPO30日後市值達到發行估價的4倍,同時是同行市值的2倍。
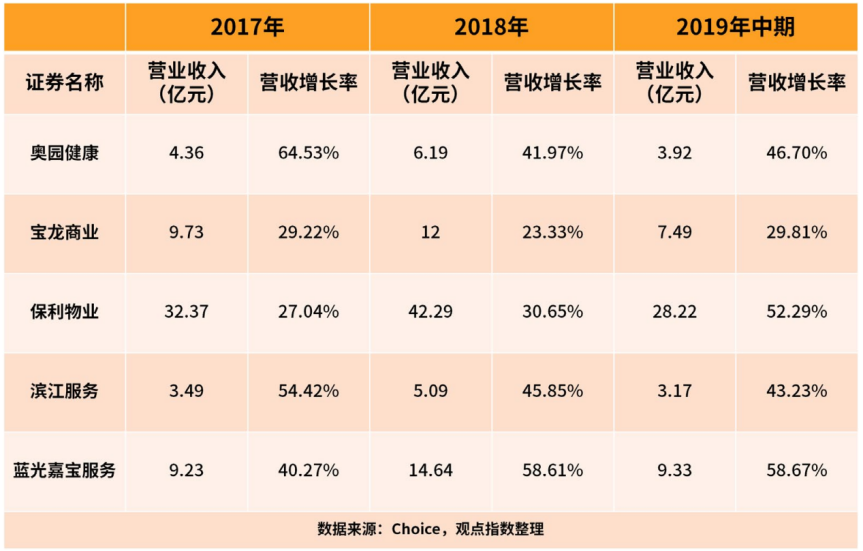
三家企業營收增速遠超同行
物業類新股企業營收增幅最高的藍光嘉寶服務2017年、2018年營業收入分別為9.23億元、14.64億元,同比增長40.3%、58.6%。2019年中期營收9.33億元,同比增長58.67%;毛利率也一直保持在33%左右,位居同類新股第二。
值得注意的是,多數上市物業公司由房企拆分而來,對母公司的自有項目依賴較重。保利物業和藍光嘉寶服務的在管項目中均有超四成項目來自母公司,寶龍商業達到近九成,奧園健康則有約五成營收來自於關聯方物業。同時這也意味着這些物業管理公司還有很大的拓展空間,如何憑藉自身的優質品牌和管理實現市場轉型,拓展第三方開發商項目,也是未來需要探索的難題。
工業零件及器材板塊的遠大住工2017年、2018年營業收入同比增長15.81%、17.23%,在各項支持裝配式建築政策的鼓勵下,2019年4月30日止四個月同比增長猛增至81.97%,增幅明顯高於同行業平均水平。
據招股書顯示,作為第一個成功登錄香港股市的中國裝配式建築龍頭企業,其2018年全資PC工廠和聯合工廠的總產能佔中國PC構件市場整體產能約16.1%,處於全國領先的地位。
雖然由於PC生產設備業務的平均售價下降,2019年前四月毛利率稍有回落,但因公司業務持續擴張、營收大幅增長,毛利潤自然也水漲船高。2019年4月30日止四個月遠大住工毛利潤為1.63億元,同比增長57%。
房企類新股企業景業名邦首發募集資金14.1億港元,超額認購倍數達1.89,息稅前利潤率達到了45.52%,是4家上榜房企中的第一名。
其2017年、2018年營業收入為8.38億元、13.29億元,同比增長30.73%、58.59%。2019年中期營業收入為7.62億元,同比增長達到驚人的5倍,對比上市同行業平均水平的1.46倍也處於領先地位。
綜合來看,2019年物業類上市公司普遍受市場看好,整體物業股平均漲幅達56%。受政策鼓勵的裝配式建築未來市場發展潛力巨大,PC構件龍頭遠大住工的發展前景也將受益良多。
而景業名邦在房企類中雖然因規模較小,市值排名同行第73位(數據來源:Choice,2019年12月31日數據),但近年來增速非常強勁,着重大灣區的佈局也一定程度上保證了未來收益,現在又有上市融資的福利,公司未來的發展值得期待。
提醒:本報告採用所有數據來自2020房地產行業新晉上市TOP10報告內容,此分析僅供參考。
2021房地產行業新晉上市表現即將發佈
隨着房地產行業集中度的不斷提升、行業競爭加劇、融資環境趨緊,房地產鏈條下的各企業紛紛邁出上市步伐,尋求資本市場的助力。然而登陸資本市場只是第一步,在眾多的上市案例中,有的新晉上市企業持續吸引資金,股價走勢上揚,有的則走出相對低落的弧線。
觀點指數研究院通過觀察2020年新晉上市案例,從公司價值市場競爭力、投資者認可程度等綜合維度,分析新晉上市企業的上市表現,並評選出2021房地產行業新晉上市表現。
觀點指數研究院通過對上市房企財務各方面數據的深入剖析與考量,更加真實、客觀、深入的衡量企業的硬實力。同時根據分析結果,觀點指數研究院將在3月重磅發佈2021中國房地產上市企業30強(地產G30)以及2021房地產卓越企業表現(包含2021房地產行業新晉上市表現),以客觀公正的態度記錄與表彰過去一年財務穩健,能力出眾的房企。