
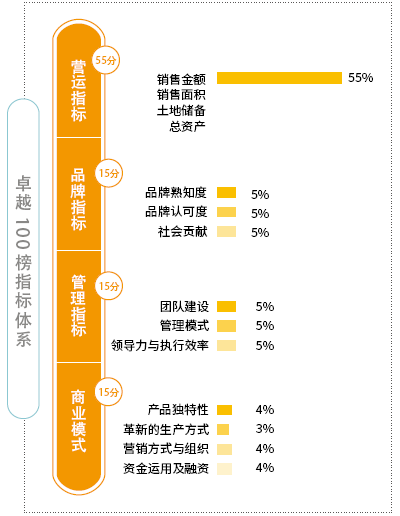
2017中國房地產卓越100榜主榜單100家入榜企業是中國房地產卓越100榜的最重要部分。100家企業的評測指標則由營運、品牌、管理、商業模式四大體系構成,總分值100分,權重分別為營運指標55%、品牌指標15%、管理指標15%、商業模式15%,即分別為55分、15分、15分、15分。
營運指標包含銷售金額、銷售面積、土地儲備、總資產四個單項指標;品牌指標體系包含品牌熟知度、品牌認可度、社會貢獻三個單項指標;管理指標體系包含團隊組織與建設、管理模式、領導力與執行效率三個單項指標;商業模式指標體系包含產品的獨特性、革新的生產方式、營銷方式與組織、資金運用及融資四個單項指標。
品牌指標包含品牌熟知度、品牌認可度、社會貢獻三個單項指標,各佔5%權重,即5分,總構成15分值。
管理指標包含團隊組織與建設、管理模式、領導力與執行效率三個單項指標,各佔5%權重,即5分,總構成15分值。
商業模式指標包含產品獨特性、革新的生產方式、營銷方式與組織、資金運用及融資四個單項指標。其中,產品獨特性權重為4%、生產方式權重3%、營銷方式與組織權重4%、資金運用及融資權重4%,即分別為4分、3分、4分、4分。
卓越100榜榜單點評
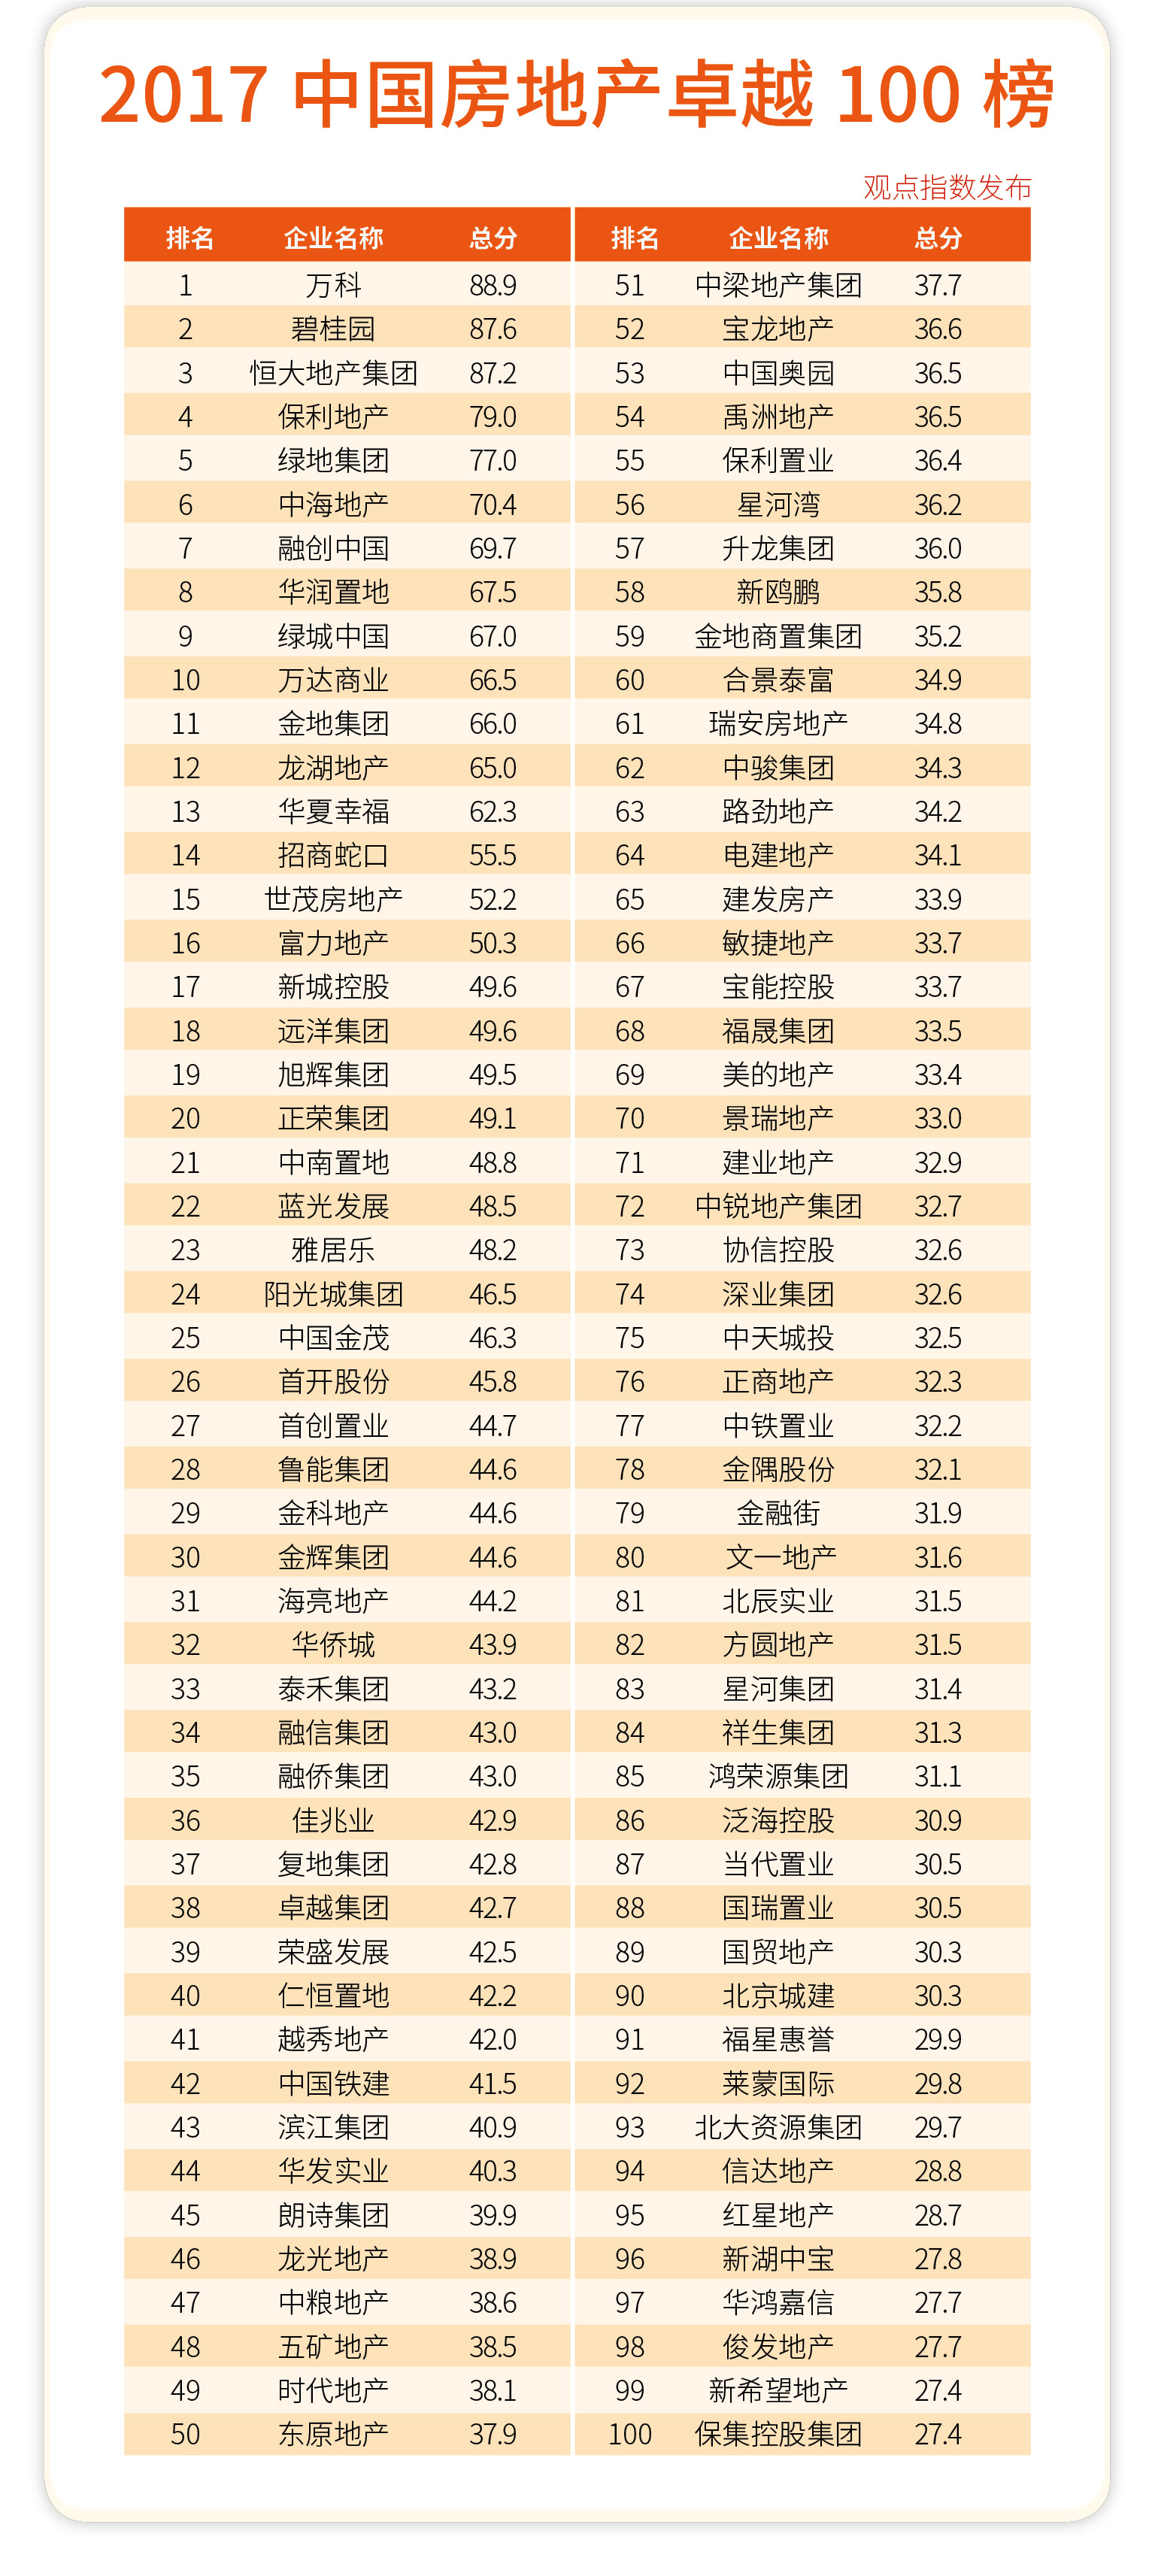
1、萬科“五連冠”,前三強差距越來越小
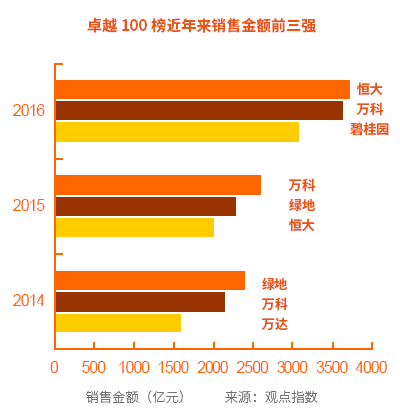
2016年,中國房地產行業最受矚目的三家企業毫無疑問是萬科、恒大、碧桂園。恒大在銷售規模上成功超越萬科,碧桂園再演“黑馬”本色,三家企業以超3000億的銷售表現,將其他房企遠遠拋離。
三家企業在卓越100榜的最終得分,是卓越100榜有史以來最接近的一次,分別為萬科88.9分、碧桂園87.6分和恒大87.2分。萬科僅在品牌指標方面有一些優勢,領先恒大、碧桂園都是1分。

這是中國房地產卓越100榜創立以來,萬科連續第五年奪得第一。這五年來,萬科的對手有中海、有保利、有綠地、有恒大,這些企業輪番向萬科發起挑戰,並逐漸攻下中國房地產這座“山頭”。
在恒大、碧桂園的強有力挑戰下,已經很難預測2017年萬科是否能繼續坐穩第一的位置。萬科仍然受到長達數年的“股權之爭”事件影響,至今才看到塵埃落定的曙光;恒大、碧桂園情況較為相似,連續數年實現高速增長,在銷售規模上已經追上萬科,但綜合各方面實力和表現,沒有辦法迅速超越底蘊深厚、連續多年穩居第一的萬科。
僅從銷售規模而言,自從2005年萬科超越合生創展成為行業第一以來,這十多年萬科經歷了與中海的“雙子星”時代,經歷了綠城以及融綠合併的挑戰,經歷了“綠萬之爭”,再到今天的“萬恆碧”三強時代。雖然對手不斷更換並越來越強大,但每一次萬科仍然坐穩了中國房地產卓越100榜第一名的位置。
這就給其他房企提出了一個難題:怎樣才能徹底將萬科“趕下王座”?——也許2018年的3月份,我們會有一個明確的答案。
2、“萬恆碧”三分天下,大房企市場佔有率不斷提升
“分化”這個命題,在中國房地產卓越100榜報告中已經連續數年提及,但這裏指的是企業之間的分化,而不是行業和城市的分化,雖然兩者是相輔相成的關係。
企業之間的分化,我們一般用兩個關鍵詞來描述,就是“強者恆強”和“大魚吃小魚”。
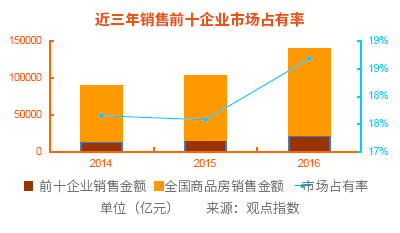
從數據可以看出,萬科、恒大、碧桂園三家2016年度銷售收入合計10469.8億元,佔據2016年度中國房地產行業總體銷售收入117627億元的8.9%。過去兩年,房企銷售前三強的市場佔有率分別是2015年7.94%和2014年8.08%,略有起伏。
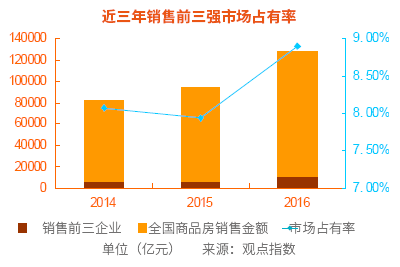
以此推算,2017中國房地產銷售金額TOP10企業,銷售規模之和為21969.89億元,所佔據的市場佔有率為18.68%,較2015年和2014年分別高出1.11%和1.03%。總體而言,大企業市場佔有率逐年攀升,符合“分化”這一市場趨勢。
在“去庫存”語境下,越來越多房企湧向一線城市和熱點二線城市,使得這些城市的房價與地價節節攀升,形成了越來越高的門檻,三四線則成為了“棄子”。這種分化的市場環境,造成的結果就是有資源、有能力、有規模、有策略、有野心的企業,才能如魚得水般繼續加速擴張。
市場分化結果之一是導致企業分化,企業分化的結果之一就是行業進入“併購時代”。
3、學步恒大、融創,陽光城220億併購發力擴張
隨着“招拍掛”土地成本的快速上漲,對於不少房企而言,併購土地或項目無疑是加速擴張的最直接、有效方式之一。

自從卓越100榜關注企業併購以來,我們過去耳熟能詳的“併購能手”有恒大、融創、碧桂園等。2016年,行業併購形勢出現了新的變化,也出現了新的“併購能手”——保利、中海、陽光城等。
恒大和融創等企業的併購動作已經延續幾年,行業內也已經非常熟悉,2017年令人矚目的反而是閩系房企“黑馬”陽光城。
2016年8月,陽光城集團總裁張海民在博鰲房地產論壇上透露,陽光城於招拍掛和併購市場的投資比例為2:8。
這是陽光城首次披露在併購市場的雄心,數據也能證明陽光城在併購行動上的表現:2016年1-6月,陽光城通過收購共計獲得2個項目(19宗地塊),股權收購價格33.71億元,計容建面318.82萬平方米。截至9月28日,陽光城再次通過公收購增添6個項目,成交總價為80.77億元。
11月,陽光城繼續斥資105億元收購物產中大集團旗下14個地產項目,使得年內併購支出總額超過200億元。統計顯示,買下物產中大地產業務是陽光城2016年第8次併購,前7次收購代價約115億元,全年累計併購金額達約220億元,併購項目涉及城市分別是廣州、上海、杭州、蘇州、廈門、福州、長沙、南昌、西安等。
在陽光城大手筆併購背後,對比同期招拍掛的土地價格,綜合計算拿地成本較低。
4、央企重組大潮,從中海、保利到五礦地產的整合想像
除了民企併購擴張,還有不得不提及的一個行業趨勢,就是房地產央企的重組整合。
2015是國企深化改革元年,2016年則是國企改革加速推進的一年,地產央企整合步伐明顯加快。
就這一年而言,房地產央企重組標誌性事件有中海整合中信、保利併購中航;更早之前,還有招商蛇口以換股形式吸收合併招商地產再上市等。此外,五礦和中冶、中交、魯能均啓動了地產業務整合。
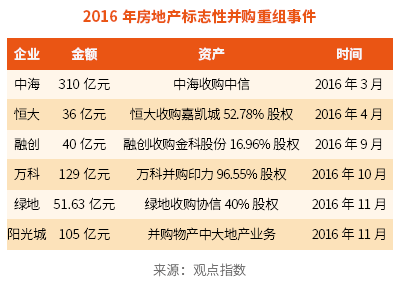
值得注意的是央企五礦和中冶整合大背景下的五礦地產業務整合,首先是五礦集團內部地產業務的整合,其次關注點是五礦地產整合中冶旗下地產業務的想像。
經過近兩年不斷的努力,五礦集團地產業務在2016年實現了整合,一是採取了上市公司託管非上市業務的方式,將集團地產業務整合到了上市平臺;二是完成了五礦建設更名為五礦地產,集團內部地產業務真正實現了一個團隊、一個平臺、一個品牌、一套體系的統一架構。
在整合完成後,五礦地產規模擴張的步伐開始加快。據不完全統計,2016年下半年,五礦地產先後在香港、南京、佛山、廣州等地斬獲多宗地塊。
“過去我們也在跑,今年可以說是穿上跑鞋了,後面應該會跑得更快。”對於整合完成階段性任務,五礦地產總經理何劍波這樣表示。
五礦地產內部整合完成後,與中冶旗下地產業務的整合想像,就成為房地產央企重組又一個足以令人驚喜的案例。
兩大央企整合如果實現整合,毫無疑問在地產行業的影響力會大大增加,無論是經營實力、規模都會對當前房地產市場有非常大的影響。或許將成為繼招商、中海、保利之後,由國企改革而催生的一個新的地產巨頭。
5、土地儲備邁向“兩億時代”,稀缺資源更加搶手
無論是“招拍掛”拿地還是併購重組,房地產企業最終尋求的目標都是土地儲備。
國家統計局數據顯示,2016年,房地產開發企業土地購置面積22025萬平方米,比上年下降3.4%,降幅繼續收窄0.9個百分點;土地成交價款9129億元,增長19.8%,增速回落1.6個百分點。
具體來看,北京、上海、廣州、深圳等為代表的一線以及熱點二線城市土地市場,在“迴歸一二線”的行業趨勢下,稀缺的土地資源更加搶手,地價、賣地收入屢創新高。
從企業來看,有恒大、碧桂園、綠地三家企業土地儲備超過1億平方米,土地儲備前十名企業之和為73635萬平方米,比2015年的71297萬平方米增加2338萬平方米,增長率3.28%。
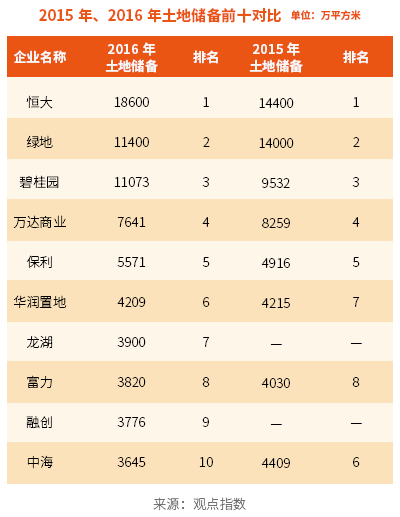
三家“億級”企業之下,還有16家企業土地儲備超過3000萬平方米。土儲冠軍恒大已經連續數年保持在1億平方米之上,至今已接近2億平方米大關。
恒大過去兩年銷售業績高歌猛進,2016年合約銷售額更是達到行業第一的3733.7億元,主要原因之一就是得益於龐大的土儲規模及快週轉模式。據恒大披露,截止到2016年11月30日估值日期,恒大地產及其附屬公司在中國持作出售、自營、投資及發展中、未來發展等組別的物業共1393個,對應總市值8342億元。
龐大的貨值所依靠的自然是龐大的土地儲備,相對應的是,三家3000億銷售規模房企中,萬科土地儲備只有3582萬平方米,遠遠低於恒大的18600萬平方米和碧桂園的11073萬平方米。這種差距最終會造成什麼樣的結果,也許只能等待時間來證明。
雖然土地儲備在營運指標中是作為參考指標,但是“麪包”無論價錢幾何,都需要足夠的“麪粉”才能製成。在麪粉越來越貴的時候,想要獲得更多,肯定需要付出更大的代價。
6、前十企業面臨洗牌,做大規模中也需兼顧利潤
2017中國房地產卓越100榜中,排行前十的企業與上一年度完全一樣。其中排名變化較大的是碧桂園,從第六名升至第二名,重演成為千億房企那一年的黑馬軌跡。
另外一個排名變化較大的則是萬達商業,從第五降至第十,在金地、龍湖、華夏幸福等企業發力直追的背景下,下一年度掉出前十的可能性也比較大。
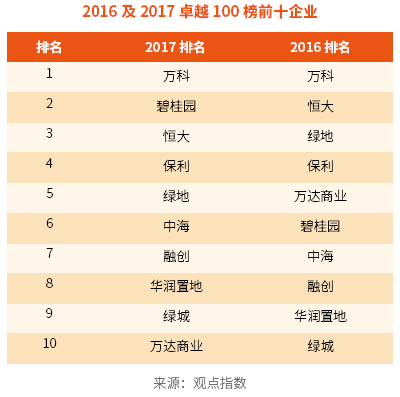
數據顯示,前十企業總得分是760.8分,佔卓越100榜全部企業總分4220.7分的比例為18%。
第四到第九名保利、綠地、中海、融創、華潤置地、綠城排名變化不大,但是保利和綠地的得分與後面幾家企業拉開了一定距離,不像第六到第十二名企業,得分差距只有5分左右,平均每一名分差不到一分。
也就是說,這一批企業中,第六到第十二位排名很容易就會出現變化,因為相互之間非常接近。觀察第11-20名,比較新的面孔是新城、旭輝和正榮,這三家企業在2016年都展現出了不錯的實力,增長速度比較快。
值得注意的是旭輝,2016年,旭輝實現銷售金額530億元,已經衝入第二陣營。2017年年初,旭輝提出五年內實現2000億規模,2017年銷售目標確定為650億。
基於這樣的目標,旭輝繼續維持大手筆拿地的節奏,但同時也沒有隨意搶地,而是規模與盈利兼顧。
旭輝主席林中在2016年度業績會上也表示,旭輝以利潤為先,不參與規模和土儲競賽。2016年拿下的36個項目中,沒有一塊是地王。
年報顯示,2016年旭輝新增36個項目,應占權益土地成本為131億元,與2015年持平,但平均收購成本由2015年的6680元/平方米下降至3700元/平方米。
7、上市企業仍佔主流,但資本市場鐘聲不再頻繁敲響
2016中國房地產卓越100榜入榜100家企業中,上市企業數量為64家,較上一年度有所減少。
一方面原因是調整了統計口徑,例如地產業務隨集團整體上市,未分拆單獨上市的,不計算為上市企業;另一方面原因,是出現了萬達商業退市等現象。

無論如何,上市企業仍然是卓越100榜的主流,這是近幾年來都無法否認的現實。但值得注意的是,2016年度卓越100榜入榜企業中僅有一家新上市企業,同時有一家知名企業退市。
資本市場對於房地產行業的態度似乎正在發生改變,更青睞於新的概念和業態。
過去一年,房地產行業在資本市場中比較活躍的是物業和中介公司,其中標誌性的事件是綠城服務7月份在香港聯合交易所掛牌上市,以及協信、新城等企業分拆物業服務在新三板上市。
年內實現地產主業IPO的企業僅有融信中國、佳源國際,其中佳源國際規模較小,未入選中國房地產卓越100榜。
萬達商業退市則是房地產企業在資本市場中尋求改變的一個標誌性事件,與此相類似的還有恒大分拆地產業務迴歸A股借殼上市。
萬達商業A股上市計劃也在進行之中,但似乎還看不到結束的時點。資料顯示,中國證監會網站2016年11月25日發佈的一份文件顯示,萬達商業、富力地產、金輝集團、碧桂園物業服務、首創置業等企業的IPO申請已通過發審會,獲得受理。
8、一線城市房企“一統天下”,熱點二線陣營逐漸縮減
2016年度中國房地產卓越100榜入榜100家企業中,總部位於“北上廣深”一線城市的企業數量達到了78家,較2015年度的72家增長6家。毫無疑問,一線城市和重點二線城市的房地產企業做大做強的機會更多。
除了四大一線城市,位於杭州、福州、廈門、武漢、合肥、鄭州等熱點二線城市的企業數量為11家,屬於榜單中的第二陣營。
位於成都、重慶、昆明、貴陽等西部重要城市的企業數量為7家,剩餘3家企業則屬於普通二線或其他三線城市。
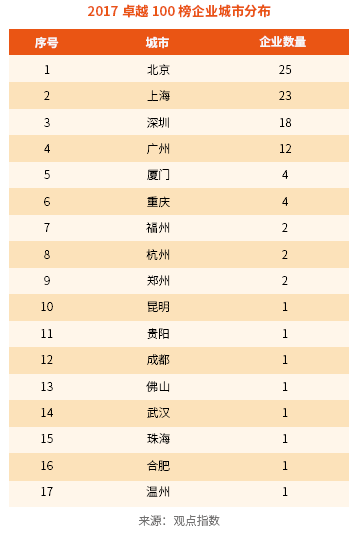
分區域計算,以北京為核心的華北區域入榜企業數量是25家,以上海為核心的華東區域企業數量為23家,以廣州、深圳為核心的華南區域企業數量為30家,以廈門、福州為核心的東南區域企業數量為6家。
值得注意的是,總部在福建的房地產企業數量逐年減少,原因是眾所周知的,不少海西房企不斷將總部遷往上海等一線城市,這也是一線城市房企數量逐年增加的一個主要原因。
2016年,總部由福建遷往上海的代表性企業,包括有泰禾、正榮、融信等。