中國房地產行業是如此之龐大,在數萬家企業和無數個項目中,我們嘗試尋找一種能夠在“卓越100榜”之外,更全面地綜合評價和表彰這個行業最具代表性企業和項目的路徑。在此過程之中,“卓越100榜區域榜”成為了一個必然的答案。
2015年度中國房地產卓越100榜區域榜,旨在表彰全國各經濟區域內,以京滬廣深為代表的重點城市中,領先一步、有突出成就的房地產企業。
本年度區域榜發佈的評選城市區域為北京、上海、廣州、深圳、南京、杭州、福州、廈門、重慶、成都、武漢共11個城市。
評測體系包含營運指標(45%)、品牌指標(20%)、管理指標(15%)、商業模式(20%)。 除權重有細微調整外,其他指標範圍與釋義與主榜單完全一致。
2015年度中國房地產卓越100榜北京區域綜合實力10強
2015年,北京樓市量價齊升,新房成交均價創新高,土地成交額創新高,千萬級豪宅成交量價創新高,五環還踏入了5萬元/平方米的時代,豪宅化成為北京市場新常態,麪粉貴過麪包在北京已不是稀奇事兒,麪包貴過麪粉才讓人驚詫。
根據相關數據統計,截止2015年12月31日,北京住宅成交量達78899套,突破7萬大關,扣除經濟適用房、兩限房等政策性住房之後的商品住宅成交52008套。
新房成交均價方面,2015年北京商品住宅(不含保障房與自住房)成交均價約為29564元/平方米,相比去年上漲13%,連續第3年創造歷史新高。
千萬級豪宅方面,北京2015年成交總價在1000萬元以上的商品住宅共有3388套,同比增長超過六成,創歷史新高;均價59172元/平米,也達到歷史峯值。
至於土地收入,2015年北京土地市場共成交81宗地塊,賣地收入接近2000億元,打破2014年全年1916.9億元的土地收入紀錄。
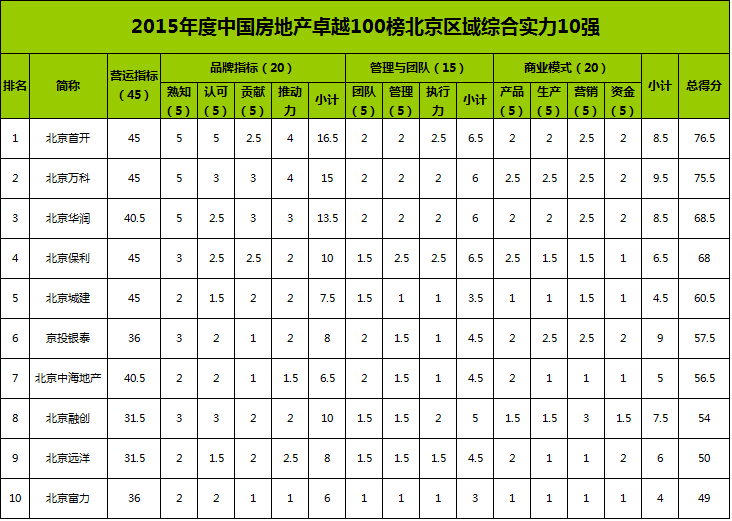
北京首開是2015年北京市場銷冠,同時也是2015年度中國房地產卓越100榜北京區域綜合實力10強的冠軍。
2014年的銷冠北京萬科下跌一位至第二,與此同時,受銷售業績所累,其在2015年度中國房地產卓越100榜北京區域綜合實力10強的排行中也同步下跌一名,不過單看品牌指標、管理與團隊、商業模式三項得分,北京萬科還是名列第一。
北京華潤銷售金額還不如4、5名的北京保利與北京城建,但憑藉其在管理指標、商業模式上的異軍突起,其在2015年度中國房地產卓越100榜北京區域綜合實力10強中排行第三。
值得注意的是,2014年北京區域僅有5家企業銷售在100-200億之間,而2015年前十位中,銷售金額在100-200的有8家,金額最少的都有96億元。
2015年是北京的豪宅元年,位列前十的開發商幾乎都有着一段與豪宅有關的故事。狀元首開在跟龍湖、保利、華潤等諸多擁有豪宅開發經驗的企業多次合作後,於今年操盤了首個高端別墅項目首開·琅樾。
萬科雖然一直以剛需產品為主,但收購而來的北河沿甲柒拾柒號,因緊鄰故宮的優勢地理位置而成為北京頂豪的一大代表。除此之外,萬科2016年還以觀承別墅向高端別墅領域進行探索。
以下為2015年度中國房地產卓越100榜北京區域綜合實力10強榜單:
2015年度中國房地產卓越100榜上海區域綜合實力10強
與北京高調的頂豪、深圳暴漲的房價相比,上海樓市表現似乎更接“地氣”。
在被認為“房價已經很高了”的上海,2015年起起伏伏,房地產政策層出不窮,限購了,鬆綁了,要交稅了,公積金可以異地貸款了,閘北靜安合併了。
受益於一系列新政刺激,上海房地產市場不斷升溫。據不完全統計,全年上海新房成交量將近1500萬平方米,為近8年來最高水平。
然而,誰也沒有想到滬上豪宅賣得那麼火,“日光”的神話依然在上海灘不斷上演。截至12月22日,2015年上海總價在1000萬元以上的豪宅共計成交7606套,已超過去兩年之和。
麪粉貴過麪包的年代,上海土地市場表現亦是可圈可點。2015年的上海土地市場可以用“熱得發燙”來形容,數據顯示,2015年上海土地市場總成交金額1500.21億元,其中商品住宅性質用地成交1022.79億元,商業用地成交360.32億元,保障房用地成交117.11億元,共拍出大大小小地王11個。
縱觀全年,觀點地產新媒體通過市場公開數據,盤點2015年度卓越100榜上海區域綜合實力10強的表現。
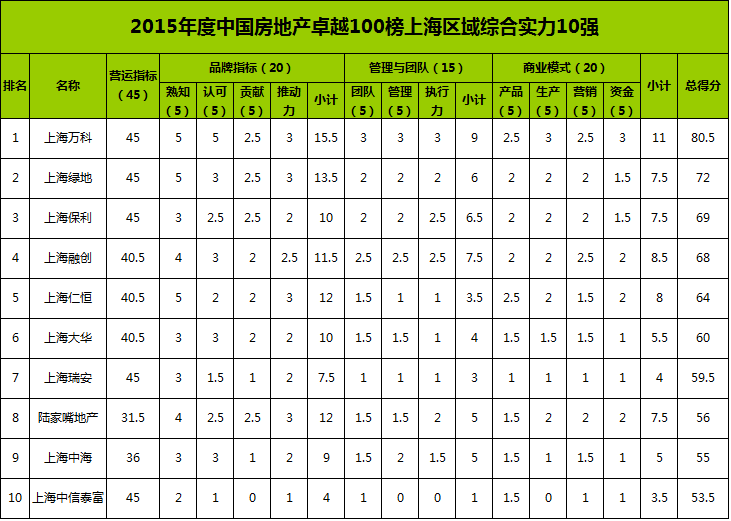
2015年的上海區域銷售頭把交椅的爭奪在萬科和綠地之間展開,最終上海萬科以近283億的銷售拔下頭籌,上半年領先的綠地以微弱劣勢屈居第二。
從銷售數據上看,前兩名與第三名的差距拉得很開,相差近百億。未來一段時間內霸主的位置都會在萬科和綠地之間,其他房企仍需繼續努力才能迎頭趕上。
在榜單中,除了萬綠冠軍之戰外,值得關注的是曾奪下2014年桂冠的融綠。2014年登頂之後的融綠,自2015年5月份分家之後表現不及以前。融綠平臺被融創中國收編,並納入業績報表。最終,融創中國依然憑藉融綠的力量進入第四位。
不容忽視的是,仁恆置地以多個高端項目出色銷售擠進2015年度卓越100榜上海區域綜合實力10強前五,主要受益於上海自貿區板塊紅利,年內同時推出的多個高檔產品成為業績貢獻主力。
在前十名單中,保利地產、大華集團等房企2015年表現一直不錯,保持在榜單前六。而位於第四梯隊的中信泰富、瑞房、陸家嘴、中海4家房企分數差距只在伯仲之間。其中,中信泰富、瑞房以寫字樓整售在銷售額一欄獲得較高分數。
值得一提的是,以商業地產為主的陸家嘴,靠單盤的力量擠進前十。梧桐公寓成為2015年上海樓市最吸金項目,單盤銷售額71.8億元。
在榜單之外,中國金茂以新開單盤大寧金茂府單盤銷售超50億的成績,成為2015年上海表現最搶眼的項目。
以下為2015年度中國房地產卓越100榜上海區域綜合實力10強榜單:
2015年度中國房地產卓越100榜廣州區域綜合實力10強
一線城市之中,廣州房地產市場是個有些特殊的樣本。
在房地產行業政策利好逐步釋放中,依然執行嚴格限購措施的廣州,2015年走出了一波“慢牛”行情。
年初開局冷清的廣州樓市,第一季度新建商品住宅成交面積不足200萬平方米。緊接而來的“330新政”和降息、降準利好,開始帶動廣州樓市成交上揚,5月份、6月份連續2個月成交面積超過100萬平方米。
第四季度,廣州樓市保持高位運行,臨近年末出現“翹尾”。12月份,單月新建商品住宅成交套數年內首次突破萬套,成交面積升至127萬平方米。
2015年,廣州全市新建商品住宅累計網籤成交面積約1075萬平方米,相比2014年增加了約250萬平方米,成交均價15201元/平方米,比2014年微漲1.2%。
外圍區域成交是廣州樓市的主力,增城、花都、番禺、南沙四區成交套數超萬套,其中南沙區新建商品住宅成交套數同比漲幅接近100%。而以天河、越秀、海珠及白雲為主的中心區域成交,則成為支撐廣州房價上升的主要動力。
區域成交結構也折射着廣州的結構性去庫存挑戰,中心區域因供應較少持續價格上漲,而以花都為代表的部分外圍區域則依然面臨着去庫存壓力。
縱觀2015年,廣州樓市成交先抑後揚,區域分化愈發明顯,結構性去庫存成為主題。在這樣的廣州市況中,以保利地產、萬科、越秀地產為首的十大房企衝在了一線。
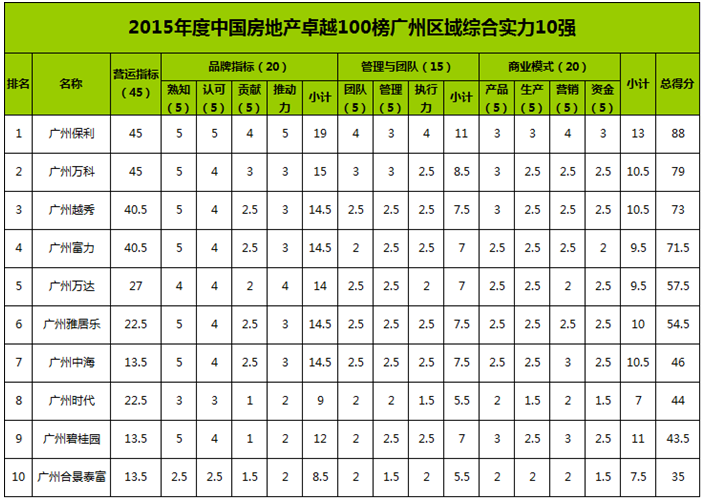
2015年度中國房地產卓越100榜廣州區域綜合實力10強中,保利地產憑藉十強中唯一超200億元的銷售業績,以及品牌、管理及團隊綜合實力蟬聯榜首。
第二名萬科的全年表現也可圈可點,在銷售業績方面取得突破的同時,產品及商業模式方面亦不乏創新亮點,成功超越越秀地產及富力地產,名列第二。
憑藉對廣州大本營的深耕,越秀地產與富力地產都取得了超百億元的銷售業績,穩坐第一梯隊陣營,分別位列第三及第四。而依靠廣州萬達文化旅遊城的亮眼銷售表現一舉奪下第五名的萬達,則是廣州區域綜合實力10強中唯一一個外來房企。
雅居樂、中海、時代地產、碧桂園、合景泰富同樣入圍廣州區域綜合實力10強。整體而言,在平穩理性而又競爭激烈的廣州房地產市場,“粵派房企”依然佔據着絕對優勢。
以下為2015年度中國房地產卓越100榜廣州區域綜合實力10強榜單:
2015年度中國房地產卓越100榜深圳區域綜合實力10強
對於2015年的房地產市場而言,位於華南的深圳有着迥然不同的意義,一方面是成功,一方面是殘酷。在中國房價飛漲的城市中,年輕的深圳是最有名的一座。
2015年上半年A股暴跌後的避險需求,央行多次“降息降準”釋放的流動性改善,以及深圳經濟轉型的成功,都讓資金與房地產在這裏產生了劇烈的化學反應。隨着投資者的大量湧入,在過去12個月中,深圳除了2月份外,其餘月份房價漲幅均領跑全國,12月份同比增幅更是高達44.6%。
據深圳規土委統計,2015年全市新房成交6.65萬套,同比增長58.7%;成交均價3.34萬元/平方米,同比上漲39.4%,創下歷史新高;全年成交額高達2225.8億元,相當於深圳每一天新房成交6.1億元。
在價格方面,年內深圳各片區均價相較2014年大幅上漲。其中,原特區內全年新房成交均價5.29萬元/平方米,同比上漲29.5%;原特區外,寶安區均價邁入“3”字頭,達3.20萬元/平方米,同比上漲34.5%,過去的“窪地”龍崗也有被填平的趨勢,均價同比上漲31.9%至2.48萬元/平方米。
豪宅的表現更為明顯,包括招商海上世界雙璽、華潤深圳灣悅府、中海天鑽等項目在內,全年總供應158萬平方米,同比增幅128.6%創近三年以來最高水平。最終豪宅成交面積115萬平方米,超過2013年、2014年總和,創下近三年新高。
深圳樓市呈現“高房價、去化快”等特點,在全國樓市分化嚴重的情況下,這座城市儼然成為眾多開發商心目中的“熱土”。 據不完全統計,包括恒大、遠洋、碧桂園、富力、陽光城、信達、泰禾等外來開發商先後湧入這座城市,甚至拍出一宗樓面價高達8萬元/平方米的全國單價地王。
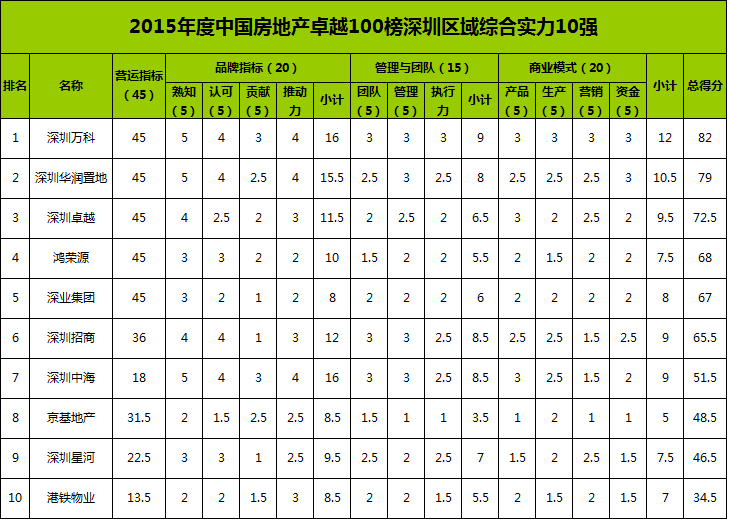
企業方面,2015年度中國房地產卓越100榜深圳區域綜合實力10強顯示,萬科在品牌指標、管理與團隊、商業模式等方面均保持較佳水平,以領先3分的優勢取得第一;華潤置地、卓越、鴻榮源、深業衝在了搶收一線,分列2-5名。
在深圳土地日漸稀缺的大環境下,本土地產企業的資源優勢在這份榜單上表現得淋漓盡致。除了港鐵物業外,上榜企業全都是深圳或總部在深圳的企業。
2014年銷售亞軍佳兆業受債務危機、房源被鎖等原因影響,在深圳市場表現乏力。隨着前海廣場、城市廣場等主力項目的解封入市,新的一年這家企業或許將重新迎來發展期。
以下為2015年度中國房地產卓越100榜深圳區域綜合實力10強榜單:
2015年度中國房地產卓越100榜杭州區域綜合實力10強
從年初的回暖到最後的爆買,相較其他城市而言,杭城樓市的舞臺表現似乎更為“狂野”。
據市場相關數據,2015全年杭州市區新建商品房共簽約12.7萬套、總面積1331.8萬平方米、總金額2155.1億元,其中市區新建商品住宅簽約總量達10.44萬套、1162.8萬平方米、1890.5億元。
無疑,2015年是杭州樓市“豐收年”,自4月起市區每月新房成交量均達到萬套以上高位,全年實現史無前例的月度成交“九連萬”。其中,年尾的12月共成交新建商品房15882套,超過2009年5月的歷史最高峯,刷新杭州樓市歷史單月成交套數、成交金額紀錄。
政策面上鼓勵購房需求的樓市利好頻頻加碼,為受困於高庫存的房企提供了走量機遇。這一年,杭州商品住宅顯性庫存量持續增長的態勢顯著逆轉,潛在庫存尤其是主城區更出現大幅下滑,而改善性需求集中釋放也大大優化了杭州市區商品住房的庫存結構,從房企到整個杭州樓市,無疑都已進入更為健康的運行狀態。
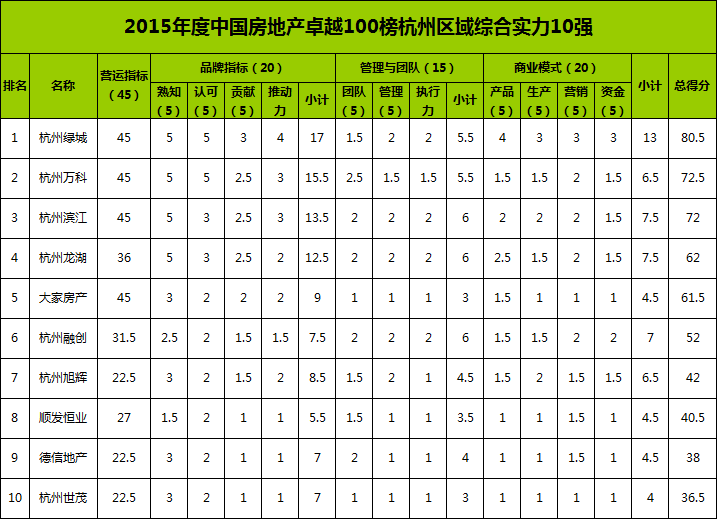
上演了一年的“銷冠爭奪戰”也隨着新年鐘聲的敲響而落下帷幕,僅從銷售金額上看,被榜單困擾的綠城已然成為笑到最後得意者。
濱江雖再次旁落杭城霸主夢,但頂着銷售金額榜眼頭銜的它顯然不認為自己是個失意者。不然,朋友圈也就不會有被“濱江集團獎勵所有員工出境海島遊”的消息刷屏一事。
這樣看來,三甲之爭的“失意者”看起來似乎是杭州萬科。但不可否認的是,相較濱江當前業務的侷限性,杭州萬科在商業模式、管理團隊等方面則更為多元化。
因此,在2015年度中國房地產卓越100榜杭州區域綜合實力10強榜單上,萬科藉此機會超越濱江成為模式創新的領頭羊,領先優勢0.5分。
另值一提的是,除去已被佔據的前三甲之名後,在前十榜單中剩餘的七個席位中,經觀點地產新媒體對比2015年與2014年的數據後發現,遠洋、綠都已分別被順發恆業、旭輝取而代之。
作為杭州本土房企,綠都近幾年已開始逐步收縮地產戰線,當前的主要任務是消化既有庫存。因此,當其消失在前十榜單中時,市場併為對此做出太多反應。而遠洋顯然不同,項目上的“啃老本”,拿地上的“不積極”已註定其成為名副其實的“失意者”。
在遠洋2015年的杭州成績單上,“表現平平”似乎是市場對其使用的最高頻評價詞之一。
以下為2015年度中國房地產卓越100榜杭州區域綜合實力10強榜單:
2015年度中國房地產卓越100榜南京區域綜合實力10強
被認為是溫潤與內斂的南京在2015年樓市表現中,呈現出截然不同的一面。
從“330新政”開始南京樓市的“爆賣”貫穿了隨後的大半年,整個2015年,南京累計成交量已經達到107626套,超越2009年創下的全年100498套天量紀錄,成為歷史上的最火成交年。
體現在投資端的是增速反彈,2015年全年南京完成房地產開發投資1429.02億元,同比增長27%,增幅較2014年提高26.5個百分點。
與此同時,土地端的地王頻出無疑可以作為另一種解讀。雖然2015年南京土地出讓面積只有5年來最低的365.2萬平方米,但最終收金達772.3億元,僅次於2013年的793.6億元位居歷年土拍第二位。
不過,在火熱之餘,南京各個片區的庫存分化值得思考,江北、河西、仙林等區域銷量持續攀升,庫存去化加快,而板橋、麒麟等開發密集的區域則處於緩慢去化之中。
某種程度而言,南京成交創下歷史新高與江北國家級新區的落地休慼相關,在7月獲批後,南京月度成交首次破萬,江北貢獻超5成。
一個江北新區火了整個南京樓市,有數據顯示,全年江北(包括六合、浦口)板塊累計成交已達到4.4萬套,約佔到全市10.7萬套成交量的4成。
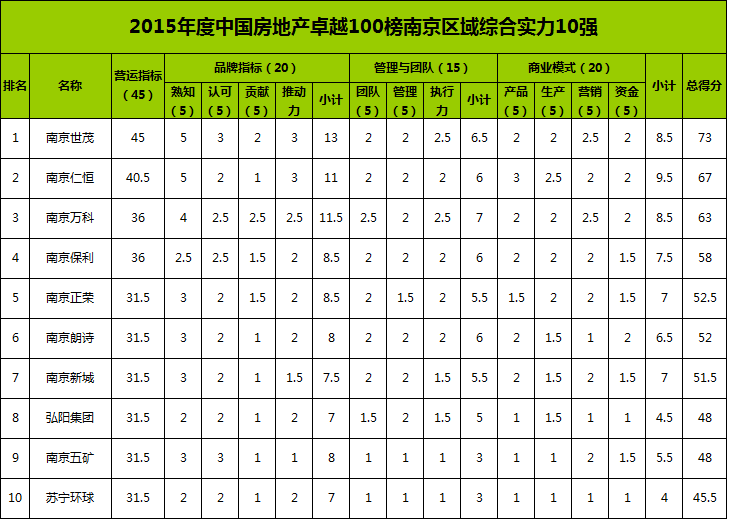
出乎意料的火爆讓南京不少開發商實現超額完成任務,因此,從數據來看,2015年南京銷售金額前十的門檻有所提升。不過,銷冠則再一次被世茂房地產奪得,當中貢獻最大的兩個項目為海峽城和世茂外灘新城。無一例外,2014年世茂也正是憑藉上述兩項目的出色表現榮登榜首。
雖然世茂再次“登頂”,但能夠形成挑戰的企業也在慢慢成長,就2015年來說,仁恆置地無疑是實力最為強勁的對手,僅僅憑藉着江灣城這個標杆性高端項目,仁恆就實現了超過40億元的銷售。在南京市場,仁恆也成為高端與豪宅的象徵。
在2015年度中國房地產卓越100榜南京區域綜合實力10強榜單中,萬科和保利延續着往年的穩健表現,依然居於前列,這兩家房企最大的競爭力來自於貨源充足。作為前十中的一張新面孔,正榮的異軍突起正是受益於江北正榮潤江城的火爆成交。
當然,新面孔的出現也意味着諸如中海、招商在內的老面孔黯然褪去。與往年房企成交分化明顯略有不同,2015年前十席位競爭激烈,尤其是7至10名。
本土房企中,朗詩實現對弘陽和蘇寧環球的超越,躍居第6,成為南京本土房企的領軍人物。
以下為2015年度中國房地產卓越100榜南京區域綜合實力10強榜單:
2015年度中國房地產卓越100榜福州區域綜合實力10強
儘管在眾多二線城市中,福州算不上搶眼的一個,但在過去的2015年,福州樓市的表現卻並不平凡。
房價攀升,地價趕超房價,地王滿天飛,這些“北上廣深”一線城市慣有的姿勢,在福州也開始變成常態。
2015年,福州房價整體表現“量價齊升”。據福州房地產信息網公佈,2015年福州五行政區住宅簽約面積280.54萬平方米,簽約24283套,比2014年增幅接近四成,達到38.23%。
房價方面,根據國家統計局公佈的數據顯示,截至2015年11月,福州房價已經連續六個月環比上漲。
具體來看,6月環比上漲0.4%,7月環比上漲0.2%,8月環比上漲0.1%,9月環比上漲0.3%,10月環比上漲0.3%,11月環比上漲0.9%。
樓市的升溫也造就了土地的火爆。2015福州誕生了史上最多的“萬元”地塊。統計數據顯示,在26宗成功出讓的地塊中,萬元地塊佔比將近五成,達12宗。其中,由保利聯合體拿下的鼓樓區舊改地塊樓面價更是高達22584元/平方米,創下福州地價新高。
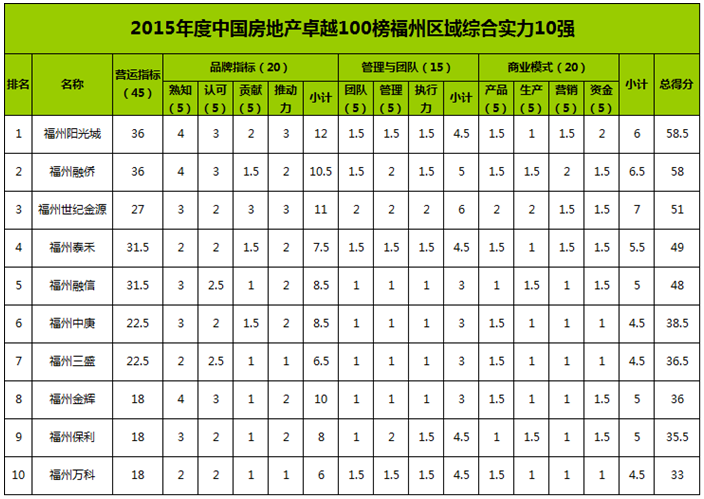
在樓市春天到來時,福州本土房企依然是最具競爭力。在2015年度中國房地產卓越100榜福州區域綜合實力10強中,本土房企依然佔據着無法撼動的地位,上榜名單中僅保利、萬科兩家為外地房企,其中“地頭蛇”陽光城再度蟬聯銷售冠軍。
充足的貨源、大力度的優惠促銷成為陽光城再次登頂的重要原因。據觀點地產新媒體瞭解,2015年,陽光城在福州有包括陽光城麗茲公館、陽光凡爾賽宮、陽光城大都會、陽光理想城等13個項目在售。
多處開花是陽光城的制勝法寶,但排名第二的融僑、第三的世紀金源集團、以及第四的泰禾幾乎就是靠着一盤打天下。
2015年全年,融僑在福州錄得銷售金額61.9億元,其中融僑外灘銷售24億元,佔比38.78%;世紀金源集團全年45.2億元的銷售金額全部來源於閩江世紀城一個項目;而泰禾錄得銷售金額54.1億元,其中東二環廣場銷售32.1億元,佔比高達59.33%。泰禾更是憑藉這個項目的熱銷,排名從2014年的第七一度躍升至2015年的第三。
此外,融信、金輝、中庚、三盛等本土企業也取得不俗成績,順利躋身前十,外來房企保利、萬科則分列第九、第十名。
以下為2015年度中國房地產卓越100榜福州區域綜合實力10強榜單:
2015年度中國房地產卓越100榜廈門區域綜合實力10強
隨着供不應求的局面愈發嚴重,廈門的房價愈加高居不下,市場甚至有傳言,廈門將取代廣州躋身一線城市行列。
官方數據顯示,2015年廈門全市住宅成交30192套,比2014年上漲15.84%。住宅成交面積3527695.09平米,比2014年上漲12.88%。
與之相對的是,2015年廈門全市住宅供應343平方米,環比僅上漲1%。截至2015年底,全市在售存量約272萬平方米,存銷比為9.3個月,處於較供不應求的水平。
供需的失衡導致廈門各區價格錄得了不同幅度上漲。具體來看,思明區同比上漲17%至37040元/平方米,湖裏區同比上漲8%至36433元/平方米,翔安區同比上漲20%至14667元/平方米,海滄區同比上漲3%至19877元/平方米,集美區同比上漲5%至17565元/平方米,同安區同比上漲10%至13686元/平方米。
2015年,廈門全市住宅均價首次突破2萬元關口,達20523元/平方米,同期廣州住宅均價為15009元/平方米,兩城差距超過5000元/平方米。
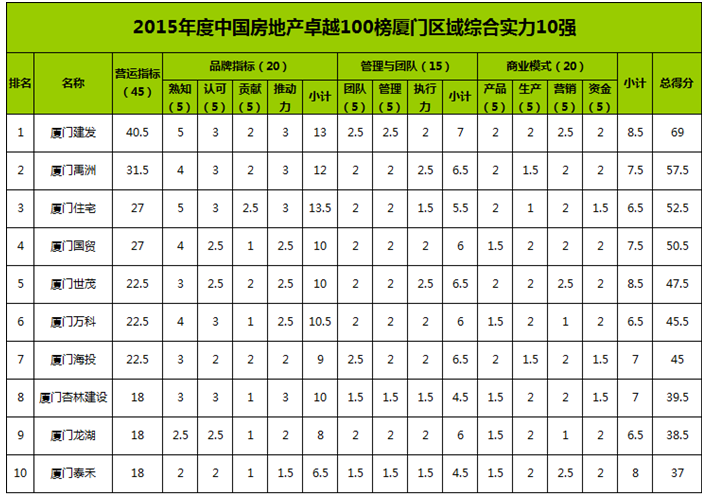
而這也成為了廈門吸引外來房企進駐的重要原因。2015年,龍湖通過收購和招拍掛在廈門連下兩子,憑藉着春江酈城等項目的熱銷,實現超30億的銷售金額,並助推龍湖成功躋身廈門前十強。
不過,國企依舊在廈門榜單中佔據半壁江山,包括建發、國貿、住宅、杏林建設、海投等房企都成功上榜,建發更以11.5分優勢領先排名第二的禹洲。
外來房企中,世茂和萬科表現依舊搶眼,萬科雖然在銷售金額上略遜一籌,但綜合品牌認可度、管理能力等指標,世茂和萬科分別為第五名、第六名。
以下為2015年度中國房地產卓越100榜廈門區域綜合實力10強榜單:
2015年度中國房地產卓越100榜重慶區域綜合實力10強
2015年,重慶主城區商品房共成交27.39萬套,總成交面積為2205.42萬平方米,同比下跌6.37%;成交均價6979元/平方米,對比2014年的7168元/平方米,降幅為2.64%。
從數據來看只是小幅下跌,原本預估2015年房地產市場是向好發展的,沒想到整個重慶主城區就是呈現“賣不動”的現象,讓開發商十分“惱火”。
數據顯示,2014年以來重慶商品房市場存量走低,但去化週期走高。分析指,去庫存仍為2016年主旋律。2015年商辦物業空置率與資金呈現下行壓力,土地市場下半年雖優於上半年,但對優質地塊資源的爭奪還是很激烈。
為緩解房地產市場的“霧霾”,重慶出臺了一系列有利於房地產去庫存的新政,包括《關於進一步促進房地產市場平穩發展的通知》等三個文件,即“5+14+8政策”。
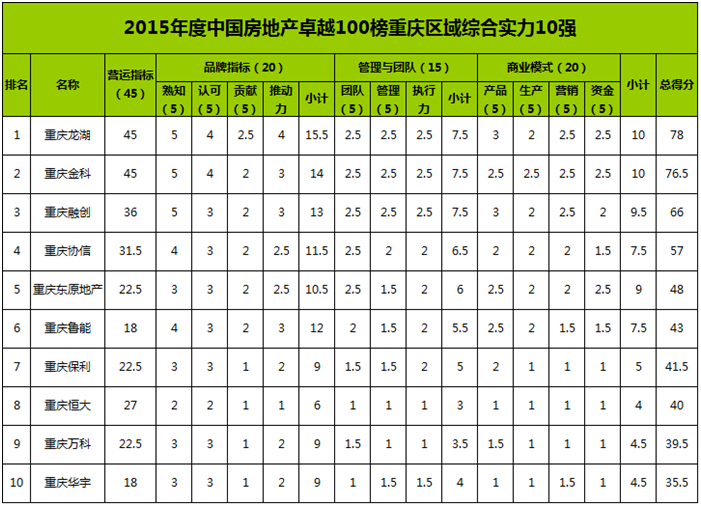
房企銷售方面,對照2014年重慶房企排名,位於前三的似乎總在龍湖、融創與金科三家實力開發商之間徘徊。
龍湖在重慶實現連續12年第一,在2015年也再度大幅擴大領先。近兩年重慶各大房企紛紛加快擴張步伐,但龍湖是其中極少數提出過“控規模”戰略的TOP10房企。
金科作為重慶本土的開發商,穩健的步伐也讓其擠進第二的寶座,去年重慶銷售突破百億元,區縣銷售額超60億,其提出的“1030戰略”已見成效。
排名第三的融創似乎有點“落寞”,2014年的亞軍如今屈居第三,原因也是沒什麼出彩的項目,銷售比2014年有很大幅度的下滑。
協信、東原則是不相上下,作為深耕重慶的本土企業,一直專注於品質型產品的打造,尤其是東原,其向外擴張的野心可見一斑。
魯能作為外地房企,發展一直是“不溫不火”的狀態,項目沒有特別受關注,但也有其存在的空間,前十的位置往往有其身影。
保利、恒大、萬科也不出意外地在前十榜單中,讓人意外的是華宇集團位列第十。
以下為2015年度中國房地產卓越100榜重慶區域綜合實力10強榜單:
2015年度中國房地產卓越100榜成都區域綜合實力10強
2015年的成都住宅與商業市場,可以用“艱難”一詞來形容。樓市的穩定倚靠着政策讓步、折價出售在維持,保證了2015年成都樓市不至於交出一個太差的答卷。
2015年全年,成都市主城區商品房成交套數約9.3萬套,比2014年上浮4.07%,大成都全年均價基本維持在7800元/平方米左右。從近幾年數據來看,大成都總體成交量有所上升,成交均價卻呈下跌趨勢。
雖然也有過數個熱銷大盤,但更多的是賣不動的冷門樓盤;土地市場也出現過少數幾次爭奪的現象,但更加突出的是流拍土地數量大幅攀升。
這樣“波瀾不驚”的數據背後,是這一年來取消限購、限價、貸款利息下調、首付比例下調、貸款額度提高、政府補貼等多項政策出臺以及企業主動降價的結果。
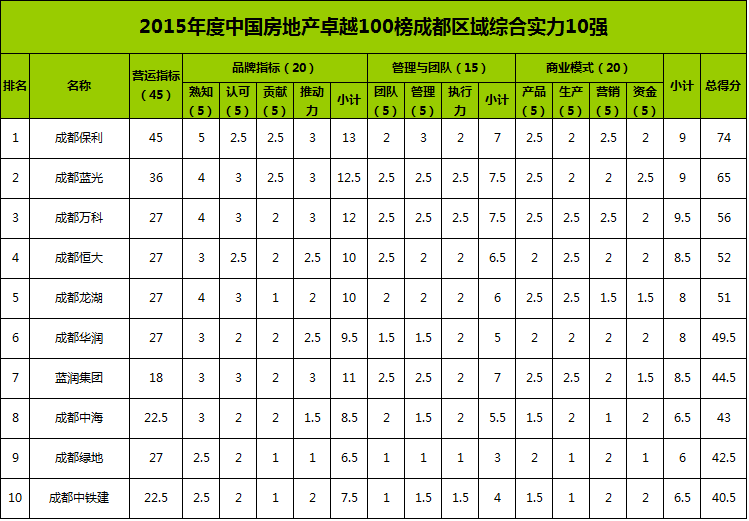
房企銷售業績方面,同過去六年一樣,保利以“後來者居上”的態勢穩居成都樓市銷售冠軍。但過去一年保利最突出的莫過於花樣百出的營銷,深深植入成都人的生活中,這也讓保利成了成都房企的頭號營銷高手。
此外,保利在6年蟬聯銷冠的基礎上提出,未來三年成都市場的銷售要達到150億的目標。
本地“老大哥”藍光這一年完成借殼上市和產品轉型,並在成都推出了首個高端品牌“雍景系”。
恒大與萬科的季軍的爭奪也格外搶眼,雖然恒大銷售業績略高於萬科,但萬科以良好的運營和品牌力居於季軍。
值得一提的是,恒大2014年的銷售業績還無緣前十,且過去項目都不在市區,入蓉八年後才於2015年在市區有項目開售。2015年,恒大還以65億收購了華人置業在成都的三個項目以及20億收購河畔新世界項目。
榜單前十中除去保利、藍光、萬科、恒大、龍湖、華潤、中海 、綠地、中鐵建等熟悉的品牌之外,還出現了一個新面孔藍潤。
藍潤地產最早來自四川達州,2013年開始在成都激進拿地,在多場與萬科、藍光、華潤、佳兆業等大型房企較量中嶄露頭角。
多年居於前十的本地“大牌”置信地產在20年度跌出了榜單,成都區域的銷售額也跌出了前20以外;此外,同為地方“大牌”的國嘉地產發展穩健,但因融創收購中渝在成都股份而換了新的合作伙伴。
以下為2015年度中國房地產卓越100榜成都區域綜合實力10強榜單:
2015年度中國房地產卓越100榜武漢區域綜合實力10強
如果說要對2015年的武漢市場作一個總結,或許“釋放”和“破紀錄”兩個詞最為貼切。
自2014年解除限購後,得益於2015年接踵而至的降首付、降息以及公積金貸款調整等一系列利好政策的刺激,武漢市場此前被壓抑已久的剛需和改善型需求得以大量釋放。
2015年,武漢商品住宅累計成交22.4萬套,成交面積2275萬平方米,漲幅達到30%,成交均價則逆勢上漲16%,達到8594元/平方米。
值得一提的是,2015年武漢均價萬元以上的房源成交佔比由前一年的13%增加到了24%;90-120平方米的房源成交佔比由39%提高到了43%,而140平方米以上房源的成交佔比亦同比增長1%至7%,延續了2014年的增長態勢,預示着市場上改善型需求的不斷釋放。
新增供應方面,2015年武漢市累計新增供應2226.88萬平方米,較上一年上漲10.9%。由於近幾年武漢仍將有大批城市更新項目陸續入市,預計未來供應量仍會增加,而市場的熱度也將持續。
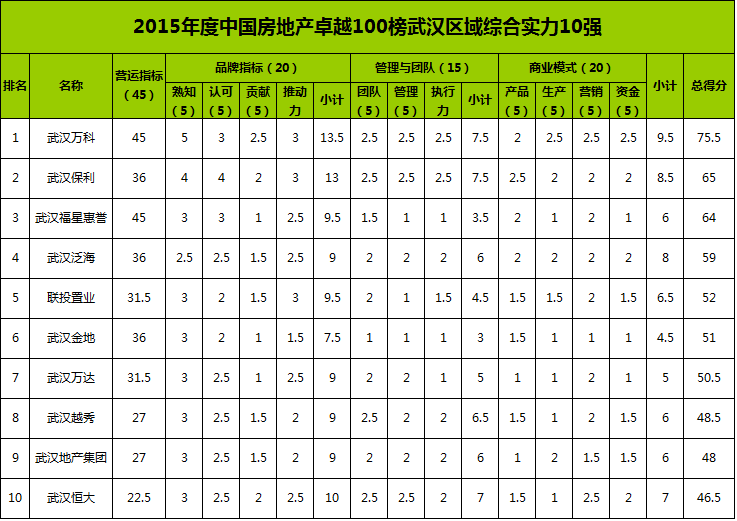
從2015年度的中國房地產卓越100榜武漢區域綜合實力10強可看出,已紮根武漢市場多年的萬科憑藉品牌的影響力和出色的銷售成績穩坐第一。
2014年領先的福星惠譽則落後於萬科和保利,僅位於第三,但也成為排名最前的武漢本土企業。
值得一提的是,泛海控股僅武漢中央商務區一個大體量項目,卻依然交出了一份漂亮的成績單,力奪武漢市場第四名。
其後,則是聯投置業、金地、萬達、武漢地產等一批熟悉的身影,以及越秀和恒大兩位新秀。
以下為2015年度中國房地產卓越100榜武漢區域綜合實力10強榜單: