
(2016年3月22日)2015年,中國房地產行業度過了“艱難的一年”,在宏觀經濟供給側改革的背景下,行業政策、市場大環境乃至遊戲規則都發生了根本的變化。但向來頑強的房地產行業在短暫的迷惘之後,也通過自發的變革開始尋找正確的航向。
進入全新的一年,中國房地產仍然需要偉大的企業為行業指引方向,需要更多的傳承與創新。鑑於此,觀點地產新媒體連續第八年推出“中國房地產卓越100榜”,以全行業的視野為出發點,盤點和表彰2015年度中國房地產行業及上下游產業鏈中最具代表性的企業表現。
卓越100榜自面世以來,一直秉承專業、客觀的態度,尋找中國房地產行業中具有卓越、傑出與非凡氣質,並付出100分努力的中國房地產企業;尋找偉大(Great)的房地產及相關行業的企業羣體、勇於追求光榮(Glory)的房地產企業,以及躋身中國最優秀行列的地產企業羣體(Group)。
華譽景觀·2015年度中國房地產卓越100榜由卓越100榜、上市企業30強(G30)、非內地房地產企業卓越榜、4個分榜單、2個單項獎、11個區域榜組成。
卓越100榜入榜100家企業,大部分都是我們耳熟能詳的企業,但也有一些新面孔。
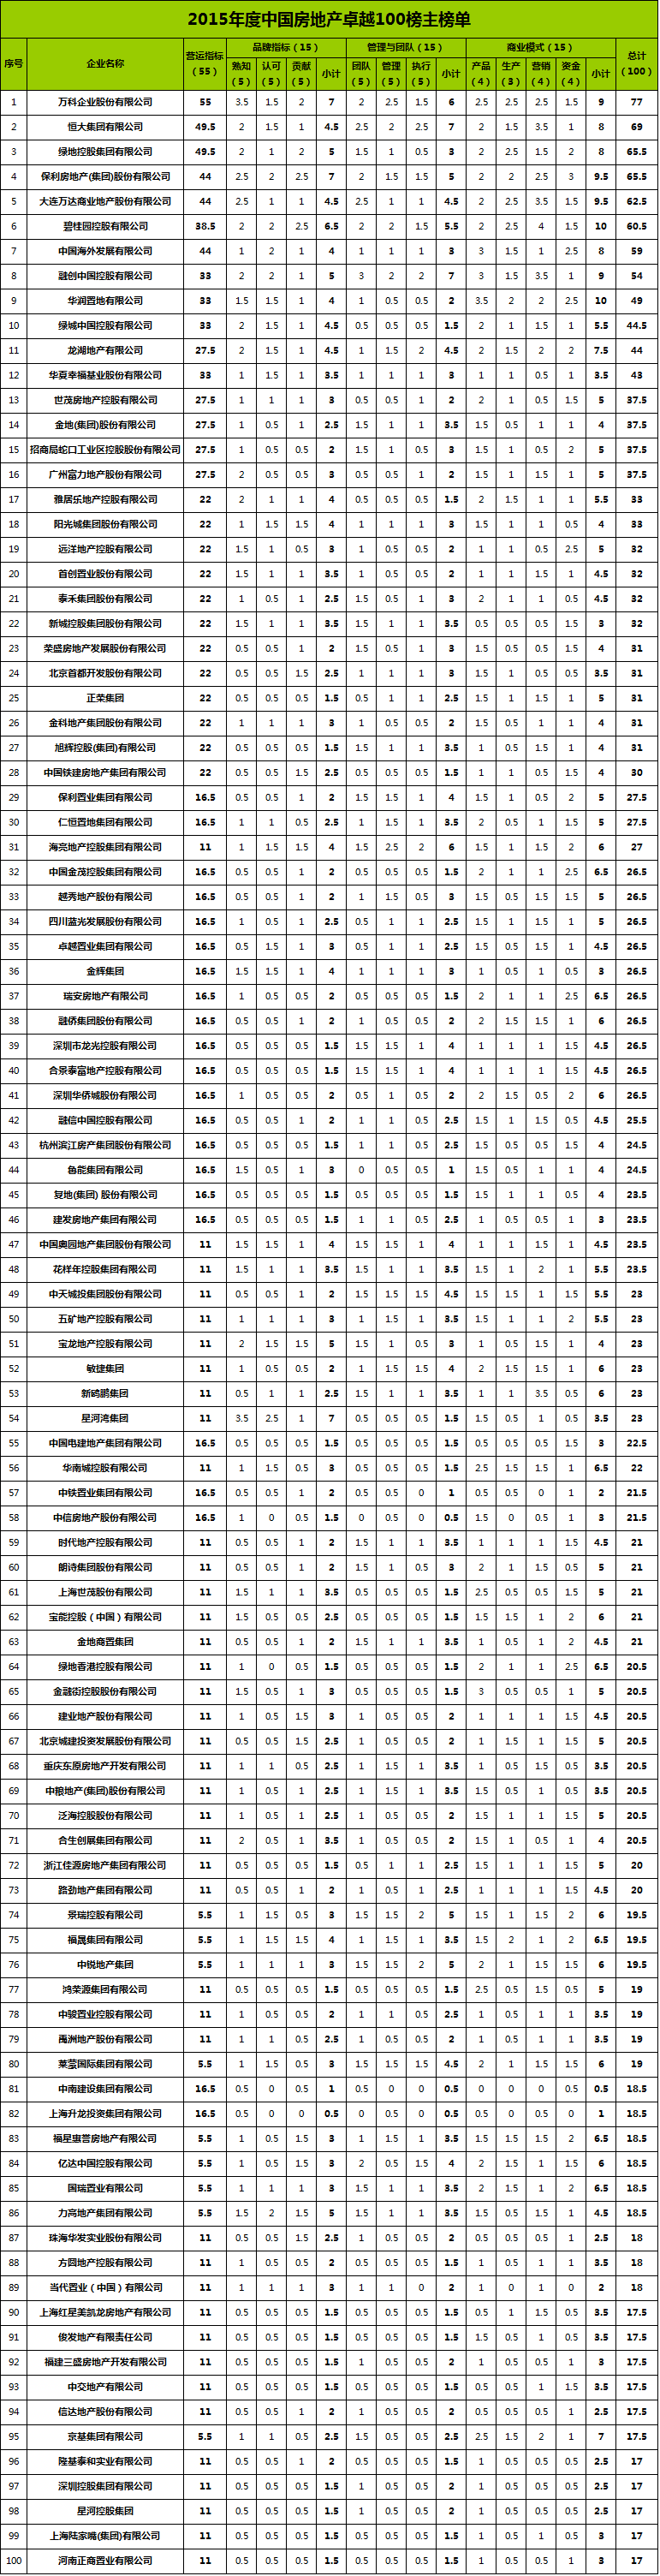
觀察榜單不難發現,萬科連續七年成為卓越100榜第一名,可以說是實至名歸的行業龍頭企業,但總得分77分較此前幾年都更低(2014年度:85.5分;2013年度:84分;2012年度:94分)。
營運指標方面,萬科再次獲得滿分55分,而且拋離了同樣是2000億規模的綠地及恒大。
萬科總分的下滑,原因來自於品牌、管理、模式三項指標得分不如此前高。但再次奪得銷售金額第一之後,萬科毫無意外地再次獨佔營運指標第一名的位置。
通過以下卓越100指數報告的分析,我們希望能站在過去的基礎之上,為行業的未來發展提供一些參考。
分化的行業 卓越100指數企業市場佔有率提升
從2014年開始,越來越多企業開始關注並強調“回款率”這個指標,也讓這些企業逐漸正視自身健康與可持續發展的問題。
這是水到渠成的現象,畢竟整個行業的大勢正在改變,企業也要順應形勢而作出改變。但無論如何,當“去庫存”成為行業當下最大趨勢的情況下,“銷售”仍然是最重要的指標。
國家統計局數據顯示,2015年度,中國房地產行業全年銷售金額8.73萬億元,銷售面積12.85億平方米,分別同比增長14.4%及6.5%。
具體到卓越100指數所關注並研究的企業羣體中,入榜100家企業銷售金額之和達到3.49萬億,佔全國年度房地產銷售金額的比重為39.93%(2014年度:39.31%)。
也就是說,雖然全國仍然有大大小小數萬家房地產企業,但隨着行業分化、強者恆強的趨勢不斷演變,最終卓越100指數關注的100家左右企業能夠佔據整個行業越來越多市場份額,併成為卓越100指數研究和觀察行業的指標性企業。
“強者恆強”的格局在銷售表現上已經如此明顯,僅按銷售金額排名,第一的萬科在2015年度錄得銷售金額2614.7億元,按全國房地產銷售金額8.73萬億元計算,市場佔有率為3%。
根據卓越100指數體系計算,2015年度全國銷售排行前十企業銷售總額為15339.88元,按照上述方式計算,前十名企業佔據全國市場銷售份額為17.57%。
市場佔有率是一方面,體現分化最明顯的是2000億規模房企在本年度增加至3家(2014年度:2家);千億以上規模房企仍然為7家,但是500億以上企業已增加至9家(2014年度:7家),最有可能在2016年度晉級成為千億規模的企業,看起來會是華潤置地。
針對去庫存而言,說簡單一點就是要大量銷售,這一點在一線城市及重點二線城市並不是問題。2015年,房地產行業去庫存的難點在三四線城市,未來也是。
“萬寶之爭”推動行業前行 併購時代已經來臨
自卓越100指數誕生以來,以銷售為核心的營運指標,一直是考量房地產企業年度表現的最重要參考座標。
卓越100指數統計顯示,萬科、綠地、恒大在2015年度銷售表現中獨佔鰲頭,銷售金額分別為2614.7億元、2301億元、2013億元(2014年度:2151.3億元、2408億元、1315.1億元)。
綜合近幾年數據發現,萬科在2014年度被綠地擠下銷售第一位置之後又迅速奪回,區別在於萬科2015年仍然保持不錯的銷售增長,而綠地則出現了倒退。
對於萬科而言,隨着“萬寶之爭”上升為全行業標誌性事件,隨着深圳地鐵及華潤的先後進場,無論最終結果如何,未來維持行業龍頭地位應不難實現;而綠地在“混改”完成並實現整體上市之後,令人意外地顯得稍微有些後繼乏力。
恒大從2014年的1315.1億元增長至2013.4億元,增長率為53.1%,這種增長速度在千億規模房企中非常搶眼,可以說讓很多人“吃了一驚”。正是基於此,恒大在卓越100榜的排名“突飛猛進”,從2014年的第六名上升至第二名。
海南海花島的“爆賣”是恒大在2015年度銷售突破2000億規模的關鍵因素,與此相對應的是,恒大在2015年斥資超600億元在內地及香港收購了大量土地和項目,成為中國房地產併購擴張的代表性企業之一。
毫無疑問,2015年中國房地產行業併購擴張的案例越來越多,併購規模也越來越大。頭幾年,行業聚焦於融創併購綠城、佳兆業的失敗案例,似乎顯示房企併購擴張之路並不能一帆風順,但2015年,融創已經連續完成多宗收購,卻不再是行業關注焦點,因為有更多企業加入了這一行列。
“做大做強”成為了很多企業不約而同的選擇,央企重組整合如是,民企併購合作也是。如此來看,“萬寶之爭”實際上是推動行業進一步強大的一次併購事件,也許中海與中信的併購重組在2016年突然浮出,正是不想被時代潮流所拋離。
一線城市資源有限 中小房企擴張規模愈發艱難
近幾年來,房地產企業分化的形勢已經越來越明顯,這在卓越100指數統計中是最明顯的一個特點。
數據顯示,入選2015年度觀點卓越100指數的前100家企業中,有91家企業銷售超過100億,有50家銷售超過200億,29家超過300億,18家超過400億,16家超過500億。
這個數字在2014年卓越100指數中,分別是78家、42家、20家、18家、14家。
按此速度預測,2016年度卓越100指數入榜企業的銷售規模,或將首次出現全部企業全年銷售均超過100億的現象。
行業頂端千億規模房企數量已經連續三年沒有變化,一直維持7家的數量,500億-1000億的企業數量則比一年之前多了兩家,由7家增長到9家。
從另一方面來看,房企規模越大,要取得突破的難度就越大,500億以上是全國性規模擴張房企的聚集區,但要躋身這一層次,對於中小房企來說,想要獲取資源將越來越艱難。
一個城市或一個區域的市場容量總是有限的,要取得突破,必然要在全國熱點區域和市場落下棋子。
以城市區域而論,“北上廣深”為核心的京津冀、長三角、珠三角三大市場是所有房企的必爭之地,緊接着的是以成渝為核心的西部區域市場,以及以武漢為核心的中部區域市場。
在全行業都認識到要“迴歸一二線”的形勢下,一線城市和重點二線城市就成為了成為房企必爭之地。而在這些市場資源本就稀缺的情況下,地價和房價的節節攀升就不再是意外。
故此,因城施策就成為了一個必然的選擇。一線市場高昂的地價與房價,同時也會將越來越多實力不足的房企排斥在外。
融資轉向“供給側” 卓越100指數管窺上市房企
2015年,隨着國內政策和融資環境的變化,房地產企業的資金情況得以好轉,但人民幣匯率及國際金融環境的變化,又使得前些年發行大量海外債券的房企開始承受匯率損失。
正所謂“柳暗花明”,雖然佳兆業海外債券重組的黑天鵝事件未見終局,而且海外債市仍然難見明朗,但伴隨着大量房企轉向國內資本市場發行更低利率的公司債等產品,房企在承擔匯率損失的同時,也可以積極置換以往的高成本融資,使得負債率及現金流逐漸好轉。
卓越100指數入榜100家中,有70家上市企業,這部分企業2015年度平均資產負債率為74.18%;70家上市企業中,入選上市企業30強(地產G30)的30家企業平均資產負債率為73.80%,這一數據是近兩年來首次降低(2014年度:73.90%;2013年度:72.22%;2012年度:72.54%)。
通過分析上市企業30強資產負債率可以發現,有3家企業在35%-60%的安全線以內,這一數字在2014年度為0家,2013年度則為3家。與此相對應的是,有19家資產負債率超過70%的警戒線,數量較2014年度的23家減少4家,與2013年度相比則為持平;另有7家企業負債率超過80%,數量與2014年度的4家相比增加了3家;未有資產負債率超過90%的企業。
數據的表現並非絕對,在細微之處窺見其中規律更是艱難。根據觀點卓越100指數連續多年的統計分析,綜合過去數年來房地產企業的資金狀況表現,所得出的結論是2015年度現金流有所好轉。
但從流動比率及速動比率來看,房地產企業去庫存任務仍然前路難行。上市企業30強(地產G30)平均流動比率為1.66(2014年度:1.67;2013年度:1.64;2012年度:1.61;2011年度:1.72),流動比率水平轉向為較差。30家企業中只有2家超過2.0的安全線(2014年度:5家;2013年度3家;2012年度2家;2011年度4家),同樣是比2014年度表現更差。
速動比率方面,30家上榜企業平均值為0.52,對比2014年度的0.53同樣是掉頭向下的狀態。30家企業中,只有1家企業超過1.0的安全線(2014年度:0家;2013年度:1家),最低則為0.18(2014年度:0.26;2013年度:0.27)。
綜合分析可知,雖然有政策及金融環境的支持,2015年房企財務與資金狀況有好轉的跡象,但是並不能就此樂觀。
高利潤越來越遠 房企盈利能力持續低位運行
房企庫存去化體現在銷售方面,但去化過程是否健康則體現盈利能力。
對於現階段的中國房地產企業而言,肯定早已經放下了“高利潤”的想法。即使一線城市出現頂級豪宅熱銷的現象,但這相對於龐大的三四線城市房企庫存而言,或許可稱之為杯水車薪,僅僅對個別企業和個別項目有利。
房企盈利能力一直在下滑,是行業內眾所周知的事實。2015年度上市企業30強(地產G30)入選企業平均毛利率為26.44%,較2014年度的31.8%大幅下滑,(2013年度:32.04%;2012年度:39.54%;2011年度:42.73%)。
中國房地產行業最優秀30家上市企業的平均毛利率水平,已經在三四年時間內從40%左右跌至25%左右。這30家企業中,2015年度毛利率水平超過30%的只有9家,毛利率表現優秀的企業中,只有萬達、華夏幸福、中海、華潤置地等幾家是銷售規模前十企業。
擴大到卓越100榜入榜70家上市企業範圍,平均毛利率水平稍好一點,但也只有27.79%。
入選地產G30企業的平均淨利率為15.6%,較2014年度的13.16%有所好轉,但仍然比2013年度的18.18%大幅降低,對比2012年度的平均淨利率23.56%以及2011年度的28.91%,更是大踏步倒退。
擴大到卓越100指數70家上市企業,平均淨利率進一步下跌,只有13.63%。
在上市企業30強中,淨利率水平超過40%的企業由2014年度0家增加至1家(2013年度:1家;2012年度:5家;2011年度:5家);淨利率水平30.01%-40%的企業數量同樣是1家,而2014年度為0家(2013年度:2家;2012年度:2家;2011年度:3家);20.01%-30%的有4家(2014年度:8家;2013年度:7家;2013年度:6家);10.01%-20%的有16家(2014年度:17家;2013年度:16家;2012年度:17家);低於10%的有8家(2014年度:5家),其中2家低於5%(2014年度:3家)。
卓越100指數上市企業30強中,2015年度淨利率表現最突出的是瑞安房地產,受益於模式及售價的影響,瑞房的財務表現一直在行業中處於較優秀位置,但或許這只是特例。
較具代表性的企業應該是中海,作為行業內所熟悉的標杆性企業,中海的財務表現一直維持優秀,但毛利率也由2014年的35.34%跌至32.24%,淨利率則由26.27%跌至25.16%。
淨資產收益率方面,2015年度地產G30企業平均淨資產收益率為6.60%,比2014年度的平均淨資產收益率6.78%稍微回落,也比2013年度的7.65%有較大回落。分區間來看,上市企業30強企業中,沒有任何一家淨資產收益率超過20%(2014年度:1家;2013年度:1家);10-20%之間的企業有4家(2014年度:3家;2013年度:6家);低於5%的企業有10家(2014年度:9家;2013年度:7家)。
按卓越100指數入榜70家上市企業來統計,平均淨資產收益率為5.41%(2014年度:4.96%)。同樣沒有超過20%的企業(2014年度:2家);10-20%的企業有9家(2014年度:5家);低於5%的企業有33家(2014年度:47家),其中4家為負數(2014年度:3家)。
總體而言,在艱難環境下,入榜70家上市企業的盈利能力表現符合行業去庫存以及利潤收窄的大勢。也許通過變革快速週轉、快速開發的模式,未來能夠尋找到新的利潤增長點,而這也是眾多房企追求轉型、跨界、多元化的動力之一。
市場拼圖漸顯 卓越100指數企業均價普遍上漲
對於房地產行業而言,銷售價格毫無疑問是關鍵的,“房價問題”一直都是各方角力的焦點所在。
具體到卓越100指數企業,我們通過觀察這批企業羣體的銷售均價,可以窺見其中的房價走勢,能為我們分析行業提供更多角度。
2015年度,卓越100指數入榜100家企業銷售均價為12595元/平方米,較2014年度的11625元/平方米出現不小幅度的上漲,較2013年度的12070元/平方米同樣有一定漲幅。
在一定程度上,卓越100指數企業銷售均價漲跌會受到每年度入榜企業不同的影響,但這種影響不具有決定性作用。一個顯而易見的原因是,過去一年,中國房價穩中有漲,甚至一些熱點城市房價的漲幅不小,比如深圳。
卓越100指數入榜100家企業是這個行業內具有標杆性意義的企業羣體,也是過去一年取得了優秀表現的企業。這樣一批企業羣體,必然在市場中佔據着有利的位置,在熱點城市和熱點區域佔有優勢份額,是中國房地產市場最活躍的羣體。
這100家企業中,均價最低企業為5767元/平方米(2014年度:4999元/平方米;2013年度:5700元/平方米),均價最高企業為34110元/平方米(2014年度:31046元/平方米)。
卓越100指數顯示,均價在20000-30000元/平方米之間的企業數量為5家(2014年度:7家),10000-20000元/平方米之間的企業數量為44家(2014年度:40家)。
低均價房企羣中,碧桂園、建業地產、榮盛發展是其中的最底端。榮盛地產的發展模式決定了其均價難於有深刻改變。
與此類似的還有碧桂園,雖然在2015年已經作出“擁抱一二線”的嘗試,但如此龐大規模的三四線開發模式想要轉身並非易事,所以碧桂園的均價反而較2014年度更低,接近6500元/平方米的均價,可想而知碧桂園的產品主要位於哪些區域。
在轉向一二線方面,與碧桂園一直保持較低均價的恒大地產做得似乎更為徹底,2015年度均價已經逼近8000元/平方米,而在此前兩年,碧桂園及恒大一直是卓越100指數中低均價企業的代表。
從卓越100指數標杆性企業萬科、綠地、保利、中海等來觀察,萬科2015年度均價為12649 元/平方米,較2014年度的11909元/平方米上漲約6%;2015年度,中海均價約12140元/平方米、保利均價12649元/平方米與萬科基本相同,綠地則較低,為10576元/平方米。
“迴歸一二線”加劇土地分化 地王層出不窮
土地是房企的“生命線”,但在“去庫存”環境下,全國土地市場熱度及房企收購土地熱情均有所回落。
當然,這是整體市場的表現,具體到不同區域、不同城市,土地市場表現則有天壤之別。
北京、上海、深圳等為代表的一線以及熱點二線城市土地市場,在“迴歸一二線”的行業趨勢下,稀缺的土地資源更加搶手,地價、賣地收入屢創新高,這已經是有目共睹的現象。
以“地王”為例,2015年度 全國總價地王TOP10集聚在一線城市,北京和上海均有3宗,其後是廣州2宗,深圳、南京各1宗。
單價最高10宗地王同樣分佈於一二線城市,上海有4宗,北京、深圳、杭州各有2宗。其中,深圳尖崗山及北京豐臺花鄉兩宗單價地王均超過75000元/平方米;排名第10的北京南苑鄉單價地王,單價亦超過50000元/平方米。
統計顯示,2015年度卓越100指數土地儲備前十企業中,恒大仍然是第一名,土儲面積維持1.44億平方米,但不像以前那樣一枝獨秀,因為綠地土地儲備1.4億平方米緊隨其後;此外,還有碧桂園9532萬平方米、萬達8259萬平方米,都已逼近1億平方米。
在這四家企業之後,其他卓越100指數企業沒有任何一家土地儲備超過5000萬平方米。
綠地土地儲備面積與恒大幾乎相同令人意外,但考慮到此前因為未上市而無法獲取綠地準確的土地儲備數據,也情有可原。
萬達、碧桂園土地儲備面積比2014年度也有不同程度的增長:萬達由2014年7670萬平方米增至8259萬平方米(2013年度:6488.2萬平方米);碧桂園則由7568萬平方米增加到9532萬平方米(2013年度:6267萬平方米)。
不過萬科近年一直保持不超過4000萬平方米土地儲備的狀態值得深思,這也是近幾年來萬科的“常態”。按照萬科2015年度新開工面積2127萬平方米計算,不足4000萬平米的土地儲備不夠萬科開發兩年。
卓越100指數統計還顯示,土地儲備前十名企業總面積為71595萬平方米,比2013年的61882.2萬平方米增加9712.8萬平方米,增長率15.7%。
資產重組眾生相:“大魚吃小魚”與“強強聯合”
房地產企業資產規模的比拼,在2015年顯得格外搶眼。無論是綠地整體上市還是招商地產重組為招商蛇口,都是在不同時段成為媒體筆下“挑戰”萬科的頭條。
對於卓越100指數入榜企業而言,資產規模也是一個可以觀察的重要指標。自從2014年度有兩家房企資產規模首次突破5000億後,2015年度共有萬達、恒大、萬科、綠地四家企業總資產規模達到5000億以上,比2014年多了兩家。
在全年銷售突飛猛進的同時,恒大的總資產規模也從4216.55億元增長到了5398.47億元,並從第4名上升到第2名。
與此相對的是,萬科在總資產規模中的排名進一步下滑到第3名(2014年度:第2名;2013年度:第1名),而萬達仍然佔據榜首。
值得注意的是,2014年度兩家規模4000億-5000億元的企業在2015年度都已經成功突破5000億元,但原來3000億規模以下的企業未有突破到4000億元,排名第5的保利資產規模約為3800億元。
2015年度卓越100指數總資產排名前十家企業中,5000億級別4家(2014年度:2家),4000億級別0家(2014年度:2家),3000億級別3家(2014年度:2家),2000億級別也是2家(2014年度:2家),最後1家則是1000億級別,所有10家均為上市企業。
縱觀卓越100指數企業,除了有小部分企業無法獲取總資產數據外,總資產超千億的企業已記錄有26家(2014年度:23家;2013年度:18家)。
總資產前十位企業資產總額已達到39591.82億元,比2014年度前十家企業資產總額34961.78億元增加4630.04億元,增長率13.24%(2013年度:25640.96億元;2014年度增長率36.35%)。
行業集中度趨勢已經非常明顯,但2015年度卓越100指數資產規模前十企業增長速度卻在逐漸減緩。
在正常發展積累已經開始失去加速引擎的時候,併購重組也就成為了很多企業的選擇,包括萬科與深圳地鐵、中海與中信、恒大600億收購等,併購潮流下也不僅僅是“大魚吃小魚”,還包括“強強聯合”。
以下為華譽景觀·2015年度中國房地產卓越100榜榜單排名:
查詢更多資料請點擊:
觀點地產網:http://www.guandian.cn/
2016觀點年度論壇:http://www.guandian.hk/city/city2016conference.html
2015年度中國房地產卓越100榜:http://www.guandian.hk/best100/index.html