
物業IPO新股上市熱點回顧
榮萬家如何保持高增長?
物管股過去數月股價明顯跑輸大市,然而幾天前由於住建部、發改委及銀保監等10個部委聯合印發《關於加強和改進住宅物業管理工作的通知》,利好政策消息刺激整個物業板塊急升。
於此期間上市的榮萬家生活,因此也成為資本市場重燃對物業板塊的關注焦點。
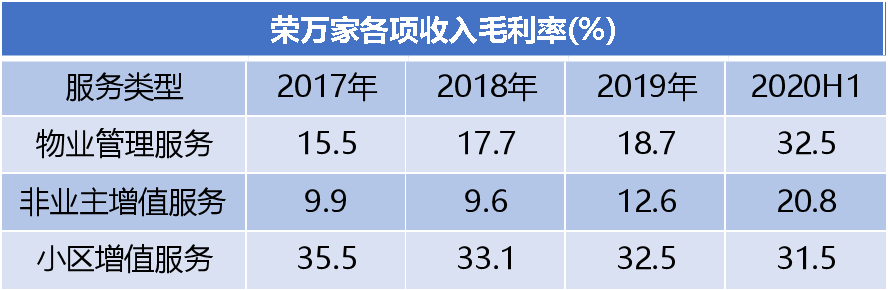
仔細查看榮萬家的各項收入及毛利率,可以清楚看到2020年上半年物業管理服務和非業主增值服務毛利大升。
根據招股書解釋,具體原因是由於提供物業管理服務的現場服務人員減少13.9%即約1220人,另外中央及地方政府因應疫情期間一次性豁免社會保險供款1200萬元人民幣;此外最重要的原因是榮萬家擴大物業管理服務的外包規模,因此物業管理服務分部的僱員福利開支非經常性減少了34.4%(6370萬元)。
數據來源:企業招股書,觀點指數整理
不過這樣卻延伸了另一個問題:高毛利率會否是曇花一現?
有這種憂慮主要是由於榮萬家平均管理費低於行業中位數,在管理費已經低於同行業水平的情況下,2020年為節省成本而選擇了服務外包,服務質素會否轉差。
而且,過去幾年榮萬家的續約率都是100%,未來旗下物業項目續約率會否下降,從而損害品牌競爭力?這都是現階段財務資料上難以反映的地方。
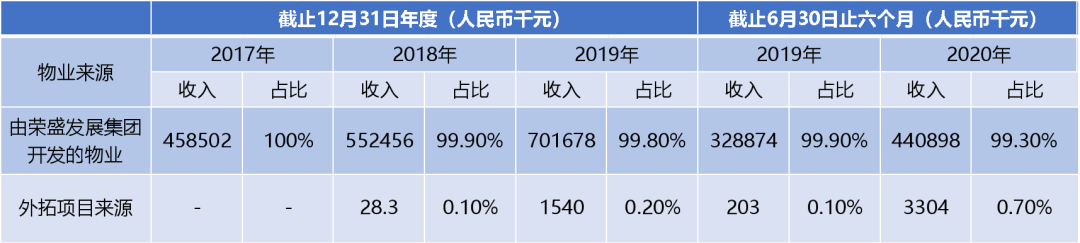
另一個隱憂就是榮萬家對母公司過份依賴和缺乏外拓能力。過去幾年的數據顯示,母公司對榮萬家的收入貢獻均超過99%,外拓項目收入佔比不足1%。
數據來源:企業招股書,觀點指數整理
此外,現時榮萬家98.7%的在管項目都是來源於母公司榮盛發展開發的物業。雖然過去兩年榮盛發展的合約銷售金額都保持穩定增長,把項目直接注入榮萬家可保障後者未來兩年在管面積的增長,但是三道紅線政策可能令內房未來銷售增長放緩,甚至倒退。
母公司收入佔比愈來愈重,暫時沒有成功外拓和整合第三方物管項目的榮萬家,可能難以避免投資者對其長期成長性的擔憂。
低管理費的恒大物業毛利率解密
如果從中國恒大的層面考量,恒大物業的上市可以說是一個再次吸引資本的好故事。過去幾年中國恒大的銷售面積增長雖然強勁,但因為自身利息支出大,毛利低等因素很難再受到資本市場的持續熱捧,因此通過利益輸送給恒大物業,在市場獲取更高的溢價,亦是一個更好的選擇。
這種利益間的顧及,更多體現在毛利率的上升上。如果細看恒大物業的收入和純利數據,可以發現表面增速強勁的恒大物業存在一定的隱憂。其中最明顯就是毛利率增幅過快,具體表現為由2017年的9.8%大升至2019年的23%,2020年上半年更升至38.2%。
雖然恒大物業在招股書上解釋,毛利率大升的主要原因是2019年起加大力收取車位的物業管理費。其中,來自車位管理服務的收入由2019年同期的人民幣1.82億元增加1倍至截至2020年上半年的人民幣3.65億元。其次還有通過人工成本逐年下降,簡化決策流程,採用科技賦能手段管控項目等,提升整體利潤率。
有意思的是,招股書所載數據顯示,恒大物業的管理費在行業中僅為中低水平,為2.1元人民幣/平方米/月,其中98%來自中國恒大開發的物業。而恒大物業的物業管理服務板塊的毛利率,卻由2019年的16.8%上升至2020年同期的33.6%,反觀近期上市的金科服務,該部分毛利率只有27.8%。
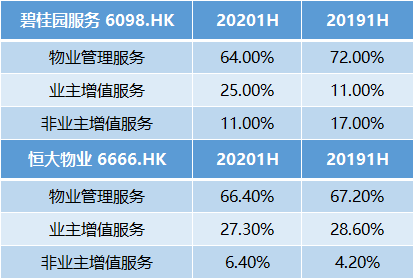
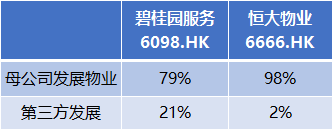
雖然母公司在物管板塊上讓利十分普遍,但是恒大物業與體量相若的碧桂園服務相比,後者的高毛利率則更有說服力一些。過去幾年碧桂園服務的毛利率穩定,母公司發展項目佔比亦相對恒大物業低。
碧桂園服務和恒大物業收入分佈
數據來源:企業公告、觀點指數整理
母公司發展項目佔比
數據來源:企業公告、觀點指數整理
毛利率
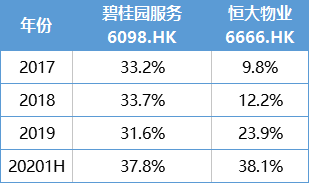
數據來源:企業公告、觀點指數整理
如上所述,恒大物業來自第三方的物業管理項目佔比較低,這亦可能為其日後發展帶來不確定性。過去幾年中國恒大的物業銷售面積增速強勁,可以間接為恒大物業未來兩年的合約管理面積帶來高增長,但“三道紅線”政策出臺後,中國恒大的銷售增長或會放慢,間接影響恒大物業的發展速度。
當然,對於當前的物業管理市場來說,增長的動力除了母公司輸出外,另一條腿自然會是併購。恒大物業表示上市後將加大第三方外拓力度,募集資金的65%左右將用於收併購。現階段併購競爭激烈,溢價高,現階段恒大物業若通過併購實現規模的發展,則極為考驗併購的眼光、併購後的整合和執行力。
其次,也要注意到現時物管板塊已經不是兩年前雞犬皆升的時代,僅在香港上市的物管企業已經超過30家。資本已經漸趨理性,因此在面對新股投資時,會更加謹慎。
估值方面,根據恒大物業2019年淨利10.38億元計算,以公司8.8港元的招股價,對應的市值為880億港元,2019年市盈率大約83倍。按2020年上半年的純利大約20億估算(增長1倍),恒大物業2020年市盈率至少達到44倍,跟行業龍頭碧桂園服務2019年67倍,2020年預測市盈率43倍相若。
總括而言,恒大物業的現價不算有太大折讓,純利和收入有強勁增長,但卻要留意財務數據突變上存在的一定隱憂。
華潤萬象生活120倍靜態市盈率祕密
雖然華潤萬象生活市值不及恒大物業,但在行業中亦算是一大巨頭。
不過在眾多物管股中,過往有國企背景的企業在股價表現上都大幅跑輸同業,例如已上市的中海物業和保利物業,兩者2020年股價從高位下跌接近一半。
細究原因,國企背景的物管股跑輸同業主要由於純利增幅大幅放緩。比如碧桂園服務,雅生活服務等民企2020年上半年純利增長達到50%,而中海物業和保利物業分別只有12%和20%。
那華潤萬象生活究竟有什麼樣的底氣,以120倍靜態市盈及以招股價上限定價上市?
先看財務方面,華潤萬象生活2019年收入為65.51億港元,按年增29.2%;毛利為10.5億港元,按年增長38.2%。純利4.07億港元,同比下跌15%。
進入2020年上半年,收入則為34.31億港元,按年增加14.35%;毛利為8.27億港元,按年大升53.3%,純利亦急升70%至3.71億港元。
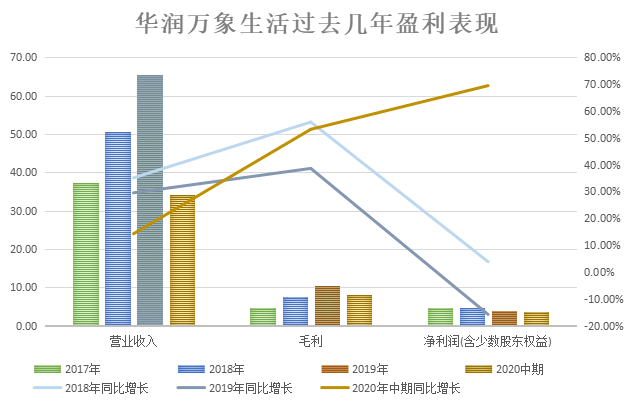
數據來源:企業公告、觀點指數整理
收入結構方面,華潤萬象生活大約53%屬於住宅物業管理,47%是商業物業管理,但兩者的毛利率有天壤之別。
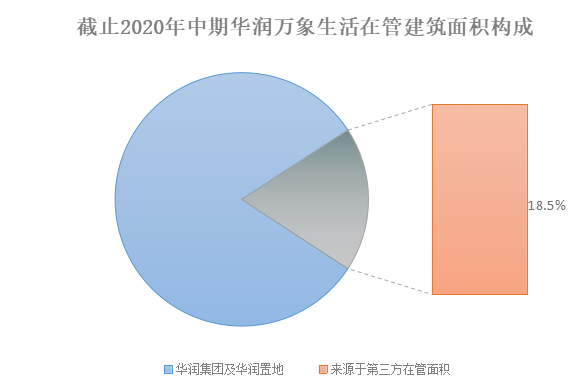
現時華潤萬象生活管理502個住宅及其他物業項目,在管總建築面積為9749.8萬平方米;其中405個項目來自華潤集團及華潤置地,對應在管面積7955.4萬平方米,佔比為81.5%,第三方物業佔比為18.5%。
住宅物業管理的整體毛利率由2019年的11.9%上升至14%,如果只計算住宅物業管理的毛利率,同比上升2.8%至10.9%。
數據來源:企業公告、觀點指數整理
但如果單看管理費,母公司發展項目2020年上半年的平均管理費為2.45元,獨立第三方的管理項目則比較低,分別是2.3-1.7元左右。管理費略高於同行,但毛利率略低於同業,體現了華潤萬象生活在住宅物業成本控制上有所欠缺。
再深入看其他數據,華潤萬象生活住宅物業貢獻的毛利中99%都是由華潤集團和華潤置地發展的物業提供,這部份的毛利對比去年同期上升了超過40%;但獨立第三方項目特別是國企改革項目基本上是沒有盈利的,經營情況甚至有弱化的現象,這也解釋了為什麼國企背景的物管公司,在住宅管理部份的毛利都低於同業。
當然,不能忽視的還有華潤萬象生活的商業管理業務,這也是目前在港上市的同業中比較稀缺的“故事”。
2019年,華潤萬象生活在中國所管理的重奢購物中心數目排名行業首位,旗下“萬象城”及“萬象匯”系列品牌,也是市場中知名度較高、備受認可的購物中心品牌。
華潤萬象生活的商業管理基本上分為購物中心和寫字樓兩大板塊,兩者毛利率由去年25.4%和28.5%大升至36%及35.3%,整個商管業務的毛利率為35.8%,貢獻了接近70%的毛利。
現時,華潤萬象生活的商業管理大約87%集中在一線和二線城市。未來兩年半,將會有1206萬方米的商業運營面積準備交付。
除了傳統的商業管理外,今年開始,華潤萬象生活開始開展商業營運服務,包括購物中心開業前為業主提供定位及設計管理、物色租戶及招租服務、提供宣傳策略及推廣活動等服務,向寫字樓提供商業運營服務,如招商服務、資產管理與運營服務。管理層表明,下半年購物中心會把包乾制的收費制度改為酬金制,提升整體利潤水平。
相信以上這些,是市場願意給華潤萬象生活高估值的原因。
2021物業服務上市企業卓越財務表現
2021物業服務上市企業資本市場卓越表現 即將發佈
2020內,物業股資本浪潮繼續湧動,新進者絡繹不絕。從2014年第一家物業服務企業登陸港交所試水,到2020年17家物業服務企業上市噴發,物業服務企業分拆潮逐年高漲,物業服務行業價值隨之水漲船高。
隨之而來各家物業服務企業的盈利能力、業務模式等方面亦開始出現分化。在這一場以資本為名的對決中,物管行業集中化趨勢開始顯現,分化格局亦逐漸清晰。在此背景下,哪些企業年內財務表現在一眾物業服務企業中脫穎而出?在競爭加劇的市場背景下,誰將在眾多物業服務企業中引領風騷?
同時隨着物業板塊壯大,資本市場對物業服務企業的投資變得越發謹慎。在此背景下,哪些企業在年內更受到資本市場青睞?在競爭加劇的市場背景下,誰將在眾多物業服務企業中脫穎而出?
觀點指數研究院通過對中國物業服務上市企業各方面數據的深入剖析與考量,更加真實、客觀、深入的衡量物業企業的硬實力。同時根據分析結果,觀點指數研究院將在3月重磅發佈2021物業企業年度服務表現和2021物業服務上市企業資本市場卓越表現,以客觀公正的態度記錄與表彰過去一年在物業服務領域中追求卓越,能力出眾的企業。