
REITs:“公募基金+ABS”架構或將優先推出
中國類REITs現狀:債性大於股性,存在流動性問題
我國REITs的推行可以追溯到2002年,整個推行進程雖有所進展,但發展緩慢,2011年鵬華美國房地產基金成為首個投資美國的REITs,2014年中新起航獲批,成為國內首隻支股權類REITs,2017年興業信託發行首單銀行間市場公募REITs。但目前來看,此類產品多為企業資產證券化,屬於“類RIETs”,在組織形式、分配結構及稅收優惠政策上與國外差異較大,並不是真正意義上的REITs產品。
圖:類REITs產品各年規模(億元)及數量(支)
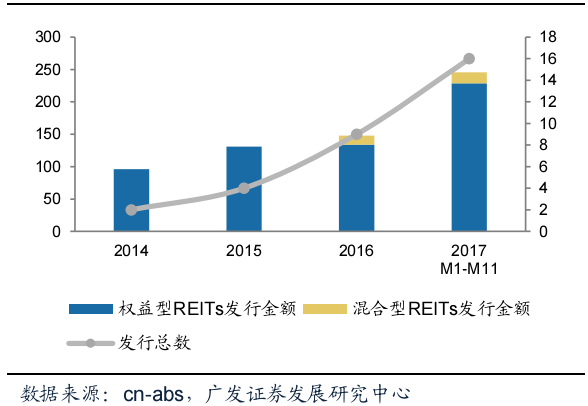
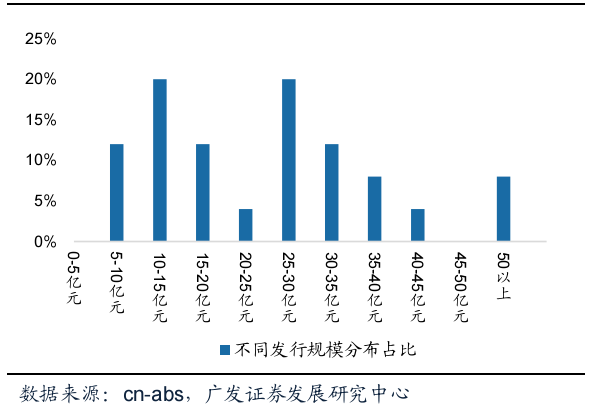
圖:我國類REITs產品不同發行規模分佈佔比
目前我國類REITs多以“私募基金+ABS”開展,CSA官網數據顯示,截至17年11月底,我國類REITs產品累計發行規模為734.32億元,發行權益型、抵押型及混合型REITs共30支,絕大多數為私募發行,其中新發行且尚未完成的1筆,華貿1號2017-1與民生2016-1已停售,啓航2014-1已完成清算,其餘26筆均在存續期。相較於公司債等融資工具,我國類REITs市場規模小,增速快,且呈現多樣化嘗試的新局面。
從發行規模分佈來看,單筆REITs的規模主要集中在10-15億元、25-30億元,考慮到融資成本的需要,5億元以下的融資基本不採用REITs。以25億元為界限進行分類統計,數據顯示5-25億元的發行數量佔比48%,與25億元以上的規模佔比相差不大。從底層資產來看,我國類REITs發行的首選不動產為物業資產,佔比45%,其次是寫字樓(包括附帶商場的混合型寫字樓),佔比32%,而物流地產僅佔3%。整體來看,多種類型的不動產為未來REITs市場提供了發展基礎。
從組織形式來看,“類REITs”多為ABS架構。ABS(資產證券化)是指企業或金融機構將能夠產生可預期現金流的資產打包、組合形成基礎資產,以該基礎資產產生的現金流為支持發行證券產品的過程,此類證券產品被稱為資產支持證券。資產支持證券表面上以“資產”為支持,但實際上以資產所產生的“現金流”為支持,是對資產池現金流進行重新分配重組的技術。
在ABS架構中,SPV是指特定目的的實體(SpecialPurposeVehicle),是ABS架構中的核心機構。在發起人將基礎資產出售給SPV後,SPV的份額做成證券銷售給投資者,這一過程使得基礎資產都轉移到SPV名下,產生的現金流成為資產支持證券償付的現金來源。
對發起人而言,資產證券化實際上是通過出售存量資產來實現融資的手段;對投資者而言,資產證券化是以基礎資產現金流為本息支持的特殊債券;對SPV而言,其設立目的主要是為了“風險隔離”,即將底層資產從發起人資產負債表中完全剝離出來,隔離資產與資產出售人之間的權利關係。
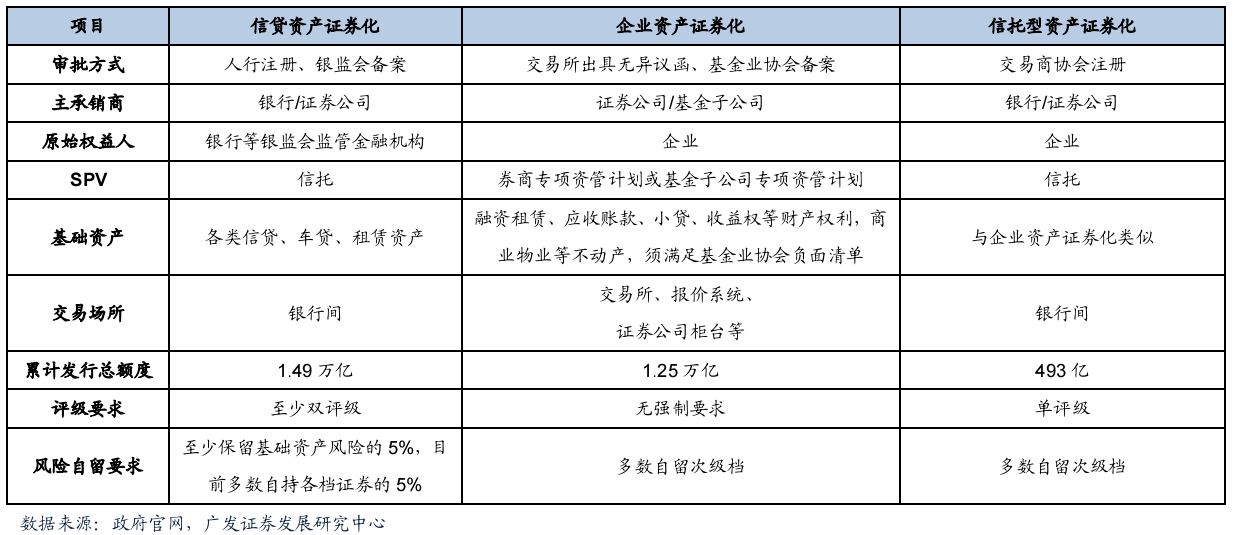
SPV可分為特殊目的公司(SPC)與特殊目的信託(SPT),前者屬於證券化過程中為轉讓資產設立的公司,後者是以信託名義持有資產而設立的信託產品。而我國目前我國資產證券化主要包括銀監會管轄的金融機構信貸資產證券化、證監會管轄的企業資產證券化和交易商協會管轄的非金融企業資產支持票據,三種證券化的SPV實現形式本質均屬於SPT模式。
表:ABS資產證券化主要形式
現階段,我國房地產ABS大部分屬於企業資產證券化,其中,“類REITs”採用“資管計劃+私募基金”的結構,通過發行專項資管計劃,購買私募份額,由私募收購SPV的物業。以中信起航為例,其基礎資產為北京中信證券大廈以及深圳中信證券大廈,為了方便稅務處理,通過設立非公募基金持有物業項目公司股權,再通過專項資產管理計劃認購非公募基金份額,最終在深交所掛牌交易。
而在另一案例中,恆泰浩睿-海航浦發大廈資產支持專項計劃通過“雙SPV”結構中,通過券商SPV持有私募基金份額,私募基金持有項目公司股權及委託貸款(股債結合),從而達到控制物業未來現金流的目的。對於“類REITs”產品,由於建立在私募基金基礎上,對投資者有較高的門檻要求,不符合公募REITs流通性的要求,因此並不是真正意義上的REITs產品。
未來REITs突破方向:“公募基金+ABS”模式
“私募基金+ABS”的弊端在於流通性較差,用公募基金替代私募基金結合ABS可以解決流動性的問題。事實上,17年2月,中基協就已提出研究推動“公募基金+資產證券化”的REITs模式,實現長期資本與各類公共設施等基礎資產的對接。
目前公募REITs的發展存在兩大方向,一是依據《證券法》採取“公司型”模式,通過SPV直接持有不動產併發行股票或收益憑證,二是依據《基金法》採取“契約型”模式,以公募基金為載體,通過投資不動產支持證券或不動產項目股權間接持有不動產資產。
目前來看,以《基金法》作為立法依據,採取“契約型”模式的產品法律障礙較少,有望儘快推出。而鑑於《基金法》對投資標的規定,以公募基金為載體的REITs將不可直接持有不動產,考慮到資產證券化制度較為成熟,未來“公募基金+ABS”或將成為REITs優先突破的方向。
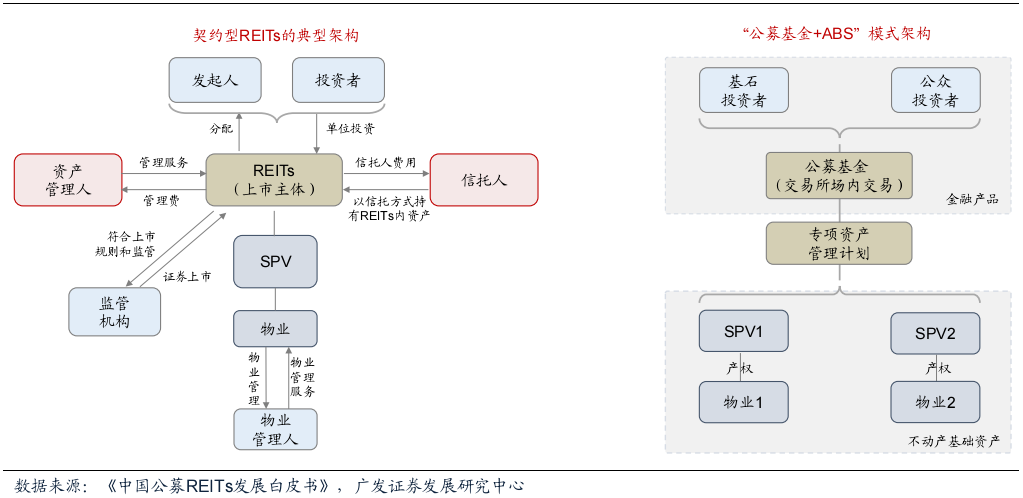
在“公募基金+ABS”框架下,一方面公募基金可以有效擴大投資者範圍,增強流通性和透明度,另一方面,在不動產層面基礎資產包括了產權,因此投資者在獲取租金收入外,還可享受物業升值帶來的收益。
圖:契約型REITs及公募基金+ABS模式架構對照
而在制度層面,公募基金所能持有或投資ABS的最大比例是制約“公募基金+ABS”發展的核心問題。根據中國《公開募集證券投資基金運作管理辦法》的相關規定,一隻基金持有同一信用級別的資產支持證券比例不得超過該證券規模的10%,同一基金管理人管理的全部基金的類似投資,比例不得超過其各類資產支持證券合計規模的10%。
而在“公募基金+ABS”模式中,REITs應當充分反映不動產資產特徵,分散化的目的應由投資者完成,此外,過度要求分散化會使得單支REITs規模過於龐大,增大物業置入REITs的難度。基於以上考慮,在制度層面投資於單隻ABS的比例限制應當開放至50%以上。
隨着政策的逐步推進,在“公募基金+ABS”能夠落實的情況下,從類REITS到REITS的突破有以下政策推演:
短期來看,本輪地產調控是為長效機制創造“窗口期”,根據十九大表態,目前政策層面強調強調加快建立多主體供應、多渠道保障、租購併舉的住房制度,而推進租購併舉的住房制度需要金融制度配合推進,發展租賃市場離不開金融制度的配套支撐,REITs作為連接資金與資產的載體,有利於打通租賃市場融資渠道的同時釋放資產流動性。因此短期內,租賃運營類、公寓類以及公租房等相關企業的公募類REITs將成為政策最先鼓勵的方向。
中期來看,REITs可以協助落實“三去一降一補”的宏觀政策,盤活各類存量經營性不動產,降低政府和企業的財務槓桿,化解信貸市場的期限錯配和高槓杆風險。
長期來看,中國已經迎來了“大資管”時代,但產品同質化問題依然是市場的重要問題之一,作為高比例分紅(90%以上)、與股市債市相關性較低的長期投資工具,REITs市場的開發和建設對於金融體系供給側改革、完善金融市場有重要意義。