
編者按:大潮已退,形勢逆轉。2017年,流動性已經不再是房企高歌猛進的催化劑,而是逐漸轉變成為了絆馬索。過去享受着貨幣政策紅利的“弄潮兒們”,誰將會顯現裸泳真身。當樓市開始調整,不再獨自繁榮,房企如何繼續起舞?
“只有當大潮退去的時候,你才能知道誰在裸泳。”——巴菲特這句舉世皆知的名言,在今天的中國房地產行業市場環境仍然具備相當的現實意義。
3月22-23日,觀點地產新媒體將在深圳舉辦“2017觀點年度論壇”,併發布“2017中國房地產卓越100榜”。因應“萬億時代的房地產”這一未來行業宏大前景。在行業、市場、政策環境面臨轉變之際,誰才是市場真正的弄潮兒?
為此,觀點地產新媒體選取一批標杆性房企,通過觀察、分析和研究企業融資策略與變化,特別推出“卓越100房企融資現狀調查報告”系列報告。
觀點指數 2016年,全國商品房銷售以11.76萬億的成績劃上完美句號。數據顯露的繁榮景象,伴着10月份開始的一輪調控與收緊,產業鏈上各個環節的參與者心裏五味雜陳。
2017年2月14日,又一項針對房地產行業的調控政策祭出,落點放在了房企融資領域。中基協發佈的“4號文”指出,若私募資產管理計劃投資於房地產價格上漲過快的熱點城市普通住宅地產項目,將暫不予備案。有分析人士指出,這一規定將壓縮房企非標融資的空間。
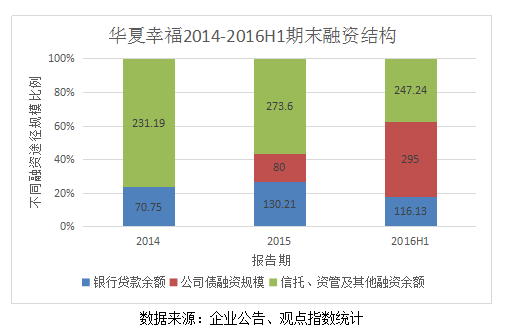
以華夏幸福為例,在2015年放寬公司債發行條件以前,銀行貸款輔以資管、信託等工具便是其融資的主要手段。在2015年之後,華夏幸福的四筆公司債規模合計305億元獲得批准。到了2016年上半年,公司債佔據了當期近一半的融資額度。
不過,除了計劃發行的多筆中期票據、公司債、短期融資券,華夏幸福亦在同步開展多筆信託、資管計劃。
而今,再融資新規及隨後修訂出臺的非公開發行股票細則,以及國內兩大交易所發佈的對房企公司債募集資金的限制……對於剛剛趕上融資風口並賺得盆滿缽滿的房企而言,是否會“一夜回到解放前?”
融資有術
時間回溯至2010年,“新國十條”出臺後,證監會明確表態將暫緩受理房地產開發企業重組申請,房企再融資、IPO乃至借殼上市舉步維艱。2011年9月1日,證監會A股借殼上市新規正式實施。趕在新規之前,華夏幸福與金科、象嶼等房企借殼獲批准,趕上了“末班車”。
上市成功,但對融資的限制並未放鬆。自2011年成功借殼ST國祥登陸資本市場後,華夏幸福在2012年至2014年間的融資狀況並沒有太大突破。
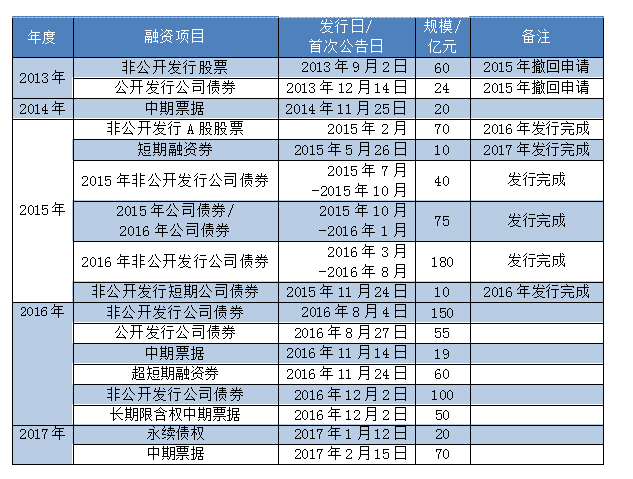
期間,華夏幸福曾於2013年分別披露了一筆60億元定增以及24億元公司債券發行計劃,但直到2015年1月份,華夏幸福才宣佈撤回上述兩筆融資申請。在這一年多的時間裏,這兩筆融資一直未獲得批准。
2014年9月,華夏幸福繼續宣佈39億元中期票據發行計劃,並於當年向中國銀行間交易協會申請一筆額度20億元的中期票據,但從華夏幸福已披露的公告來看,這筆票據尚未有更多的動靜;2016年11月,華夏幸福繼續向中國銀行間交易市場協會申請發行19億元額度的中期票據。
幾筆融資都未獲批准,在近三年時間裏,銀行貸款、信託、資管等工具便成為華夏幸福上市之後的主要融資途徑。
2015年伊始,公司債發行開閘。據中央結算公司所發佈的數據,當年7月至12月全國公司債月均發行量達1500億元,全年發行量接近一萬億元,創出歷史新高。同時,受市場資金面寬鬆、股票市場行情回落、高收益資產短缺、回購質押等因素的影響,公司債發行利率明顯下降。
這股東風顯然也吹到了華夏幸福這裏,2015年,華夏幸福在公司債融資方面取得了較大進展,包括四筆公司債總計約305億元獲得批准,並先後於2015年及2016年發行完畢,年利率5.5%左右。
華夏幸福2013年-2017年主要融資動作統計
數據來源:企業公告、觀點指數統計
自2016年8月開始,華夏幸福又前後宣佈三筆公司債券發行計劃,規模共計約305億元。
不過,到了2016年下半年,包括上交所及深交所均發佈了關於規範公司債募集資金規模及用途的函件。同時,公司債審批速度的放緩亦讓融資收緊之懼再起。
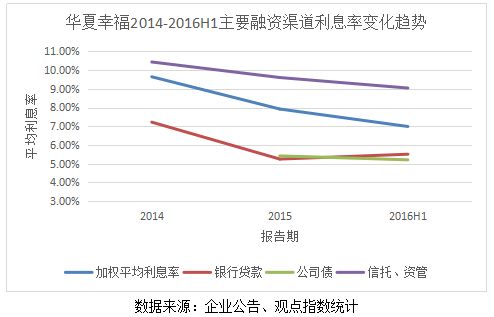
雖然還有幾筆公司債“前途未卜”,但憑藉着前期幾筆低利率債券的拉動以及定增的發行,華夏幸福融資平均利息率呈逐年降低趨勢。2014年,資管、信託等融資渠道融資餘額佔比還高達76%,加權平均利息率達9.64%。但到了2016年年中,資管、信託融資比例下降至37.6%,息率5.3%左右的305億公司債也拉動整體利息率下降至6.99%。
大力發債的同時,華夏幸福前期多筆資管計劃與信託計劃也面臨到期。不過,華夏幸福並沒有捨棄這類融資工具,2016年依舊發起了約十筆信託或資管計劃。
從負債率來看,雖然華夏幸福自2013年到2016年的資產負債率有略微下降趨勢,但大致維持在85%左右,較房地產行業平均水平高出約十個百分點。
產城造血
2011年上市時,華夏幸福全年銷售額為165億元,到2016年實現1203億元,年複合增長率達到48%。同時,華夏幸福的產業地產藍圖也從最初的河北廊坊、秦皇島、張家口等環北京區域擴展至全國範圍。
以產業新城少則幾平方公里,多則幾十平方公里的容量來看,即使是一個項目也很難消化。產城項目包括前期的土地整理,項目建設與開發等,使華夏幸福的存貨不斷攀升。
有統計數據顯示,截至2016年第三季度末,華夏幸福的存貨量在A股上市房企中排名第五,達到1307億元,佔總資產的55%。其實,自2012年到2016年,華夏幸福存貨在總資產中的比重已經呈現逐年下降的趨勢,在2012年時,這個比例曾達到了75%。
由於存貨在總資產中佔比較高,但在2012年-2015年間,華夏幸福存貨週轉率介乎26%-30%之間,在以重資產為特徵的房企中處中等水平,也意味着存貨未能在較快的時間內轉化為現金或應收賬款,資產的流動性並不高。
值得一提的是,售後回租融資租賃、資產支持證券化等融資工具,成為華夏幸福在擴張時期避免變得體量臃腫的手段之一。
在2013年至2016年間,華夏幸福於公告中透露的售後回租融資租賃總計便有十餘筆。從成本上看,年租息亦從2013年的近8%下降到2016年的近5%。到了2017年,華夏幸福還宣佈計劃發起兩筆資產支持證券,總規模達100億元。
當產業新城的大盤子轉動起來後,華夏幸福這門產業生意到底賺不賺錢?
統計數據顯示,自2012年至2015年,隨着銷售額的增長,華夏幸福的營業收入與淨利潤也拾級而上,毛利率亦維持在35%左右的水平。
觀點指數曾分析,在華夏幸福的銷售中,來自於園區住宅的收入佔比65%左右。不過,最主要的利潤貢獻則要數產業發展服務,多年來,這一項目都維持着95%左右的毛利率,是拉動整體毛利率上漲的主力。
值得注意的是,2016年開始,華夏幸福調整了園區結算的口徑,由“當期收到政府支付的結算款”調整為“政府已確認的結算收入金額”。因此,2016年上半年,由於園區結算收入大幅增長,整個收入結構中毛利率較高的產業新城開發業務佔比較大,營業成本便由2015年年中的104.67億下降至87.47億,銷售毛利率更是超過了50%。
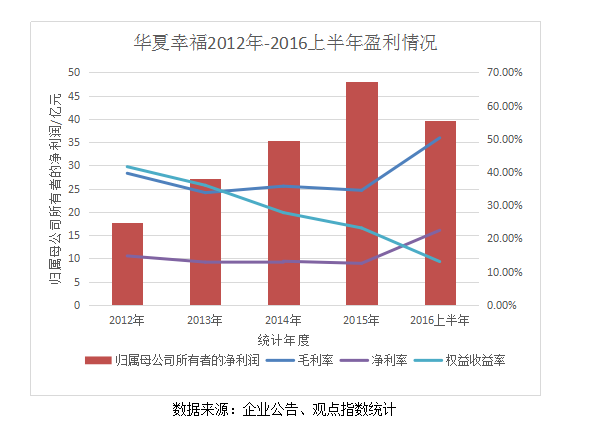
近幾年間,華夏幸福歸屬母公司的淨利潤增幅一直維持在每年30%以上,不過淨利潤率卻從2012年的14.76%下跌至2015年的12.52%,在2016上半年年則升至20%以上。
觀點指數研究數據顯示,2016年上半年,房地產行業整體淨利率水平已下跌至10%左右。
上市以來,華夏幸福的盈利能力在A股房企中並不算低,有統計數據顯示,2015年華夏幸福扣除非經常性損益後的ROE在A股房企中排名第一。
不過,華夏幸福的ROE已經開始呈現下降的趨勢,從2012年的41%跌至2015年的23%,顯示其盈利的能力有所降低。
因此,除了逐漸收窄的融資環境,居高的資產負債率與開始呈現下跌的盈利能力,也是華夏幸福當前需要面對的問題。