
2025年5月30日,上海 — CBRE世邦魏理仕近日發研究報告《閃爍的轉向燈:土地、城市規劃與辦公樓供應》。報告指出,相比於需求的週期性回落,“十三五”和“十四五”期間新增供應高企是不斷推升空置率的主要原因。隨着宏觀政策、房地產行業和土地市場的轉向,市場正在步入“控制增量、優化存量”的新階段,供需平衡有望在“十五五”期間明顯改善。
報告通過追溯過去十五年市場軌跡發現,“十三五”和“十四五”期間年均330萬平方米的新增供應(較“十二五”期間激增超過60%)是推高空置率的關鍵因素。報告認為,供應側調整是重塑市場平衡的關鍵舉措。
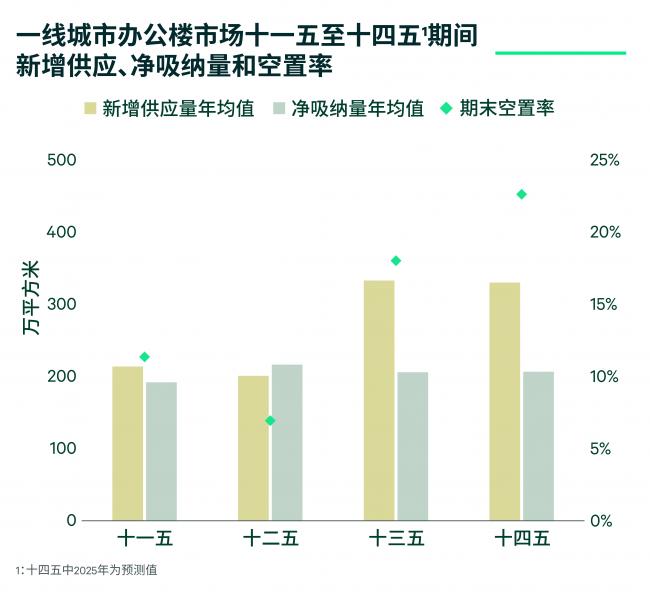
數據來源:世邦魏理仕研究部,2025年5月
從政策驅動層面看,一線城市涉辦公用地供應自“十三五”以來持續收縮。 “十四五”期間京滬兩地的涉辦公用地供應年均供地規模僅分別相當於“十二五”期間的19%和34%。深圳的供地規模在“十三五”達峯後也開始下降。這種轉變主要源於各城市規劃政策的調整,如北京自2015年起實施的五環內商業地產開發限制政策。上海和深圳在2035城市總規和“十四五”規劃文件中也出現了合理控制商辦用地供應規模和節奏的相關表述。
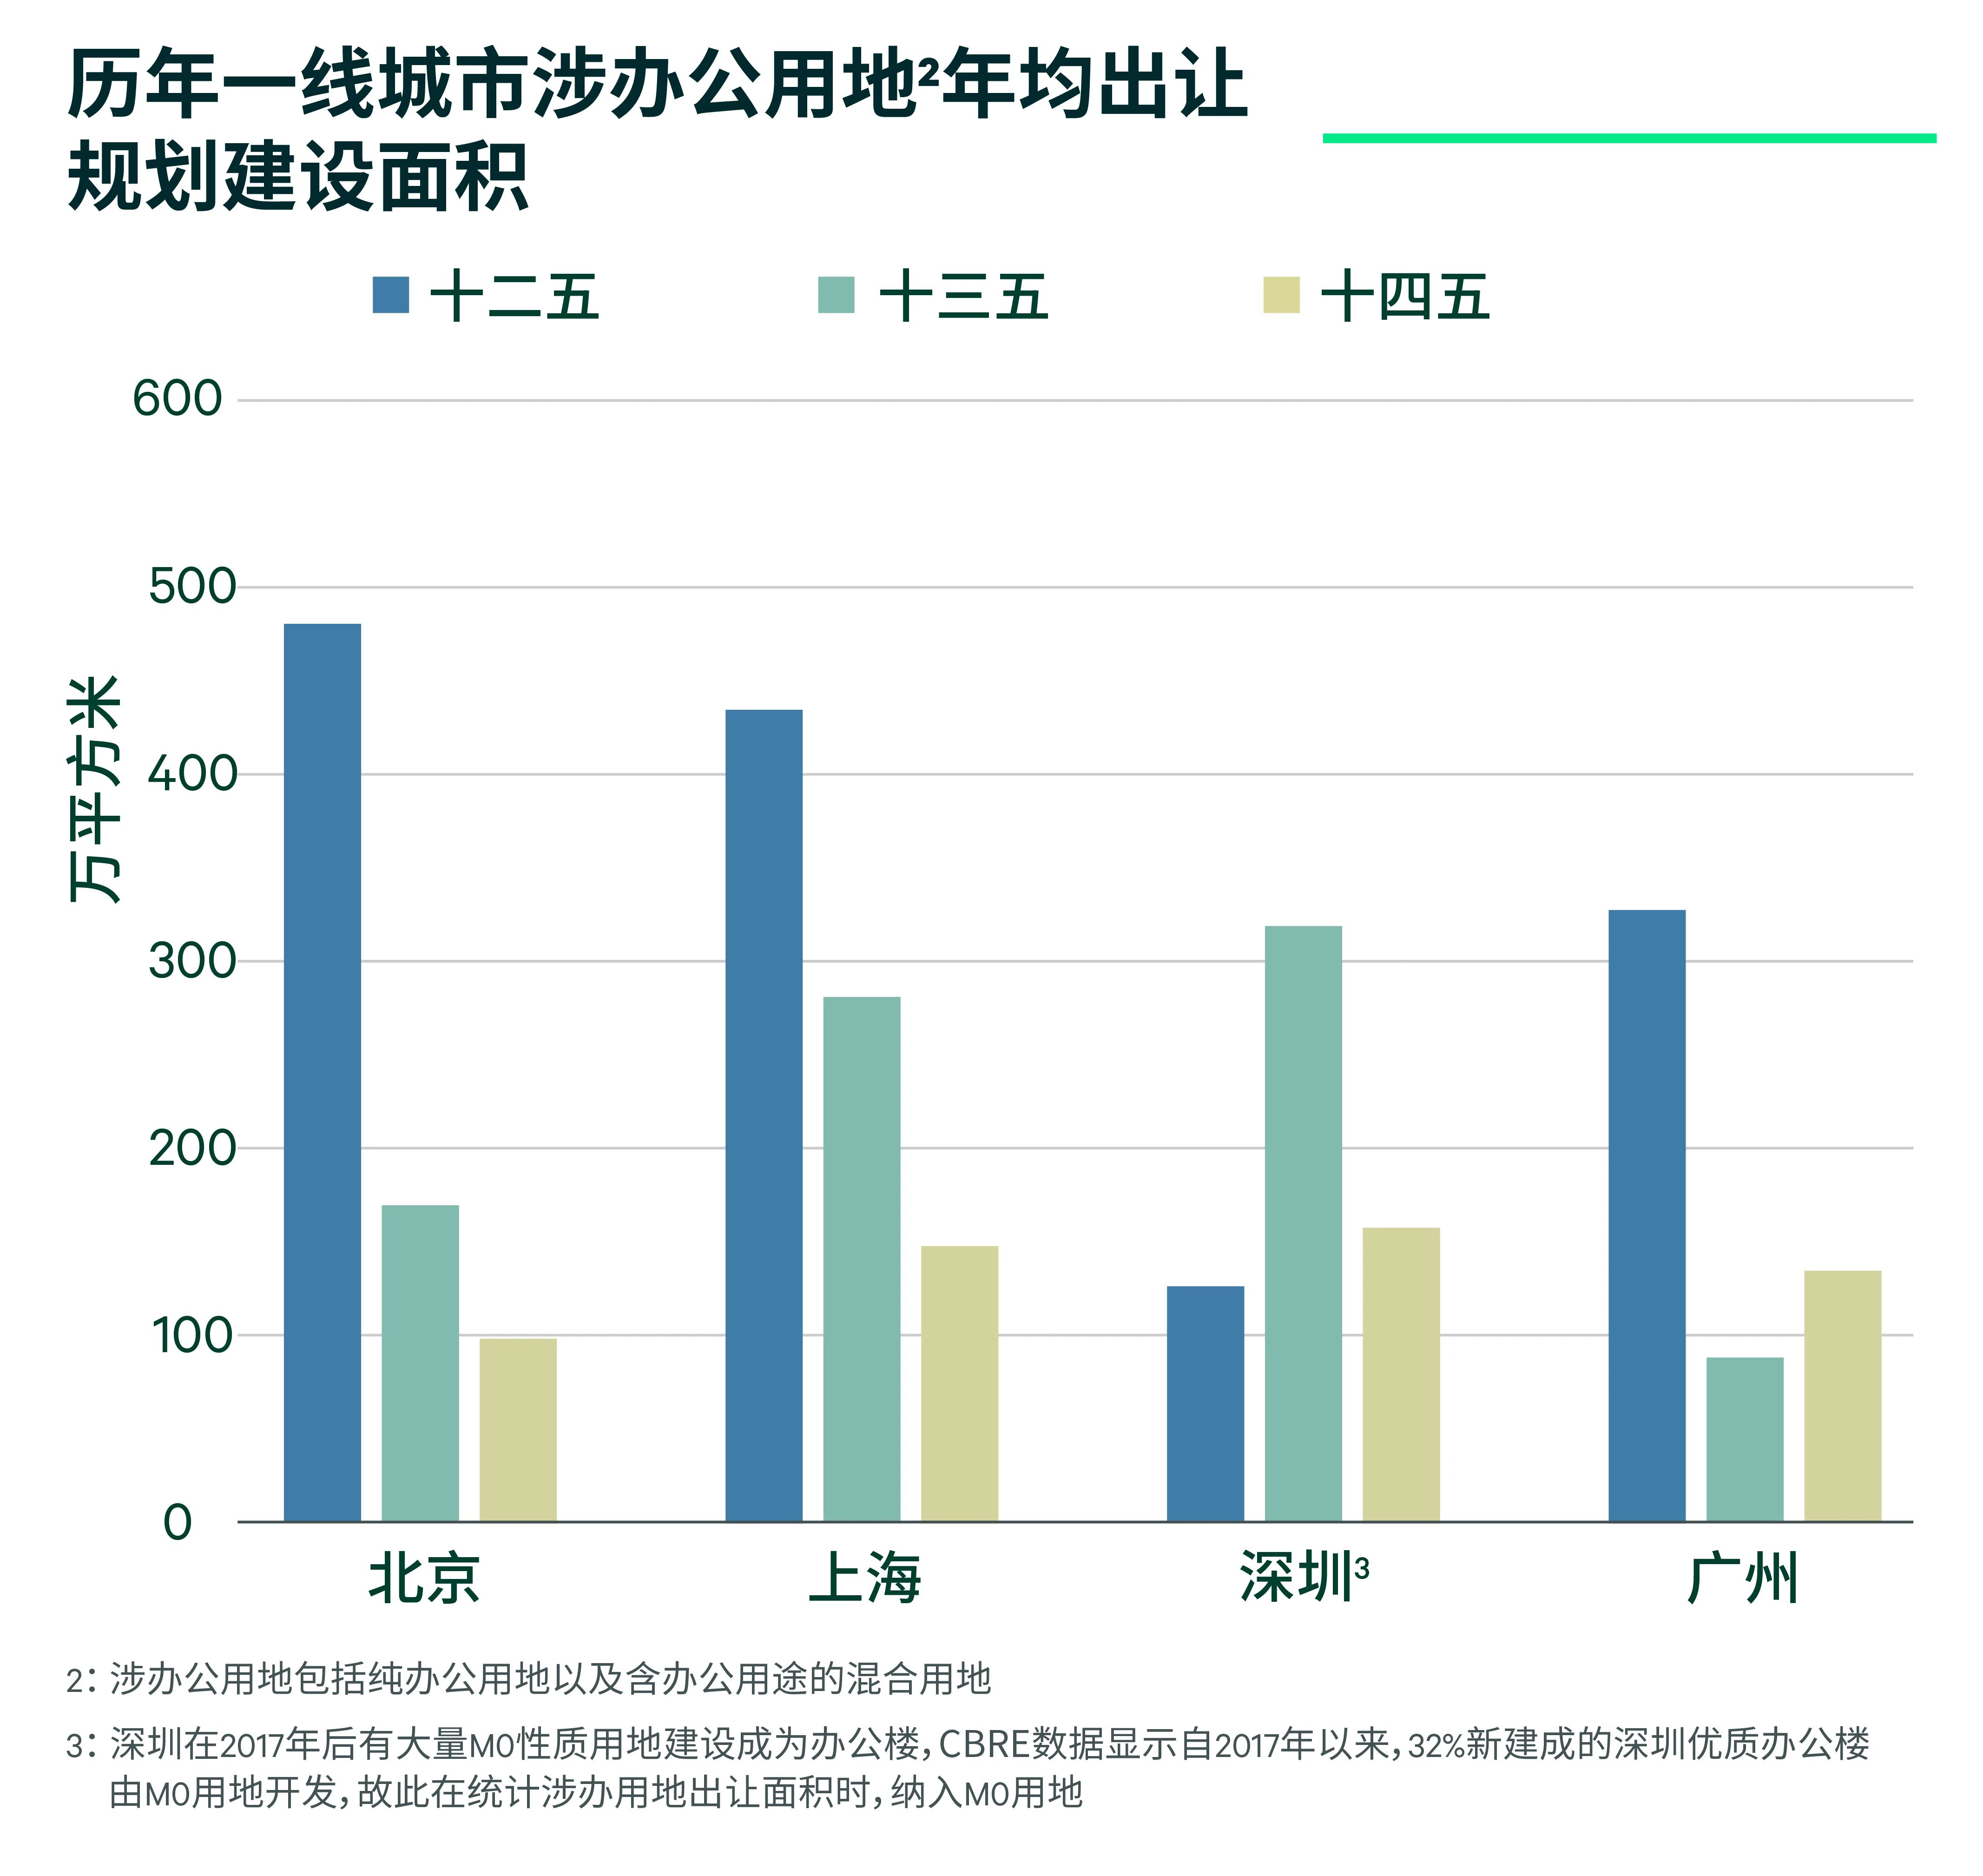
數據來源:世邦魏理仕研究部,2025年5月
同時,房地產去槓桿政策加速行業產能出清。報告顯示,2024年全國辦公樓新開工面積月均僅為158萬平方米,不足2020年的三成。世邦魏理仕認為,開發產能的加速出清將在未來5-10年形成一個時段的供應低谷,而辦公樓供應的水位線也將隨着城市規劃方針的調整和房地產行業的轉型迎來中長期的下降趨勢。
從區域市場來看,北京市場的調控成效已初步顯現。報告預測,2024-2028年北京優質辦公樓年均新增供應將降至31萬平方米,較前五年下降60%。上海市場因歷史供地節奏的差異,主城商務功能集聚區的供應預計將在2028年後開始回落,核心商務區有望率先實現供需平衡。
老齡樓宇急速擴容,發力存量更新恰逢其時
報告強調,“十五五”期間將迎來樓宇老化高峯。到2030年,一線城市樓齡30年以上的辦公樓總面積將從目前的114萬平方米激增至1,022萬平方米,為存量更新創造巨大空間。為應對這一挑戰並推動市場轉型,2024年國家出臺專項債券支持存量土地盤活,為辦公樓等商業地產的更新改造提供了有力的資金保障。
報告指出,調改是國際市場上存量樓宇優化和出清的常見舉措。辦公樓用途改造不僅能優化單棟建築利用效率,還能激發商務區整體活力。此外,世邦魏理仕《2024年中國區辦公樓租戶調查》顯示,71%的受訪租戶認為配套設施和服務會影響企業續租和搬遷決策,僅次於成本因素。因此,有針對性地將部分辦公樓層改造為配套功能區域,打造相互賦能的垂直生態體系,亦將有助於提升樓宇綜合表現。
世邦魏理仕中國區研究部負責人謝晨表示:“相比於需求的週期性回落,供應過剩是當前中國一線城市辦公樓市場的更大症結所在。在城市規劃調整和行業去槓桿的共同推動下,涉辦公用地供應在‘十三五’後已經開始退潮。我們建議投資者把握核心區域供應收縮帶來的結構性機遇;並提前佈局存量更新賽道,通過功能改造和運營創新提升資產價值。”