
(2024年8月15日·海南)8月15日上午,2024博鰲資本大會在海南閉幕。作為今年博鰲周的一個重要環節,博鰲資本大會主題設置為“恆心謀遠”,圍繞投融先機、基金方略、REITs概觀、ESG未來、政策環境、市場變化、風險管理等熱點話題展開深入交流。
“現在的情況比較複雜,一方面要完成共同富裕,一方面也要完成大國競爭。” 國家金融與發展實驗室特聘高級研究員邵宇率先登臺,從宏觀角度闡述“城中之城:金融新篇章”。
在複雜的調整下,我們必須做出一些新的選擇,這些選擇就特別涉及到金融。
國家金融與發展實驗室特聘高級研究員 邵宇
去年召開的中央金融工作會議指出,“高質量發展是全面建設社會主義現代化國家的首要任務,金融要為經濟社會發展提供高質量服務”、“做好科技金融、綠色金融、普惠金融、養老金融、數字金融五篇大文章”。
“這裏沒有提到房地產金融,沒有提到平臺金融,它提到的是科技金融,科技金融也就是在整個轉化過程中,我們需要把金融的資源,包括M2、IPO、REITs融入到這樣一個新的發展邏輯。”在邵宇看來,新的發展邏輯最終需要落實到一些微觀的東西。
瑞銀香港投資銀行部地產團隊執行董事葛瀟白的分享圍繞“險資不動產投資趨勢”展開,他指出,在國內整個產業輪換及調整以及國際局勢變革之下,境內外投資佈局機會仍然存在。
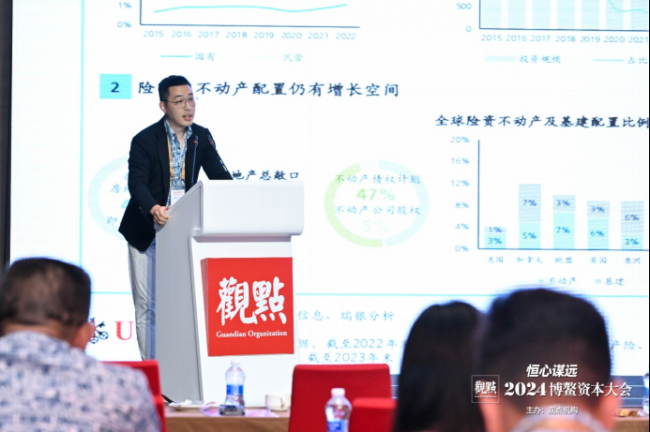
瑞銀香港投資銀行部地產團隊執行董事 葛瀟白
香港交易所是全球主要的IPO平臺之一,香港交易所環球上市服務部副總裁李聞濤在發言中談及,在2018年做了一個上市制度的改革後,香港資本市場的結構朝着新經濟的方向去發展,用當時官方的說法叫做擁抱新經濟。從現在的市場架構來看,已經變成一個新經濟和傳統經濟並重的市場。
香港交易所環球上市服務部副總裁 李聞濤
回到A股市場,今年4月12日,資本市場第三個“國九條”發佈。長城證券首席經濟學家、中國華能集團軟科學評審專家汪毅就此展開深入介紹。
從數據上來說,中國基金市場權益類的投資結構仍然還是以個人投資者為主體,和美國市場相比,美國市場的權益類佔比明顯是主導的,而國內是債權型佔比主導,權益類的規模非常小。
長城證券首席經濟學家、中國華能集團軟科學評審專家 汪毅
“所以在國務院的文裏面提到大力發展權益類公募基金,我覺得這是大家後面可以去關注的一個方向,因為權益類基金的規模起來,才能解決一系列的長期問題。”
資管新章
宏觀視角之後,是來自市場一線,企業方的心聲。招商伊敦副總經理馮睿指出,過往這些年,住房租賃行業從業者有兩個痛點,投資端叫做“算不過賬”整體國內房地產市場的租售比普遍很低,租金回報率低。第二是融投建管退的路徑,一直到2022年首批保租房公募REITS發行後,才真正實現了部分市場的打通。
她對未來整個租金回報率的合理迴歸保持積極的看法。“這個低息時代,給了我們一個契機。”

招商伊敦副總經理 馮睿
金地商置財務管理中心總經理兼金地草莓社區總經理霍炳輝以具體的項目案例,向大家展示了其內部多元業態共振的優勢。
他坦言,在資管這個航道里面,金地草莓社區在投融建管退這5個方面都能貢獻非常大的價值。得益於內部多元業態共振的優勢,金地積累了非常成熟的團隊能力和管理機制,在多元產品力、運營服務、營銷品牌上都沉澱了豐富經驗,合作方式也是非常多樣的,輕重中全項目業態覆蓋。
金地商置財務管理中心總經理兼金地草莓社區總經理 霍炳輝
2024年稱為是REITs元年。7月26日,國家發改委發佈的1014號文又進一步擴大資產範圍,優化項目申報條件,這一動作被普遍解讀為,是C-REITs邁向常態化發行的重要一步。但面對REITs的未來,各方看法不同。
華潤有巢戰略投資部負責人李伯喬表示,有巢過去發展的方向或者生意的模式,其實跟房地產企業頭部的幾家公寓品牌確實也都不太一樣。
“我們一開始的時候就堅定地做拿地開發建設,或者說是重資產的方向,我們是比較堅定地認為公募REITs遲早在某一年是會放開的,並沒有在一開始的時候做太多的包租項目。”
華潤有巢戰略投資部負責人 李伯喬
他在發言中提到,“未來有巢的定位為行業領先的租住“運營和資管”平臺,運營方面會進一步與地方國企業主方、公寓大類資產的持有方共同探索輕資產委託管理,資管方面針對公募REITSPre-REITs進一步做大做強。”
而據F.O.G.富尚資產集團董事長、香港越秀REITs獨立董事陳曉歐觀察,國內正在逐漸形成一個全生命週期的REITs生態系統。
F.O.G.富尚資產集團董事長、香港越秀REITs獨立董事 陳曉歐
這個生態系統從Pre-REITs到CMBS和類REITs,然後到私募REITs、公募REITs,最終是Post-REITs,就是我們講的上市後的管理,這樣一個生態系統中,現在CMBS、類REITs和公募REITs已經實現,但Pre-REITs、私募REITs和Post-REITs,這些關鍵環節還處於萌芽狀態。這個市場是大有可為的。
法國外貿銀行亞太區高級經濟學家吳卓殷表達了相近的觀點。他從另一角度展開講述,無論是房地產還是非房地產,中國的金融市場需要更多的產品,讓家庭可以有更多比較穩定或者另類的收入來源。這也跟REITs有比較強的關係。
“我們經常談到股票或者債券,其實REITs就是介乎兩者之間的,從監管來說,這是一個非常好的可以發展的方向。”
法國外貿銀行亞太區高級經濟學家 吳卓殷
REITs如何作為政策工具,引導資本緩解當下經濟難題?他表示,目前貨幣政策的瓶頸,是需要更多的投資產品,或者是一些融資的渠道,家庭信心還不強,主要是信心、收入、財富效應還有待改進。房地產企業主要還是流動性的問題,但是其他行業也需要一些新的資金和退出的機制。
金融謀篇
乾貨滿滿的獨家觀點輸出之後,是主題討論會環節的思想碰撞。北京大成(上海)律師事務所合夥人劉唯翔擔綱該環節的主持,在他看來,“金融謀篇”切合現在的時局。
今年4月召開的中共中央政治局會議強調,要積極發展風險投資,壯大耐心資本。這也是“耐心資本”首次在中央政治局會議上被提及。而在並不理想的大環境下,我們怎樣找到耐心資本?
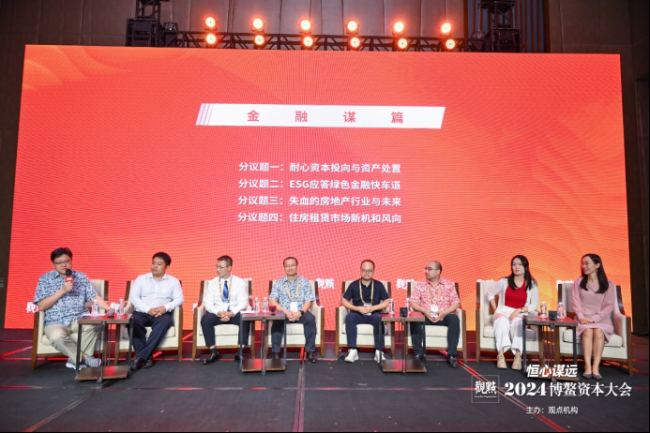
主題討論會:金融謀篇
主持嘉賓:北京大成(上海)律師事務所合夥人劉唯翔
對話嘉賓:中郵基金總經理助理、資產配置部總經理、公募REITs投資部總經理韋誼成
元聯基金高級副總裁張超
吉寶城市發展中國業務發展負責人周雲鵬
濱江暖屋總經理陳馳
金地集團開發管理公司業務發展部負責人欽小平
中銀證券房地產行業首席分析師夏亦豐
BOMA中國研究委員會主席、國際金融地產聯盟(IFFRE)常務理事張平
中郵基金總經理助理、資產配置部總經理、公募REITs投資部總經理韋誼成認為,耐心的意思是跨週期,我們之前的所有資本,包括資本的考核、資本的收益,其實它都是一個順週期,或者在某一段週期上的特徵。
進入低利率時代,我們就要轉變觀念,從增值的觀念轉變為保值的觀念。這就面臨着賺快錢或者賺非週期的錢,慢慢地要變成對資產進行保值,不是賺波動的錢,而是要賺資產運營或者升值的錢。
在目前地產下行以及收益率下降的階段,Pre-REITs為投資人提供了更多的選擇。元聯基金高級副總裁張超認為,Pre-REITs有較強孵化的屬性,更需要耐心資本的長期支持,前提是管理人一定要盡職盡責地做好主動管理和運營提升。
高質量發展時期,ESG成為衡量企業發展水平的重要指標之一。吉寶城市發展中國業務發展負責人周雲鵬從企業自身說起,“去年市場環境壓力非常大的情況下,我們完成了一項面向中國市場可持續城市更新的融資計劃,其中一個很大的訴求就是要減低碳排放、減低能耗指標。”
他表示,ESG現在已經不是一個概念了,投資人也不會因為你的ESG而減低對回報的要求,反而是你首先要滿足回報,而且要滿足ESG的要求,並且通過ESG得到更高的回報,這才是邏輯上能走得通的投資邏輯。
據濱江暖屋總經理陳馳的觀察,最近整個市場的房地產價值在迴歸,泡沫擠掉以後,迴歸本質的時候,這個回報率在上升。“所以除了國央企的保障房、保租房的角度以外,市場型的機構可能還存在機會。”
金地集團開發管理公司業務發展部負責人欽小平從輕資產服務商的角度提供一種未來的解題方式。“未來首先面臨的是這些出險企業以及出險的項目,這些項目是需要再度盤活的。原來可能這些企業已經躺下了,但投資人還在裏面,這就需要有一個新的、能力更強的操盤方,把這個項目救活。”
不過,談及此,中銀證券房地產行業首席分析師夏亦豐表示,現在的租賃市場分化得比較明顯。一些小面積戶型,包括偏遠地區的,地段不好、配套不夠的戶型,可能是現在大部分保租房在做的事情,它的租售比、出租率都不行。
這些項目的出租率能不能保證?在現在這個市場上能不能維持?還有就是價格的問題。在她看來,還有需要在細節上深入思考的事情。
BOMA中國研究委員會主席、國際金融地產聯盟(IFFRE)常務理事張平也登臺參與討論,她在最後補充道,隨着C-REITs把保租房納入,將市場化的租賃住房納進去,越來越多的主體會把重點放在長租公寓的資產類別上。在這裏面投資方的主體是哪些呢?
張平介紹稱,長租公寓市場大宗交易的投資主體分成四個,但是有兩個特點。這四個主體中:一是私募基金,二是險資,他們的共性特點是非常關注風險的控制和資本的效率,他們大概佔了大宗交易的4成多。
另外兩個主體是資管公司和租賃住房企業,這兩個主體佔到大宗交易的30%多,他們的特點是更注重市場影響力和品牌建設。
“前兩個主體很可能是不下場的,是委託第三方來做運營的,但後兩個主體一般是自建品牌、自建團隊運營。”