
編者按:2023年,是中國經濟在三年疫情後的第一年,身處諸多外部環境和內部發展的壓力,但經歷艱難,我們更應堅定信心。
在谷底,走向上的路。觀點新媒體繼續策劃和推出年度系列報道——“谷底一年”,以求全面與深刻聚焦在困難時期裏,優秀企業羣體的堅強與堅韌,它們遭遇坎坷,心向美好。
與此同時,我們亦將繼續對話一批具有全球視野和豐富學識的經濟學者與行業領袖,從他們的角度,解讀中國經濟與行業未來發展。
觀點網 越秀地產2023年的銷售額再創新高。
11月提前完成全年銷售目標,全年累計合同銷售金額1420.3億元,增幅13.6%,是全行業少數達到如此增長水平的大中型開發商。
在觀點指數發佈的《2023年1-12月房地產企業銷售表現·觀點月度指數》全口徑榜單中,越秀地產排在行業第13名,相較於2020年的45名、2021年的35名上升明顯。
同時,該公司保持着積極的拿地能力。來自《2023年1-12月房地產企業新增土地儲備報告》資料,2023年越秀地產全口徑拿地面積279.99萬平方米,排在行業第7位。
這本是一件好事。
近兩年來,越秀地產在投銷方面的表現不俗。只是這家過去“小而美”地方開發商迅速成長為全國性房企背後,是全行業的凋敝。
強融資
越秀地產是目前境外三大評級機構體系內,評級較高的內房企業。其中,獲穆迪、惠譽Baa3和BBB-投資級信用評級。
細看主要評級依據,均重點提到越秀地產擁有雙國企股東。
數據顯示,截至2023年6月30日,越秀地產由廣州越秀集團股份有限公司和廣州地鐵集團有限公司分別持股43.39%和19.9%,為第一第二大股東。
越秀集團和廣州地鐵均由廣州市政府所有並受政府監管,有政府信用背書。這層關係,也源源不斷為越秀地產輸送資源,例如二股東廣州地鐵已將越秀地產和廣州軌道交通的發展綁定,TOD模式已成為越秀地產重要的拿地途徑。
另外,2023年4月份供股時,越秀集團就通過訂立不可撤回承諾表示將會促使附屬公司或代名人按認購價悉數承購其現有股份配額及申請承諾超額股份,對越秀地產給予全力支持。
從越秀得到的一些境外融資協議中,所寫明的違約條款看:倘越秀地產的控股股東越秀企業(集團)有限公司於公司已發行的具投票權股份中持有少於30%直接或間接權益,或倘越秀企業不再是公司單一最大實益股東的地位,或倘越秀企業不再對公司行使有效之管理控制權,即構成違約事件。
越秀集團作為第一大股東所提供的支持可想而知。因此,鑑於國有企業背景,越秀地產繼續把持強大的融資途徑以及較低的融資成本。
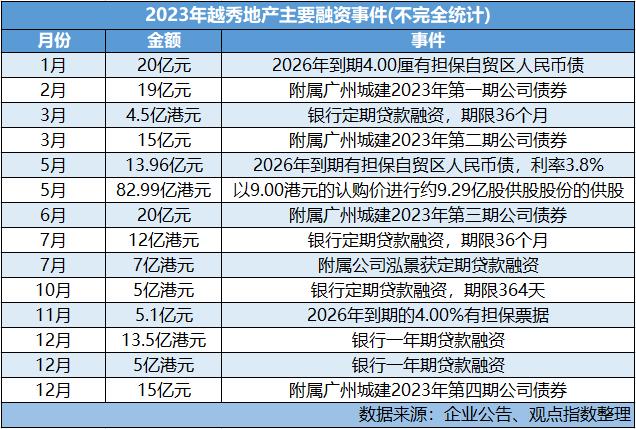
2023年上半年,越秀地產已成功發行54億元人民幣的在岸債券,分五期發行,利息成本分別為3.63%(10年期債券)和2.98%(3+2年期債券),加權平均借貸年利率僅3.37%。
同時在上海自貿區成功發行了兩筆總額34億元的自貿區人民幣債,加權平均借貸年利率為3.92%;另外也成功完成了84億港元供股融資。
下半年以來,越秀地產於7月通過附屬公司泓景獲7億港元定期貸款融資;同月再獲一家銀行12億港元定期融資,期限為36個月;9月獲授6億港元定期貸款融資;10月獲5億港元定期貸款融資,期限364天。
11月獲提供5億港元循環貸款融資;同月再成功發行5.1億元於2026年到期的4.00%有擔保票據;最新在12月,又獲兩家銀行提供13.5億港元一年期貸款融資,以及5億港元1年期貸款。
在境內,越秀地產也通過境內實體廣州城建開發發行多筆公司債,最新一筆2023年面向專業投資者公開發行公司債券(第四期),本金金額15億元,在12月22日完成發行。
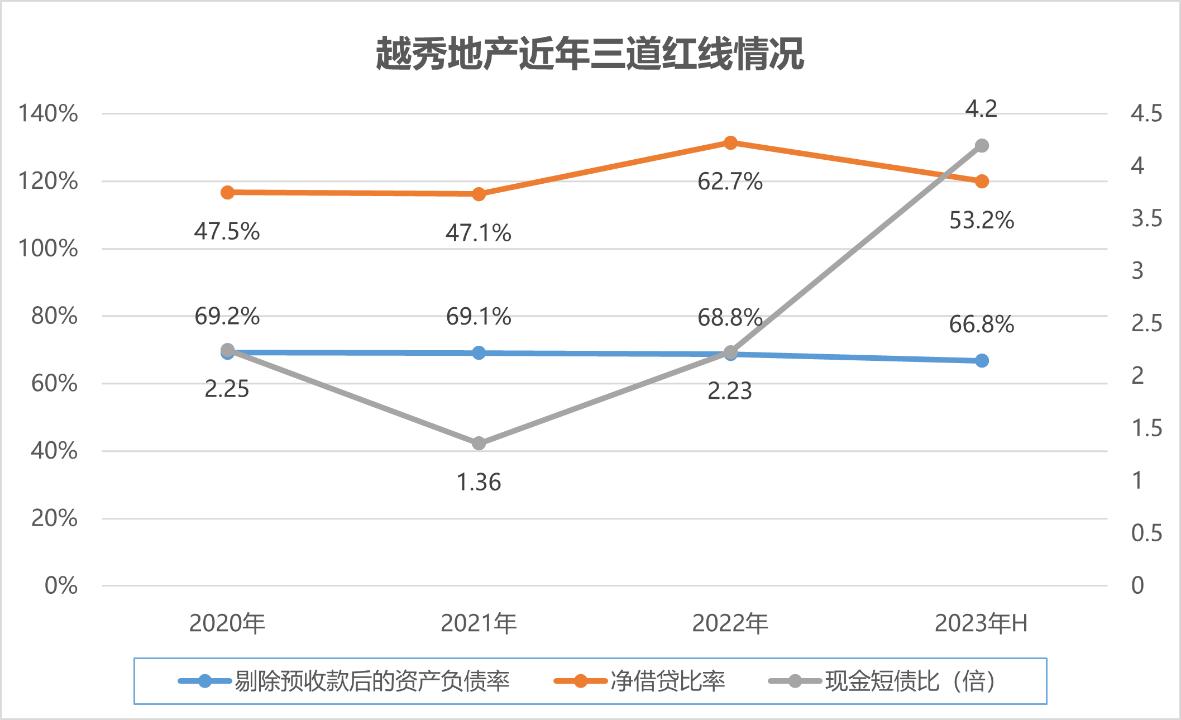
三道紅線方面更不用擔心,截止到2023年中期,剔除預收款後的資產負債率、淨借貸比率和現金短債比分別為66.8%、53.2%和4.2倍,依然保持綠檔。
數據來源:企業公告、觀點指數整理
融資成本來看,越秀地產2023年中期加權平均融資成本3.98%,較2022年進一步下降18bp。同時,一年到期的短債佔12%,約119.76億元,160億元現金足以覆蓋。
基本盤
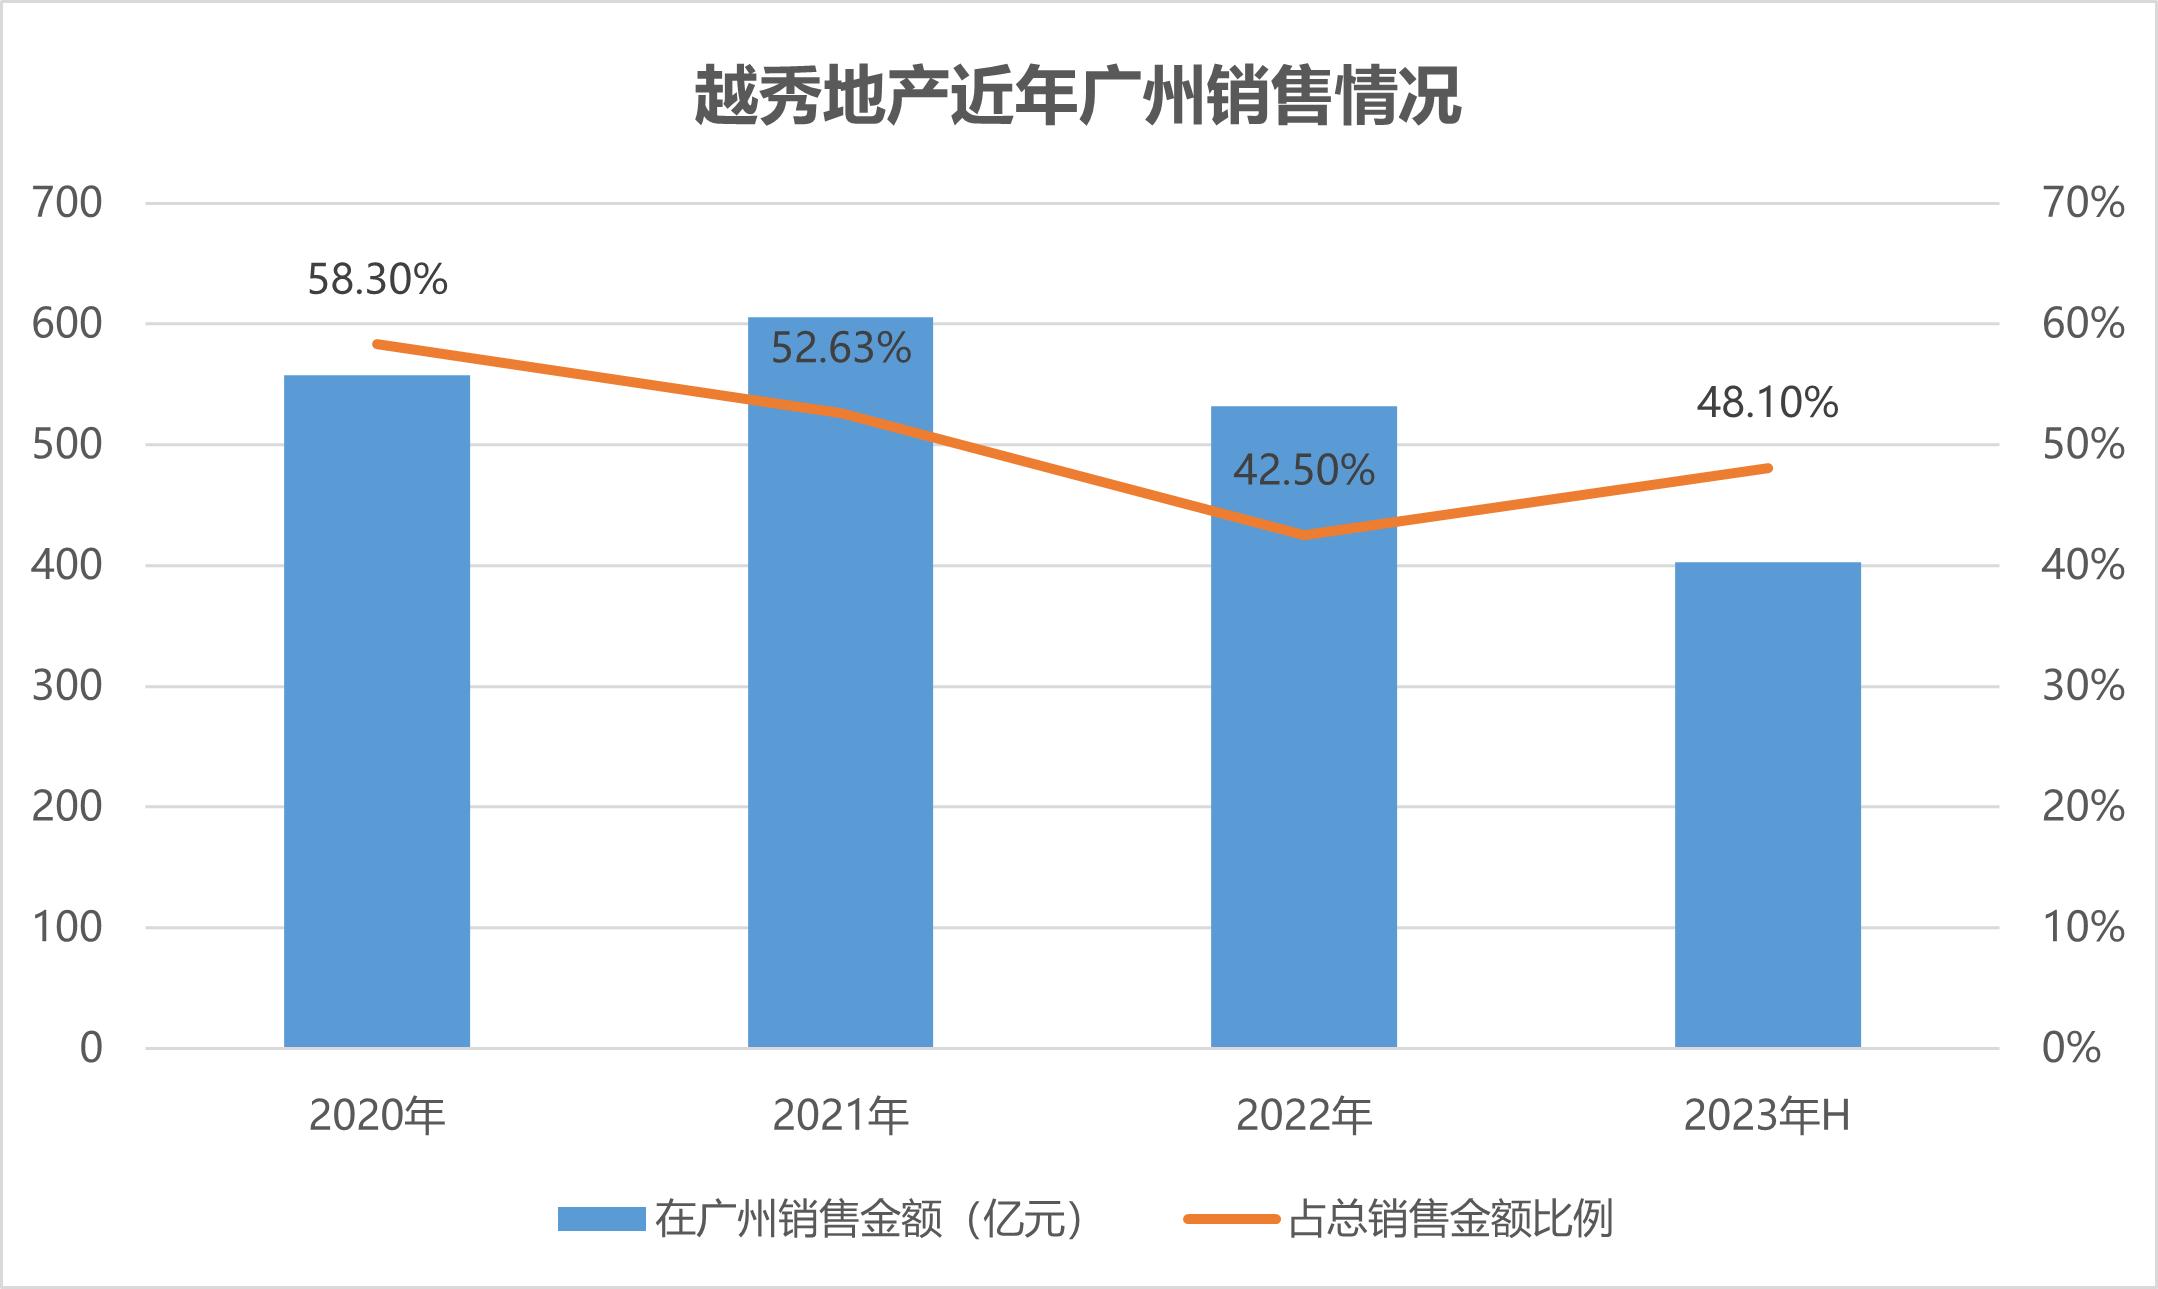
雖然已晉升為全國性房企,但越秀地產仍十分依賴廣州和華東區域兩個重點糧倉,兩個區域上半年合共貢獻總銷售70.4%。其中,廣州單城貢獻402.6億元,佔總銷售金額的48.1%。
這兩個區域都是越秀地產進入較早的地區,而且隨着戰略越來越傾向於一二線核心城市,廣州和華東區域都符合條件,未來重要性只會越來越高。
基本盤的穩定,是越秀地產在如此行業環境下維持經營確定性的最主要砝碼。其中,廣州是越秀地產最大的糧倉。
從銷售資料上看,越秀地產2021年在廣州區域實現的合同銷售額606億元,同比增長8.6%,佔全部銷售額約52.63%;2022年資料為銷售金額531.9億元,佔比42.5%;2023年上半年,越秀地產在廣州實現銷售402.6億元,佔比達48.1%。
數據來源:企業公告、觀點指數整理
截至2023年6月30日,越秀地產總土儲2813萬平方米中,廣州佔比亦達40%。
而且由於得到廣州地鐵入股成為第二大股東,目前廣州市內一些最優質的TOD地塊都由越秀地產收入囊中。最新又搭上廣鐵集團快車,後者與越秀集團在6月宣佈共同搭建土地開發合作平臺。
這些TOD項目是越秀地產在廣州的銷售主力,例如2023年上半年成交金額最高的項目正是越秀地產的赤沙TOD項目,成交金額達到109.4億元,單項目便貢獻了廣州區域四分之一銷售額。
除公開市場外,越秀地產也已加強介入城市更新市場。在廣州舊改新模式下,越秀集團目前已被認定為市級做地主體之一。
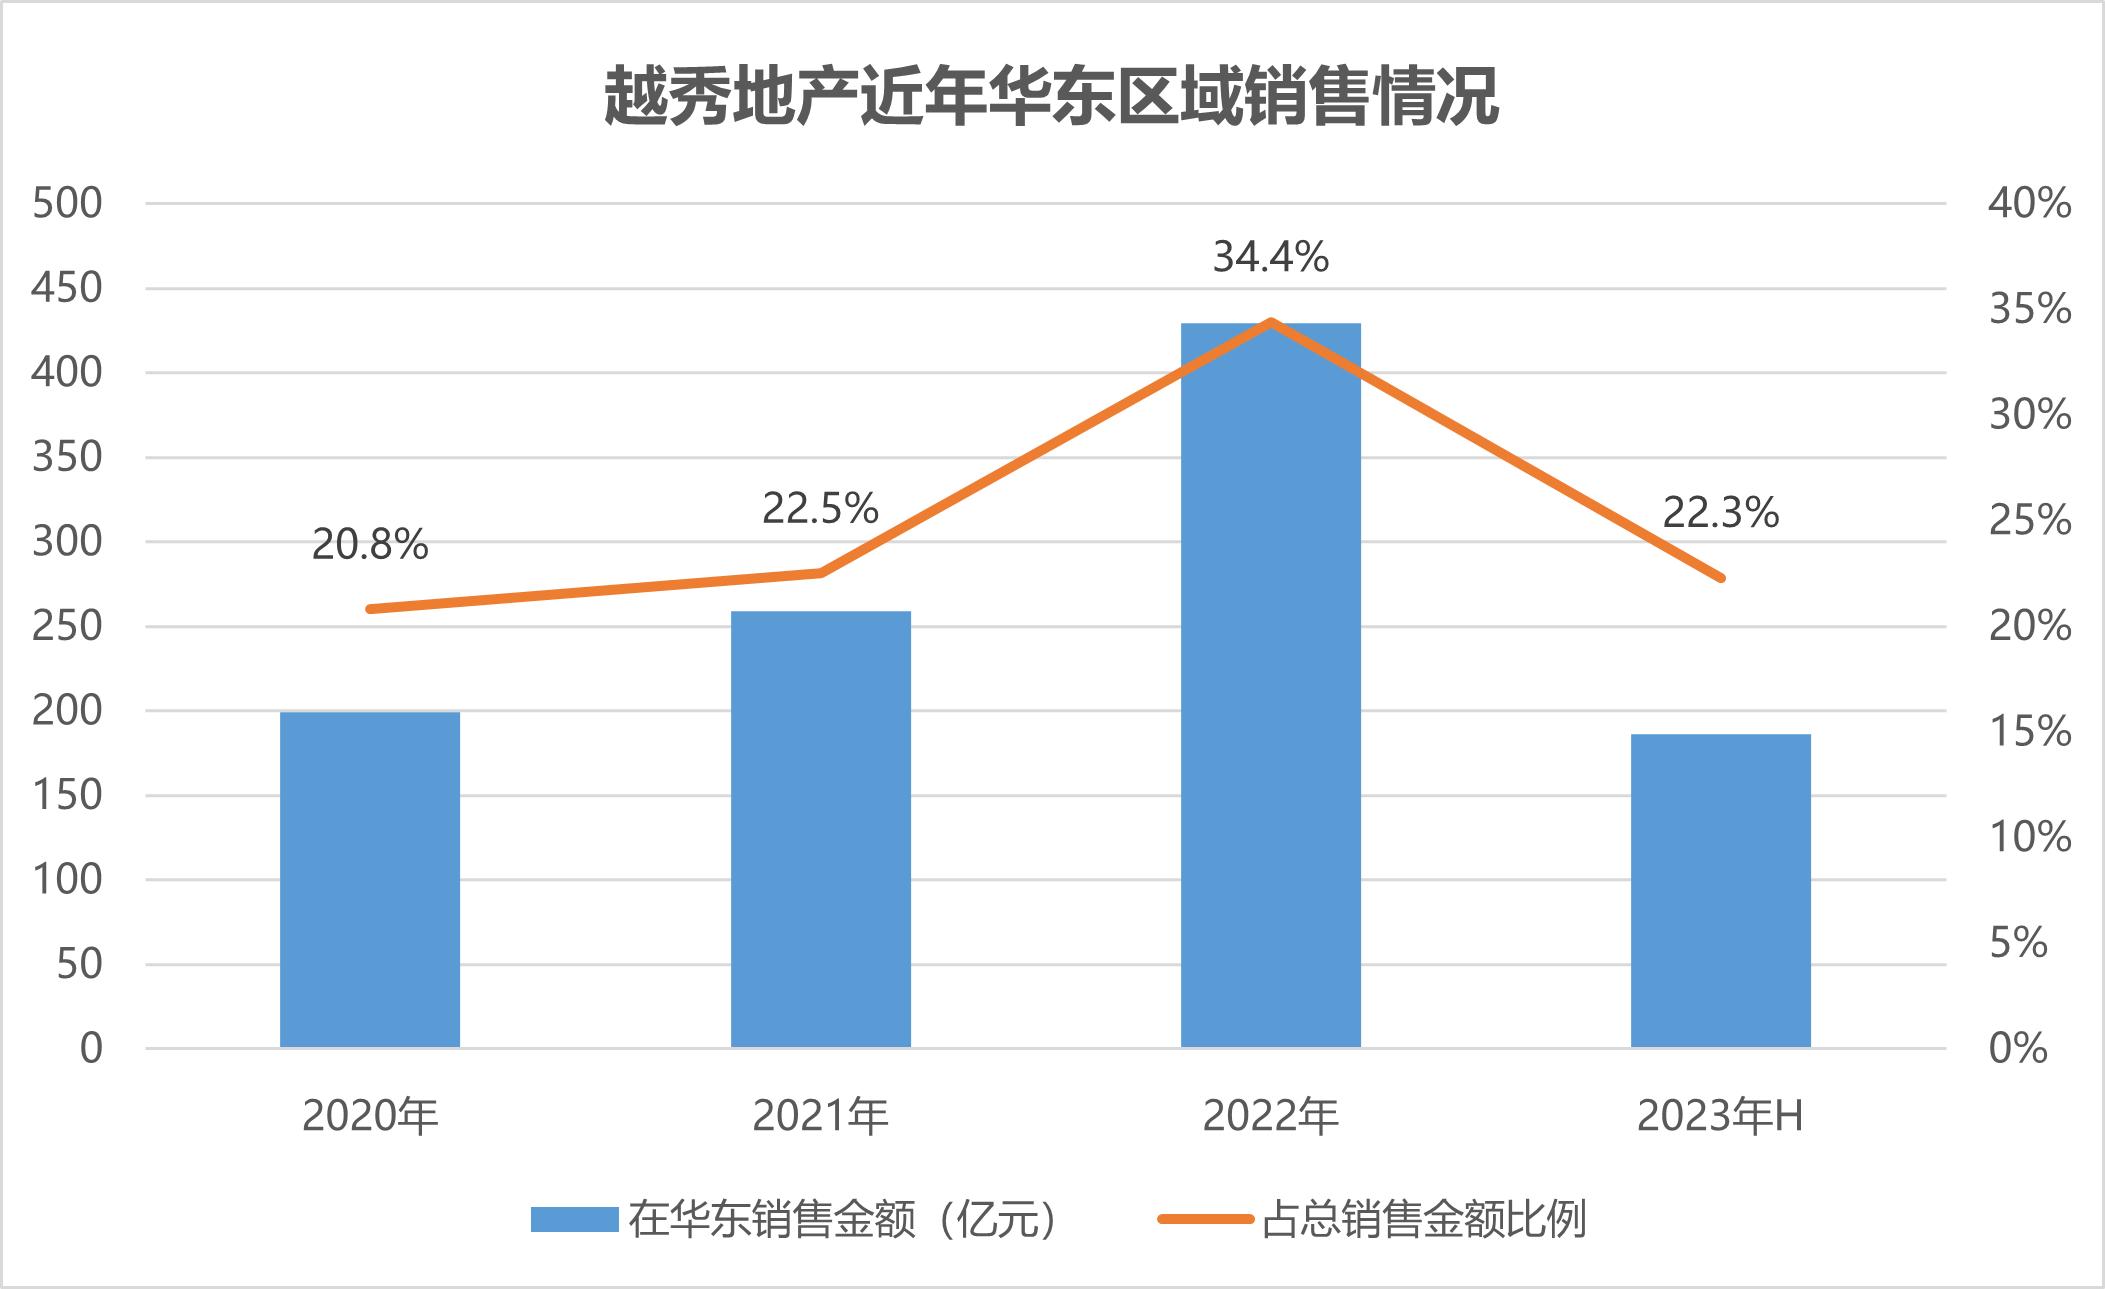
華東區域方面,越秀地產共進入6個城市,截至2023年6月30日,總土儲中華東地區佔比18.8%。
其中上海、杭州兩城是絕對主力,上半年單城銷售貢獻均超過60億元;南京則屬於中流,蘇州、寧波、南通體量較小,23年上半年銷售貢獻全部在10億元以下。
數據來源:企業公告、觀點指數整理
回顧近兩年越秀在華東的拿地情況,該公司將廣州區域運用純熟的“招拍掛+TOD+國企合作”的多樣化模式,逐漸在華東區域落地。
例如2023年拿下的上海靜安地塊、普陀產業園地塊、虹口嘉興路歷史地貌地塊、杭州星橋TOD項目,分別採用了不同的拿地方式。
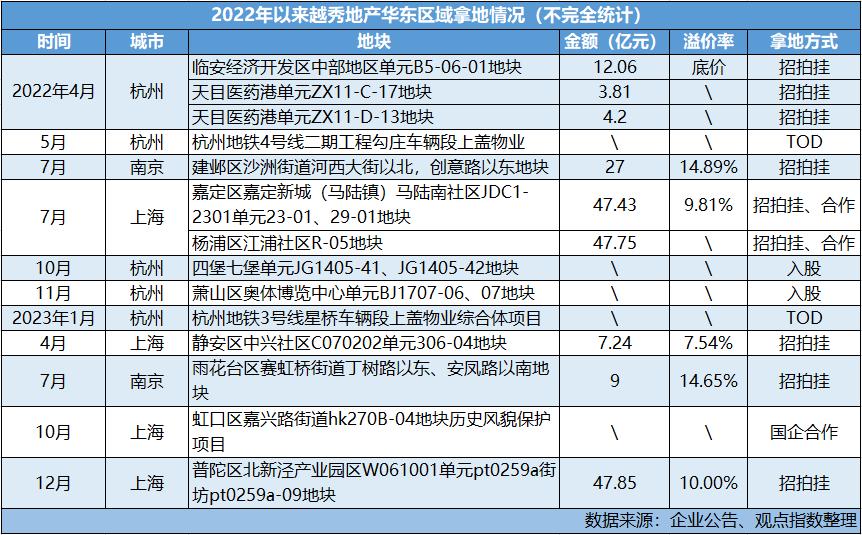
另外,越秀地產持續發揮國企身份,年內已與杭州地鐵、上海久事置業、上海臨港集團(越秀集團為簽約主體)分別簽署戰略協議,尋求在產業勾地、TOD、城市更新等領域打開拿地渠道。
截至目前,越秀地產在華東區域共擁有28個項目,儲備足夠豐厚。
高處路
十年時間,越秀地產從一個年銷售金額不到200億的地方國企,成長為千億規模的全國性品牌房企,特別是近幾年進步神速。
這些建立在行業大環境波動、競爭對手被動消亡的基礎之上。
例如廣州大本營的對手,昔日華南5虎富力地產、碧桂園集團、恒大地產、合生創展、雅居樂集團,目前情況尚佳的僅剩合生創展,但考慮銷售、土地規模、背景實力,均無法對越秀地產構成威脅。
未來廣州市場,基本是由越秀地產與保利發展平分秋色。只是在高增長背後,全行業陷入的困境也會對越秀地產產生影響。
2023年特別是下半年以來,房地產市場仍然處於築底階段,底部還有多長難以預料。據統計,前11月全行業有超過60%的企業累計銷售增幅呈現負增長。
房地產市場整體出現回調,在越秀地產頭上是房地產行業經營充滿挑戰的環境和經濟增長放緩的現實。
雖然該公司全年實現合約銷售1420.3億,完成年度銷售目標且增幅仍有13.6%,但單月增幅在持續下滑。
11月單月,銷售金額約為118.75億元,同比增幅錄得0.4%;12月單月銷售金額91.21億元,年內首次錄得負增長,同比降幅在58.7%。
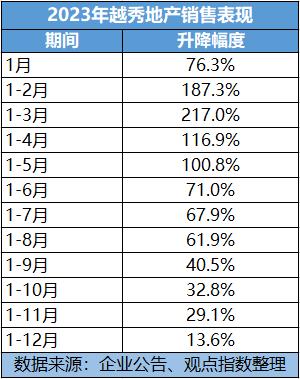
全年的高增長也受到影響,2023年前3個月越秀地產錄得銷售增幅217%,半年度時候為71%,到9月末增幅降至40.5%,最新增幅下滑到13.6%。
從去化率看,越秀地產全年供貨貨量2500億-2600億元,以目前合約銷售1329.1計算,去化率最高53%左右,與2022年實際去化率51%左右有所提升,但較預測的60%要低。
該指引來自於2023年1月份流出的一份交流會紀要,越秀地產管理層本來判斷2023年市場會優於2022年。
為了尋求增長,越秀地產近年來已增大其負債能力。
2022年末,越秀地產有息負債餘額達到約883億元,較2021年增加127.6億元,剔除預收賬款後的資產負債率、淨負債率和現金短債比分別為68.8%、62.7%和2.23倍。而2021年末的淨負債率是47.1%。
至2023年半年度,賬面有息負債則錄得998億元,較2022年末進一步提升13%。求地心切的越秀地產不得不用股權融資方式在資本市場募集了83億港元,用於在大灣區、華東地區及其他重要省會城市開展投資。
同期末,剔除預收款後的資產負債率、淨借貸比率和現金短債比分別為66.8%、53.2%,有所改善。但主要是因為行業變化,令越秀地產管理層更多關注在尋求增長之際對債務槓桿實施主動管理。
實際上,越秀地產需要保持一定的拿地力度。資料顯示,2023年半年度,拿地金額283億元。另據統計,截至12月越秀地產在全國10餘個城市獲取約25個項目,特別是12月28-29日在廣州、西安和合肥連奪4地,全年對應拿地金額超過400億元。
另一個問題,進入2023年,尚有餘力的房企正面臨越來越高的拿地成本。
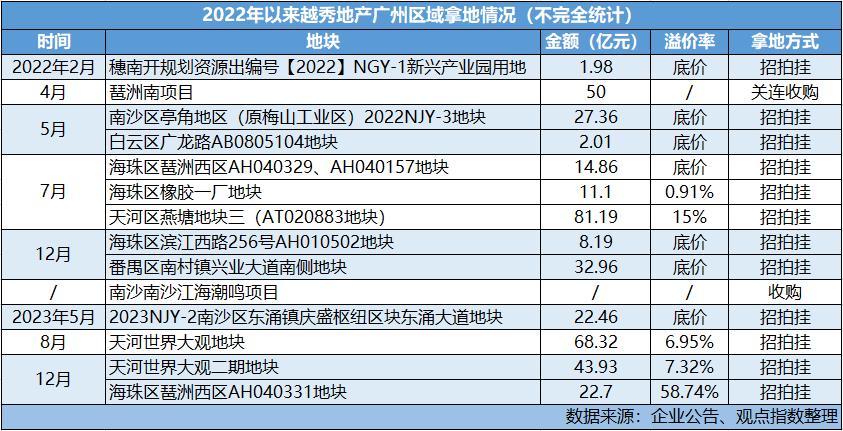
僅公開市場,越秀地產幾次主要的拿地包括:2月,在北京以15%溢價率拿下石景山蘋果園地塊和昌平信息園地塊;8月,在大本營廣州以6.88%溢價率拿下天河世界大觀地塊。
數據來源:企業公告、觀點指數整理
11月,以15%溢價率拿下位於成都成華區槐樹店路26號地塊;12月47.85億元斬獲普陀產業園地塊,溢價率達到10%;12月末43.93億元競得廣州世界大觀二期地塊,溢價率7.32%;22.7億元摘得廣州海珠區琶洲西區地塊,溢價率58.74%;30.31億元搖中西安高新區地塊,溢價率15%;
按此粗略觀察,越秀地產2023全年拿地平均溢價率也在10%左右。
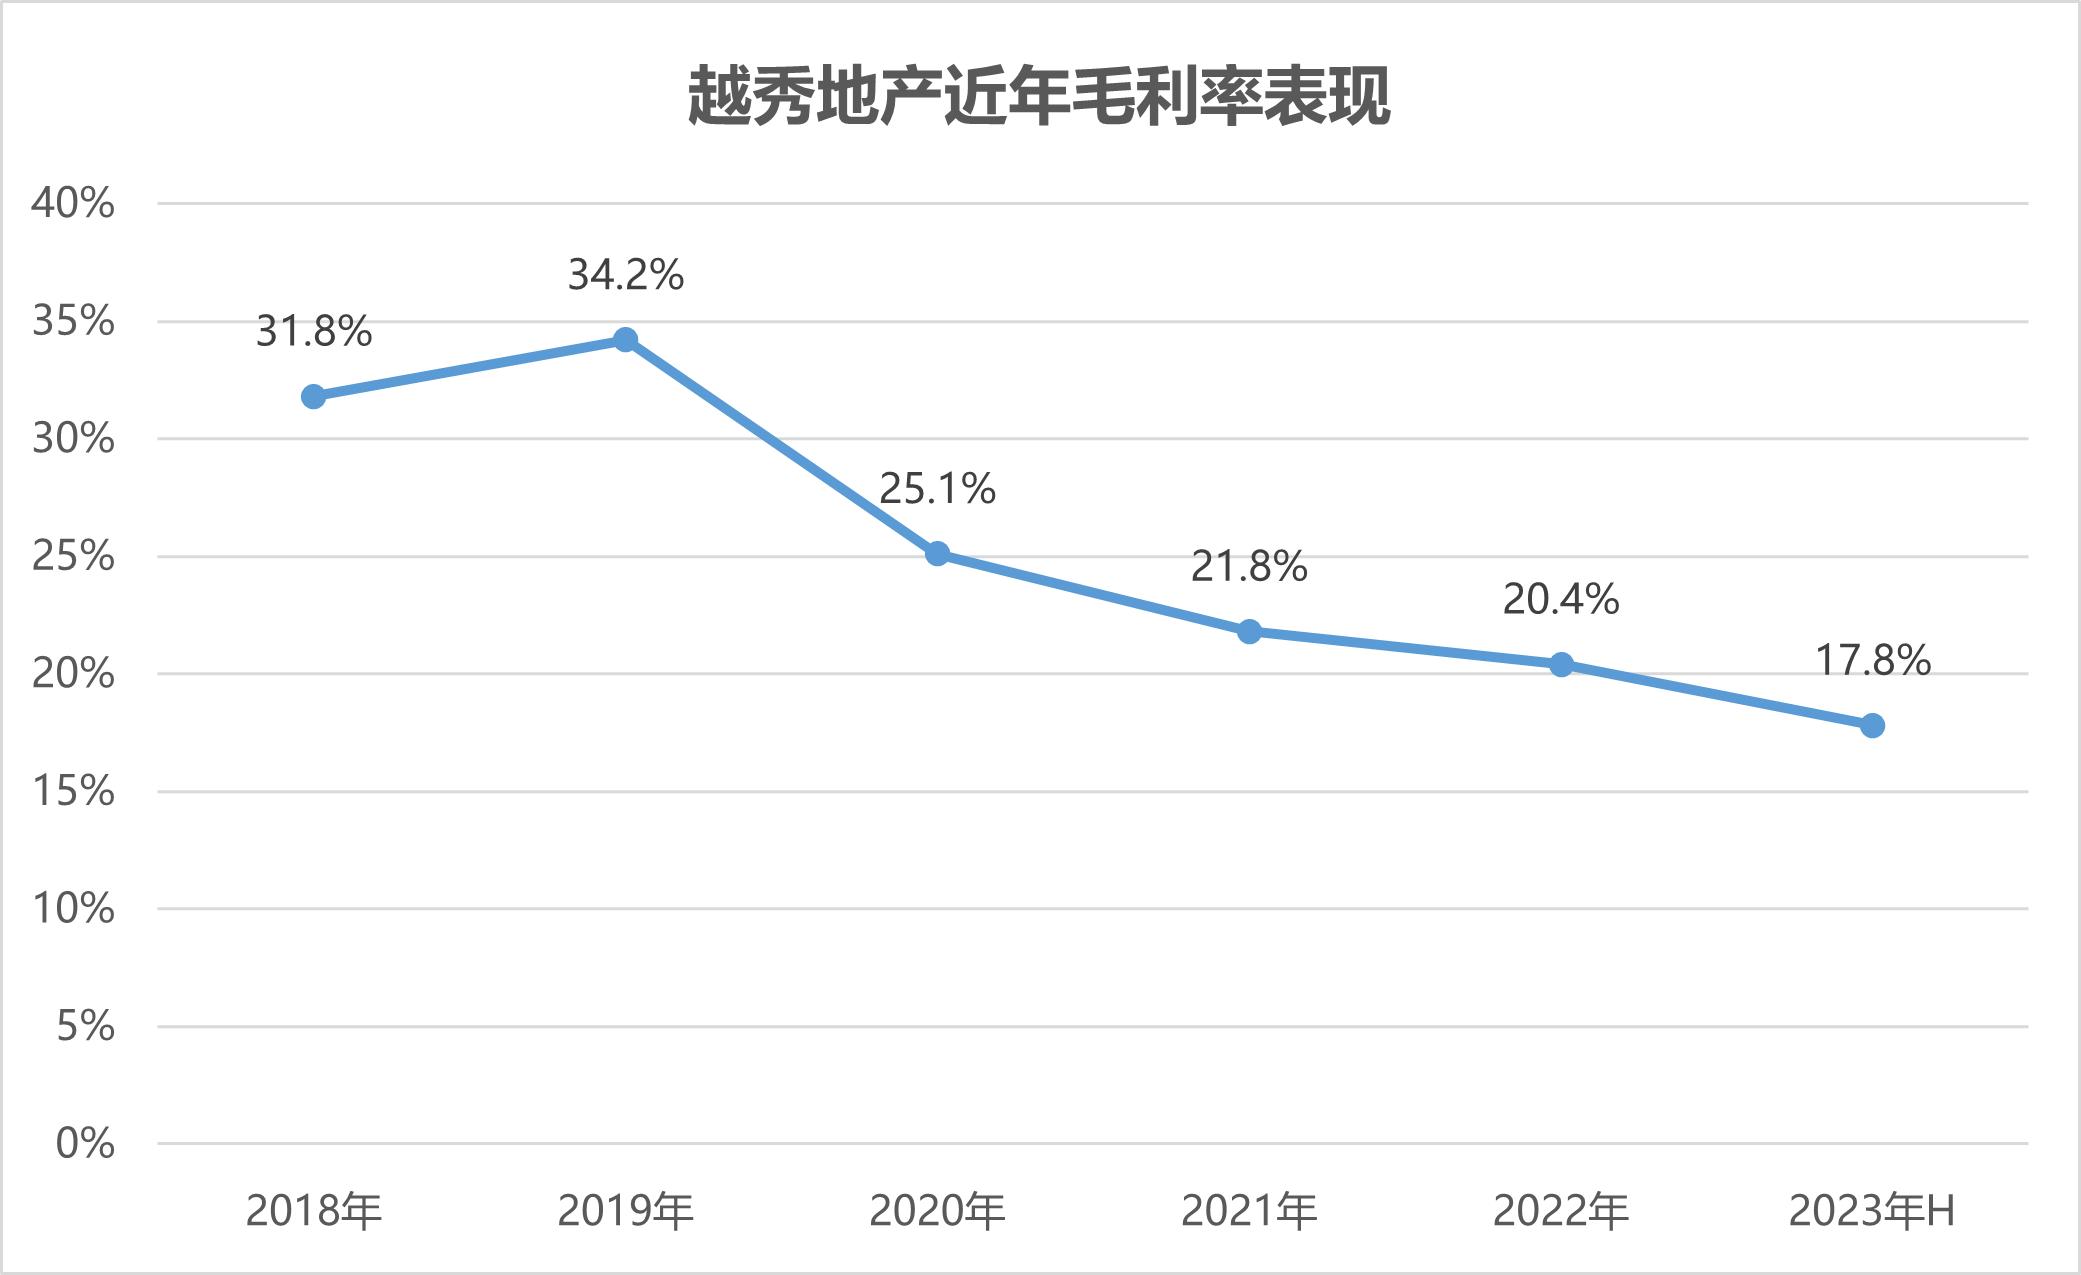
反映到利潤端,據2023年半年報,越秀地產毛利潤為57億元,同比降低14.2%。毛利率為17.8%,首次下降至20%以下。
谷底一年 | 在谷底,走向上的路。