
編者按:置身百年未有的時代浪潮之下,企業和人的選擇顯得尤為重要。
2023年以來,中國經濟迅速企穩和復甦,投資、消費、出口三駕馬車在此間發揮着各自的作用,但深刻的改變已經滲透各行各業。
面對變化的世界,我們應以更高視野追求更高質量的發展;那些始終保持信心、居安思危和未雨綢繆的企業,他們的體系、模式與策略,成為當下和未來制勝的關鍵。
歷經數十載傳承與創新,博鰲房地產論壇系列活動一直緊跟全局形勢,不斷革新模式與架構。故此,觀點新媒體全新策劃和推出2023博鰲特別報道系列——“有心者勝”,通過企業研讀與報道、深度採訪與交流等,傳遞信心與希望,講述企業和企業家的故事。
作為其中的“新經濟篇”,將以創新、多元與專業的視野,觀察相關標杆企業在土地、不動產、產業、資本循環組合構建的新經濟產業領域所取得發展,以及可借鑑的經驗。
觀點網 過去一段時間,一些倉儲企業因前期槓桿太高而逐漸暴露出一些問題,其中不乏頭部企業。
觀點指數對寶灣物流進行研究發現,該公司債務擴張較快,其中就包含大量的一年內到期的有息負債。由於寶灣物流公開債的融資規模有限,需要依靠快速擴張的長期借款再達到債務再融資的目的。
在債務償還方面,寶灣物流現金短債比在2022年大幅度下滑,但在2023年一季度有所回升,不過仍小於1。今年一季度,財務費用同比有所上升,公司經營現金流對利息支出的保障有所削弱。
總的來說,寶灣物流在短期有息負債的本息償還保障方面,還有優化空間。
收入和經營現金流的穩定增長,也為寶灣物流短期債務本息的償還提供了保障,但是每年大額的資本性投入使淨利潤、ROE水平較低,將直接拉低上市公司的表現。
另外,持續依靠債務融資來滿足資本性支出的需要,將進一步加重寶灣物流的利息支出負擔。
所以,儘快實現資產證券化退出,是提高ROE,併為項目提供滾動開發資金的最佳方案之一。
長錢與舊債
2022年,寶灣物流短期借款餘額上升較快,至2023年一季度,規模已達3.87億元。但總體來講,其短期借款規模自2021年大幅度下降以來,佔總負債比例仍較小。
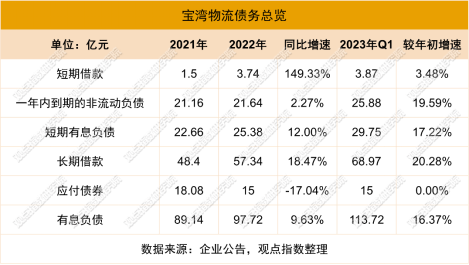
不過,一年內到期的非流動負債的規模較大,這裏絕大部分是長期借款和應付債券中一年內到期的部分。圖中三個報告期內,該餘額佔總有息負債的比例分別為23.73%、22.14%、22.75%。
佔比將近2成的短期有息負債將到期,意味着寶灣物流需要進行債務再融資,以覆蓋一年內到期的部分。但可以看到,寶灣物流應付債券規模增長遲緩:2021年和2022年分別只發行了12億元、10億元的債券,公開債無法完全覆蓋債務再融資的需求。
因此,寶灣物流加速了長期借款規模的擴張,2022年同比上升了18.47%。2023年一季度末,一年內到期的非流動負債規模較比年初增長了19.59%,對應的,長期借款規模也上升了20.28%。
一個很明顯的特徵就是,寶灣物流正在借長錢還舊錢,這也導致有息負債規模不斷增長,僅2023年一季度末,就較年初增長了16.37%。
以2022年來說,68.97億元長期借款中,有23.35億元抵押貸款。按照50%抵押率來計算,對應需要46.7億元倉儲資產做抵押。
據寶灣物流2022年財報數據顯示,固定資產和投資性房地產用於抵押給金融機構申請貸款而受限的賬面餘額分別為14.5億元和23.88億元。
也就是說,已用於抵押的投資性房地產餘額,已經超過了總數的35%(投資性房地產總餘額為66.69億元),仍有賬面價值為42.8億元的投資性房地產未處於抵押狀態,這也給2023年一季度的長期借款餘額擴大提供了底氣。
業績增長支撐
據寶灣物流財報數據,現金短債比在2022年大幅度下滑,究其原因,主要是現金水平在2022年大幅下降45.27%。
2023年一季度,該公司現金水平有所上升,現金短債比表現有所好轉,但仍小於1,手頭現金無法覆蓋短期有息負債,且不及2021年水平。

利息支出方面,經營性現金流淨額對財務費用的覆蓋倍數於2022年有所上升,這得益於當期財務費用同比有所下滑,以及經營性現金流淨額大幅度上升。2023年一季度,該覆蓋倍數迅速下滑,主要是因為經營性現金流淨額出現同比下滑,伴隨着財務費用的同比上升,意味着公司經營現金流對利息支出的保障有所削弱。
所以,寶灣物流在短期有息負債的本息償還保障方面,還有優化空間。
就整體有息負債來看,有息負債對經營性現金流淨額的倍數雖然在2022年有所下降,但是在2023年一季度回升,槓桿抬升,理論還款時間拉長。
不過,收入和經營現金流的穩定增長,也為寶灣物流短期債務本息的償還提供了保障。
2022年,寶灣物流倉庫平均使用率為87.2%,同比有所下滑。其中,武漢漢南寶灣、鄂州葛店寶灣、長沙望城寶灣和西安空港寶灣等倉儲平均使用率下滑超過10個百分點。
雖然整體平均使用率有所下滑,但是寶灣物流收入仍保持兩位數的正增長,2023年一季度也仍保持正增長。
得益於成本增速慢於收入增速,淨利潤水平也實現了翻倍,2023年一季度淨利潤同比增長達到了150%。
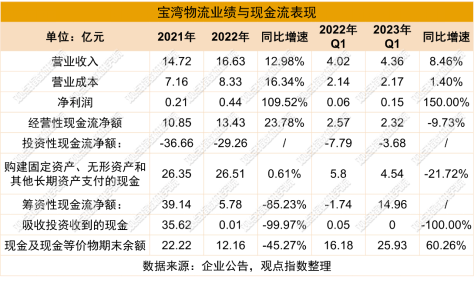
同樣的,在現金流方面,得益於2022年固定資產增長導致的折舊額增長,以及經營應付項目增長(後者是指對供應商的經營佔款),2022年經營性現金流淨額也大幅度增加。
證券化道路
需要正視的是,寶灣物流2022年淨利潤為0.44億元,只有當期經營性現金流淨額的3.27%。當年整體毛利率水平為49.04%,但淨利潤率只有2.7%。
寶灣物流主業是倉儲開發運營,收入增長由項目數量增長來驅動,這也使得每年有着大量的資本性投入。雖然2022年投資性現金流淨額為-29.26億元,較上年減少了7.4億元,但資本性投入這項:購建固定資產、無形資產和其他長期資產支付的現金仍與上一年持平。
這些資本性支出包含自有資金和借款,在項目開發初期一次性投入,費用支出(包括利息資本化支出)在未來多個會計期間進行分派,這也導致淨利潤水平較低。
從IRR的角度來看,寶灣物流不會太差,但從ROE角度看,0.51%的平均ROE確實不利於其上市母公司南山控股。
另外,資本性支出僅靠經營現金流是無法支撐的,雖然寶灣物流在2021年引入平安基石後有35.62億元的權益融資額,極大地滿足了當年的資本性支出,但是第二年,由於沒有大額權益融資,現金水平迅速由2021年的22.22億元下滑至2022年的12.16億元,影響了短期債的償還能力。
而且,持續大規模負債也不是最佳方案,大額的利息支出會不斷蠶食利潤。
最佳的方案仍是做資產證券化,提前回收倉儲資產的未來收益,以進行倉儲資產的滾動開發,同時提高整體的ROE。
寶灣物流已有多隻倉儲ABS或ABN產品,但本質上來說,這些仍是債務性質,也會增加利息支出負擔。雖然寶灣物流也在2022年9月宣佈將4處倉儲物流資產申報基礎設施公募REITs,但目前仍未有實質性進展。
不過,倉儲Pre-REITs能提前滿足寶灣物流的資金需求。
2023年年初,吉寶資本與寶灣物流合作,收購中國高標物流資產。隨着今年不動產私募基金試點擴大,預計未來寶灣物流在倉儲pre-REITs基金方面也將有更多合作。
有心者勝 | 面對變化的世界,以更高視野追求更高質量的發展。